Împrumuturile DeFi au rezolvat elegant o problemă: un împrumutat poate accesa lichiditate fără ca o bancă să decidă dacă aprobă împrumutul. Însă modelul dominant a creat o altă constrângere. Majoritatea împrumuturilor necesită garanții cripto în valoare mai mare decât datoria. Acest lucru funcționează pentru gestionarea efectului de levier și a lichidității, dar nu este potrivit pentru o afacere care are nevoie de capital de lucru tocmai pentru că nu are deja active lichide în exces.
Creditul on-chain este o încercare de a depăși această limitare. În loc să se bazeze doar pe garanții criptografice lichidabile automat, protocoalele de credit pot combina contracte inteligente cu identitatea debitorului, subscrierea, acordurile legale, istoricul plăților, activele off-chain, fluxurile de numerar, capitalul de prima pierdere sau alte forme de îmbunătățire a creditului. Rezultatul important nu este „zero garanții cu orice preț”. Ci dacă sistemul poate acorda credit util, stabilind în același timp prețul și absorbind riscul de neplată suficient de transparent pentru ca creditorii să îl poată evalua.
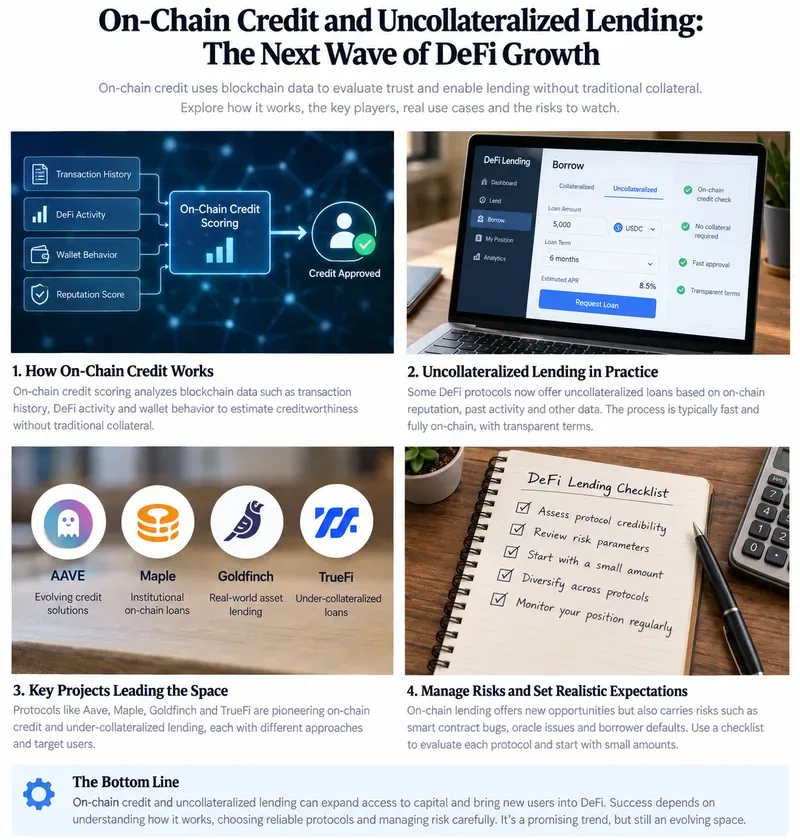
Legendă: Creditul on-chain poate combina înregistrările blockchain cu subscrierea și împrumuturile structurate, dar evaluarea calității debitorului, a protecțiilor legale, a lichidității și a riscului de neplată rămâne esențială.
De ce are nevoie DeFi de credit în loc de mai multe împrumuturi supra-garantate?
Împrumuturile tradiționale prin DeFi protejează creditorii în principal prin garanții și lichidare automată. Acest model rămâne util, dar limitează cine poate împrumuta. O analiză din 2022 a Băncii Reglementelor Internaționale privind împrumuturile prin DeFi a susținut că supracolateralizarea omniprezentă reflectă informații limitate despre debitorii pseudonimi și restricționează creditul în economia reală. Un studiu ulterior al BIS privind efectul de levier prin DeFi , publicat în martie 2024, a examinat, de asemenea, principalele platforme de creditare ca sisteme garantate în care limitele raportului împrumut-valoare și riscul de lichidare modelează puternic comportamentul debitorilor.
Prin urmare, oportunitatea de creditare este simplă: dacă un protocol poate obține informații credibile despre un împrumutat și poate executa o cerere de rambursare, capitalul nu mai trebuie să depindă exclusiv de garanții cripto lichide. Acest lucru ar putea susține împrumuturile instituționale, creditorii fintech, creanțele, creditul privat, finanțarea comerțului și alte utilizări productive care nu se potrivesc perfect cu un seif de garanții cripto.
Ce înseamnă de fapt „necolateralizat” în lanț?
Rareori înseamnă portofele anonime care primesc împrumuturi mari bazate exclusiv pe un scor blockchain. În practică, DeFi orientat spre credit poate implica debitori identificabili, echipe de subscriere, contracte legale, fonduri autorizate, capital pentru pierderi junior, garanții, garanții în afara lanțului sau creanțe asupra activelor și veniturilor afacerii.
Această distincție contează. De exemplu, prezentarea generală actuală V1 a Goldfinch precizează că împrumuturile sale sunt garantate integral cu active și venituri din afara lanțului. Documentația sa descrie Grupurile de Împrumutați care conțin termeni precum rata dobânzii, limita, frecvența plăților și scadența, în timp ce Susținătorii evaluează împrumutații și oferă capital junior. Consultați prezentarea generală a protocolului Goldfinch și documentația împrumutatului .
Aceasta este mai bine descrisă ca o subscriere a creditului cu sprijin off-chain decât ca o creditare negarantată pură. Investitorii ar trebui să facă această distincție în mod explicit, deoarece procesul de recuperare după neplată poate depinde de drepturi legale și de aplicarea în lumea reală, mai degrabă decât de o lichidare automată a unui contract inteligent.
Ce ar trebui să realizeze un sistem de credit on-chain bun?
Un sistem util ar trebui să îmbunătățească eficiența capitalului fără a face riscul de credit opac. Patru rezultate sunt deosebit de importante:
- Împrumutații obțin finanțare utilă din punct de vedere economic. Mărimea, durata, moneda, programul de rambursare și costul împrumutului ar trebui să corespundă nevoilor de flux de numerar ale împrumutatului.
- Creditorii pot înțelege ce produce randamentul. Dobânda ar trebui să fie atribuibilă unei activități de creditare identificabile, mai degrabă decât unor stimulente simbolice inexplicabile.
- Alocarea pierderilor este definită înainte de o neplată. Prioritatea, protecția împotriva primei pierderi, rezervele, creanțele colaterale, garanțiile și procedurile de recuperare ar trebui documentate.
- Performanța poate fi monitorizată. Tragerile, rambursările, restanțele, neplațile, utilizarea fondului de credite și schimbările semnificative ale situației debitorilor ar trebui să fie vizibile sau raportate în mod constant.
Dacă un protocol oferă un randament maxim ridicat, dar face dificil de răspuns la aceste întrebări, rezultatul nu este neapărat un credit mai bun. Pur și simplu, riscul poate fi mai greu de măsurat.
Unde ajută datele on-chain?
Înregistrările blockchain pot îmbunătăți transparența în jurul evenimentelor care au loc efectiv în lanț. Investitorii ar putea verifica soldurile portofelului, transferurile, depozitele și retragerile din pool, tragerile, rambursările, solicitările tokenizate și starea contractelor inteligente fără a aștepta un PDF lunar.
Acest lucru este valoros, dar are o limită. Istoricul unui portofel nu dezvăluie automat veniturile, datoriile, proprietatea, concentrarea clienților, riscul de fraudă sau aplicabilitatea unui contract de împrumut al unei companii. Conectarea unei entități juridice la adrese și informații financiare off-chain introduce întrebări legate de identitate, calitatea datelor, confidențialitate și guvernanță.
Prin urmare, problema creditului este parțial o problemă informațională. Un document de lucru BIS din 2025 privind registrele digitale și creditul negarantat evidențiază un compromis mai amplu între informațiile necesare pentru controlul creditului, chiriile platformei și confidențialitatea utilizatorilor. Arhitectura specifică diferă de protocoalele DeFi, dar tensiunea subiacentă este relevantă: decizii de credit mai bune necesită adesea mai multe informații despre debitori, în timp ce utilizatorii pot prefera o divulgare mai redusă.
Cum sunt structurate în practică fondurile de credit?
Nu există un model unic. Unele sisteme utilizează fonduri specifice fiecărui debitor; altele grupează mai multe active în fonduri gestionate sau seifuri. Tranșarea poate aloca pierderile în mod diferit între furnizorii de capital.
Goldfinch oferă un exemplu concret. Documentația sa precizează că finanțatorii furnizează capital junior de primă pierdere către fiecare grup de împrumutați, în timp ce grupul senior poate furniza capital senior. Rambursările se aplică sumelor datorate tranșei senior înainte de tranșa junior. Protocolul avertizează, de asemenea, că finanțatorii își pot pierde capitalul furnizat dacă un împrumutat nu rambursează. Consultați documentația privind riscul grupului de împrumutați Goldfinch .
Centrifuge ilustrează o arhitectură mai largă a creditului tokenizat. Documentația sa actuală a pool-ului descrie un pool ca fiind reprezentarea și gestionarea on-chain a unui produs financiar, inclusiv a produselor originare în afara lanțului, cum ar fi fondurile sau strategiile de credit. Pool-ul menține un bilanț on-chain și definește clasele de acțiuni, accesul investitorilor, prețurile și gestionarea lichidității.
Înseamnă automat DeFi instituțional împrumuturi negarantate?
Nu. Designul produsului se schimbă în timp, astfel încât descrierile vechi pot deveni înșelătoare. Maple este un exemplu util al motivului pentru care cititorii ar trebui să verifice documentația actuală, în loc să se bazeze pe o etichetă istorică. Documentația sa actuală privind creditele instituționale descrie creditele instituționale garantate, inclusiv fondurile garantate cu active digitale selectate. Documentația actuală a creditorului Maple ar trebui consultată pentru structura reală a garanțiilor și a subscrierii unei oportunități.
Acesta este un test important de calitate pentru orice articol sau analiză de investiții: verificați termenii actuali ai fondului de credit, în loc să presupuneți că modelul de creditare anterior al unui protocol descrie în continuare produsele sale actuale.
Ce indicatori îți spun dacă creditul on-chain funcționează?
Valoarea totală blocată singură este insuficientă. Creșterea poate proveni din stimulente sau de la un număr mic de creditori concentrați. În cazul creditelor, calitatea performanței contează mai mult decât depozitele în sine.
| Metric | Cum ar putea arăta un rezultat mai sănătos | Semn de avertizare |
|---|
| Performanța rambursării | Principalul și dobânda programate sunt plătite în mod constant | Prelungiri repetate, restanțe, restructurări sau întârzieri inexplicabile |
| Neîndeplinirea obligațiilor și recuperarea | Pierderile și recuperările sunt prezentate cu o metodologie clară | Valorile implicite dispar din calculele randamentului principal sau starea redresării este neclară |
| Concentrarea împrumutaților | Limitele de expunere împiedică un debitor să domine portofoliul | Un număr mic de debitori determină majoritatea randamentelor din fonduri proprii |
| Lichiditatea creditorului | Mecanica de retragere se potrivește cu scadențele creditelor subiacente | Promisiuni de lichiditate rapidă în schimbul împrumuturilor lungi, ilichide, fără rezerve credibile |
| Calitatea randamentului | Randamentul este susținut în principal de interesul debitorilor și de datele economice dezvăluite. | Randamentele depind în mare măsură de emisiile temporare de tokenuri |
| Raportare | Reconcilierea informațiilor despre activitatea on-chain și debitorii din afara lanțului | Expunerile materiale în afara lanțului nu pot fi verificate sau sunt raportate neregulat |
Când ar trebui un protocol să își schimbe modelul de credit?
Un model de creditare nu ar trebui considerat de succes doar pentru că ratele de neplată rămân scăzute în perioadele de piață favorabile. Modelele de credit trebuie să se adapteze atunci când dovezile arată că riscul este evaluat greșit.
Modificările pot fi justificate atunci când crește numărul de delincvențe, recuperarea durează mai mult decât se așteaptă, creditorii nu pot ieși din tranzacție atunci când se așteaptă, concentrarea debitorilor devine excesivă, ipotezele de subscriere eșuează în mod repetat sau aplicarea legii produce recuperări semnificativ mai mici decât cele modelate. Răspunsurile pot include limite de credit mai mici, clauze restrictive mai puternice, o protecție mai mare împotriva primelor pierderi, raportări mai frecvente, scadențe mai scurte, o diversificare mai mare sau o revenire la garanții parțiale.
Răspunsul corect nu este întotdeauna înăsprirea fiecărui parametru. Termenii excesiv de restrictivi pot elimina beneficiul în materie de eficiență a capitalului pe care creditul a fost menit să îl creeze. Obiectivul este de a face ca pierderile așteptate, nevoile de lichiditate și compensația creditorului să fie în concordanță cu performanța observată.
Care sunt cele mai mari limite ale creditului on-chain?
Implicitul nu poate fi întotdeauna eliminat automat
Cu DeFi supracolateralizat, un contract inteligent poate lichida garanțiile eligibile atunci când se depășește un prag. În cazul creditelor negarantate sau garantate în afara lanțului de credite, recuperarea poate necesita negociere, restructurare, instanțe, garanții, servicii de administrare sau executare silită a activelor. Contractele inteligente pot automatiza cascadele de plăți; acestea nu pot garanta că un debitor aflat în dificultate are bani de plătit.
Transparența este incompletă atunci când activele și debitorii sunt în afara lanțului de tranzacționare.
Plasarea unui token de împrumut sau a unei înregistrări de plată pe un blockchain nu face ca situațiile financiare subiacente să fie automat corecte. Investitorii încă depind de inițiatori, auditori, administratori, agenți de evaluare, consilieri juridici sau alți furnizori de informații.
Lichiditatea poate fi nepotrivită
Împrumuturile private pot ajunge la scadență în luni sau ani, în timp ce deținătorii de token-uri se pot aștepta la o rambursare mai rapidă. Dacă promisiunile de lichiditate sunt mai puternice decât lichiditatea activelor subiacente, stresul poate expune neconcordanța. Evaluarea din mai 2026 a Consiliului pentru Stabilitate Financiară privind vulnerabilitățile creditului privat a evidențiat calitatea creditului debitorilor, opacitatea evaluărilor, gradul de îndatorare, concentrarea și interconexiunile ca domenii care necesită atenție. Aceste probleme nu sunt specifice creditului bazat pe blockchain.
Finanțarea prin Stablecoin adaugă un alt nivel de risc
Multe piețe de credit on-chain finanțează împrumuturi cu stablecoin-uri. Prin urmare, investitorii trebuie să evalueze atât împrumutul, cât și activul utilizat pentru finanțarea sau decontarea acestuia. Institutul BIS pentru Stabilitate Financiară a remarcat în octombrie 2025 că randamentul aferent stablecoin-urilor poate implica activități de refinanțare și de creditare DeFi și poate expune utilizatorii la riscuri care nu sunt echivalente cu depozitele bancare asigurate. Consultați rezumatul său privind randamentele aferente stablecoin-urilor .
Ce ar face din creditul on-chain un motor de creștere DeFi durabil?
Cel mai puternic argument nu este că toți debitorii ar trebui să fie liberi de garanții. Ci că infrastructura blockchain poate face ca porțiuni din acordarea creditelor, finanțare, administrare, proprietate, raportare și decontare să fie mai programabile, menținând în același timp o subscriere serioasă acolo unde este necesar din punct de vedere economic.
O creștere durabilă s-ar manifesta prin mai mult decât o creștere a TVL-ului. Există debitori fideli care rambursează datoriile pe parcursul unor cicluri complete, creditori care continuă să furnizeze capital fără subvenții nesustenabile, istoricuri transparente ale neplată și ale redresării, baze de debitori diversificate, termeni realiști de lichiditate și structuri juridice care supraviețuiesc evenimentelor de stres reale.
Reglementările vor modela, de asemenea, piața. Activitatea Consiliului pentru Stabilitate Financiară în domeniul criptoactivelor subliniază interconectarea tot mai mare dintre criptoactive, stablecoin-uri, DeFi și finanțele tradiționale. Raportul său anual pe 2025, publicat în martie 2026, a continuat să sublinieze implementarea cadrului global pentru criptoactive și stablecoin-uri.
Cum ar trebui să evaluezi o oportunitate de credit on-chain?
Începeți cu sursa de rambursare, mai degrabă decât cu rata anuală de plată (APY) anunțată. Identificați debitorul legal, ce face acesta cu capitalul și fluxul de numerar așteptat pentru a rambursa principalul și dobânda. Apoi, cartografiați protecția în jurul acelui flux de numerar.
- Confirmați dacă împrumutul este negarantat, subgarantat sau garantat cu active în afara lanțului de tranzacționare.
- Identificați cine efectuează subscrierea și ce informații primește.
- Citiți termenii împrumutului, scadența, convențiile, vechimea în muncă și prevederile privind neplata.
- Stabilește cine își asumă prima pierdere și câtă protecție se află sub poziția ta.
- Verificați concentrarea debitorilor și a sectorului.
- Înțelegeți restricțiile de retragere și dacă împrumuturile subiacente sunt suficient de lichide pentru a le susține.
- Separați dobânda debitorului de stimulentele simbolice atunci când evaluați randamentul.
- Revizuirea istoricului efectiv al rambursărilor, al restanțelor, al neplatării, al restructurărilor și al recuperărilor.
- Verificați riscurile legate de stablecoin, smart contract, oracle, bridge, custodie și guvernanță legate de expunerea la credit.
Cum știi că rezultatul este suficient de bun?
Un sistem de credit on-chain de înaltă calitate ar trebui să faciliteze auditarea deciziei investitorului, nu doar executarea acesteia. Ar trebui să poți explica de unde provine randamentul, cine datorează banii, ce se întâmplă dacă nu plătesc, cum ajung pierderile la poziția ta, când poți retrage bani și ce informații sunt vizibile independent on-chain față de cele furnizate de o parte off-chain.
Dacă aceste răspunsuri devin mai puțin clare pe măsură ce randamentele cresc, schimbați-vă abordarea: reduceți expunerea, solicitați mai multe informații, treceți la o structură mai senior sau mai bine protejată sau evitați oportunitatea. Dacă datele privind rambursările, recuperările, diversificarea și raportarea se îmbunătățesc pe parcursul mai multor cicluri de credit, încrederea poate crește treptat, în loc să fie presupusă din creșterea protocolului.
Concluzie
Creditul on-chain poate aborda una dintre constrângerile fundamentale ale DeFi: obligativitatea ca debitorii să dețină deja mai multe garanții lichide decât doresc să împrumute. Acest lucru face ca împrumuturile bazate pe credit să fie o cale plauzibilă pentru extinderea DeFi în finanțarea instituțională și a economiei reale.
Însă eliminarea garanțiilor criptografice nu elimină riscul de credit. Schimbă modul în care acest risc este evaluat, prețuit, monitorizat și recuperat. Următorul val de creștere DeFi va fi mai convingător dacă va produce înregistrări de rambursare durabile, cascade de pierderi ușor de înțeles, lichiditate realistă, subscriere credibilă și creanțe executorii - nu doar volume mai mari de împrumuturi sau randamente mai mari.
Notă privind riscul: Acest articol este educațional și nu constituie consultanță financiară sau de investiții individualizată. Creditul, monedele stabile, contractele inteligente, acordurile de custodie și activele tokenizate din lumea reală pot produce pierderi, iar performanța istorică a rambursărilor nu garantează rezultatele viitoare.









