Acasă
» Știri
»
DeFi instituțional explicat: Cum accesează Wall Street fondurile de lichiditate onchain
DeFi instituțional explicat: Cum accesează Wall Street fondurile de lichiditate onchain
DeFi instituțional nu mai este doar un experiment mental despre băncile care vor „utiliza criptomonedele” în cele din urmă. Întrebarea mai utilă pentru un nou-venit este mult mai restrânsă: cum poate un administrator de active reglementat, o bancă, un fond speculativ, o trezorerie corporativă sau un broker accesa lichiditate on-chain fără a abandona controalele pe care le impun finanțele tradiționale?
Răspunsul apare printr-un model stratificat. Instituțiile, în general, nu trimit portofele corporative nerestricționate către ferme de randament anonime. În schimb, acestea combină active financiare tokenizate, furnizori de servicii calificați sau reglementați, liste de permisiuni, custodie instituțională, decontare prin contracte inteligente și infrastructură financiară descentralizată atent selectată. În unele cazuri, componenta DeFi arată ca un market maker automat, sau AMM, în care prețurile software-ului se tranzacționează în raport cu activele grupate. În altele, arată mai degrabă ca un sistem de cerere de ofertă, sau RFQ, în care market maker-ii aprobați concurează pentru a oferi un preț înainte ca tranzacția să fie decontată online.
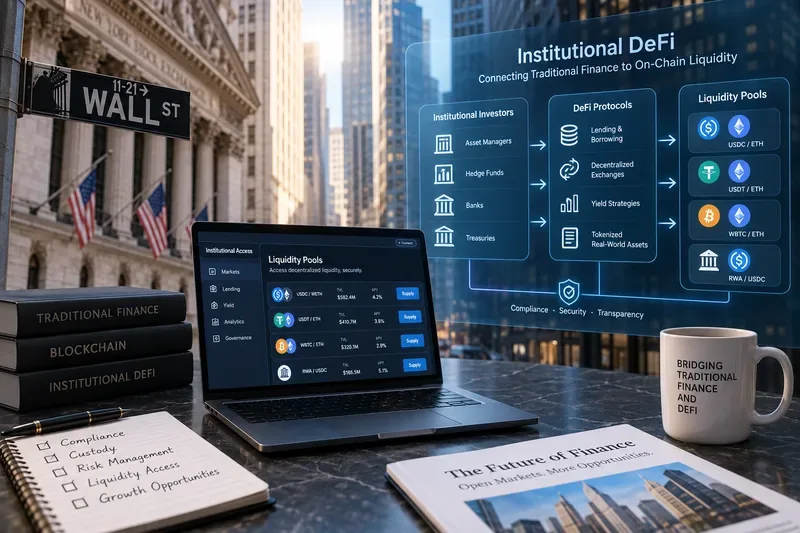
Un spațiu de lucru DeFi instituțional cu tematică Wall Street, care prezintă principala legătură între instituțiile financiare tradiționale, prin infrastructura onchain conformă, și rezervele de lichiditate.
În primul rând, înțelegeți ce înseamnă de fapt „DeFi instituțional”
Finanțele descentralizate, sau DeFi, se referă la aplicații financiare care utilizează rețele blockchain și contracte inteligente pentru a îndeplini funcții precum tranzacționare, acordare de împrumuturi, decontare, gestionarea garanțiilor și emiterea de active. Un fond de lichiditate este o rezervă de active controlată prin contracte inteligente, care poate susține tranzacționarea sau acordarea de împrumuturi fără a se baza pe un registru de comenzi convențional pentru fiecare tranzacție.
DeFi instituțional adaugă un alt nivel: participanții, activele și fluxurile de tranzacții trebuie adesea să îndeplinească cerințele privind eligibilitatea investitorilor, controalele anti-spălare a banilor, custodia, păstrarea evidențelor, verificarea sancțiunilor, limitele interne de risc și proprietatea legală. Prin urmare, sistemul rezultat poate fi descentralizat la nivelul de decontare sau al infrastructurii de piață, având în același timp puncte de control centralizate ale conformității la înscriere, custodie, transfer sau răscumpărare.
Această distincție este importantă deoarece sintagma „protocoale Wall Street” poate fi înșelătoare. Multe dintre protocoale în sine nu sunt deținute sau operate de firme de pe Wall Street. Ceea ce se schimbă este faptul că instituțiile tradiționale conectează din ce în ce mai mult produsele reglementate și fluxurile de lucru instituționale la blockchain-uri publice și șine de execuție în stil DeFi.
Ce ar trebui să pregătească un nou-venit înainte de a evalua DeFi instituțional?
Înainte de a ne concentra asupra randamentelor principale, este util să împărțim setul de active în cinci întrebări. În primul rând, care este activul subiacent? În al doilea rând, cine are dreptul legal să îl dețină sau să îl răscumpere? În al treilea rând, unde este deținută custodia? În al patrulea rând, ce contracte inteligente sau locuri de tranzacționare sunt utilizate? În al cincilea rând, ce se întâmplă dacă blockchain-ul, emitentul, custodele, creatorul de piață sau procesul de răscumpărare eșuează?
Strat
Întrebare de pus
De ce contează
Activ
Este tokenul o stablecoin, o acțiune de fond, un token garantat de Trezorerie, un token de depozit sau o altă creanță?
Drepturile legale și economice ale token-ului depind de structura sa.
Eligibilitate
Accesul este fără permisiune, limitat la investitori calificați sau restricționat la portofele aprobate?
Produsele instituționale folosesc frecvent liste de permisiuni pentru onboarding și portofel electronic.
Custodie
Cine controlează cheile private sau contul de active recunoscut legal?
Riscul operațional poate diferi foarte mult între custodia proprie și custodia de către o terță parte.
Lichiditate
Tranzacționarea are loc într-un pool AMM, prin intermediul market makerilor RFQ sau prin generare directă de oferte și răscumpărare?
Fiecare rută are caracteristici diferite de preț, profunzime și execuție.
Așezare
Tranzacția se decontează atomic onchain, offchain sau printr-un proces hibrid?
Proiectarea decontării determină riscul contrapărții și riscul de sincronizare.
Cum ating instituțiile lichiditatea onchain
1. Tokenizează un activ financiar familiar
Primul pas nu este adesea „cumpărarea de criptomonede”, ci plasarea unui instrument financiar familiar într-o formă compatibilă cu blockchain. Fondurile pieței monetare tokenizate și produsele Trezoreriei SUA tokenizate sunt exemple importante, deoarece oferă instituțiilor un activ on-chain cu o expunere subiacentă recognoscibilă.
În august 2026, BlackRock a anunțat acces tokenizat la anumite clase de acțiuni ale fondurilor pieței monetare Institutional Cash Series din Europa, utilizând Kinexys de la platforma de tokenizare a activelor a JP Morgan, cu tokenuri digitale emise pe Ethereum pentru investitorii eligibili. Anunțul oficial descrie acestea ca reprezentări digitale ale strategiilor existente ale fondurilor pieței monetare reglementate, mai degrabă decât ca un înlocuitor pentru structura juridică subiacentă. Consultați anunțul BlackRock privind fondurile instituționale în numerar tokenizate .
2. Restricționarea accesului acolo unde reglementările sau termenii produsului o impun
Blockchain-urile publice sunt deschise pentru observare, dar asta nu înseamnă că fiecare activ instituțional este deschis fiecărui portofel. Un contract de token sau un agent de transfer poate restricționa cine poate deține sau transfera un token. Un front-end poate solicita verificări de identitate. O piață poate, de asemenea, limita contrapărțile la instituțiile aprobate.
Un exemplu clar pentru 2026 este integrarea dintre Securitize și Uniswap Labs pentru fondul BUIDL al BlackRock. Securitize a declarat că investitorii BUIDL participanți sunt precalificați și incluși pe lista albă, în timp ce tranzacționarea utilizează cadrul RFQ al UniswapX pentru a solicita cotații competitive de la abonații aprobați. Decontarea poate avea loc apoi atomic onchain. Anunțul principal este disponibil în versiunea de integrare BUIDL și UniswapX a Securitize .
Acesta este un model important pe care începătorii trebuie să îl recunoască: tranzacția blockchain poate fi descentralizată și programabilă, dar accesul la activ și la contrapărți poate fi în continuare permis.
3. Folosește sisteme RFQ, pool-uri sau rute directe de tip „mint-and-redeem”
Lichiditatea instituțională nu trebuie să provină de la un singur AMM public gigantic. Există cel puțin trei căi practice.
Fonduri de lichiditate AMM: activele se află într-un contract inteligent, iar o funcție de stabilire a prețurilor determină swap-urile. Instituțiile pot utiliza aceste fonduri atunci când activul este liber transferabil, iar fondul are o profunzime acceptabilă.
Lichiditatea cererii de cotații (RFQ): creatorii de piață aprobați trimit cotații pentru o anumită tranzacție. Acest lucru poate reduce scurgerile de informații și poate potrivi ordinele mari sau sensibile din punct de vedere al conformității mai bine decât simpla traversare a unui grup public.
Lichiditate primară prin emitere și răscumpărare: investitorii schimbă numerar sau monede stabile pentru acțiuni de fond tokenizate sau răscumpără tokenul înapoi în structura subiacentă. Acest lucru poate ancora prețurile pe piața secundară atunci când procesul este rapid și fiabil.
Inițiativa Nexus a Ondo ilustrează a treia cale. Ondo descrie Nexus ca o infrastructură menită să ofere lichiditate instantanee pentru produsele de trezorerie tokenizate de terți, utilizând în același timp capacitățile de generare și răscumpărare ale OUSG și activele de la mai mulți manageri majori. Consultați introducerea oficială a Ondo pentru Nexus .
4. Mențineți fluxurile de lucru legate de custodie și garanții compatibile cu controalele instituționale
O bancă sau un administrator de active nu poate, de obicei, să trateze managementul cheilor ca pe o idee ulterioară. Prin urmare, DeFi instituțional separă adesea tranzacționarea de custodie. Activul poate rămâne la un custode reglementat, în timp ce un loc de tranzacționare îl recunoaște drept garanție.
În aprilie 2026, OKX, BlackRock și Standard Chartered au anunțat un cadru în care clienții instituționali eligibili puteau utiliza BUIDL drept garanție în timp ce activul rămânea în custodie în afara bursei la Standard Chartered. Acesta nu este un fond de lichiditate în sensul restrâns al AMM, dar arată modelul instituțional mai larg: activele tokenizate devin utilizabile în fluxurile de lucru de tranzacționare digitală fără a obliga firmele să mute activul într-un portofel de bursă. Detaliile se găsesc în comunicatul oficial Securitize privind cadrul de garanții .
5. Stabilirea onchain-ului și reconcilierea cu înregistrările tradiționale
Atractivitatea decontării prin blockchain constă în faptul că transferul de active și plata pot fi coordonate prin software. Decontarea atomică înseamnă că ambele etape se finalizează simultan sau niciuna nu se finalizează, reducând fereastra în care o parte a livrat, în timp ce cealaltă nu. Însă instituțiile au în continuare nevoie de contabilitate, înregistrări legale de proprietate, acțiuni corporative, raportare fiscală și registre interne pentru a rămâne sincronizate cu starea blockchain-ului.
De aceea, DeFi instituțional este cel mai bine văzut ca o punte, mai degrabă decât ca un înlocuitor complet pentru infrastructura tradițională a pieței. Proiectul Guardian, condus de Autoritatea Monetară din Singapore, a inclus instituții financiare care testează obligațiuni tokenizate, depozite, fonduri, valută, împrumuturi garantate, credite și lichiditate pe piața secundară. Lista participanților și a cazurilor de utilizare poate fi consultată în anexa participanților la Proiectul Guardian a Autorității Monetare din Singapore .
Ce poate merge prost?
Prima greșeală frecventă este presupunerea că un activ tokenizat este identic din punct de vedere economic cu activul denumit pe ecran. Investitorii trebuie să verifice dreptul legal, drepturile de răscumpărare, restricțiile de transfer și cine menține înregistrarea autorizată a proprietății.
A doua greșeală este concentrarea doar pe randamentul procentual anual cotat. Randamentele instituționale pot fi compensate de riscul contractelor inteligente, fragmentarea lichidității, spread-urile market-maker-ilor, comisioanele de custodie, riscul de punte, întârzierile de răscumpărare sau modificările randamentului activelor subiacente ale Trezoreriei sau ale pieței monetare.
A treia greșeală este tratarea „onchain” ca sinonim pentru „fără permisiune”. După cum arată exemplul BUIDL, o tranzacție onchain poate implica deținători de pe lista albă și creatori de piață aprobați. Un produs poate utiliza decontarea publică pe blockchain, în timp ce accesul rămâne strict controlat.
A patra greșeală este confuzia dintre lichiditatea secundară și răscumpărarea garantată. Un token poate fi tranzacționat într-un pool sau prin intermediul market makerilor, dar aceste locuri pot deveni superficiale în perioadele de stres. Drepturile de răscumpărare primară, momentul și condițiile aferente contează în continuare.
În cele din urmă, nu presupuneți că tehnologia standardizează reglementările între jurisdicții. Produsele DeFi instituționale pot avea reguli de eligibilitate, restricții de transfer, dezvăluiri și tratament juridic diferite, în funcție de investitor și locație. Documentația oficială a produsului ar trebui să aibă prioritate față de rezumatele de pe rețelele sociale sau etichetele tablourilor de bord.
Cum să verifici dacă înțelegi o structură DeFi instituțională
Un autotest util este să explicați întreaga tranzacție fără a utiliza expresii vagi, cum ar fi „blockchain-ul se ocupă de asta”. Ar trebui să puteți identifica investitorul, emitentul sau fondul de token-uri, custodele, contractul inteligent, creatorul de piață sau fondul de lichiditate, activul de decontare și ruta de răscumpărare.
Apoi, întrebați-vă ce se întâmplă în patru cazuri de eșec: protocolul DeFi se întrerupe, creatorul de piață dispare, custodele devine indisponibil sau răscumpărările sunt limitate temporar. Dacă nu puteți urmări cine controlează activul și ce mecanism legal sau tehnic se aplică în fiecare caz, nu aveți încă suficiente informații pentru a evalua structura.
Aceasta este lecția centrală a DeFi instituțională în 2026. Wall Street nu se limitează la a turna bani în rezerve anonime de lichiditate. Modelul mai durabil este o conexiune controlată între produsele financiare reglementate și piețele programabile onchain: activele tokenizate intră în portofele aprobate, lichiditatea este obținută prin rezerve sau rețele RFQ, custodia este separată acolo unde este necesar, iar decontarea utilizează șine blockchain, în timp ce conformitatea și proprietatea legală rămân explicite.
Data informațiilor: septembrie 2026. Disponibilitatea produsului, jurisdicțiile eligibile, contrapărțile, randamentele și configurațiile protocoalelor se pot modifica. Acest articol este educațional și nu constituie consultanță în investiții, juridică sau fiscală.