Acasă
» Știri
»
Randament real vs. randament inflaționist: Cum să găsești randamente DeFi sustenabile
Randament real vs. randament inflaționist: Cum să găsești randamente DeFi sustenabile
Cercetare verificată: 15 septembrie 2026. „Randamentul real” este una dintre cele mai utile idei în DeFi, dar este și una dintre cele mai ușor de folosit greșit etichete. Un randament poate proveni dintr-o activitate economică reală și poate fi totuși riscant. Un randament bazat pe emisii de token-uri poate fi temporar, dar rațional. Iar un APY principal poate combina ambele în același timp. Întrebarea practică nu este dacă un protocol folosește sintagma „ randament real ”; ci dacă puteți urmări randamentul până la o sursă durabilă de valoare, puteți înțelege cine îl plătește și puteți estima ce se întâmplă atunci când se schimbă stimulentele sau condițiile pieței.
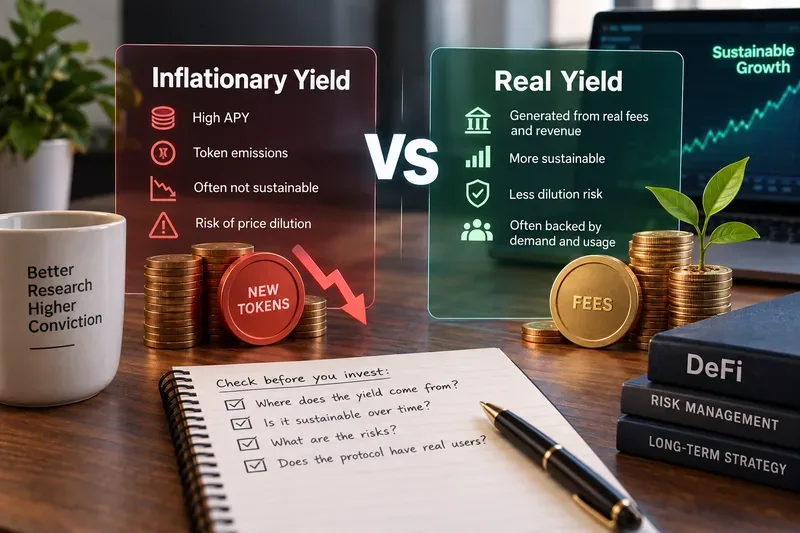
O comparație conceptuală a două surse de randament. Randamentul garantat cu venituri poate fi mai durabil decât emisiile simbolice, dar niciuna dintre părți nu prezintă automat risc scăzut sau este garantată.
Randament real vs. randament inflaționist: distincția practică
În utilizarea obișnuită a DeFi, randamentul real înseamnă de obicei randamente finanțate în principal de activitatea economică: dobânda debitorului, comisioane de tranzacționare, recompense de staking, comisioane de lichidare sau împrumut sau alte surse asemănătoare fluxului de numerar. Randamentul inflaționist înseamnă de obicei randamente finanțate în principal de token-uri nou emise sau finanțate din trezorerie, distribuite ca stimulente.
Ce se verifică: protocoalele majore documentează direct aceste mecanisme diferite. Furnizorii Aave câștigă dobânzi care se modifică odată cu utilizarea împrumuturilor. Randamentele din staking-ul Lido provin din recompensele Ethereum la nivelul de consens și la nivelul de execuție, net de taxele de protocol. GMX documentează taxele de protocol din tranzacționare, lichidări, împrumuturi și swap-uri. Documentația DAO a Curve descrie explicit inflația CRV distribuită prin indicatori. Acțiune: înainte de a analiza APY, identificați sursa exactă la nivel de contract sau de protocol a fiecărei componente de recompensă.
Depinde de context: cuvântul „real” nu este un standard contabil, iar protocoalele nu calculează toate veniturile, comisioanele sau câștigurile distribuibile în același mod. Un randament poate fi parțial garantat cu comisioane și parțial subvenționat. Acțiune: tratați „randamentul real” ca pe o ipoteză de verificat, nu ca pe o certificare.
Concepție greșită 1: „Randamentul real înseamnă randament sigur”
Acest lucru este fals. Un randament garantat cu venituri te poate expune în continuare la eșecuri ale contractelor inteligente, erori Oracle, schimbări de guvernanță, șocuri de lichiditate, datorii neperformante, risc de punte, depeg-uri de la stablecoin-uri, reduceri drastice, pierderi ale market maker-ilor sau volatilitate a prețului token-urilor.
Aave este un exemplu clar al motivului pentru care sursa de rentabilitate și riscul de capital trebuie analizate separat. Furnizorii câștigă dobânzi de la debitori, iar ratele se modifică pe măsură ce utilizarea se modifică. Acest lucru este justificat din punct de vedere economic, dar furnizorii încă depind de mecanismele de garanție, oracol, lichidare și lichiditate ale sistemului de creditare. Ghidul oficial al Aave explică faptul că ratele de aprovizionare variază în funcție de utilizare, mai degrabă decât să fie fixe. Consultați documentația de aprovizionare a Aave .
Lido oferă un alt caz util. DAE-ul său pentru staking se bazează pe recompensele la nivelul de consens Ethereum și la nivelul de execuție, iar Lido afirmă în prezent că DAE-ul utilizatorului este DAE-ul protocolului după taxa de protocol. Documentația menționează, de asemenea, că DAE-ul este doar o estimare curentă, nu o prognoză. Consultați documentația de staking a Lido . Acțiune: după confirmarea sursei randamentului, întocmiți o listă separată a riscurilor de pierdere de capital. Nu folosiți niciodată „randamentul real” ca înlocuitor pentru analiza riscurilor.
Concepție greșită 2: „Emisiile de tokenuri reprezintă un randament fals și, prin urmare, întotdeauna rele”
Este prea simplist. Stimulentele bazate pe tokenuri pot servi unui scop real: atragerea de lichiditate, compensarea participanților pentru riscul de securitate, atragerea debitorilor sau furnizorilor sau direcționarea lichidității către piețele pe care protocolul dorește să le dezvolte.
Sistemul Umbrella al Aave demonstrează această distincție. Participanții pot câștiga randamentul normal al aprovizionării Aave și stimulente suplimentare de siguranță pentru acceptarea expunerii la reducerea costurilor. Aave afirmă că emisiile de recompensă se pot ajusta în funcție de nivelurile țintă de lichiditate, în timp ce guvernanța controlează parametrii și token-urile de recompensă. Cu alte cuvinte, o recompensă emisă poate fi o compensație pentru un serviciu real, chiar dacă plata în sine provine din stimulente de token-uri. Consultați documentația Aave privind stimulentele de siguranță .
Curve oferă un exemplu și mai clar de stimulente inflaționiste. Documentația sa DAO descrie inflația CRV distribuită utilizatorilor conform măsurătorilor. Aceasta nu face ca sistemul să fie lipsit de sens; înseamnă că o parte din randamentul furnizorului de lichiditate trebuie evaluată ca emitere de token-uri, mai degrabă decât ca flux de numerar al protocolului. Consultați documentația tehnică DAO a Curve . Acțiune: întrebați ce comportament economic aduc emisiile, cât timp poate continua bugetul și care ar fi randamentul dvs. dacă token-ul de stimulare ar scădea brusc în preț.
Cele patru categorii din spatele majorității APY-urilor DeFi
Sursă de randament
Cine plătește efectiv?
Întrebare tipică despre sustenabilitate
Dobânda împrumutatului
Împrumutații care utilizează capital
Este cererea de împrumut organică și ce se întâmplă când utilizarea scade?
Taxe de tranzacționare sau de protocol
Traderi și alți utilizatori de protocol
Sunt taxele recurente și sunt acestea efectiv distribuite către poziția dumneavoastră?
Recompense pentru staking nativ
Emiterea de blockchain plus recompense legate de tranzacții
Care este randamentul net după costurile de validare, reducerea drastică și cele de protocol?
Stimulente pentru tokenuri
Trezorerie, rezervă sau emisiune nouă de tokenuri
Cât de mare este bugetul de stimulare rămas și diluția?
O singură fermă poate combina mai multe categorii. De exemplu, o poziție de creditare poate câștiga dobânzi de la împrumutat plus un stimulent de tip token de guvernanță. Un fond de lichiditate poate câștiga comisioane swap plus emisii. Acțiune: împărțiți APY-ul afișat în componente în loc să evaluați numărul combinat.
Cum se calculează un randament mai semnificativ
Un punct de plecare util este:
Randament economic ≈ venituri din comisioane/dobânzi/mizări − comisioane de protocol − pierderi operaționale așteptate
Aceasta nu este o formulă contabilă universală; protocoale diferite expun date și riscuri diferite. Ideea este să nu mai tratăm un singur ANY ca un singur randament omogen.
Să presupunem că un pool afișează o rată anuală de profit (APY) de 18%. Dacă 5 puncte procentuale provin din comisioanele de tranzacționare și 13 puncte provin dintr-un token de recompensă, întrebarea privind sustenabilitatea este foarte diferită de cea a unui pool care câștigă 18% în întregime din cererea recurentă de la împrumutat sau din tranzacționare. Dacă token-ul de recompensă pierde 70% din valoare, randamentul stimulativ realizat poate fi mult sub estimarea din tabloul de bord. Acțiune: înregistrați randamentul în activul care vă interesează cu adevărat, nu doar în numărul de token-uri de recompensă distribuite.
Concepția greșită 3: „Comisioanele de protocol sunt egale cu randamentul deținătorului”
Nu neapărat. Un protocol poate genera comisioane fără a le trimite pe toate către furnizorii de lichiditate sau către cei care dețin tokenuri. Comisioanele pot fi folosite pentru deținători, furnizori de oracole, dezvoltatori, mecanisme de asigurare, o trezorerie DAO, furnizori de lichiditate sau răscumpărări de tokenuri.
GMX ilustrează de ce este importantă această distincție. Documentația sa actuală precizează că staking-ul GMX generează un comision din comisioanele de protocol și că 27% din anumite comisioane din tranzacționarea cu efect de levier, lichidări, împrumuturi și swap-uri sunt utilizate pentru a răscumpăra GMX. Aceeași documentație menționează în prezent că distribuția GMX răscumpărate este suspendată, iar recompensele se acumulează în Trezorerie până când este îndeplinită condiția de distribuție declarată. Consultați documentația actuală a GMX privind recompensele și documentația token-ului GMX .
Acțiune: urmăriți banii de la plata utilizatorului către portofelul dvs. Nu considerați veniturile brute din protocol drept randament, cu excepția cazului în care mecanismul de distribuție le alocă efectiv poziției dvs.
Concepția greșită 4: „Un APY mai mare înseamnă o oportunitate mai bună”
APY este o rată, nu un scor de calitate. Nu spune nimic în sine despre riscul contractelor inteligente, profunzimea lichidității, diluarea token-urilor, blocări, efect de levier, trageri sau probabilitatea ca rata să persiste.
În cazul creditării, ratele mari pot semnala pur și simplu o lichiditate insuficientă sau o cerere neobișnuit de puternică de împrumuturi. Aave leagă în mod explicit ratele furnizorilor de utilizare. În cazul mizării, randamentele pot varia în funcție de condițiile rețelei. Lido observă că recompensele la nivelul de execuție includ comisioane de prioritate și MEV, ambele putând varia în funcție de activitatea rețelei. Acțiune: comparați randamentul împreună cu mecanismul care determină creșterea ratei. O creștere bruscă a ratei poate indica oportunitate, stres sau ambele.
Un test cu șase întrebări pentru randamentele sustenabile ale DeFi
De unde provine fiecare punct procentual? Dobânzi separate, comisioane de tranzacționare, recompense pentru mize, emisii și bonusuri unice.
Cine plătește? Identificați împrumutatul, traderul, rețeaua, trezoreria sau cumpărătorul de tokenuri noi care finanțează economic randamentul.
Ar exista randamentul fără stimulente? Calculați randamentul de bază după eliminarea emisiilor de token-uri de recompensă.
Este activitatea de bază repetabilă? Căutați o cerere susținută de împrumuturi, tranzacționare, mize sau servicii, mai degrabă decât o campanie scurtă.
Ce pierderi pot depăși randamentul? Includ pierderi temporare, datorii neperformante, lichidare, reducere drastică, depeg-ul stablecoin, deprecierea token-urilor și eșecul contractelor inteligente.
Poți ieși când teza se schimbă? Verifică lichiditatea, cozile de retragere, perioadele de așteptare, perioadele de blocare, dependența de punte și regulile de răscumpărare.
Dacă nu puteți răspunde la primele trei întrebări din documentația oficială sau din datele din lanț, APY-ul nu este încă suficient de ușor de înțeles pentru a fi considerat sustenabil. Acțiune: amânați alocarea de capital până când fluxul de recompense poate fi explicat într-un limbaj simplu.
Exemple de randament real: ce este de fapt verificabil?
Împrumuturi Aave
Verificat: interesul furnizorului este determinat de utilizarea împrumuturilor și de parametrii protocolului. Depinde de context: o piață poate oferi și stimulente suplimentare, care ar trebui separate de dobânda de bază. Necunoscut doar din DAE: dacă cererea viitoare de împrumuturi va menține rata aproape de nivelul actual. Acțiune: comparați DAE de bază pentru ofertă cu orice DAE suplimentară pentru recompensă și monitorizați utilizarea.
Miza Lido
Verificat: recompensele provin din activitatea validatorului Ethereum, inclusiv recompense consensuale și componente la nivelul de execuție, cum ar fi taxele de prioritate și MEV, cu aplicarea unui comision de protocol. Lido documentează în prezent un comision de protocol de 10% pentru recompensele de staking, care poate fi modificat prin guvernanța DAO. Depinde de context: DAE realizat se modifică în funcție de condițiile validatorului și ale rețelei. Acțiune: utilizați DAE curent ca estimare, nu ca o rată forward garantată.
Recompense garantate cu comisioane GMX
Verificat: GMX documentează generarea de comisioane din activitatea legată de tranzacționare și o alocare de răscumpărare de token-uri. Depinde de context: veniturile din comisioane cresc și scad odată cu activitatea de tranzacționare, iar mecanismele actuale de distribuție se pot schimba prin guvernanță. Acțiune: verificați starea actuală a distribuției recompenselor, în loc să presupuneți că tokenomica istorică se aplică în continuare.
Stimulente pentru ecartamentul curbei
Verificat: Inflația CRV a fost direcționată în mod tradițional prin intermediul unor indicatori către furnizorii de lichiditate. Depinde de context: LP-urile pot câștiga și comisioane de tranzacționare, astfel încât randamentul total poate conține atât componente garantate cu comisioane, cât și componente inflaționiste. Acțiune: separați DAE a comisioanelor de fonduri proprii de CRV sau de alte DAE stimulative înainte de a compara fondurile proprii.
Semnalele de alarmă care indică faptul că un APY ar putea fi dependent de subvenții
Documentația pune accentul pe recompense, dar nu explică cine plătește pentru activitatea subiacentă.
Cea mai mare parte a APY-ului afișat este plătită în token-ul propriu al protocolului.
Rata scade dramatic atunci când prețul simbolic sau emisiile stimulative scad.
Lichiditatea există în principal deoarece utilizatorii cultivă emisii, în loc să utilizeze produsul.
Taxele de protocol sunt mici în comparație cu recompensele simbolice distribuite.
Graficele de recompense depind de suplimente repetate ale trezoreriei sau de extinderi ale guvernanței.
Nu există o distincție clară între comisioanele brute, veniturile din protocol și veniturile deținătorilor distribuibile.
Niciuna dintre acestea nu reprezintă o descalificare automată. Acestea sunt îndemnuri pentru o analiză mai aprofundată. Acțiune: estimați „rata anuală anuală fără subvenții” și decideți dacă veți menține în continuare poziția la acea rată.
Ce nu se poate ști dintr-un tablou de bord al randamentului
Un tablou de bord nu vă poate spune dacă volumul tranzacțiilor viitoare va rămâne ridicat, dacă guvernanța va modifica comisioanele, dacă un token de recompensă își va păstra prețul, dacă un contract inteligent va suferi o vulnerabilitate sau dacă lichiditatea va rămâne substanțială în timpul stresului pieței. Nici măcar contractele auditate nu fac să dispară aceste incertitudini.
Acțiune: combinați documentația protocolului cu activitatea actuală on-chain, programele de aprovizionare cu token-uri, propunerile de guvernanță, riscul contractual și lichiditatea de ieșire. Tratați APY-ul viitor ca fiind incert, cu excepția cazului în care protocolul fixează în mod explicit o rată și înțelegeți cum este finanțată acea promisiune fixă.
Concluzie: randamentul sustenabil începe cu un plătitor trasabil
Cea mai utilă modalitate de a compara randamentul real și randamentul inflaționist nu este să ne întrebăm care etichetă sună mai bine. Întrebați-vă ce activitate economică generează randamentul și dacă acea activitate poate continua fără a oferi în mod continuu mai multe stimulente.
Dobânzile debitorilor, comisioanele de tranzacționare și recompensele validatorilor pot fi mai durabile, deoarece provin din activitatea utilizatorilor sau a rețelei, dar fluctuează și comportă riscuri. Emisiile de tokenuri pot fi utile atunci când plătesc pentru lichiditate, securitate sau creștere, dar ar trebui analizate ca o subvenție cu un buget și un cost de diluție. Multe poziții DeFi combină ambele.
Cel mai puternic obicei este simplu: descompuneți APY-ul, identificați plătitorul, eliminați stimulentele temporare, estimați randamentul de bază rămas și apoi comparați acel randament cu riscurile necesare pentru a-l obține. Randamentele DeFi sustenabile nu sunt definite de cel mai mare număr de pe ecran; acestea sunt definite de faptul dacă fluxul de numerar subiacent și economia ajustată la risc mai au sens atunci când recompensele promoționale dispar.