Главная
» Знания
»
Полное руководство по созданию долгосрочного криптоинвестиционного портфеля.
Полное руководство по созданию долгосрочного криптоинвестиционного портфеля.
Долгосрочный портфель криптовалютных активов — это не список монет, выбранных один раз и забытых. Это система управления рисками: определите, какой уровень потерь вы можете выдержать, назначьте каждому активу четкую роль, покупайте в соответствии с правилами, защитите доступ, ведите учет и регулярно пересматривайте план. Приведенная ниже схема носит образовательный характер, а не является индивидуальной инвестиционной или налоговой консультацией. Криптовалютные активы могут существенно потерять в цене, и ни один метод распределения или хранения не гарантирует прибыль или не предотвращает потери.
Данное руководство написано для читателей из США и отражает официальные рекомендации, проверенные 16 сентября 2026 года. Правила, доступность продуктов, налоги и защита платформ могут меняться. Актуальную информацию о налогообложении см. в руководстве IRS по цифровым активам . Для получения информации о рисках для инвесторов и условиях хранения ознакомьтесь с бюллетенем SEC по хранению криптоактивов .
Каковы должны быть цели долгосрочного криптопортфеля?
Цель состоит не в том, чтобы предсказать следующий выигрышный токен. Задача — создать портфель, который останется понятным, когда цены упадут, заголовки станут эмоциональными или торговая платформа изменит свои правила. Работоспособный план отвечает на пять вопросов перед первой покупкой:
Каков инвестиционный горизонт?
Какова доля общего баланса домохозяйства, подверженного влиянию криптовалют?
Какую функцию выполняет каждый актив?
Где хранятся активы, и как будет восстановлен доступ к ним?
Какое событие заставило бы вас меньше покупать, продавать или перестать пользоваться услугой?
Начните с денег, которые действительно рассчитаны на долгосрочную перспективу. Резервный фонд на случай чрезвычайных ситуаций, краткосрочные счета, высокопроцентные долги и необходимое страхование не должны зависеть от нестабильной позиции в цифровых активах. Комиссия по ценным бумагам и биржам (SEC) заявляет, что инвестиции в криптоактивы могут быть исключительно рискованными, и инвесторам следует рассматривать только те средства, которые они могут позволить себе полностью потерять. Это полезное ограничение на уровне портфеля, а не прогноз относительно какой-либо конкретной криптовалюты.
Действие: Напишите одно предложение, указав временной горизонт и одну границу максимальных потерь для части сделки, связанной с криптовалютой. Если написать хотя бы одно предложение невозможно, отложите покупку и сначала уточните семейный бюджет.
Какова должна быть доля криптовалюты в общем инвестиционном портфеле?
Не существует официального процента, подходящего для всех. Подходящая сумма зависит от стабильности дохода, наличия сбережений на случай непредвиденных обстоятельств, долгов, других инвестиций, иждивенцев, временного горизонта и готовности к значительным инвестициям. Человек с диверсифицированным пенсионным планом и сформированным резервным фондом сталкивается с иным решением, чем человек, которому деньги могут понадобиться в следующем году.
Используйте ограничение на уровне портфеля, а не позволяйте каждой новой покупке токенов принимать за вас решение. Определите максимальное значение всех криптовалютных активов как долю инвестируемых активов, а затем проверьте, что произойдет, если эта доля резко упадет. Ограничение должно включать прямые инвестиции и, где это уместно, инвестиции через фонды, льготы от работодателя, кредитные соглашения или другие продукты. Не берите кредиты для достижения ограничения: использование заемных средств может превратить падение рынка в вынужденную продажу или проблему с задолженностью.
Действие: Зафиксируйте лимит в долларах и в процентах, указав, распространяется ли он на все кошельки и счета. Назначьте дату для его пересмотра, вместо того чтобы менять его после роста цен или паники.
Таблица распределения средств в формате электронной таблицы позволяет отделить криптовалютный бюджет от остального портфеля домохозяйства еще до выбора какого-либо актива.
Как следует организовать владение активами?
Организуйте активы по назначению, а не по количеству тикеров. Простая структура поможет вам решить, что именно следует исследовать и что делать, если тот или иной актив больше не подходит.
Роль в управлении портфелем
Цель
Вопросы, на которые нужно ответить
Основной
Более долгосрочная перспектива инвестирования в активы, которые вы лучше всего понимаете.
В чём заключается тезис, что может его опровергнуть и почему он заслуживает наибольшего внимания?
Спутник
Меньшие по размеру, но более неопределенные идеи
Какие доказательства подтверждают целесообразность данного варианта использования, и какой предел потерь не позволяет одной идее доминировать?
Оперативный резерв
Наличные для оплаты сборов, переводов или запланированных покупок.
Сможет ли эта сумма покрыть ожидаемый объем продаж, не вынуждая покупателя совершать сделку?
Спекулятивный или доходный рукав
Дополнительный риск, включающий риски, связанные с платформой, смарт-контрактами, ликвидностью или контрагентом.
Стоит ли дополнительная прибыль дополнительных рисков, и можно ли потерять позицию, не навредив плану?
«Базовый» не означает гарантированный, поддерживаемый государством или подходящий для каждого инвестора. Это лишь означает, что актив играет определенную роль в вашем собственном плане. Комиссия по ценным бумагам и биржам (SEC) отмечает, что криптоактивы значительно различаются и могут представлять разные преимущества и риски. Не следует рассматривать известное имя, большую рыночную капитализацию или длительную историю торгов как доказательство безопасности актива.
Действие: Перед покупкой каждой потенциальной позиции определите её роль, сформулируйте тезис в одном абзаце и укажите максимальный размер позиции. Если вы не можете объяснить роль без повторения прогноза цены, классифицируйте идею как непроверенную.
Что следует изучить перед покупкой?
Используйте повторяющийся контрольный список. Это гораздо полезнее, чем пытаться составить идеальный рейтинг монет.
Назначение и фактическое использование: Какую проблему решает сеть или ресурс? Кто использует его сегодня, и какие существуют доказательства, помимо рекламных текстов?
Безопасность и функционирование: Как сеть достигает соглашений, и какие сбои могут прервать доступ или расчеты?
Предложение и стимулы: Как выпускаются, разблокируются, распределяются или концентрируются новые паи? Проверяйте основную документацию и раскрытую информацию, а не предполагайте, что фиксированное предложение является единственным релевантным фактом.
Ликвидность и структура рынка: сможете ли вы купить или продать с разумным спредом, учитывая объем ваших инвестиций? Низкая ликвидность может иметь большее значение, чем заявленная цена.
Управление и концентрация: кто может изменять важные параметры и насколько проект зависит от небольшой группы?
Доступ и хранение: Какие надежные сервисы поддерживают внесение, снятие и возврат средств? Технически ценный актив нецелесообразен, если к нему невозможно безопасно получить доступ.
Правовые и налоговые последствия: Какая юрисдикция к вам применима, и может ли сделка повлечь за собой обязательства по отчетности?
Действие: Сохраните основную документацию проекта, информацию о предложении токенов, а также страницы платформы с комиссиями и выводом средств, указав дату их проверки. Если заявку не удается подтвердить, отметьте ее как неизвестную, вместо того чтобы заполнять пробел оптимизмом.
Как можно совершать покупки, руководствуясь дисциплиной?
Выберите процесс, который снизит вероятность принятия всего решения во время резкого движения рынка. Некоторые долгосрочные инвесторы используют плановые взносы, иногда называемые усреднением долларовой стоимости, чтобы распределить покупки во времени. Это может снизить давление, связанное со сроками, но не устраняет волатильность, не гарантирует более низкую среднюю цену и не защищает от неудачного выбора актива. И разовая покупка, и плановые покупки несут в себе рыночный риск.
Перед пополнением счета сравните торговый спред, указанные комиссии, правила вывода средств, поддерживаемые сети, требования к идентификации и процесс обслуживания клиентов. Убедитесь, что вы понимаете, покупаете ли вы сам актив или продукт, который обеспечивает экономическую зависимость от него. Не следует предполагать, что простота использования приложения означает защиту актива. FINRA отмечает, что криптоплатформы и кошельки могут быть взломаны или выйти из строя, и потребители могут потерять деньги.
Сделайте процесс скучным: используйте письменный график взносов, избегайте заимствований, не гонитесь за изменением цены и делайте паузу, когда провайдер просит вас обойти стандартные средства контроля безопасности. Тестовый перевод небольшой суммы может проверить адрес и сеть перед более крупным переводом, но это не является доказательством платежеспособности или доступности платформы.
Действие: Создайте контрольный список перед покупкой, указав сумму, актив, сеть, общую сумму комиссий, пункт назначения и причину покупки. Не нажимайте кнопку «Подтвердить», пока каждое поле не будет очищено.
Какой вариант хранения подходит для данного актива?
Вопрос хранения активов решается отдельно от выбора активов. Комиссия по ценным бумагам и биржам (SEC) поясняет, что криптокошелек, как правило, хранит закрытые ключи, необходимые для доступа к активам; он не хранит активы так же, как физический кошелек хранит наличные деньги. Потеря или раскрытие закрытого ключа может означать потерю доступа.
Вариант
Практическое преимущество
Главный компромисс
Обмен или хранение третьей стороной
Удобная покупка, продажа и восстановление аккаунта.
Риски, связанные с платформой, выводом средств, неплатежеспособностью, киберрисками и политикой компании; вы полагаетесь на механизмы контроля, предоставляемые поставщиком услуг.
Горячий кошелек
Быстрый доступ к транзакциям
Подключение к интернету повышает риск фишинга, вредоносного ПО и кражи ключей.
Холодный или аппаратный кошелек
Приватные ключи могут оставаться в автономном режиме для менее частого использования.
Расширение обязанностей по настройке, резервному копированию, предотвращению потери устройств и проверке транзакций.
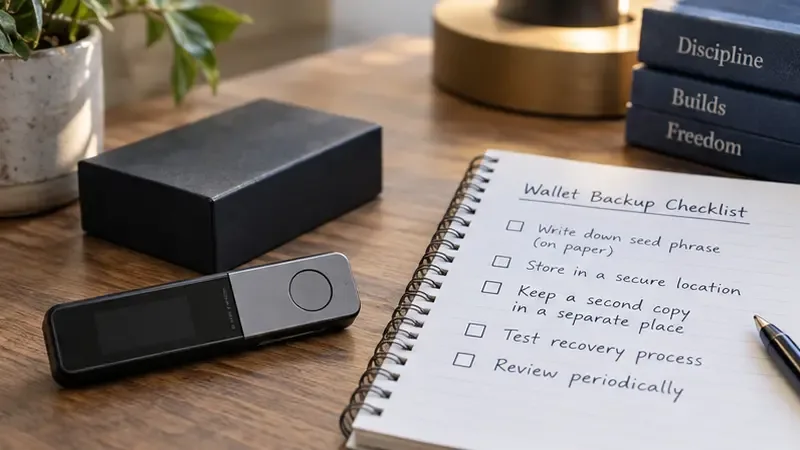
Аппаратный кошелек лежит рядом с типовым контрольным списком резервного копирования, иллюстрируя необходимость принятия отдельных решений по хранению активов для долгосрочного владения.
При самостоятельном хранении средств создавайте резервные копии в автономном режиме, храните информацию для восстановления в недоступном для камер и облачных заметок месте и никогда не сообщайте фразу восстановления сотрудникам службы поддержки или веб-сайту. При хранении средств третьими лицами включите надежную защиту учетной записи, используйте уникальный пароль, проверьте настройки вывода средств и разберитесь, что произойдет, если доступ будет ограничен. Рассмотрите возможность разделения кошелька для мелких транзакций от кошелька для менее часто перемещаемых активов.
Действие: Запишите, кто может переместить активы, какое резервное копирование необходимо и что произойдет, если телефон, устройство или платформа станут недоступны. Если путь восстановления неясен, пока не переводите долгосрочные активы.
Как часто следует проводить пересмотр и перебалансировку?
Проверяйте план по календарю, а не каждый раз, когда меняется график. Ежеквартальная или полугодовая проверка может охватить лимит портфеля, инвестиционную стратегию по каждому активу, доступ к депозитарию, уведомления от поставщиков, сборы и отчетность. Ребалансировка означает возвращение к выбранной вами роли или лимиту; она не должна становиться новым поводом для торговли при каждом появлении новостей.
Пересмотр баланса следует проводить вскоре после крупного инцидента в сфере безопасности, изменения условий вывода средств на платформе, существенного изменения проекта, важного события в жизни или изменения налогового законодательства. Перебалансировка может привести к комиссиям, спредам и налогооблагаемым операциям. В налогооблагаемом счете в США продажа или обмен актива может иметь последствия, даже если вырученные средства реинвестируются.
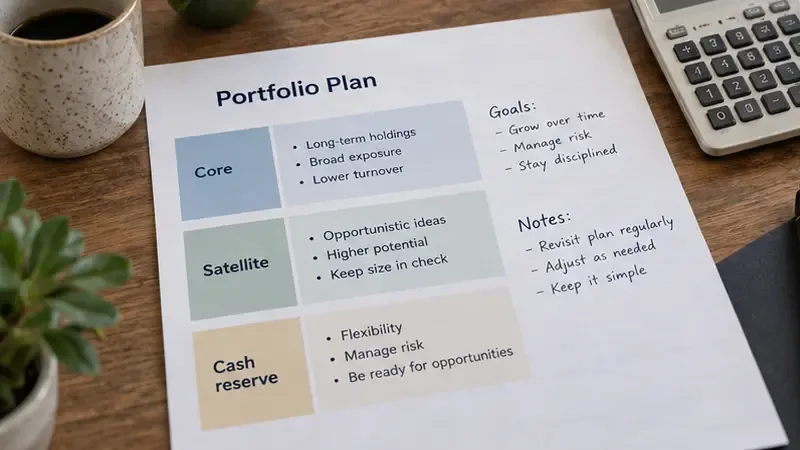
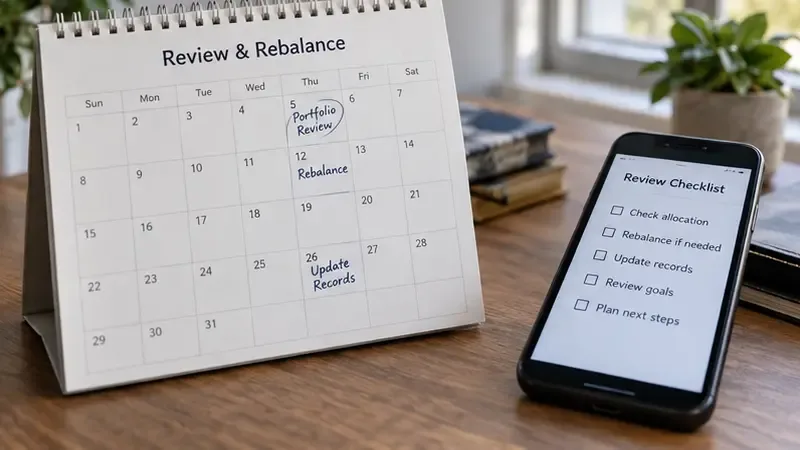
В письменном плане инвестиционного портфеля активы группируются по назначению и перечисляются вопросы, которые следует пересмотреть перед изменением распределения средств.Напоминание о проверке календаря связывает запланированную проверку портфолио с кратким списком задач, касающихся хранения документов, диссертации и ведения документации.
Действие: Внесите дату следующего обзора в свой календарь прямо сейчас. На обзоре запишите, что именно изменилось, а не просто изменилась цена.
Какие документы должен хранить владелец из США?
Налоговая служба США (IRS) рассматривает цифровые активы как имущество для целей федерального налогообложения США. В ее рекомендациях говорится, что налогоплательщики должны вести учет покупок, поступлений, продаж, обменов и других операций с активами, включая дату и время, количество единиц, справедливую рыночную стоимость в долларах США и информацию о базовой стоимости, необходимую для расчета прибыли или убытка. Срок владения имеет значение: капитальный актив, находящийся во владении менее одного года, как правило, считается краткосрочным, в то время как актив, находящийся во владении более одного года, как правило, считается долгосрочным.
Ведите надежный журнал транзакций, указывая актив, сеть, кошелек или счет, идентификатор транзакции (если доступен), количество, комиссии, стоимость в долларах США, дату и время, цель и соответствующий налоговый номер. Переводы между кошельками могут не считаться продажами, но запись все равно должна показывать, что и куда переместилось. Вознаграждения, платежи, стейкинг, кредитование, подарки, обмены и обернутые или мостовые активы могут потребовать более специализированного анализа. Отчетность перед брокерами также внедряется поэтапно, поэтому не стоит полагаться на будущую налоговую декларацию для восстановления старых записей.
Это информация, относящаяся к США, а не налоговая консультация. Правила отдельных штатов и других стран могут отличаться. В случае сложных операций или существенных сумм следует обращаться к квалифицированному налоговому специалисту.
Действие: Регулярно экспортируйте записи о счетах и кошельках, храните вторую защищенную копию и сверяйте журнал до конца года, а не после крайнего срока подачи отчетности.
Когда следует продавать или сокращать долю в активе?
Определите условия до того, как в дело вступят эмоции. Сокращение позиции может быть уместным, если она превышает лимит портфеля, первоначальная инвестиционная стратегия перестает быть актуальной, риски, связанные с хранением активов или использованием платформы, становятся неприемлемыми, деньги необходимы для достижения запланированной жизненной цели или меняются ваши налоговые и финансовые планы. Продажа не означает автоматически провал, а удержание не означает автоматически дисциплину.
Не используйте целевую цену в качестве единственного правила выхода. Целевая цена может способствовать эффекту привязки, в то время как паника может превратить временное снижение в необратимое решение. Документируйте доказательства, затраты, налоговые последствия и план замены. Если вы не можете объяснить, почему позиция все еще удерживается, кроме того, что она «должна вернуться», пересмотрите тезис.
Действие: Добавьте в тот же документ, что и правила покупки, три письменных триггера для продажи или снижения цены. Установите короткий период ожидания для решений, принятых на основании информации из социальных сетей или срочных сообщений.
Контрольный список для долгосрочного криптопортфеля
Экстренные сбережения и краткосрочные обязательства отделены от рисков, связанных с криптовалютами.
Для всего портфеля установлен максимальный уровень криптовалютной экспозиции.
Каждый фонд имеет свою роль, диссертацию, исследовательскую работу и ограничение по должности.
Покупки совершаются по расписанию, а не под влиянием ажиотажа, рычагов влияния или срочности.
Информация о комиссиях, спредах, правилах вывода средств, характеристиках сети и рисках, связанных с поставщиками услуг, понятна.
Процедуры хранения, восстановления и резервного копирования разрабатываются и тестируются с особой тщательностью.
В налоговой документации фиксируются даты, единицы измерения, стоимость в долларах США, налоговая база, сборы и переводы.
В ходе анализа календаря рассматриваются факты, вопросы безопасности, распределения ресурсов и жизненные изменения.
Правила борьбы с мошенничеством предельно ясны: никаких гарантированных возвратов, секретных фраз для восстановления доступа или поспешных переводов.
Основная идея проста, но требует усилий: сначала нужно выстроить процесс, а затем формировать позицию. Официальные органы по защите инвесторов постоянно подчеркивают волатильность, риск хранения активов, риск мошенничества и возможность полной потери средств. Воспринимайте эти предупреждения как требования к проектированию. Долгосрочный портфель наиболее эффективен, когда вы можете объяснить его ограничения, восстановить доступ к средствам, задокументировать его историю и следовать его правилам, не нуждаясь в сотрудничестве рынка.