Главная
» Новости
»
Альткоины с высоким коэффициентом бета: управление рисками без потери потенциала роста.
Альткоины с высоким коэффициентом бета: управление рисками без потери потенциала роста.
Высокорискованный альткоин может казаться неотразимым, когда биткоин растёт на 3%, а более мелкая криптовалюта — на 10%, 15% и более. Однако такая же чувствительность становится болезненной, когда рынок разворачивается. Трейдер, который определил размер позиции, как если бы это был медленно движущийся актив, может потерять гораздо больше, чем планировал, прежде чем успеет отреагировать.
В этом и заключается практическая проблема с высокодоходными торговыми парами: возможность заключается не просто в «большем потенциале роста». Это комплекс факторов, включающий в себя более значительные колебания цен, меньшую ликвидность, более быстрые изменения корреляции, а иногда и кредитное плечо. Решение состоит не в том, чтобы предсказывать каждое движение цены. Оно заключается в определении суммы, которую вы можете потерять до открытия позиции, а затем в том, чтобы размер позиции, исполнение ордера и структура портфеля соответствовали этому пределу.
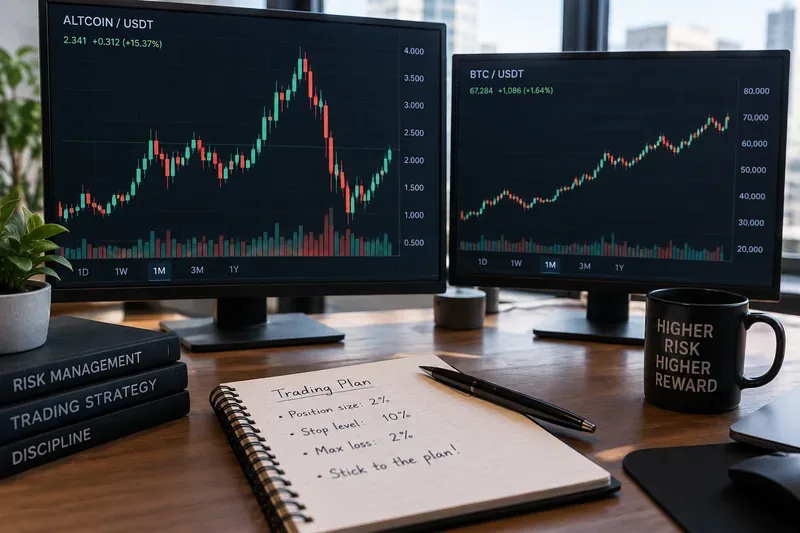
Иллюстративный пример торговой стратегии, демонстрирующий, почему позиция по быстро меняющимся альткоинам должна сопровождаться точным определением размера позиции, планированием стоп-лоссов и правилом максимального убытка. Значения на экране являются иллюстративными, а не котировками рынка в реальном времени.
Что означает «высокий бета-коэффициент» в криптовалюте
Бета-коэффициент — это показатель того, насколько сильно актив, как правило, изменяется относительно эталонного показателя. Nasdaq определяет бета-коэффициент как риск или чувствительность актива относительно рынка или другого эталонного показателя, предупреждая при этом, что бета-коэффициент может меняться со временем и не является полным показателем риска. См. определение бета-коэффициента Nasdaq .
В криптотрейдинге в качестве эталона часто используется Биткоин, широкий криптовалютный индекс или иногда Эфир. Если альткоин исторически двигался в одном направлении сильнее, чем эталон, трейдеры могут назвать его высокобета-коэффициентом. Однако официального, постоянного списка «альткоинов с высоким бета-коэффициентом» не существует. Оценка зависит от эталона, периода анализа, интервала выборки, а также от того, торговался ли токен непрерывно и с достаточной ликвидностью.
Это различие имеет значение. Бета-коэффициент описывает синхронизацию с эталонным показателем; волатильность описывает величину и частоту изменений цены. Токен может быть чрезвычайно волатильным, демонстрируя при этом нестабильный или даже низкий измеренный бета-коэффициент, если его движения обусловлены новостями, касающимися именно этого токена. Рассматривайте бета-коэффициент как один из факторов риска, а не как разрешение на открытие более крупной позиции.
Почему пары с высоким бета-коэффициентом так быстро становятся опасными
Первый источник риска — это простое усиление цены. Если токен обычно реагирует резче, чем рынок, обычная коррекция рынка может обернуться значительной просадкой стоимости токена. Второй источник — ликвидность. Может существовать котируемая цена, но количество доступных средств вблизи этой цены может быть небольшим. Когда много трейдеров одновременно выходят из сделки, реализованные убытки могут быть больше, чем предполагает стоп-лосс на уровне графика.
Третий источник риска — кредитное плечо. Комиссия по торговле товарными фьючерсами США предупреждает, что кредитное плечо усиливает базовый риск, связанный с виртуальной валютой, и может вынудить трейдеров добавлять маржу или закрывать позиции, когда рынок движется против них. Рекомендации комиссии доступны в информационном бюллетене для клиентов по торговле виртуальной валютой .
Четвертый источник риска — концентрация. Владение несколькими альткоинами не обязательно означает диверсификацию. Во время масштабных колебаний рынка, когда спрос на активы снижается, активы, которые в спокойные периоды выглядели по-разному, могут внезапно слиться воедино. FINRA объясняет, что диверсификация призвана снизить риск концентрации за счет распределения рисков между ценными бумагами и классами активов, а не за счет опоры на один узкий источник дохода. См. руководство FINRA по распределению активов и диверсификации .
Начните с самого простого способа контроля: ограничьте сумму денег, которую вы можете потерять.
Наиболее полезное правило оценки риска одновременно является и наименее сложным: определите максимальный размер убытка по каждой сделке, прежде чем решать, сколько токенов купить.
Простая зависимость размера позиции выглядит следующим образом:
Размер позиции = максимальный долларовый риск ÷ расстояние остановки (в десятичном виде).
Предположим, у трейдера есть торговый счет на 20 000 долларов, и он допускает максимальный убыток в 0,5% по одной сделке. Бюджет риска составляет 100 долларов. Если торговая стратегия окажется недействительной на 8% ниже цены входа, теоретический размер позиции составит 100 долларов ÷ 0,08 = 1250 долларов.
Это не гарантия того, что убытки ограничатся ровно 100 долларами. Комиссии, разрывы, проскальзывание, быстрая динамика рынка и поведение биржи могут увеличить фактические убытки. Расчет — это инструмент планирования. В случае с токеном с высоким бета-фактором этот буфер имеет большее значение, а не меньшее.
Не ужесточайте контроль только потому, что объект вызывает опасения.
Распространенная ошибка — покупка очень волатильного токена с последующим размещением крайне жесткого стоп-лосса, чтобы счет «чувствовал себя защищенным». Если стоп-лосс находится в пределах нормального ценового шума, могут накапливаться повторяющиеся небольшие убытки, даже если более крупная торговая идея могла бы сохраниться.
Более оптимальная последовательность действий — сначала определить ценовой уровень, который опровергает торговую гипотезу, а затем рассчитать меньшую позицию, соответствующую лимиту риска счета. Расстояние стоп-лосса должно определяться структурой рынка, волатильностью или самой гипотезой, а не желанием сохранить слишком большую позицию.
Есть ещё одно ограничение: цена стоп-ордера не обязательно совпадает с ценой исполнения. FINRA отмечает, что на волатильных рынках стоп-ордер может быть исполнен значительно дальше от цены срабатывания после того, как он станет рыночным ордером. Ознакомьтесь с рекомендациями FINRA по стоп-ордерам на волатильных рынках . Криптовалютные площадки имеют свои собственные правила исполнения ордеров, поэтому проверьте документацию той площадки, которую вы фактически используете.
Оцените ликвидность, прежде чем оценивать потенциал роста.
Торговля с высоким коэффициентом бета становится намного сложнее, когда стакан ордеров невелик. Перед входом в сделку смотрите не только на общий объем торгов за 24 часа. Изучите спред между ценой покупки и продажи, видимую глубину вокруг предполагаемых точек входа и выхода, а также то, насколько сильно меняется цена, когда в стакан ордеров попадают значимые ордера.
Пара со спредом 0,05% и высокой ликвидностью операционно отличается от пары, которая подскочила на 0,8% между доступными ценовыми уровнями. Вторая сделка может потребовать меньшей позиции, лимитного ордера, поэтапного исполнения или вообще отсутствия сделки.
Ликвидность также зависит от времени. Торговля парой может быть беспроблемной в часы наибольшей активности и стать нестабильной в более спокойные периоды. Разблокировка токенов, листинг, делистинг, голосования по управлению, инциденты с мостами или сбои на конкретных биржах могут внезапно изменить ликвидность. Если вы не можете оценить реалистичную стоимость выхода, ваша модель риска неполна.
Рассматривайте кредитное плечо как отдельный фактор, увеличивающий риск.
Использование кредитного плеча на альткоине с высоким коэффициентом бета усугубляет два эффекта: токен и так движется более агрессивно, чем эталонный показатель, а заемные средства еще больше увеличивают прибыль и убытки.
Поэтому лимит риска должен основываться на эффективном объеме подверженности риску и механизмах ликвидации, а не просто на внесенном маржинальном обеспечении. Маржинальный депозит в размере 2000 долларов, контролирующий 10 000 долларов подверженности риску, представляет собой рыночную позицию в 10 000 долларов для целей анализа чувствительности. Цена ликвидации, поддерживающая маржа, стоимость финансирования и возможность быстрого сокращения задолженности — все это имеет значение.
Если сделка не может пережить обычное неблагоприятное движение рынка, не приближаясь к ликвидации, значит, кредитное плечо выполняет слишком большую работу. Снижение кредитного плеча обычно является более эффективным способом снижения риска, чем попытка создать идеальный стоп-лосс на хаотичном рынке.
Проверьте корреляцию по всему портфелю.
Пять позиций по альткоинам могут вести себя как одна крупная сделка, если общий фактор, определяющий успех, один и тот же. Если все пять позиций зависят от силы биткоина, общего позитивного настроя в отношении рисковых активов или одной и той же блокчейн-экосистемы, то портфель может иметь гораздо большую направленность, чем предполагает количество позиций.
Практический способ проверки — задаться вопросом, какая часть портфеля потеряет деньги в случае резкого падения биткоина, сокращения общей ликвидности криптовалютного рынка или серьезного технического или регуляторного шока в одной из экосистем. Если почти по всем показателям ответ один и тот же, значит, существует риск концентрации.
Именно здесь следует рассматривать позицию с высоким коэффициентом бета на уровне портфеля. Одна позиция в 2% может быть вполне управляемой. Десять позиций по 2%, каждая из которых ведет себя как усиленный биткоин, могут создать гораздо большую эффективную ставку, чем предполагают номинальные веса.
Переоцените бета-коэффициент вместо того, чтобы рассматривать его как постоянную метку.
Бета-коэффициент ориентирован на прошлое. Он может измениться после листинга, разблокировки токена, новой программы поощрения, смены лидера рынка или перехода от спекулятивной торговли к более широкому использованию. Токен, который вел себя как «удвоенный биткоин» в течение трех месяцев, не обязан по контракту продолжать вести себя так же.
Для активного управления рисками следует рассчитывать бета-коэффициент за несколько временных интервалов — например, за более короткий интервал для текущего режима и за более длинный для контекста. Также необходимо анализировать исходную волатильность и просадки. Если бета-коэффициент за короткий период растет, а ликвидность падает, токену может потребоваться меньший бюджет риска, даже если оценка за длительный период выглядит знакомой.
Не стоит чрезмерно доверять точным десятичным значениям. Доходность криптовалют подвержена колебаниям, торговля ведется непрерывно, и результат меняется в зависимости от частоты дискретизации. Полезный вопрос часто звучит не «Соответствует ли бета-коэффициент точно 1,83?», а «Стал ли этот актив существенно более чувствительным к бенчмарку, чем раньше?»
Спланируйте исполнение сделки, которую вы фактически совершили.
План управления рисками должен определять, как вы будете входить, сокращать и выходить из позиции. Для валютной пары с высоким коэффициентом бета следует подумать, следует ли формировать позицию поэтапно, а не сразу. Решите, что произойдет, если первое движение сразу же будет против вас, что произойдет после благоприятного роста и будете ли вы сокращать размер позиции перед известным событием.
Лимитные ордера могут обеспечивать контроль над ценой, но они могут не быть исполнены. Рыночные ордера отдают приоритет исполнению, но конечная цена может оказаться хуже, чем ожидалось, на быстрорастущем или малоактивном рынке. Правильный выбор зависит от того, что важнее в данный момент: уверенность в исполнении или уверенность в цене.
Также следует различать «аннулирование сделки» и «мне неудобно». Если первоначальный тезис остается в силе, но позиция кажется невыносимой, это обычно свидетельствует о том, что позиция была слишком масштабной.
Компактная система оценки рисков для сделок с альткоинами с высоким коэффициентом бета.
Вопрос риска
Практическое управление
Что еще может пойти не так?
Сколько я могу потерять?
Перед входом в активы установите фиксированный лимит риска в долларах или в процентах от стоимости портфеля.
Проскальзывания или разрывы могут превысить запланированные потери.
В чём ошибка в сделке?
Определите критерии недействительности тезиса до определения размера должности.
Кратковременная волатильность может достигать определенного уровня, а затем резко измениться.
Могу ли я эффективно завершить процесс?
Проверьте спред, глубину и реалистичный размер ордера.
В условиях стресса ликвидность может исчезнуть.
Я пересвечен?
Проанализируйте корреляции и общие факторы, влияющие на различные активы компании.
В условиях обвала рынка корреляции могут резко возрасти.
Необходимо ли использовать рычаги влияния?
Оцените эффективную номинальную подверженность риску и дистанцию ликвидации.
Финансирование, изменения маржи и резкие перемены могут ускорить рост убытков.
Актуальна ли бета-версия до сих пор?
Пересчитайте данные по нескольким временным окнам и сравните с показателями волатильности.
Исторические отношения могут разрушиться.
Чего не следует делать
Не следует удваивать размер позиции только потому, что токен «обычно отскакивает». Историческая закономерность не является лимитом риска.
Не стоит полагаться на стоп-ордер как на гарантированное ограничение убытков. Исполнение может отличаться от цены срабатывания на быстро меняющемся рынке.
Не следует путать наличие нескольких токенов с диверсификацией. Несколько активов с высоким коэффициентом бета могут иметь один и тот же базовый рыночный фактор.
Не используйте кредитное плечо для компенсации небольшого счета. Кредитное плечо меняет вероятность и масштабы разорения; оно не улучшает качество сделок.
Не следует рассматривать прошлый коэффициент бета как неизменное свойство. Переоценивайте его при изменении структуры рынка.
Самопроверка: действительно ли ваша сделка с высоким коэффициентом бета находится под контролем?
Перед оформлением заказа вы должны уметь ответить на все вопросы ниже без импровизации:
Какой критерий я использую, когда называю этот альткоин «высокобета-коэффициентным»?
Каков максимальный допустимый убыток в долларах, который я готов допустить по этой сделке?
Какие цены или рыночные условия опровергают этот тезис?
Какой размер позиции определяется этим расстоянием остановки и бюджетом рисков?
Какова вероятность соскальзывания, если мне придётся выйти из машины во время быстрого движения?
Какая часть моего портфеля уже подвержена влиянию того же рыночного фактора?
Если я использую кредитное плечо, то где находится точка ликвидации и насколько она отличается от нормальной волатильности?
Существенно ли изменились бета-коэффициент, волатильность или ликвидность актива за последнее время?
Если хотя бы один из этих ответов отсутствует, сделка еще не полностью определена. Альткоины с высоким коэффициентом бета могут демонстрировать необычайно большие колебания, но преимущество заключается в контроле рисков в случае, если движение пойдет не в ту сторону. В материалах SEC для инвесторов постоянно подчеркивается, что криптоактивы могут быть исключительно волатильными и спекулятивными, и что рисковать следует только теми деньгами, которые инвестор может позволить себе потерять полностью. См. предупреждение Investor.gov о рисках, связанных с криптоактивами .
В итоге: высокий бета-коэффициент не является причиной избегать каждой сделки с альткоинами, но это причина для уменьшения размера портфеля, требования лучшей ликвидности, осторожного использования кредитного плеча и контроля концентрации активов на уровне всего портфеля. Цель состоит не в устранении волатильности, а в том, чтобы одна волатильная сделка не могла решить судьбу всего счета.