Главная
» Новости
»
Институциональный DeFi: объяснение того, как Уолл-стрит получает доступ к пулам ликвидности в блокчейне.
Институциональный DeFi: объяснение того, как Уолл-стрит получает доступ к пулам ликвидности в блокчейне.
Институциональный DeFi — это уже не просто мысленный эксперимент о том, как банки в конечном итоге «используют криптовалюту». Для новичка гораздо более актуальный вопрос гораздо уже: как регулируемый управляющий активами, банк, хедж-фонд, корпоративное казначейство или брокер могут получить доступ к ликвидности в блокчейне, не отказываясь от контроля, который требуется в традиционных финансах?
Ответ вырисовывается благодаря многоуровневой модели. Институции, как правило, не отправляют неограниченные корпоративные кошельки в анонимные фермы доходности. Вместо этого они объединяют токенизированные финансовые активы, квалифицированных или регулируемых поставщиков услуг, списки разрешенных средств, институциональное хранение, расчеты с помощью смарт-контрактов и тщательно отобранную децентрализованную финансовую инфраструктуру. В некоторых случаях компонент DeFi выглядит как автоматизированный маркет-мейкер (AMM), где программное обеспечение устанавливает цены на основе объединенных активов. В других случаях он больше похож на систему запроса котировок (RFQ), в которой утвержденные маркет-мейкеры конкурируют за предоставление цены до того, как транзакция будет завершена в блокчейне.
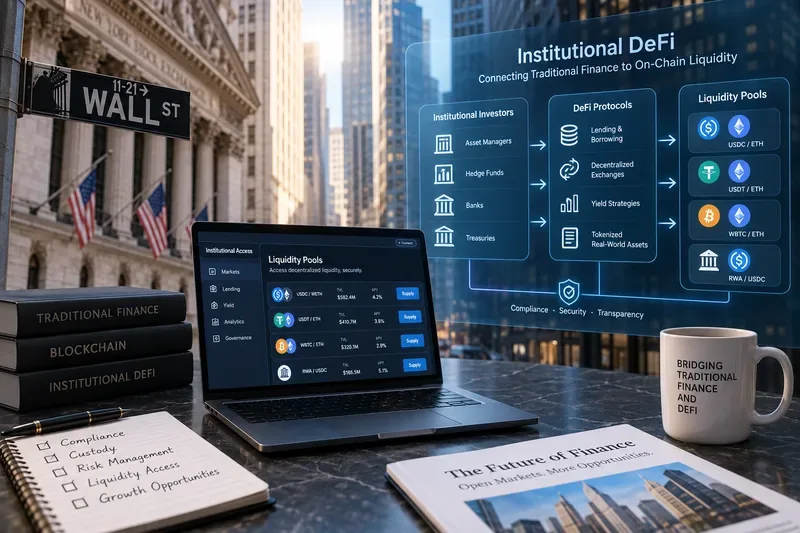
Рабочее пространство DeFi для институциональных инвесторов, оформленное в стиле Уолл-стрит, демонстрирует основной мост от традиционных финансовых институтов через соответствующую требованиям инфраструктуру блокчейна к пулам ликвидности.
Во-первых, разберитесь, что на самом деле означает «институциональный DeFi».
Децентрализованные финансы, или DeFi, — это финансовые приложения, использующие сети блокчейн и смарт-контракты для выполнения таких функций, как торговля, кредитование, заимствование, расчеты, управление залоговым обеспечением и выпуск активов. Пул ликвидности — это контролируемый смарт-контрактами резерв активов, который может поддерживать торговлю или кредитование без необходимости использования традиционной книги ордеров для каждой транзакции.
Институциональный DeFi добавляет еще один уровень: участники, активы и потоки транзакций часто должны соответствовать требованиям, касающимся соответствия критериям инвесторов, контроля за отмыванием денег, хранения активов, ведения учета, проверки на соответствие санкциям, внутренних лимитов риска и юридического права собственности. Таким образом, результирующая система может быть децентрализована на уровне расчетов или рыночной инфраструктуры, сохраняя при этом централизованные контрольные точки соответствия на этапах регистрации, хранения, перевода или погашения.
Это различие важно, потому что фраза «протоколы Уолл-стрит» может вводить в заблуждение. Многие из этих протоколов сами по себе не принадлежат фирмам Уолл-стрит и не управляются ими. Изменения заключаются в том, что традиционные институты все чаще связывают регулируемые продукты и институциональные рабочие процессы с публичными блокчейнами и исполнительными механизмами в стиле DeFi.
К чему должен подготовиться новичок, прежде чем оценивать институциональные DeFi-платформы?
Прежде чем сосредоточиться на итоговой доходности, полезно разделить задачу на пять вопросов. Во-первых, что является базовым активом? Во-вторых, кто имеет законное право владеть им или выкупать его? В-третьих, где хранится актив? В-четвертых, какие смарт-контракты или торговые площадки используются? В-пятых, что произойдет, если блокчейн, эмитент, хранитель, маркет-мейкер или процесс выкупа выйдут из строя?
Слой
Вопрос, который следует задать
Почему это важно
Объект
Является ли данный токен стейблкоином, долей в фонде, токеном, обеспеченным казначейством, депозитным токеном или другим видом обязательств?
Правовые и экономические права токена зависят от его структуры.
Критерии отбора
Доступ предоставляется без разрешения, ограничен квалифицированными инвесторами или только одобренными кошельками?
В корпоративных продуктах часто используются списки разрешенных пользователей при регистрации и доступе к электронным кошелькам.
Попечение
Кто контролирует закрытые ключи или юридически признанный счет активов?
Операционные риски могут существенно различаться при самостоятельном владении имуществом и владении им третьими лицами.
Ликвидность
Торговля осуществляется в пуле AMM, через маркет-мейкеров, работающих по запросу котировок (RFQ), или посредством прямого выпуска и погашения паев?
Каждый маршрут имеет свои особенности: цену, глубину и условия реализации.
Урегулирование
Расчеты по сделке производятся атомарно в блокчейне, вне блокчейна или с помощью гибридного процесса?
Структура расчетов определяет риски, связанные с контрагентом, и риски, связанные со сроками расчетов.
Как институции фактически получают доступ к ликвидности в блокчейне
1. Токенизировать известный финансовый актив.
Первым шагом часто является не «покупка криптовалюты», а перевод знакомого финансового инструмента в форму, совместимую с блокчейном. Токенизированные фонды денежного рынка и токенизированные продукты казначейских облигаций США являются важными примерами, поскольку они предоставляют учреждениям актив в блокчейне с узнаваемой базовой структурой.
В августе 2026 года BlackRock объявила о предоставлении токенизированного доступа к избранным классам акций фондов денежного рынка Institutional Cash Series в Европе с использованием платформы токенизации активов Kinexys от JP Morgan, при этом цифровые токены были выпущены на платформе Ethereum для соответствующих инвесторов. В официальном заявлении говорится, что это цифровые представления существующих регулируемых стратегий фондов денежного рынка, а не замена базовой правовой структуры. См. заявление BlackRock о токенизированных фондах денежного рынка для институциональных инвесторов .
2. Ограничивать доступ в случаях, когда этого требуют нормативные акты или условия использования продукта.
Публичные блокчейны открыты для наблюдения, но это не означает, что каждый институциональный актив доступен каждому кошельку. Контракт токена или агент по передаче могут ограничивать круг лиц, которые могут владеть или передавать токены. Фронтенд может требовать проверки личности. Рынок также может ограничивать круг контрагентов утвержденными учреждениями.
Наглядный пример 2026 года — интеграция Securitize и Uniswap Labs для фонда BUIDL компании BlackRock. Securitize сообщила, что участвующие инвесторы BUIDL проходят предварительную квалификацию и включены в белый список, а торговля осуществляется с использованием системы запросов котировок UniswapX для запроса конкурентных предложений от утвержденных подписчиков. Затем расчеты могут происходить атомарно в блокчейне. Основное объявление доступно в пресс-релизе Securitize об интеграции BUIDL и UniswapX .
Это важная модель, которую следует понимать начинающим: транзакция в блокчейне может быть децентрализованной и программируемой, но доступ к активу и контрагентам по-прежнему может быть ограничен определенными разрешениями.
3. Используйте системы запросов котировок (RFQ), пулы или прямые каналы выпуска и погашения.
Институциональная ликвидность не обязательно должна поступать из одного гигантского публичного автоматизированного маркет-мейкера. Существует как минимум три практических пути.
Пулы ликвидности AMM: активы хранятся в смарт-контракте, а функция ценообразования определяет условия свопов. Институциональные инвесторы могут использовать их, если актив свободно передаётся и пул имеет приемлемую глубину.
Ликвидность по запросу котировок (RFQ): утвержденные маркет-мейкеры предоставляют котировки для конкретной сделки. Это может снизить утечку информации и лучше подходит для крупных или требующих соблюдения нормативных требований заказов, чем простое обращение к публичному пулу.
Первичная ликвидность обеспечивается за счет выпуска и погашения токенов: инвесторы обменивают наличные деньги или стейблкоины на токенизированные паи фонда или выкупают токены обратно в базовую структуру. Это может стабилизировать цены на вторичном рынке, если процесс быстрый и надежный.
Инициатива Nexus компании Ondo иллюстрирует третий путь. Ondo описывает Nexus как инфраструктуру, предназначенную для обеспечения мгновенной ликвидности для токенизированных казначейских продуктов третьих сторон, используя при этом возможности OUSG по выпуску и погашению токенов, а также активы нескольких крупных управляющих компаний. См. официальное представление Nexus от Ondo .
4. Обеспечьте совместимость процессов хранения и залогового обеспечения с институциональными механизмами контроля.
Банк или управляющая компания обычно не могут рассматривать управление ключами как второстепенную задачу. Поэтому в институциональных DeFi часто разделяют торговлю и хранение активов. Актив может оставаться у регулируемого хранителя, в то время как торговая площадка признает его в качестве залога.
В апреле 2026 года OKX, BlackRock и Standard Chartered объявили о создании механизма, в рамках которого соответствующие институциональные клиенты могут использовать BUIDL в качестве залога, пока актив остается на хранении вне биржи у Standard Chartered. Это не пул ликвидности в узком смысле AMM, но он демонстрирует более широкую институциональную тенденцию: токенизированные активы становятся пригодными для использования в цифровых торговых процессах без необходимости перемещения актива в биржевой кошелек. Подробности содержатся в официальном пресс-релизе Securitize о механизме обеспечения .
5. Провести расчеты в блокчейне и согласовать их с традиционными записями.
Привлекательность блокчейн-расчетов заключается в том, что передача активов и платежи могут координироваться в программном обеспечении. Атомарные расчеты означают, что обе части сделки завершаются одновременно или ни одна из них не завершается, сокращая временной промежуток, в течение которого одна сторона осуществила поставку, а другая нет. Однако учреждениям по-прежнему необходимо поддерживать синхронизацию с блокчейном бухгалтерского учета, юридических документов о собственности, корпоративных действий, налоговой отчетности и внутренней документации.
Именно поэтому институциональный DeFi лучше рассматривать как мост, а не как полную замену традиционной рыночной инфраструктуры. В проекте Guardian, возглавляемом Валютным управлением Сингапура, участвуют финансовые учреждения, тестирующие токенизированные облигации, депозиты, фонды, иностранную валюту, обеспеченные займы, кредитование и ликвидность вторичного рынка. Список участников и вариантов использования можно посмотреть в приложении к проекту Guardian Валютного управления Сингапура .
Что может пойти не так?
Первая распространенная ошибка — это предположение, что токенизированный актив экономически идентичен активу, указанному на экране. Инвесторам необходимо проверить законность прав, права на выкуп, ограничения на передачу и то, кто ведет учет законных прав собственности.
Вторая ошибка заключается в том, что мы сосредотачиваемся только на заявленной годовой процентной доходности. Институциональная доходность может быть нивелирована риском смарт-контрактов, фрагментацией ликвидности, спредами маркет-мейкеров, комиссионными сборами за хранение, риском промежуточных операций, задержками погашения или изменениями доходности базовых казначейских облигаций или активов денежного рынка.
Третья ошибка заключается в том, что «onchain» рассматривается как синоним «permissionless» (без разрешений). Как показывает пример BUIDL, транзакция в блокчейне может включать в себя держателей, включенных в белый список, и утвержденных маркет-мейкеров. Продукт может использовать публичный блокчейн для расчетов, в то время как доступ остается строго контролируемым.
Четвертая ошибка — это путаница между вторичной ликвидностью и гарантированным погашением. Токен может торговаться в пуле или через маркет-мейкеров, но эти площадки могут стать неэффективными в стрессовых ситуациях. Первичные права на погашение, их сроки и условия по-прежнему имеют значение.
Наконец, не следует предполагать, что технологии стандартизируют регулирование во всех юрисдикциях. Институциональные продукты DeFi могут иметь различные правила участия, ограничения на переводы, раскрытие информации и правовое регулирование в зависимости от инвестора и местоположения. Официальная документация по продукту должна иметь приоритет над краткими описаниями в социальных сетях или метками на панели управления.
Как проверить, понимаете ли вы структуру институционального DeFi?
Полезным способом самопроверки является объяснение всей транзакции без использования расплывчатых фраз, таких как «это обрабатывает блокчейн». Вы должны уметь определить инвестора, эмитента токенов или фонд, хранителя, смарт-контракт, маркет-мейкера или пул ликвидности, расчетный актив и способ погашения.
Затем задайте себе вопрос, что происходит в четырех случаях сбоя: протокол DeFi приостанавливается, маркет-мейкер исчезает, хранитель становится недоступным или выплаты временно ограничены. Если вы не можете отследить, кто контролирует актив и какой правовой или технический механизм применяется в каждом случае, у вас пока недостаточно информации для оценки структуры.
Это главный урок институционального DeFi в 2026 году. Уолл-стрит не просто вливает деньги в анонимные пулы ликвидности. Более устойчивая модель — это контролируемая связь между регулируемыми финансовыми продуктами и программируемыми рынками в блокчейне: токенизированные активы поступают в одобренные кошельки, ликвидность обеспечивается через пулы или сети запросов котировок (RFQ), хранение разделяется там, где это необходимо, а расчеты осуществляются с использованием блокчейн-технологий, при этом соблюдение нормативных требований и юридическое право собственности остаются явными.
Дата публикации информации: сентябрь 2026 года. Доступность продукта, юрисдикции, имеющие право на использование, контрагенты, доходность и конфигурация протокола могут измениться. Данная статья носит образовательный характер и не является инвестиционной, юридической или налоговой консультацией.