Главная
» Новости
»
Мгновенные займы в DeFi: как трейдеры используют необеспеченные займы для арбитража
Мгновенные займы в DeFi: как трейдеры используют необеспеченные займы для арбитража
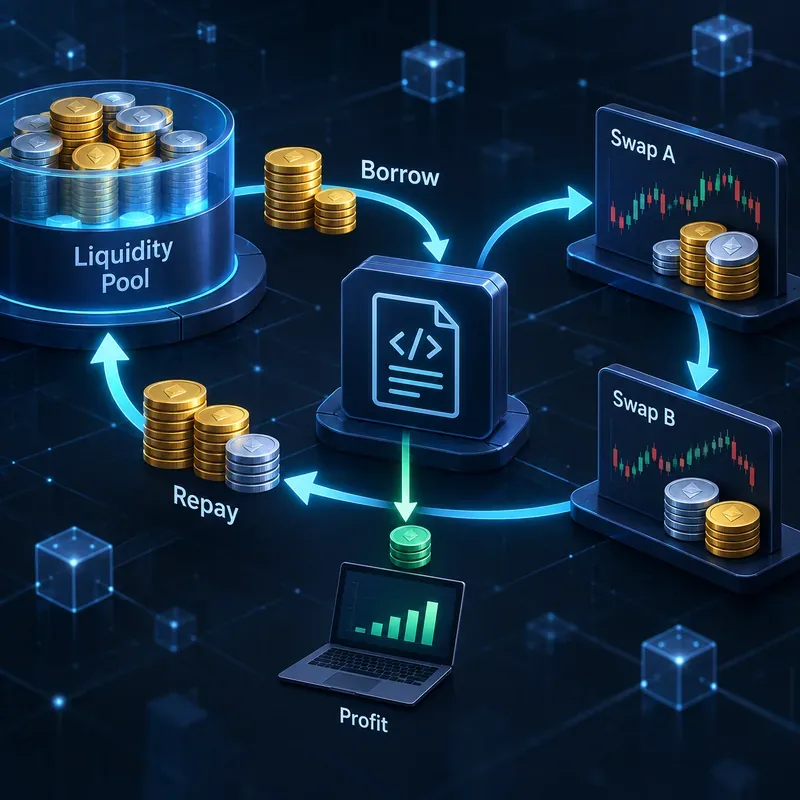
Мгновенные займы — один из самых необычных элементов DeFi: трейдер может занять большой объем ликвидности в блокчейне без предварительного предоставления залога, использовать эту ликвидность в транзакции и погасить займ до завершения транзакции. Если погашение не удается, вся транзакция отменяется. Именно такая атомарная структура делает возможными займы без залога, не давая заемщику времени просто исчезнуть со средствами.
Для арбитражных трейдеров практическая цель состоит не в том, чтобы «занять как можно больше». Цель состоит в том, чтобы определить разницу в цене, достаточную для того, чтобы выдержать все издержки и риски исполнения в рамках одной и той же атомарной транзакции. Сделка с мгновенным займом считается качественной только тогда, когда конечный результат в блокчейне погашает основную сумму и необходимую премию, покрывает комиссию за своп и газ, допускает ожидаемое проскальзывание и при этом оставляет положительную чистую прибыль. Если эти условия отсутствуют, использование большего объема заемного капитала обычно усугубляет проблемы с исполнением, а не создает преимущество.
Сделка по мгновенному арбитражу займов успешна только в том случае, если заимствование, свопы, погашение и любая оставшаяся прибыль могут быть завершены атомарно.
Что на самом деле представляет собой экспресс-кредит
Традиционное кредитование обычно опирается на залог, проверку кредитной истории или принудительное взыскание, поскольку погашение происходит позже. Мгновенный кредит меняет сроки. Смарт-контракт предоставляет активы в кредит и требует погашения долга до завершения транзакции. Если требуемая сумма не возвращается, блокчейн отменяет всю транзакцию.
Эта особенность, позволяющая совершать сделки в рамках одной транзакции, тесно связана с «мгновенными свопами», описанными в техническом документе Uniswap V2 , когда пользователь может получить актив, использовать его в другом месте, а затем оплатить или вернуть его до завершения транзакции. Aave также предоставляет специальную функциональность мгновенного кредитования через свои протокольные контракты. Точная сумма комиссии и доступные активы зависят от развертывания и конфигурации управления, поэтому трейдерам следует проверять реальный рынок, а не жестко задавать предположения.
В качестве ориентира, в предложении Aave по активации Ethereum V4 на 2026 год указано, что предполагаемая конфигурация мгновенных займов соответствует тогдашней конфигурации Ethereum V3 с общей премией в 5 базисных пунктов, или 0,05%. В нем также описывается отмена комиссий для одобренных заемщиков мгновенных займов. Поскольку параметры управления могут меняться, а развертывания различаются, эту цифру лучше рассматривать как устаревшую справочную информацию о конфигурации, а не как универсальную комиссию DeFi. Указанные параметры см. в предложении Aave по активации Ethereum V4 .
Как работает арбитраж мгновенных займов
Простейшая схема — это кросс-рыночный арбитраж. Предположим, что токен X можно купить дешевле на одной децентрализованной бирже, чем продать на другой. Трейдер может взять в долг стейблкоин, купить токен X на более дешевой площадке, продать токен X на более дорогой площадке, погасить мгновенный заем плюс любую премию и оставить себе остаток.
Упрощенная транзакция может выглядеть следующим образом:
Возьмите в долг 1 000 000 единиц стейблкоина через сервис мгновенного кредитования.
Используйте заимствованные стейблкоины для покупки токена X на децентрализованной бирже A.
Немедленно продайте токен X на децентрализованной бирже B, где цена исполнения выше.
Погасите основную сумму долга в размере 1 000 000 плюс обязательный страховой взнос, уплаченный поставщиком услуг.
Остаток суммы следует оставлять себе только в том случае, если сделка останется прибыльной после вычета всех затрат.
Важное слово — «реализуемый» . Разница в котируемой цене — это не то же самое, что реализуемая прибыль. Цены, устанавливаемые автоматизированными маркет-мейкерами, меняются по мере того, как сделка потребляет ликвидность. Сделка, которая кажется привлекательной на 10 000 долларов, может стать убыточной на 1 миллион долларов, потому что влияние цены распространяется быстрее, чем номинальный спред.
Как должен выглядеть прибыльный результат
Хорошая система арбитража мгновенных займов должна оценивать чистый результат, а не валовую маржу. Минимально полезный расчет выглядит следующим образом:
Чистая прибыль = арбитражная выручка − заемный основной капитал − премия за мгновенный кредит − комиссия DEX − газ − прочие расходы на исполнение.
На практике трейдеру также следует предусмотреть запас прочности на случай изменения цены между симуляцией и включением в расчет. Если маршрут приносит прибыль только при точном соответствии котировки, наблюдавшейся мгновение назад, стратегия является ненадежной.
Проверять
Признак здоровья
Предупреждающий знак
Чистая прибыль
Положительный результат после учета всех смоделированных комиссий и газа.
Прибыль существует только до вычета транзакционных издержек.
Влияние цены
Размер сделки остается в пределах проверенного диапазона ликвидности.
Увеличение размера заимствования приводит к обвалу спреда.
Моделирование
Полностью атомный путь оказался успешным в борьбе с недавней цепной реакцией.
Тестировались только отдельные обмены
Допустимое проскальзывание
Ограничения защищают торговлю от существенного ухудшения качества исполнения ордеров.
Неограниченные или чрезмерно свободные настройки минимального выходного уровня
Соревнование
Прибыль сохраняется даже при реалистичных предположениях об инклюзивности.
Край исчезает, если другой искатель действует первым.
Пример: почему разброс заголовков может вводить в заблуждение.
Предположим, трейдер видит, что разница в цене составляет 0,30%, и рассматривает возможность получения мгновенного кредита на 1 000 000 долларов. Теоретический спред составляет 3000 долларов. Это звучит привлекательно, пока не добавятся издержки. Если бы премия по мгновенному кредиту составляла 0,05%, только это составило бы 500 долларов. За каждую из двух сделок могут взиматься торговые сборы. Первая сделка может поднять цену покупки, а вторая — опустить цену продажи. Газовые сборы и любые платежи за строительные работы или другие дополнительные расходы также увеличивают стоимость.
Если комиссионные за изменение цены и свопы составляют 2200 долларов, а газ и другие расходы на исполнение сделки — еще 400 долларов, то кажущаяся возможность заработать 3000 долларов превращается в убыток в 100 долларов после вычета премии за мгновенный кредит в размере 500 долларов. Точные цифры варьируются в зависимости от сети, пула, уровня комиссионных, маршрута и пути транзакции, но вывод остается неизменным: валовая маржа — это всего лишь сигнал для отбора.
Почему трейдеры используют мгновенные займы вместо собственного капитала
Мгновенные кредиты могут сделать капиталоемкий арбитраж доступным для смарт-контракта, который не хранит всю номинальную сумму заранее. Это может повысить эффективность использования капитала для стратегий, которым требуется временная ликвидность только на время транзакции.
Они также могут быть полезны не только в арбитраже между двумя площадками. Разработчики могут использовать атомарную ликвидность для свопов обеспечения, рефинансирования долга, ликвидаций или многоэтапного управления позициями. В собственных материалах Aave описывается использование мгновенной ликвидности в потоках управления позициями, включая интеграции, включенные в белый список, где комиссии могут быть снижены или отменены. В обновлении Aave Labs от мая 2026 года отмечается, что адаптеры CoW были включены в белый список в качестве заемщиков мгновенной ликвидности на рынках Aave V3, что позволяет этим адаптерам использовать мгновенную ликвидность с нулевой комиссией для определенных свопов Aave. См. обновление Aave Labs от мая 2026 года .
Это не означает, что мгновенные займы автоматически делают стратегию прибыльной. Они устраняют необходимость предварительного финансирования заемной суммы; они не устраняют торговые комиссии, комиссию за транзакции, конкуренцию, ошибки в смарт-контрактах или неблагоприятные колебания цен.
Четыре ограничения, которые чаще всего определяют, работает ли арбитраж.
1. Глубина ликвидности
Отображаемая цена может быть привлекательной, в то время как доступная глубина слишком мала. Прежде чем определять размер мгновенного кредита, необходимо смоделировать ситуацию на предполагаемой условной сумме. Нельзя предполагать, что прибыльная сделка на 50 000 долларов будет линейно расти до 5 миллионов долларов.
2. Плата за прохождение через промежуточный пункт и плата за использование пула.
Каждый своп изменяет резервы пула и может повлечь за собой комиссию поставщика ликвидности. Следует использовать защиту с минимальным объемом вывода или эквивалентную защиту, чтобы исполнение ордера хуже ожидаемого привело к возврату к исходному состоянию, а не незаметно превратило выигрышную сделку в убыточную.
3. Включение газа и транзакций
Атомарное исполнение не гарантирует благоприятного порядка. Другие участники поиска могут заметить ту же возможность, подать конкурирующие заявки или изменить состояние до завершения сделки. Маршрут следует оценивать при реалистичных предположениях о содержании газа и включений, а не только в рамках идеального локального моделирования.
4. Правильность договора
Безопасность транзакции зависит от качества кода, управляющего заимствованиями, обменами, подтверждениями, обратными вызовами и погашением. Ошибки в подтверждении токенов, обработке десятичных знаков, проверке обратных вызовов или логике маршрутизации могут привести к отмене транзакций или раскрытию средств, хранящихся в контракте. Зрелые реализации, как правило, полагаются на обширное тестирование, моделирование транзакций и узкоспециализированные права доступа.
Мгновенные займы — это не то же самое, что атаки с использованием мгновенных займов.
Термин «атака с использованием мгновенного кредита» может вводить в заблуждение. Мгновенный кредит — это примитив ликвидности. Он может предоставлять крупный временный капитал, который делает эксплуатацию уязвимости экономически целесообразной, но основная уязвимость обычно находится в другом месте: например, в небезопасной конструкции оракула, ошибочном учете, манипулируемой логике ценообразования или ошибке в смарт-контракте.
Это различие имеет значение при оценке риска протокола. Отключение мгновенных займов не исправляет автоматически протокол, который полагается на манипулируемую спотовую цену. И наоборот, хорошо разработанный протокол может безопасно сосуществовать с мгновенной ликвидностью, если его инварианты, модель оракула и учет остаются безопасными при враждебных последовательностях транзакций.
Когда следует изменить подход
Дисциплинированный трейдер должен отказаться от сделки или пересмотреть маршрут, если его экономические показатели основаны на нереалистичных предположениях. К распространенным причинам относятся: устойчивая отрицательная прибыль после моделирования, чрезмерная чувствительность к небольшим колебаниям цен, недостаточная ликвидность при желаемом размере сделки или исполнение ордеров, которые регулярно проигрывают более быстрым трейдерам.
Существует несколько альтернатив. Трейдер может уменьшить номинальный размер сделки, чтобы снизить влияние на цену, использовать более крупные пулы, другую цепочку с более низкими издержками исполнения или дождаться более широкого спреда. Иногда правильным решением является просто отказ от сделки. Мгновенный заем наиболее полезен, когда он решает временную проблему нехватки капитала; он не заменяет реальное ценовое преимущество.
Практический контрольный список качества перед вложением капитала
Проверьте поставщика услуг мгновенного кредитования, доступные активы, максимальную ликвидность и текущую премию по целевому размещению.
Смоделируйте всю транзакцию на основе последнего состояния цепочки, включая заимствование, каждый своп, погашение и перевод прибыли.
Оценивайте влияние на цену в расчете на предполагаемый номинальный уровень, а не полагайтесь на котировки, определяющие цену на верхнем уровне пула.
Включите в порог прибыльности комиссию за мгновенные займы, плату за использование пула, расходы на газ и реалистичные транзакционные издержки.
Установите явные минимальные значения выходных данных или другие ограничения, чтобы некорректное выполнение безопасно откатывалось назад.
Протестируйте пути возникновения ошибок, обработку десятичных значений токенов, подтверждения, обратные вызовы и логику возврата средств.
Используйте обязательный буфер прибыли вместо принятия сделок, которые в симуляции приносят лишь незначительную прибыль.
Перепроверяйте предположения всякий раз, когда изменяются комиссионные сборы протокола, ликвидность пула, маршрутизация или конкуренция на рынке.
Итог
Мгновенные займы позволяют заимствовать значительные объемы ликвидности DeFi без предварительного залога, поскольку погашение осуществляется в рамках одной атомарной транзакции. Для арбитража это может устранить существенное ограничение по капиталу, но само по себе не приносит прибыли. Реальное преимущество заключается в сохраняющейся положительной разнице в ценах исполнения, которая остается положительной после вычета премий за мгновенные займы, комиссий за обмен, проскальзывания, газа и конкуренции.
Наиболее полезным способом оценки стратегии мгновенного кредитования является, следовательно, ее конечный результат: погашает ли весь кредит все долги, остается ли в рамках установленных лимитов исполнения и приносит ли существенную чистую прибыль в реалистичных условиях? Если нет, правильным решением будет изменить размер, перенаправить или отказаться от сделки, а не предполагать, что увеличение заемной ликвидности улучшит результат.