Главная
» Новости
»
Реальная доходность против инфляционной доходности: как найти устойчивую прибыль от DeFi.
Реальная доходность против инфляционной доходности: как найти устойчивую прибыль от DeFi.
Исследование проверено: 15 сентября 2026 г. «Реальная доходность» — одна из самых полезных концепций в DeFi, но это также один из самых легко неправильно используемых терминов. Доходность может быть результатом реальной экономической активности и при этом оставаться рискованной. Доходность от эмиссии токенов может быть временной, но рациональной. А заявленная годовая процентная доходность (APY) может сочетать в себе и то, и другое одновременно. Практический вопрос заключается не в том, использует ли протокол фразу « реальная доходность », а в том, можно ли отследить доход до устойчивого источника ценности, понять, кто его выплачивает, и оценить, что происходит при изменении стимулов или рыночных условий.
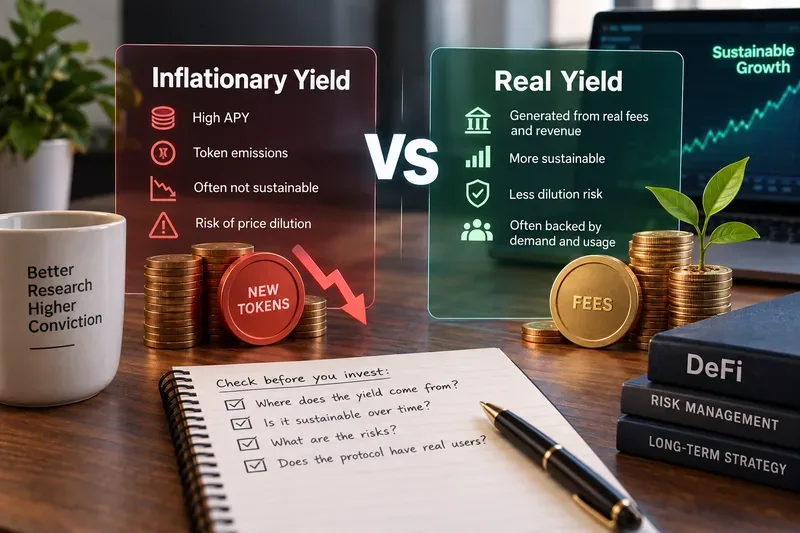
Концептуальное сравнение двух источников дохода. Доход, обеспеченный выручкой, может быть более устойчивым, чем эмиссия токенов, но ни один из этих источников не является автоматически низкорисковым или гарантированным.
Реальная доходность против инфляционной доходности: практическое различие
В общепринятом понимании DeFi реальная доходность обычно означает доход, финансируемый в основном за счет экономической активности: проценты заемщика, торговые комиссии, вознаграждения за стейкинг, комиссии за ликвидацию или заимствование, или другие источники, подобные денежным потокам. Инфляционная доходность обычно означает доход, финансируемый в основном за счет вновь выпущенных или обеспеченных казначейством токенов, распределяемых в качестве поощрительных выплат.
Что подтверждено: основные протоколы напрямую документируют эти различные механизмы. Поставщики Aave получают проценты, которые меняются в зависимости от использования заимствований. Доход от стейкинга Lido поступает от вознаграждений на уровне консенсуса и уровне исполнения Ethereum, за вычетом комиссий протокола. GMX документирует комиссии протокола от торговли, ликвидаций, заимствований и свопов. В документации DAO Curve явно описано распределение инфляции CRV через индикаторы. Действие: прежде чем рассматривать APY, определите точный источник каждого компонента вознаграждения на уровне контракта или протокола.
Зависит от контекста: слово «реальный» не является стандартом бухгалтерского учета, и протоколы не все рассчитывают выручку, комиссионные сборы или распределяемую прибыль одинаково. Доход может быть частично обеспечен комиссионными сборами, а частично субсидирован. Действие: рассматривайте «реальную доходность» как гипотезу для проверки, а не как подтверждение.
Заблуждение 1: «Реальная урожайность означает безопасную урожайность».
Это неверно. Доходность, обеспеченная прибылью, всё ещё может подвергать вас риску сбоев смарт-контрактов, ошибок оракулов, изменений в управлении, шоков ликвидности, безнадежных долгов, риска потери связи со стейблкоинами, штрафных санкций, убытков маркет-мейкеров или волатильности цены токенов.
Aave — наглядный пример того, почему источник дохода и риск капитала необходимо анализировать отдельно. Поставщики получают проценты от заемщиков, и ставки меняются в зависимости от уровня использования. Это экономически обосновано, но поставщики по-прежнему зависят от механизмов обеспечения, оракула, ликвидации и ликвидности системы кредитования. В официальном руководстве Aave поясняется, что ставки предоставления кредитов меняются в зависимости от уровня использования, а не являются фиксированными. См. документацию Aave по предоставлению кредитов .
Lido предоставляет еще один полезный пример. Его годовая процентная ставка (APR) за стейкинг основана на вознаграждениях на уровне консенсуса и уровне исполнения Ethereum, и в настоящее время Lido заявляет, что его годовая процентная ставка для пользователей — это годовая процентная ставка протокола после вычета комиссии протокола. В документации также отмечается, что APR — это лишь текущая оценка, а не прогноз. См. документацию Lido по стейкингу . Действие: после подтверждения источника дохода составьте отдельный список рисков потери капитала. Никогда не используйте «реальную доходность» в качестве замены анализа рисков.
Заблуждение 2: «Выпуск токенов — это фиктивная доходность, а значит, всегда плохо».
Это слишком упрощенный подход. Токеновые стимулы могут служить реальной цели: обеспечивать ликвидность, компенсировать участникам риски безопасности, привлекать заемщиков или поставщиков, или направлять ликвидность на рынки, которые протокол хочет развивать.
Система Aave Umbrella демонстрирует это различие. Участники могут получать свою обычную прибыль от эмиссии токенов Aave, а также дополнительные стимулы для обеспечения безопасности за принятие риска снижения стоимости токенов. Aave заявляет, что эмиссия вознаграждений может корректироваться в зависимости от целевых уровней ликвидности, в то время как управление контролирует параметры и токены вознаграждения. Другими словами, эмиссионное вознаграждение может быть компенсацией за реальную услугу, даже если сама оплата поступает в виде токенов. См. документацию Aave по стимулам безопасности .
Curve предоставляет еще более наглядный пример инфляционных стимулов. В документации DAO описывается распределение инфляции CRV среди пользователей в соответствии с измерениями на основе индикаторов. Это не делает систему бессмысленной; это означает, что часть дохода поставщика ликвидности должна оцениваться как выпуск токенов, а не как денежный поток протокола. См. техническую документацию DAO Curve . Действие: спросите, какое экономическое поведение покупают эмиссии, как долго может продолжаться действие бюджета и какова будет ваша прибыль, если цена стимулирующего токена резко упадет.
Четыре составляющие, лежащие в основе большинства показателей APY в DeFi.
Источник урожая
Кто фактически платит?
Типичный вопрос устойчивого развития
Проценты заемщика
Заемщики, использующие капитал
Является ли спрос на заемные средства органическим, и что происходит, когда уровень использования кредитов падает?
Торговые или протокольные сборы
Трейдеры и другие пользователи протокола
Это регулярные платежи, и они действительно распределяются в соответствии с вашей должностью?
Настоящие вознаграждения за стейкинг
Выпуск блокчейна плюс вознаграждения за транзакции.
Какова чистая прибыль после вычета затрат на валидацию, штрафные санкции и протокол?
Токеновые поощрения
Токен казначейства, резерва или нового выпуска
Каков размер оставшегося бюджета на стимулирующие выплаты и степень размывания доли участия?
Одна ферма может объединять несколько сегментов. Например, кредитная позиция может приносить заемщику проценты плюс вознаграждение в виде токенов управления. Пул ликвидности может приносить комиссию за свопы плюс эмиссию. Действие: разделите отображаемую годовую доходность на компоненты, вместо того чтобы оценивать усредненное значение.
Как рассчитать более информативный показатель урожайности
Полезной отправной точкой может служить следующее:
Общая заявленная доходность ≈ экономическая доходность + поощрительные бонусы + временные премии
Это не универсальная бухгалтерская формула; разные протоколы обрабатывают разные данные и сопряжены с разными рисками. Суть в том, чтобы перестать рассматривать одну годовую процентную доходность как один однородный показатель.
Предположим, пул показывает доходность 18% годовых. Если 5 процентных пунктов приходится на торговые комиссии, а 13 пунктов — на вознаграждения в виде токенов, то вопрос устойчивости сильно отличается от ситуации, когда пул зарабатывает 18% исключительно за счет регулярных запросов от заемщиков или торговых операций. Если вознаграждение в виде токенов теряет 70% своей стоимости, фактическая доходность может оказаться намного ниже оценки на панели управления. Действие: зафиксируйте доходность по активу, который вас действительно интересует, а не только по количеству распределенных вознаграждений в виде токенов.
Не обязательно. Протокол может генерировать комиссионные сборы, не отправляя их все поставщикам ликвидности или держателям токенов. Комиссионные могут поступать хранителям, поставщикам оракулов, разработчикам, страховым механизмам, казначейству DAO, поставщикам ликвидности или на выкуп токенов.
GMX наглядно демонстрирует важность этого различия. В текущей документации указано, что стейкинг GMX приносит часть комиссий протокола, а 27% от определенных комиссий, получаемых от кредитного плеча, ликвидаций, заимствований и свопов, используются для выкупа GMX. В той же документации отмечается, что распределение выкупленных GMX приостановлено, и вознаграждения накапливаются в казначействе до тех пор, пока не будет выполнено указанное условие распределения. См. текущую документацию по вознаграждениям GMX и документацию по токену GMX .
Действие: отслеживайте движение денежных средств от платежа пользователя до вашего кошелька. Не учитывайте валовую выручку протокола как доход, если механизм распределения фактически не выделяет ее вашей позиции.
Заблуждение 4: «Более высокая годовая процентная доходность означает лучшие возможности».
APY — это процентная ставка, а не показатель качества. Сама по себе она ничего не говорит о риске смарт-контрактов, глубине ликвидности, размывании токенов, блокировках, кредитном плече, просадках или вероятности сохранения данной ставки.
В сфере кредитования высокие ставки могут просто сигнализировать о дефиците ликвидности или необычайно высоком спросе на заимствования. Aave явно привязывает ставки поставщиков к уровню использования. В сфере стейкинга доходность может варьироваться в зависимости от состояния сети. Lido отмечает, что вознаграждения на уровне исполнения включают в себя приоритетные сборы и MEV, которые могут меняться в зависимости от активности сети. Действие: сравните доходность вместе с механизмом, вызывающим повышение ставки. Скачок ставки может указывать на возможность, стресс или и то, и другое.
Тест из шести вопросов для оценки устойчивой доходности DeFi
Откуда берется каждый процентный пункт? Из отдельных процентов, комиссий за торговлю, вознаграждений за стейкинг, эмиссий и разовых бонусов.
Кто платит? Определите заемщика, трейдера, сеть, казначейство или покупателя нового токена, который обеспечивает экономическое финансирование прибыли.
Сохранилась бы такая доходность без стимулов? Рассчитайте базовую доходность после исключения выбросов токенов вознаграждения.
Можно ли повторить данную активность? Ищите устойчивый спрос на заимствования, торговлю, стейкинг или услуги, а не краткосрочную кампанию.
Какие убытки могут превысить доходность? К ним относятся временные убытки, безнадежные долги, ликвидация, снижение стоимости, депривация стейблкоинов, обесценивание токенов и сбой смарт-контрактов.
Можно ли выйти из сделки при изменении инвестиционной стратегии? Проверьте ликвидность, очереди вывода средств, периоды ожидания, блокировки, зависимость от промежуточных средств и правила погашения.
Если вы не можете ответить на первые три вопроса, опираясь на официальную документацию или данные из блокчейна, годовая доходность (APY) еще недостаточно понятна, чтобы назвать ее устойчивой. Действие: отложите распределение капитала до тех пор, пока поток вознаграждений не будет объяснен простым языком.
Реальные примеры урожайности: что на самом деле поддается проверке?
Кредитование Aave
Подтверждено: интерес поставщика определяется использованием заемных средств и параметрами протокола. Зависит от контекста: рынок может также предлагать дополнительные стимулы, которые следует отделять от базовой процентной ставки. Неизвестно, исходя только из годовой процентной доходности (APY): будет ли будущий спрос на заемные средства поддерживать ставку на уровне, близком к сегодняшнему. Действие: сравните базовую годовую процентную ставку предложения с любой дополнительной годовой процентной ставкой вознаграждения и отслеживайте использование.
Ставки на Лидо
Подтверждено: вознаграждения начисляются за активность валидаторов Ethereum, включая вознаграждения за консенсус и компоненты исполнительного уровня, такие как приоритетные комиссии и MEV, с применением протокольной комиссии. В настоящее время Lido устанавливает протокольную комиссию в размере 10% от вознаграждений за стейкинг, которая может быть изменена управлением DAO. Зависит от контекста: фактическая годовая процентная ставка (APR) меняется в зависимости от валидаторов и условий сети. Действие: используйте текущую годовую процентную ставку в качестве оценки, а не гарантированной форвардной ставки.
Подтверждено: GMX документирует получение комиссионных от торговой активности и распределение токенов. Зависит от контекста: комиссионный доход колеблется в зависимости от торговой активности, а текущие механизмы распределения могут меняться в процессе управления. Действие: проверьте текущий статус распределения вознаграждений, а не предполагайте, что историческая токеномика по-прежнему применима.
Стимулы для использования измерительных приборов кривых
Подтверждено: Инфляция CRV исторически направлялась через индикаторы к поставщикам ликвидности. Зависит от контекста: поставщики ликвидности также могут получать комиссионные за торговлю, поэтому общая доходность может включать как компоненты, обеспеченные комиссионными, так и инфляционные компоненты. Действие: перед сравнением пулов отделите годовую процентную ставку по комиссиям пула от годовой процентной ставки по CRV или другим стимулирующим факторам.
Тревожные сигналы, указывающие на то, что годовая процентная доходность может зависеть от субсидий.
В документации акцент делается на вознаграждениях, но не объясняется, кто оплачивает саму деятельность.
Большая часть отображаемой годовой процентной доходности выплачивается в собственных токенах протокола.
Темпы резко падают при снижении цены токенов или выбросов стимулирующих средств.
Ликвидность существует главным образом потому, что пользователи занимаются сбором выбросов, а не использованием продукта.
Комиссии протокола невелики по сравнению с распределяемыми вознаграждениями в токенах.
Графики вознаграждений зависят от повторных пополнений казначейства или продления сроков действия соглашений об управлении.
Нет четкого различия между валовыми сборами, доходом от протокола и доходом держателей, подлежащим распределению.
Ни один из этих пунктов не является автоматическим основанием для дисквалификации. Это лишь подсказки для более глубокого анализа. Действие: оцените годовую доходность без субсидий и решите, будете ли вы по-прежнему удерживать позицию при такой ставке.
Что нельзя узнать из панели мониторинга доходности
Панель мониторинга не может предсказать, останется ли будущий объем торгов высоким, изменится ли система управления комиссиями, сохранится ли цена токена вознаграждения, подвергнется ли смарт-контракт атаке или сохранится ли высокая ликвидность во время рыночной нестабильности. Даже проверенные контракты не устраняют эти неопределенности.
Действие: сопоставьте документацию протокола с текущей активностью в блокчейне, графиками выпуска токенов, предложениями по управлению, рисками по контрактам и ликвидностью при выходе. Рассматривайте будущую годовую доходность (APY) как неопределенную, если протокол явно не устанавливает ставку, и вы не понимаете, как финансируется это фиксированное обещание.
В итоге: устойчивая доходность начинается с отслеживаемого плательщика.
Наиболее полезный способ сравнения реальной доходности и инфляционной доходности — не спрашивать, какой термин звучит лучше. Следует спросить, какая экономическая деятельность приносит доход и может ли эта деятельность продолжаться без постоянного предоставления дополнительных стимулов.
Проценты заемщиков, торговые комиссии и вознаграждения валидаторов могут быть более стабильными, поскольку они возникают в результате активности пользователей или сети, но они все же колеблются и несут в себе риск. Выпуск токенов может быть полезен, когда он обеспечивает ликвидность, безопасность или рост, но его следует рассматривать как субсидию с бюджетом и издержками размывания. Многие позиции в DeFi сочетают в себе оба этих фактора.
Самая эффективная привычка проста: разложить годовую процентную доходность (APY), определить плательщика, убрать временные стимулы, оценить оставшуюся базовую доходность, а затем сравнить эту доходность с рисками, необходимыми для ее получения. Устойчивая доходность DeFi определяется не самым высоким показателем на экране, а тем, насколько базовый денежный поток и скорректированная с учетом риска экономика сохраняют смысл после того, как рекламные вознаграждения исчезли.