DeFi ระดับสถาบันไม่ใช่แค่การทดลองทางความคิดเกี่ยวกับธนาคารที่จะ "ใช้คริปโต" ในอนาคตอีกต่อไปแล้ว คำถามที่สำคัญกว่าสำหรับผู้มาใหม่นั้นแคบกว่ามาก: ผู้จัดการสินทรัพย์ที่อยู่ภายใต้การกำกับดูแล ธนาคาร กองทุนเฮดจ์ฟันด์ ฝ่ายการเงินของบริษัท หรือโบรกเกอร์ จะเข้าถึงสภาพคล่องบนบล็อกเชนได้อย่างไรโดยไม่ละทิ้งการควบคุมที่การเงินแบบดั้งเดิมกำหนดไว้?
คำตอบกำลังปรากฏขึ้นผ่านโมเดลแบบหลายชั้น โดยทั่วไปแล้ว สถาบันต่างๆ ไม่ได้ส่งกระเป๋าเงินองค์กรแบบไม่จำกัดไปยังฟาร์มผลตอบแทนที่ไม่ระบุตัวตน แต่พวกเขารวมสินทรัพย์ทางการเงินที่แปลงเป็นโทเค็น ผู้ให้บริการที่มีคุณสมบัติหรือได้รับการควบคุม รายชื่อผู้ได้รับอนุญาต การดูแลรักษาโดยสถาบัน การชำระเงินด้วยสัญญาอัจฉริยะ และโครงสร้างพื้นฐานทางการเงินแบบกระจายอำนาจที่คัดสรรมาอย่างดี ในบางกรณี ส่วนประกอบ DeFi จะมีลักษณะเป็นผู้สร้างตลาดอัตโนมัติ (AMM) ซึ่งซอฟต์แวร์จะกำหนดราคาซื้อขายกับสินทรัพย์ที่รวมกัน ในกรณีอื่นๆ จะมีลักษณะเป็นระบบขอใบเสนอราคา (RFQ) ซึ่งผู้สร้างตลาดที่ได้รับอนุมัติจะแข่งขันกันเพื่อเสนอราคา ก่อนที่ธุรกรรมจะเสร็จสิ้นบนบล็อกเชน
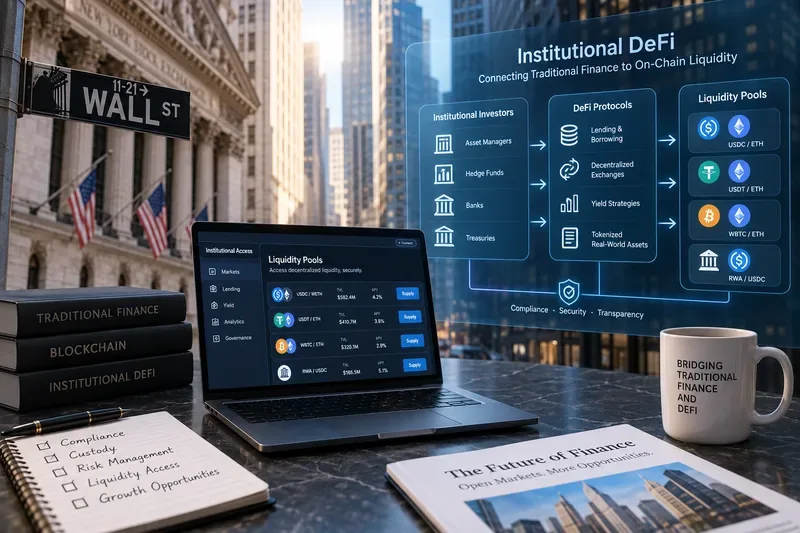 พื้นที่ทำงาน DeFi ระดับสถาบันที่ได้รับแรงบันดาลใจจากวอลล์สตรีท แสดงให้เห็นถึงสะพานหลักจากสถาบันการเงินแบบดั้งเดิม ผ่านโครงสร้างพื้นฐานบนบล็อกเชนที่สอดคล้องกับกฎระเบียบ ไปสู่แหล่งสภาพคล่อง
ก่อนอื่น ต้องเข้าใจก่อนว่า “DeFi ระดับสถาบัน” หมายถึงอะไรกันแน่
การเงินแบบกระจายอำนาจ หรือ DeFi หมายถึงแอปพลิเคชันทางการเงินที่ใช้เครือข่ายบล็อกเชนและสัญญาอัจฉริยะในการดำเนินการต่างๆ เช่น การซื้อขาย การให้กู้ยืม การกู้ยืม การชำระเงิน การจัดการหลักประกัน และการออกสินทรัพย์ กลุ่มสภาพคล่อง (Liquidity Pool) คือกลุ่มสินทรัพย์สำรองที่ควบคุมโดยสัญญาอัจฉริยะ ซึ่งสามารถรองรับการซื้อขายหรือการให้กู้ยืมโดยไม่ต้องพึ่งพาบัญชีคำสั่งซื้อขายแบบดั้งเดิมสำหรับทุกธุรกรรม
ระบบ DeFi ระดับสถาบันเพิ่มความซับซ้อนอีกชั้นหนึ่ง กล่าวคือ ผู้เข้าร่วม สินทรัพย์ และกระแสการทำธุรกรรมมักจะต้องเป็นไปตามข้อกำหนดต่างๆ เช่น คุณสมบัติของนักลงทุน การควบคุมการป้องกันการฟอกเงิน การดูแลรักษาสินทรัพย์ การเก็บรักษาบันทึก การตรวจสอบการคว่ำบาตร ข้อจำกัดความเสี่ยงภายใน และกรรมสิทธิ์ทางกฎหมาย ดังนั้น ระบบที่ได้จึงอาจมีการกระจายอำนาจในระดับการชำระเงินหรือโครงสร้างพื้นฐานของตลาด ในขณะที่ยังคงมีจุดตรวจสอบการปฏิบัติตามกฎระเบียบแบบรวมศูนย์ในขั้นตอนการลงทะเบียน การดูแลรักษาสินทรัพย์ การโอน หรือการไถ่ถอน
ความแตกต่างนี้มีความสำคัญ เพราะวลี “โปรโตคอลของวอลล์สตรีท” อาจทำให้เข้าใจผิดได้ โปรโตคอลจำนวนมากไม่ได้เป็นของบริษัทในวอลล์สตรีทหรือดำเนินการโดยบริษัทเหล่านั้น สิ่งที่กำลังเปลี่ยนแปลงคือ สถาบันแบบดั้งเดิมกำลังเชื่อมโยงผลิตภัณฑ์ที่อยู่ภายใต้การกำกับดูแลและกระบวนการทำงานของสถาบันเข้ากับบล็อกเชนสาธารณะและแพลตฟอร์มการดำเนินการแบบ DeFi มากขึ้นเรื่อยๆ
ผู้ที่เพิ่งเริ่มต้นควรเตรียมตัวอย่างไรบ้างก่อนที่จะประเมิน DeFi ระดับสถาบัน?
ก่อนที่จะมุ่งเน้นไปที่ผลตอบแทนหลัก เราควรแยกประเด็นนี้ออกเป็นห้าคำถามก่อน ประการแรก สินทรัพย์อ้างอิงคืออะไร? ประการที่สอง ใครมีสิทธิ์ตามกฎหมายในการเป็นเจ้าของหรือไถ่ถอน? ประการที่สาม สถานที่เก็บรักษาสินทรัพย์อยู่ที่ไหน? ประการที่สี่ ใช้สัญญาอัจฉริยะหรือแพลตฟอร์มการซื้อขายใด? ประการที่ห้า จะเกิดอะไรขึ้นหากบล็อกเชน ผู้ออก ผู้รับฝาก ผู้สร้างตลาด หรือกระบวนการไถ่ถอนล้มเหลว?
| ชั้น | คำถามที่ควรถาม | ทำไมเรื่องนี้ถึงสำคัญ |
|---|
| สินทรัพย์ | โทเค็นนี้เป็นเหรียญ Stablecoin, หุ้นกองทุน, โทเค็นที่ได้รับการสนับสนุนจากกระทรวงการคลัง, โทเค็นเงินฝาก หรือสิทธิเรียกร้องประเภทอื่นหรือไม่? | สิทธิทางกฎหมายและเศรษฐกิจของโทเค็นขึ้นอยู่กับโครงสร้างของโทเค็นนั้น |
| คุณสมบัติผู้สมัคร | การเข้าถึงไม่จำกัดจำนวนครั้ง จำกัดเฉพาะนักลงทุนที่มีคุณสมบัติ หรือจำกัดเฉพาะกระเป๋าเงินดิจิทัลที่ได้รับการอนุมัติหรือไม่? | ผลิตภัณฑ์สำหรับสถาบันการเงินมักใช้กระบวนการลงทะเบียนและการอนุญาตใช้กระเป๋าเงินดิจิทัล |
| การดูแล | ใครเป็นผู้ควบคุมรหัสส่วนตัวหรือบัญชีสินทรัพย์ที่ได้รับการรับรองตามกฎหมาย? | ความเสี่ยงในการดำเนินงานอาจแตกต่างกันอย่างมากระหว่างการเก็บรักษาด้วยตนเองและการเก็บรักษาโดยบุคคลที่สาม |
| สภาพคล่อง | การซื้อขายเกิดขึ้นในกลุ่ม AMM ผ่านผู้สร้างตลาด RFQ หรือผ่านการสร้างและไถ่ถอนโดยตรงหรือไม่? | แต่ละเส้นทางมีราคา ความลึก และลักษณะการดำเนินการที่แตกต่างกัน |
| การตั้งถิ่นฐาน | การซื้อขายนั้นดำเนินการชำระเงินแบบอะตอมิกบนบล็อกเชน นอกบล็อกเชน หรือผ่านกระบวนการแบบผสมผสานหรือไม่? | การออกแบบกระบวนการชำระบัญชีจะเป็นตัวกำหนดความเสี่ยงของคู่สัญญาและความเสี่ยงด้านระยะเวลา |
สถาบันต่างๆ เข้าถึงสภาพคล่องบนบล็อกเชนได้อย่างไรกันแน่
1. แปลงสินทรัพย์ทางการเงินที่คุ้นเคยให้เป็นโทเค็น
ขั้นตอนแรกมักไม่ใช่การ "ซื้อคริปโต" แต่เป็นการนำเครื่องมือทางการเงินที่คุ้นเคยมาแปลงให้อยู่ในรูปแบบที่เข้ากันได้กับบล็อกเชน กองทุนตลาดเงินแบบโทเคไนซ์และผลิตภัณฑ์พันธบัตรกระทรวงการคลังสหรัฐฯ แบบโทเคไนซ์เป็นตัวอย่างที่สำคัญ เพราะช่วยให้สถาบันการเงินมีสินทรัพย์บนบล็อกเชนที่มีสินทรัพย์อ้างอิงที่สามารถระบุได้ชัดเจน
ในเดือนสิงหาคม 2026 BlackRock ประกาศการเข้าถึงแบบโทเค็นสำหรับหน่วยลงทุนกองทุนรวมเงินสดสำหรับสถาบัน (Institutional Cash Series) บางประเภทในยุโรป โดยใช้แพลตฟอร์มการแปลงสินทรัพย์เป็นโทเค็น Kinexys ของ JP Morgan ซึ่งโทเค็นดิจิทัลจะถูกสร้างขึ้นบน Ethereum สำหรับนักลงทุนที่มีคุณสมบัติเหมาะสม ประกาศอย่างเป็นทางการระบุว่านี่คือการแสดงผลแบบดิจิทัลของกลยุทธ์กองทุนรวมเงินสดที่มีการกำกับดูแลอยู่แล้ว ไม่ใช่การทดแทนโครงสร้างทางกฎหมายพื้นฐาน ดูประกาศของ BlackRock เกี่ยวกับกองทุนเงินสดสำหรับสถาบันแบบโทเค็นได้ที่นี่
2. จำกัดการเข้าถึงในกรณีที่ข้อบังคับหรือข้อกำหนดของผลิตภัณฑ์กำหนดไว้
บล็อกเชนสาธารณะเปิดให้ตรวจสอบได้ แต่ไม่ได้หมายความว่าสินทรัพย์ของสถาบันทุกรายการจะเปิดให้ทุกกระเป๋าเงินเข้าถึงได้ สัญญาโทเค็นหรือตัวแทนการโอนสามารถจำกัดผู้ที่สามารถถือหรือโอนโทเค็นได้ ส่วนหน้าสามารถกำหนดให้มีการตรวจสอบตัวตนได้ ตลาดยังสามารถจำกัดคู่สัญญาให้เหลือเฉพาะสถาบันที่ได้รับการอนุมัติเท่านั้น
ตัวอย่างที่ชัดเจนในปี 2026 คือการผสานรวมระหว่าง Securitize และ Uniswap Labs สำหรับกองทุน BUIDL ของ BlackRock Securitize กล่าวว่านักลงทุนที่เข้าร่วมใน BUIDL ได้รับการตรวจสอบคุณสมบัติและขึ้นทะเบียนไว้แล้ว ในขณะที่การซื้อขายใช้กรอบการทำงาน RFQ ของ UniswapX เพื่อขอใบเสนอราคาที่แข่งขันได้จากผู้สมัครที่ได้รับการอนุมัติ จากนั้นการชำระเงินสามารถเกิดขึ้นได้โดยอัตโนมัติบนบล็อกเชน ประกาศหลักมีอยู่ในเอกสารเผยแพร่การผสานรวม BUIDL และ UniswapX ของ Securitize
นี่เป็นแบบจำลองที่สำคัญสำหรับผู้เริ่มต้นที่จะต้องทำความเข้าใจ: แม้ว่าธุรกรรมบล็อกเชนจะเป็นแบบกระจายอำนาจและตั้งโปรแกรมได้ แต่การเข้าถึงสินทรัพย์และคู่สัญญาอาจยังคงต้องได้รับอนุญาต
3. ใช้ระบบ RFQ, กลุ่มเหรียญ หรือช่องทางการผลิตและแลกเหรียญโดยตรง
สภาพคล่องของสถาบันไม่จำเป็นต้องมาจาก AMM สาธารณะขนาดใหญ่เพียงแห่งเดียว มีอย่างน้อยสามเส้นทางที่เป็นไปได้ในทางปฏิบัติ
- กลุ่มสภาพคล่อง AMM:สินทรัพย์จะถูกเก็บไว้ในสัญญาอัจฉริยะ และฟังก์ชันการกำหนดราคาจะกำหนดอัตราแลกเปลี่ยน สถาบันต่างๆ สามารถใช้กลุ่มสภาพคล่องเหล่านี้ได้เมื่อสินทรัพย์สามารถโอนย้ายได้อย่างอิสระ และกลุ่มสภาพคล่องมีปริมาณที่ยอมรับได้
- สภาพคล่อง RFQ:ผู้สร้างตลาดที่ได้รับการอนุมัติจะส่งใบเสนอราคาสำหรับการซื้อขายเฉพาะเจาะจง ซึ่งสามารถลดการรั่วไหลของข้อมูลและสามารถรองรับคำสั่งซื้อขนาดใหญ่หรือคำสั่งซื้อที่ต้องปฏิบัติตามกฎระเบียบได้ดีกว่าการซื้อขายผ่านกลุ่มผู้ซื้อสาธารณะทั่วไป
- สภาพคล่องหลักผ่านการสร้างและการไถ่ถอน:นักลงทุนแลกเปลี่ยนเงินสดหรือสเตเบิลคอยน์เป็นหุ้นกองทุนในรูปแบบโทเค็น หรือไถ่ถอนโทเค็นกลับคืนสู่โครงสร้างพื้นฐาน ซึ่งสามารถตรึงราคาในตลาดรองได้เมื่อกระบวนการรวดเร็วและเชื่อถือได้
โครงการ Nexus ของ Ondo แสดงให้เห็นถึงแนวทางที่สาม Ondo อธิบายว่า Nexus คือโครงสร้างพื้นฐานที่มุ่งเน้นการให้สภาพคล่องทันทีสำหรับผลิตภัณฑ์โทเค็นของ Treasury จากบุคคลที่สาม โดยใช้ความสามารถในการสร้างและไถ่ถอนของ OUSG และสินทรัพย์จากผู้จัดการรายใหญ่หลายราย ดูข้อมูลเบื้องต้นอย่างเป็นทางการของ Ondo เกี่ยวกับ Nexusได้ที่นี่
4. รักษาขั้นตอนการดูแลรักษาและการวางหลักประกันให้สอดคล้องกับการควบคุมของสถาบัน
โดยปกติแล้วธนาคารหรือผู้จัดการสินทรัพย์ไม่สามารถมองข้ามการบริหารจัดการที่สำคัญไปได้ ดังนั้น DeFi ระดับสถาบันจึงมักแยกการซื้อขายออกจากการดูแลรักษาทรัพย์สิน สินทรัพย์อาจยังคงอยู่กับผู้ดูแลรักษาทรัพย์สินที่อยู่ภายใต้การกำกับดูแล ในขณะที่แพลตฟอร์มการซื้อขายยอมรับสินทรัพย์นั้นเป็นหลักประกัน
ในเดือนเมษายน 2026 OKX, BlackRock และ Standard Chartered ได้ประกาศกรอบการทำงานที่อนุญาตให้ลูกค้าสถาบันที่มีคุณสมบัติเหมาะสมสามารถใช้ BUIDL เป็นหลักประกันได้ในขณะที่สินทรัพย์ยังคงอยู่ในความดูแลนอกตลาดหลักทรัพย์กับ Standard Chartered นี่ไม่ใช่แหล่งสภาพคล่องในความหมายแคบๆ ของ AMM แต่แสดงให้เห็นถึงรูปแบบสถาบันที่กว้างขึ้น: สินทรัพย์ที่แปลงเป็นโทเค็นสามารถใช้งานได้ในกระบวนการซื้อขายดิจิทัลโดยไม่ต้องบังคับให้บริษัทต่างๆ ย้ายสินทรัพย์ไปยังกระเป๋าเงินของตลาดหลักทรัพย์ รายละเอียดอยู่ใน ข่าวประชาสัมพันธ์อย่างเป็นทางการ ของSecuritize เกี่ยวกับกรอบการทำงานด้านหลักประกัน
5. ชำระเงินบนบล็อกเชนและตรวจสอบความถูกต้องกับบันทึกข้อมูลแบบดั้งเดิม
ข้อดีของการชำระเงินด้วยบล็อกเชนคือ การโอนสินทรัพย์และการชำระเงินสามารถประสานงานกันได้ในซอฟต์แวร์ การชำระเงินแบบอะตอมิกหมายความว่าทั้งสองฝ่ายจะเสร็จสมบูรณ์พร้อมกัน หรือไม่ก็ไม่เสร็จสมบูรณ์เลย ซึ่งจะช่วยลดช่วงเวลาที่ฝ่ายหนึ่งส่งมอบแล้วในขณะที่อีกฝ่ายยังไม่ส่งมอบ แต่สถาบันต่างๆ ยังคงต้องการบัญชี บันทึกการเป็นเจ้าของทางกฎหมาย การดำเนินการของบริษัท การรายงานภาษี และสมุดบัญชีภายในเพื่อให้สอดคล้องกับสถานะของบล็อกเชน
ด้วยเหตุนี้ จึงควรพิจารณา DeFi ระดับสถาบันว่าเป็นเพียงสะพานเชื่อมมากกว่าที่จะเป็นการทดแทนโครงสร้างพื้นฐานของตลาดแบบดั้งเดิมอย่างสมบูรณ์ โครงการ Guardian ซึ่งนำโดยธนาคารกลางสิงคโปร์ ได้รวมสถาบันการเงินต่างๆ เข้ามาทดสอบพันธบัตร เงินฝาก กองทุน การแลกเปลี่ยนเงินตราต่างประเทศ การกู้ยืมที่มีหลักประกัน การให้กู้ยืม และสภาพคล่องในตลาดรองในรูปแบบโทเค็น รายชื่อผู้เข้าร่วมและกรณีการใช้งานสามารถตรวจสอบได้ในภาคผนวกผู้เข้าร่วมโครงการ Guardian ของธนาคารกลางสิงคโปร์
อะไรบ้างที่อาจผิดพลาดได้?
ข้อผิดพลาดทั่วไปประการแรกคือการเข้าใจผิดว่าสินทรัพย์ที่แปลงเป็นโทเค็นนั้นมีลักษณะทางเศรษฐกิจเหมือนกับสินทรัพย์ที่แสดงอยู่บนหน้าจอ นักลงทุนจำเป็นต้องตรวจสอบสิทธิ์ทางกฎหมาย สิทธิ์ในการไถ่ถอน ข้อจำกัดในการโอน และผู้ที่ถือครองบันทึกความเป็นเจ้าของอย่างเป็นทางการ
ข้อผิดพลาดประการที่สองคือ การมุ่งเน้นเฉพาะอัตราผลตอบแทนต่อปีที่ระบุไว้เท่านั้น ผลตอบแทนของสถาบันการเงินอาจถูกหักล้างด้วยความเสี่ยงจากสัญญาอัจฉริยะ การกระจายตัวของสภาพคล่อง ส่วนต่างราคาของผู้ทำตลาด ค่าธรรมเนียมการดูแลรักษา ความเสี่ยงจากช่วงเวลาเปลี่ยนผ่าน ความล่าช้าในการไถ่ถอน หรือการเปลี่ยนแปลงในอัตราผลตอบแทนของพันธบัตรรัฐบาลหรือสินทรัพย์ตลาดเงินที่เป็นตัวอ้างอิง
ข้อผิดพลาดประการที่สามคือ การมองว่า “onchain” เป็นคำพ้องความหมายกับ “permissionless” (ไม่ต้องขออนุญาต) ดังตัวอย่างของ BUIDL ที่แสดงให้เห็น การทำธุรกรรมบน onchain สามารถเกี่ยวข้องกับผู้ถือครองที่ได้รับอนุญาตและผู้สร้างตลาดที่ได้รับอนุมัติได้ ผลิตภัณฑ์สามารถใช้การชำระเงินบนบล็อกเชนสาธารณะได้ ในขณะที่การเข้าถึงยังคงถูกควบคุมอย่างเข้มงวด
ข้อผิดพลาดประการที่สี่คือ การสับสนระหว่างสภาพคล่องรองกับการไถ่ถอนที่รับประกัน โทเค็นอาจซื้อขายในกลุ่มหรือผ่านผู้สร้างตลาด แต่สถานที่เหล่านั้นอาจมีสภาพคล่องลดลงในช่วงเวลาที่เกิดความเครียด สิทธิในการไถ่ถอนหลัก จังหวะเวลา และเงื่อนไขต่างๆ ยังคงมีความสำคัญ
สุดท้ายนี้ อย่าคิดว่าเทคโนโลยีจะทำให้กฎระเบียบเป็นมาตรฐานเดียวกันทั่วทุกเขตอำนาจศาล ผลิตภัณฑ์ DeFi สำหรับสถาบันอาจมีกฎเกณฑ์คุณสมบัติ ข้อจำกัดในการโอน การเปิดเผยข้อมูล และการปฏิบัติทางกฎหมายที่แตกต่างกันไป ขึ้นอยู่กับนักลงทุนและสถานที่ตั้ง เอกสารผลิตภัณฑ์อย่างเป็นทางการควรมีความสำคัญเหนือกว่าบทสรุปในโซเชียลมีเดียหรือป้ายกำกับบนแดชบอร์ด
วิธีตรวจสอบว่าคุณเข้าใจโครงสร้าง DeFi ระดับสถาบันหรือไม่
การทดสอบตนเองที่มีประโยชน์อย่างหนึ่งคือการอธิบายธุรกรรมทั้งหมดโดยไม่ใช้คำพูดคลุมเครือ เช่น “บล็อกเชนจัดการเรื่องนี้” คุณควรจะสามารถระบุผู้ลงทุน ผู้ออกโทเค็นหรือกองทุน ผู้ดูแลสินทรัพย์ สัญญาอัจฉริยะ ผู้สร้างตลาดหรือกลุ่มสภาพคล่อง สินทรัพย์ในการชำระบัญชี และเส้นทางการไถ่ถอนได้
จากนั้นให้ถามว่าเกิดอะไรขึ้นในกรณีความล้มเหลวสี่ประการ ได้แก่ โปรโตคอล DeFi หยุดทำงาน ผู้ดูแลตลาดหายไป ผู้รับฝากทรัพย์สินไม่สามารถใช้งานได้ หรือการไถ่ถอนถูกจำกัดชั่วคราว หากคุณไม่สามารถตรวจสอบได้ว่าใครเป็นผู้ควบคุมสินทรัพย์ และกลไกทางกฎหมายหรือทางเทคนิคใดที่ใช้ในแต่ละกรณี คุณก็ยังไม่มีข้อมูลเพียงพอที่จะประเมินโครงสร้างนั้นได้
นั่นคือบทเรียนสำคัญของ DeFi ระดับสถาบันในปี 2026 วอลล์สตรีทไม่ได้เพียงแค่เทเงินลงไปในกลุ่มสภาพคล่องที่ไม่ระบุตัวตนเท่านั้น รูปแบบที่ยั่งยืนกว่าคือการเชื่อมต่อที่มีการควบคุมระหว่างผลิตภัณฑ์ทางการเงินที่ได้รับการกำกับดูแลและตลาดบนบล็อกเชนที่ตั้งโปรแกรมได้: สินทรัพย์ที่แปลงเป็นโทเค็นจะเข้าสู่กระเป๋าเงินที่ได้รับอนุมัติ สภาพคล่องจะมาจากกลุ่มหรือเครือข่าย RFQ การดูแลรักษาจะแยกออกจากกันเมื่อจำเป็น และการชำระเงินจะใช้ระบบบล็อกเชน ในขณะที่การปฏิบัติตามกฎระเบียบและการเป็นเจ้าของทางกฎหมายยังคงชัดเจน
ข้อมูล ณ เดือนกันยายน 2569 ความพร้อมใช้งานของผลิตภัณฑ์ เขตอำนาจศาลที่เข้าเกณฑ์ คู่สัญญา ผลตอบแทน และการกำหนดค่าโปรโตคอลอาจมีการเปลี่ยนแปลง บทความนี้มีวัตถุประสงค์เพื่อการศึกษาและไม่ถือเป็นคำแนะนำด้านการลงทุน กฎหมาย หรือภาษี









