ข้อมูลวิจัยตรวจสอบแล้ว: 15 กันยายน 2026 “ผลตอบแทนที่แท้จริง” เป็นหนึ่งในแนวคิดที่มีประโยชน์ที่สุดใน DeFi แต่ก็เป็นคำที่ใช้ผิดได้ง่ายที่สุดเช่นกัน ผลตอบแทนอาจมาจากกิจกรรมทางเศรษฐกิจที่แท้จริงแต่ก็ยังมีความเสี่ยง ผลตอบแทนจากการออกโทเค็นอาจเป็นเพียงชั่วคราวแต่ก็สมเหตุสมผล และ APY ที่แสดงเป็นตัวเลขหลักอาจรวมทั้งสองอย่างเข้าด้วยกันได้ คำถามที่สำคัญในทางปฏิบัติไม่ใช่ว่าโปรโตคอลใช้คำว่า “ ผลตอบแทนที่แท้จริง ” หรือไม่ แต่เป็นว่าคุณสามารถตรวจสอบที่มาของผลตอบแทนนั้นไปยังแหล่งที่มาของมูลค่าที่ยั่งยืนได้หรือไม่ เข้าใจว่าใครเป็นผู้จ่าย และประเมินสิ่งที่เกิดขึ้นเมื่อแรงจูงใจหรือสภาวะตลาดเปลี่ยนแปลงไปได้หรือไม่
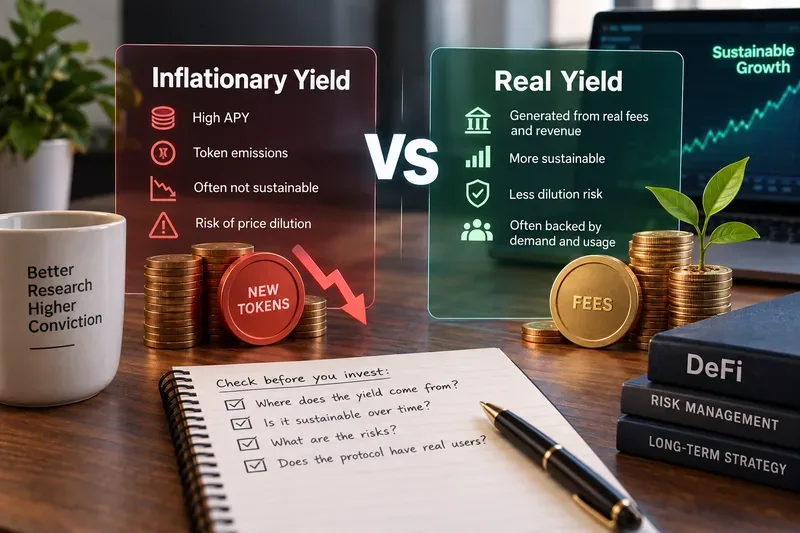 การเปรียบเทียบเชิงแนวคิดของแหล่งผลตอบแทนสองแหล่ง ผลตอบแทนที่อิงกับรายได้อาจมีความยั่งยืนกว่าการออกเหรียญดิจิทัล แต่ทั้งสองแหล่งก็ไม่ได้มีความเสี่ยงต่ำหรือรับประกันได้โดยอัตโนมัติ
ผลตอบแทนที่แท้จริงเทียบกับผลตอบแทนที่คำนึงถึงอัตราเงินเฟ้อ: ความแตกต่างในทางปฏิบัติ
ในบริบทการใช้งาน DeFi ทั่วไปผลตอบแทนที่แท้จริงมักหมายถึงผลตอบแทนที่มาจากกิจกรรมทางเศรษฐกิจเป็นหลัก เช่น ดอกเบี้ยของผู้กู้ ค่าธรรมเนียมการซื้อขาย รางวัลจากการวางเดิมพัน ค่าธรรมเนียมการชำระบัญชีหรือการกู้ยืม หรือแหล่งรายได้อื่นๆ ที่คล้ายกับกระแสเงินสด ในขณะที่ ผลตอบแทนจากภาวะเงินเฟ้อโดยทั่วไปหมายถึงผลตอบแทนที่มาจากโทเค็นที่ออกใหม่หรือโทเค็นที่ได้รับทุนจากคลังเพื่อแจกจ่ายเป็นสิ่งจูงใจ
สิ่งที่ได้รับการยืนยัน:โปรโตคอลหลักๆ จะบันทึกกลไกต่างๆ เหล่านี้ไว้โดยตรง ผู้จัดหา Aave ได้รับดอกเบี้ยที่เปลี่ยนแปลงไปตามการใช้งานการกู้ยืม ผลตอบแทนจากการวางเดิมพัน Lido มาจากรางวัลของเลเยอร์ฉันทามติและเลเยอร์การดำเนินการของ Ethereum หักค่าธรรมเนียมโปรโตคอลแล้ว GMX บันทึกค่าธรรมเนียมโปรโตคอลจากการซื้อขาย การชำระบัญชี การกู้ยืม และการแลกเปลี่ยน เอกสาร DAO ของ Curve อธิบายอย่างชัดเจนว่าอัตราเงินเฟ้อของ CRV ถูกกระจายผ่านเกจการดำเนินการ:ก่อนที่จะดู APY ให้ระบุแหล่งที่มาที่แน่นอนในระดับสัญญาหรือระดับโปรโตคอลของส่วนประกอบรางวัลแต่ละส่วน
สิ่งที่สำคัญคือคำว่า “ผลตอบแทนที่แท้จริง” ไม่ใช่มาตรฐานทางบัญชี และระเบียบปฏิบัติไม่ได้คำนวณรายได้ ค่าธรรมเนียม หรือกำไรที่สามารถแบ่งปันได้ในลักษณะเดียวกันทั้งหมด ผลตอบแทนอาจมาจากค่าธรรมเนียมบางส่วนและได้รับการอุดหนุนบางส่วนดังนั้นควรพิจารณา “ผลตอบแทนที่แท้จริง” เป็นสมมติฐานที่ต้องตรวจสอบ ไม่ใช่การรับรอง
ความเข้าใจผิดข้อที่ 1: “ผลตอบแทนที่แท้จริงหมายถึงผลตอบแทนที่ปลอดภัย”
นี่ไม่เป็นความจริง ผลตอบแทนที่อิงกับรายได้ยังคงมีความเสี่ยงต่อความล้มเหลวของสัญญาอัจฉริยะ ข้อผิดพลาดของออราเคิล การเปลี่ยนแปลงการกำกับดูแล ภาวะช็อกด้านสภาพคล่อง หนี้เสีย ความเสี่ยงด้านสะพาน การตรึงราคา Stablecoin การลงโทษ การขาดทุนของ Market Maker หรือความผันผวนของราคาโทเค็น
Aave เป็นตัวอย่างที่ชัดเจนว่าเหตุใดแหล่งที่มาของผลตอบแทนและความเสี่ยงของเงินทุนจึงต้องได้รับการวิเคราะห์แยกจากกัน ผู้จัดหาได้รับดอกเบี้ยจากผู้กู้ และอัตราดอกเบี้ยจะเปลี่ยนแปลงไปตามการใช้งาน ซึ่งเป็นหลักการทางเศรษฐศาสตร์ที่สมเหตุสมผล แต่ผู้จัดหายังคงต้องพึ่งพาระบบการให้กู้ยืมในส่วนของหลักประกัน ออราเคิล การชำระบัญชี และกลไกสภาพคล่อง คู่มืออย่างเป็นทางการของ Aave อธิบายว่าอัตราการจัดหาจะแปรผันตามการใช้งาน ไม่ใช่แบบคงที่ ดู เอกสารเกี่ยว กับการจัดหาของ Aave
Lido เป็นอีกกรณีศึกษาที่น่าสนใจ อัตราผลตอบแทนต่อปี (APR) ของการฝากเหรียญ (Staking) นั้นอิงตามรางวัลจากเลเยอร์ฉันทามติและเลเยอร์การดำเนินการของ Ethereum และปัจจุบัน Lido ระบุว่า APR ของผู้ใช้คือ APR ของโปรโตคอลหลังจากหักค่าธรรมเนียมโปรโตคอลแล้ว เอกสารยังระบุด้วยว่า APR เป็นเพียงการประมาณการในปัจจุบัน ไม่ใช่การคาดการณ์ ดูเอกสารเกี่ยวกับการฝากเหรียญของ Lido การดำเนินการ:หลังจากยืนยันแหล่งที่มาของผลตอบแทนแล้ว ให้จัดทำรายการความเสี่ยงในการสูญเสียเงินทุนแยกต่างหาก อย่าใช้ "ผลตอบแทนที่แท้จริง" แทนการวิเคราะห์ความเสี่ยง
ความเข้าใจผิดข้อที่ 2: “การปล่อยโทเค็นเป็นการให้ผลตอบแทนปลอม ดังนั้นจึงเป็นสิ่งที่ไม่ดีเสมอ”
นั่นเป็นความคิดที่ง่ายเกินไป แรงจูงใจด้วยโทเค็นสามารถทำหน้าที่ได้จริงหลายอย่าง เช่น การเพิ่มสภาพคล่อง การชดเชยผู้เข้าร่วมสำหรับความเสี่ยงด้านความปลอดภัย การดึงดูดผู้กู้หรือผู้จัดหา หรือการชี้นำสภาพคล่องไปยังตลาดที่โปรโตคอลต้องการพัฒนา
ระบบ Umbrella ของ Aave แสดงให้เห็นถึงความแตกต่างนี้ ผู้เข้าร่วมสามารถรับผลตอบแทนจากอุปทาน Aave ตามปกติและแรงจูงใจด้านความปลอดภัยเพิ่มเติมสำหรับการยอมรับความเสี่ยงจากการถูกลงโทษ Aave ระบุว่าการปล่อยรางวัลสามารถปรับได้ตามระดับสภาพคล่องเป้าหมาย ในขณะที่การกำกับดูแลจะควบคุมพารามิเตอร์และโทเค็นรางวัล กล่าวอีกนัยหนึ่ง รางวัลที่ปล่อยออกมาอาจเป็นการชดเชยสำหรับบริการจริง แม้ว่าการชำระเงินนั้นจะมาจากแรงจูงใจโทเค็นก็ตาม ดูเอกสารแรงจูงใจด้านความปลอดภัยของ Aave
Curve แสดงให้เห็นถึงตัวอย่างที่ชัดเจนยิ่งขึ้นของแรงจูงใจด้านเงินเฟ้อ เอกสาร DAO ของ Curve อธิบายถึงเงินเฟ้อของ CRV ที่กระจายไปยังผู้ใช้ตามการวัดค่าของเกจ นั่นไม่ได้ทำให้ระบบไร้ความหมาย เพียงแต่หมายความว่าส่วนหนึ่งของผลตอบแทนของผู้ให้บริการสภาพคล่องจะต้องได้รับการประเมินเป็นการออกโทเค็นแทนที่จะเป็นกระแสเงินสดของโปรโตคอล ดูเอกสารทางเทคนิค DAO ของ Curve การดำเนินการ:ถามว่าการปล่อยโทเค็นนั้นซื้อพฤติกรรมทางเศรษฐกิจอะไร งบประมาณสามารถดำเนินต่อไปได้นานแค่ไหน และผลตอบแทนของคุณจะเป็นอย่างไรหากโทเค็นจูงใจมีราคาลดลงอย่างรวดเร็ว
ปัจจัยหลักสี่ประการที่อยู่เบื้องหลัง APY ส่วนใหญ่ใน DeFi
| แหล่งที่มาของผลผลิต | ใครเป็นผู้จ่ายค่าใช้จ่ายจริง ๆ? | คำถามเกี่ยวกับความยั่งยืนโดยทั่วไป |
|---|
| ผลประโยชน์ของผู้กู้ | ผู้กู้ที่ใช้เงินทุน | ความต้องการกู้ยืมเกิดขึ้นเองตามธรรมชาติหรือไม่ และจะเกิดอะไรขึ้นเมื่ออัตราการใช้กู้ยืมลดลง? |
| ค่าธรรมเนียมการซื้อขายหรือค่าธรรมเนียมโปรโตคอล | ผู้ค้าและผู้ใช้โปรโตคอลอื่นๆ | ค่าธรรมเนียมเป็นแบบเกิดขึ้นซ้ำหรือไม่ และมีการจ่ายค่าธรรมเนียมเหล่านั้นให้กับตำแหน่งของคุณจริงหรือไม่? |
| ผลตอบแทนการวางเดิมพันแบบดั้งเดิม | การออกเหรียญบล็อกเชน พร้อมรางวัลที่เกี่ยวข้องกับธุรกรรม | ผลตอบแทนสุทธิหลังหักค่าใช้จ่ายของตัวตรวจสอบความถูกต้อง การลงโทษ และค่าใช้จ่ายของโปรโตคอลแล้วคือเท่าไร? |
| แรงจูงใจโทเค็น | คลังโทเค็น เงินสำรอง หรือการออกโทเค็นใหม่ | งบประมาณจูงใจที่เหลืออยู่และการลดสัดส่วนการถือหุ้นมีจำนวนเท่าใด? |
ฟาร์มเดียวสามารถรวมหลายส่วนเข้าด้วยกันได้ ตัวอย่างเช่น ตำแหน่งการให้กู้ยืมอาจสร้างรายได้ดอกเบี้ยให้กับผู้กู้บวกกับแรงจูงใจในรูปแบบโทเค็นกำกับดูแล ในขณะที่กลุ่มสภาพคล่องอาจสร้างรายได้ค่าธรรมเนียมการแลกเปลี่ยนบวกกับการปล่อยโท เค็น คำแนะนำ:ควรแยก APY ที่แสดงออกเป็นส่วนประกอบแทนที่จะประเมินตัวเลขรวม
วิธีการคำนวณผลตอบแทนที่มีความหมายมากขึ้น
จุดเริ่มต้นที่เป็นประโยชน์คือ:
ผลตอบแทนทางเศรษฐกิจ ≈ ค่าธรรมเนียม/ดอกเบี้ย/รายได้จากการวางเดิมพัน − ค่าธรรมเนียมโปรโตคอล − ผลขาดทุนจากการดำเนินงานที่คาดการณ์ไว้
จากนั้นให้ประเมินแรงจูงใจแยกกัน:
ผลตอบแทนที่โฆษณาทั้งหมด ≈ ผลตอบแทนทางเศรษฐกิจ + แรงจูงใจเชิงสัญลักษณ์ + โบนัสชั่วคราว
นี่ไม่ใช่สูตรทางบัญชีสากล โปรโตคอลที่แตกต่างกันจะเปิดเผยข้อมูลและความเสี่ยงที่แตกต่างกัน ประเด็นสำคัญคือการหยุดมองว่าอัตราผลตอบแทนต่อปี (APY) หนึ่งค่าเป็นผลตอบแทนที่เหมือนกันทั้งหมด
สมมติว่าพูลแสดงผลตอบแทนต่อปี (APY) 18% หาก 5 เปอร์เซ็นต์มาจากค่าธรรมเนียมการซื้อขาย และ 13 เปอร์เซ็นต์มาจากโทเค็นรางวัล คำถามเรื่องความยั่งยืนจะแตกต่างอย่างมากจากพูลที่ได้รับผลตอบแทน 18% จากผู้กู้หรือความต้องการซื้อขายที่เกิดขึ้นซ้ำๆ เพียงอย่างเดียว หากโทเค็นรางวัลสูญเสียมูลค่าไป 70% ผลตอบแทนที่ได้รับจริงอาจต่ำกว่าที่ประเมินไว้ในแดชบอร์ดมากดังนั้นควรบันทึกผลตอบแทนในสินทรัพย์ที่คุณสนใจจริงๆ ไม่ใช่แค่จำนวนโทเค็นรางวัลที่แจกจ่ายไป
ความเข้าใจผิดข้อที่ 3: “ค่าธรรมเนียมโปรโตคอลเท่ากับผลตอบแทนของผู้ถือหน่วยลงทุน”
ไม่จำเป็นเสมอไป โปรโตคอลสามารถสร้างค่าธรรมเนียมได้โดยไม่ต้องส่งทั้งหมดไปยังผู้ให้บริการสภาพคล่องหรือผู้ถือโทเค็น ค่าธรรมเนียมอาจจ่ายให้กับผู้ดูแลระบบ ผู้ให้บริการออราเคิล นักพัฒนา กลไกการประกันภัย คลังของ DAO ผู้ให้บริการสภาพคล่อง หรือการซื้อคืนโทเค็น
GMX แสดงให้เห็นว่าเหตุใดความแตกต่างนี้จึงมีความสำคัญ เอกสารปัจจุบันระบุว่าการวางเดิมพัน GMX จะได้รับส่วนแบ่งจากค่าธรรมเนียมโปรโตคอล และ 27% ของค่าธรรมเนียมบางส่วนจากการซื้อขายแบบใช้เลเวอเรจ การชำระบัญชี การกู้ยืม และการแลกเปลี่ยน จะถูกนำไปใช้ในการซื้อ GMX คืน เอกสารเดียวกันนี้ยังระบุว่าการแจกจ่าย GMX ที่ซื้อคืนนั้นถูกระงับ และรางวัลจะสะสมอยู่ในคลังจนกว่าเงื่อนไขการแจกจ่ายที่ระบุไว้จะครบถ้วน โปรดดูเอกสารรางวัลปัจจุบันของ GMXและเอกสารโทเค็น GMX
การดำเนินการ:ติดตามเงินที่ผู้ใช้ชำระไปยังกระเป๋าเงินของคุณ อย่านับรายได้รวมของโปรโตคอลเป็นผลตอบแทนของคุณ เว้นแต่กลไกการกระจายจะจัดสรรให้กับตำแหน่งของคุณจริง ๆ
ความเข้าใจผิดข้อที่ 4: “อัตราผลตอบแทนต่อปีที่สูงกว่า หมายถึงโอกาสที่ดีกว่า”
APY เป็นเพียงอัตราดอกเบี้ย ไม่ใช่ตัวชี้วัดคุณภาพ มันไม่ได้บอกอะไรเกี่ยวกับความเสี่ยงของสัญญาอัจฉริยะ ความลึกของสภาพคล่อง การลดทอนมูลค่าโทเค็น การล็อกโทเค็น เลเวอเรจ การขาดทุน หรือโอกาสที่อัตราดอกเบี้ยนี้จะคงอยู่ต่อไป
สำหรับการให้กู้ยืม อัตราดอกเบี้ยที่สูงอาจบ่งชี้ถึงสภาพคล่องที่ขาดแคลนหรือความต้องการกู้ยืมที่สูงผิดปกติ Aave เชื่อมโยงอัตราดอกเบี้ยของผู้ให้กู้กับการใช้งานอย่างชัดเจน สำหรับการวางเดิมพัน ผลตอบแทนอาจแตกต่างกันไปตามสภาวะของเครือข่าย Lido ระบุว่ารางวัลในระดับการดำเนินการประกอบด้วยค่าธรรมเนียมลำดับความสำคัญและ MEV ซึ่งทั้งสองอย่างอาจเปลี่ยนแปลงไปตามกิจกรรมของเครือข่ายการดำเนินการ:เปรียบเทียบผลตอบแทนร่วมกับกลไกที่ทำให้อัตราดอกเบี้ยสูงขึ้น การพุ่งขึ้นของอัตราดอกเบี้ยอาจบ่งชี้ถึงโอกาส ความเครียด หรือทั้งสองอย่าง
แบบทดสอบ 6 คำถามเพื่อผลตอบแทนที่ยั่งยืนใน DeFi
- แต่ละเปอร์เซ็นต์มาจากไหน? มาจากดอกเบี้ย ค่าธรรมเนียมการซื้อขาย ผลตอบแทนจากการวางเดิมพัน ค่าธรรมเนียมการปล่อยมลพิษ และโบนัสพิเศษต่างๆ
- ใครเป็นผู้จ่าย?ระบุผู้กู้ ผู้ค้า เครือข่าย คลัง หรือผู้ซื้อโทเค็นใหม่ที่เป็นผู้ให้เงินทุนในการคืนผลตอบแทนนั้น
- ผลตอบแทนจะยังคงอยู่หรือไม่หากไม่มีสิ่งจูงใจ?คำนวณผลตอบแทนพื้นฐานหลังจากหักการออกโทเค็นรางวัลแล้ว
- กิจกรรมพื้นฐานนั้นสามารถทำซ้ำได้หรือไม่?มองหาการกู้ยืม การซื้อขาย การวางเดิมพัน หรือความต้องการบริการที่ยั่งยืน มากกว่าแคมเปญระยะสั้น
- อะไรบ้างที่อาจส่งผลกระทบอย่างมากต่อผลตอบแทน?ได้แก่ การสูญเสียที่ไม่ถาวร หนี้เสีย การชำระบัญชี การลดมูลค่า การยกเลิกการตรึงราคาเหรียญ Stablecoin การลดค่าของโทเค็น และความล้มเหลวของสัญญาอัจฉริยะ
- คุณสามารถถอนตัวได้หรือไม่เมื่อสมมติฐานเปลี่ยนไป?ตรวจสอบสภาพคล่อง คิวการถอน ระยะเวลาการรอคอย การล็อก การพึ่งพาบริดจ์ และกฎการไถ่ถอน
หากคุณไม่สามารถตอบคำถามสามข้อแรกจากเอกสารทางการหรือข้อมูลบนบล็อกเชนได้ อัตราผลตอบแทนต่อปี (APY) ยังไม่สามารถเข้าใจได้เพียงพอที่จะเรียกว่ายั่งยืนการดำเนินการ:เลื่อนการจัดสรรเงินทุนออกไปจนกว่าจะสามารถอธิบายกระแสผลตอบแทนด้วยภาษาที่เข้าใจง่ายได้
ตัวอย่างผลตอบแทนที่แท้จริง: อะไรบ้างที่สามารถตรวจสอบได้จริง?
การให้กู้ยืม Aave
ตรวจสอบแล้ว:ความสนใจของผู้ให้กู้ขึ้นอยู่กับการใช้ประโยชน์จากการกู้ยืมและพารามิเตอร์ของโปรโตคอลขึ้นอยู่กับบริบท:ตลาดอาจเสนอสิ่งจูงใจเพิ่มเติม ซึ่งควรแยกออกจากอัตราดอกเบี้ยพื้นฐานไม่ทราบจาก APY เพียงอย่างเดียว:ความต้องการกู้ยืมในอนาคตจะทำให้อัตราดอกเบี้ยคงอยู่ใกล้เคียงกับระดับปัจจุบันหรือ ไม่ การดำเนินการ:เปรียบเทียบ APR ของอุปทานพื้นฐานกับ APR ของรางวัลเพิ่มเติม และติดตามการใช้ประโยชน์
การวางเดิมพันที่ลิโด
ยืนยันแล้ว:รางวัลเกิดจากกิจกรรมของผู้ตรวจสอบความถูกต้องของ Ethereum รวมถึงรางวัลฉันทามติและส่วนประกอบของเลเยอร์การดำเนินการ เช่น ค่าธรรมเนียมลำดับความสำคัญและ MEV โดยมีค่าธรรมเนียมโปรโตคอลเพิ่มเติม ปัจจุบัน Lido ระบุค่าธรรมเนียมโปรโตคอล 10% สำหรับรางวัลการวางเดิมพัน ซึ่งสามารถเปลี่ยนแปลงได้โดยคณะกรรมการบริหาร DAO ขึ้นอยู่กับบริบท: อัตราผลตอบแทนต่อปี (APR) ที่เกิดขึ้นจริงจะเปลี่ยนแปลงไปตามสภาวะของผู้ตรวจสอบความถูกต้องและเครือข่ายการดำเนินการ:ใช้ APR ปัจจุบันเป็นเพียงการประมาณการ ไม่ใช่อัตราที่รับประกันในอนาคต
รางวัลที่ได้รับการสนับสนุนจากค่าธรรมเนียม GMX
ตรวจสอบแล้ว:เอกสาร GMX แสดงการสร้างค่าธรรมเนียมจากกิจกรรมที่เกี่ยวข้องกับการซื้อขายและการจัดสรรการซื้อคืนโทเค็นขึ้นอยู่กับบริบท:รายได้ค่าธรรมเนียมจะเพิ่มขึ้นและลดลงตามกิจกรรมการซื้อขาย และกลไกการกระจายในปัจจุบันอาจเปลี่ยนแปลงได้ผ่านการกำกับดูแลการดำเนินการ:ตรวจสอบสถานะการกระจายรางวัลในปัจจุบันแทนที่จะสันนิษฐานว่าโทเคโนมิกส์ในอดีตยังคงใช้ได้อยู่
สิ่งจูงใจสำหรับมาตรวัดความโค้ง
ตรวจสอบแล้ว:อัตราเงินเฟ้อของ CRV ในอดีตถูกกำหนดโดยตัวชี้วัดไปยังผู้ให้บริการสภาพคล่อง ขึ้นอยู่กับบริบท: LP อาจได้รับค่าธรรมเนียมการซื้อขายด้วย ดังนั้นผลตอบแทนรวมจึงอาจประกอบด้วยส่วนที่มาจากค่าธรรมเนียมและส่วนที่มาจากเงินเฟ้อการดำเนินการ:แยก APR ของค่าธรรมเนียมพูลออกจาก APR ของ CRV หรือ APR จูงใจอื่นๆ ก่อนเปรียบเทียบพูลต่างๆ
สัญญาณเตือนว่าอัตราผลตอบแทนต่อปี (APY) อาจขึ้นอยู่กับเงินอุดหนุน
- เอกสารดังกล่าวเน้นเรื่องผลตอบแทน แต่ไม่ได้อธิบายว่าใครเป็นผู้จ่ายค่าใช้จ่ายสำหรับกิจกรรมที่อยู่เบื้องหลัง
- อัตราผลตอบแทนต่อปี (APY) ส่วนใหญ่ที่แสดงจะจ่ายเป็นโทเค็นของโปรโตคอลเอง
- อัตราดังกล่าวจะลดลงอย่างมากเมื่อราคาโทเค็นหรือปริมาณการปล่อยมลพิษตามแรงจูงใจลดลง
- สภาพคล่องเกิดขึ้นส่วนใหญ่เนื่องจากผู้ใช้ทำการเกษตรเพื่อสร้างการปล่อยก๊าซเรือนกระจก แทนที่จะใช้ผลิตภัณฑ์นั้นๆ
- ค่าธรรมเนียมโปรโตคอลนั้นน้อยมากเมื่อเทียบกับรางวัลโทเค็นที่แจกจ่าย
- ตารางการให้รางวัลขึ้นอยู่กับการเติมเงินเข้าคลังซ้ำๆ หรือการขยายระยะเวลาการกำกับดูแล
- ไม่มีการแบ่งแยกที่ชัดเจนระหว่างค่าธรรมเนียมรวม รายได้จากโปรโตคอล และรายได้ของผู้ถือหุ้นที่สามารถแบ่งปันได้
ไม่มีข้อใดในนี้ที่เป็นเหตุผลตัดสิทธิ์โดยอัตโนมัติ เป็นเพียงข้อกระตุ้นให้วิเคราะห์อย่างละเอียดมากขึ้นขั้นตอนการปฏิบัติ:ประเมิน “อัตราผลตอบแทนต่อปี (APY) โดยไม่ได้รับเงินอุดหนุน” และตัดสินใจว่าคุณจะยังคงถือหุ้นนั้นต่อไปหรือไม่หากได้รับอัตราดอกเบี้ยดังกล่าว
สิ่งที่ไม่สามารถทราบได้จากแดชบอร์ดแสดงผลผลิต
แดชบอร์ดไม่สามารถบอกคุณได้ว่าปริมาณการซื้อขายในอนาคตจะยังคงสูงอยู่หรือไม่ การกำกับดูแลจะเปลี่ยนแปลงค่าธรรมเนียมหรือไม่ โทเค็นรางวัลจะรักษาราคาไว้ได้หรือไม่ สัญญาอัจฉริยะจะถูกโจมตีหรือไม่ หรือสภาพคล่องจะยังคงอยู่ในระดับสูงในช่วงที่ตลาดมีความผันผวนหรือไม่ แม้แต่สัญญาที่ได้รับการตรวจสอบแล้วก็ไม่สามารถทำให้ความไม่แน่นอนเหล่านั้นหายไปได้
การดำเนินการ:ผสานรวมเอกสารโปรโตคอลเข้ากับกิจกรรมบนบล็อกเชนในปัจจุบัน ตารางการจัดหาโทเค็น ข้อเสนอการกำกับดูแล ความเสี่ยงของสัญญา และสภาพคล่องในการออกจากตลาด ถือว่าอัตราผลตอบแทนต่อปี (APY) ในอนาคตมีความไม่แน่นอน เว้นแต่โปรโตคอลจะกำหนดอัตราไว้อย่างชัดเจน และคุณเข้าใจว่าคำมั่นสัญญาที่กำหนดไว้นั้นได้รับการสนับสนุนทางการเงินอย่างไร
สรุปแล้ว ผลตอบแทนที่ยั่งยืนเริ่มต้นจากผู้จ่ายเงินที่ตรวจสอบได้
วิธีที่มีประโยชน์ที่สุดในการเปรียบเทียบผลตอบแทนที่แท้จริงและผลตอบแทนจากอัตราเงินเฟ้อ ไม่ใช่การถามว่าคำไหนฟังดูดีกว่า แต่ให้ถามว่ากิจกรรมทางเศรษฐกิจใดที่สร้างผลตอบแทนนั้น และกิจกรรมนั้นสามารถดำเนินต่อไปได้โดยไม่ต้องออกสิ่งจูงใจเพิ่มเติมอย่างต่อเนื่องหรือไม่
ดอกเบี้ยของผู้กู้ ค่าธรรมเนียมการซื้อขาย และรางวัลของผู้ตรวจสอบความถูกต้อง อาจมีความยั่งยืนมากกว่า เนื่องจากเกิดขึ้นจากกิจกรรมของผู้ใช้หรือเครือข่าย แต่ก็ยังผันผวนและมีความเสี่ยง การออกโทเค็นอาจมีประโยชน์เมื่อนำไปใช้เพื่อสภาพคล่อง ความปลอดภัย หรือการเติบโต แต่ควรวิเคราะห์ในฐานะเงินอุดหนุนที่มีงบประมาณและต้นทุนการลดทอนมูลค่า ตำแหน่งใน DeFi หลายๆ ตำแหน่งผสมผสานทั้งสองอย่างเข้าด้วยกัน
หลักปฏิบัติที่แข็งแกร่งที่สุดนั้นเรียบง่าย: แยกส่วน APY ระบุผู้จ่ายเงิน ลบสิ่งจูงใจชั่วคราว ประเมินผลตอบแทนพื้นฐานที่เหลืออยู่ แล้วเปรียบเทียบผลตอบแทนนั้นกับความเสี่ยงที่จำเป็นในการได้รับผลตอบแทนนั้น ผลตอบแทน DeFi ที่ยั่งยืนไม่ได้ถูกกำหนดโดยตัวเลขสูงสุดบนหน้าจอ แต่ถูกกำหนดโดยว่ากระแสเงินสดพื้นฐานและเศรษฐศาสตร์ที่ปรับความเสี่ยงแล้วยังคงสมเหตุสมผลหรือไม่เมื่อรางวัลส่งเสริมการขายหมดไป









