เงินดิจิทัลอาจดูคล้ายกันมากบนหน้าจอโทรศัพท์ สกุลเงินดิจิทัลของธนาคารกลางอาจปรากฏในแอปกระเป๋าเงินดิจิทัล เช่นเดียวกับ Bitcoin, Ether, Stablecoin หรือโทเค็นที่ใช้ในแอปพลิเคชันแบบกระจายอำนาจ อย่างไรก็ตาม ภายใต้หน้าตาของอินเทอร์เฟซนั้น พวกมันอาจเป็นระบบที่แตกต่างกันอย่างสิ้นเชิง
สกุลเงินดิจิทัลของ ธนาคารกลาง (CBDC)คือเงินดิจิทัลของธนาคารกลาง: หนี้สินของธนาคารกลางที่ออกแบบมาเพื่อใช้ในรูปแบบอิเล็กทรอนิกส์ ส่วนสกุลเงินดิจิทัลแบบกระจายอำนาจ (Decentralized cryptocurrency)คือสินทรัพย์ดิจิทัลที่การเป็นเจ้าของและการโอนย้ายนั้นได้รับการประสานงานโดยเครือข่ายแบบกระจายอำนาจ แทนที่จะออกและบริหารจัดการโดยตรงในฐานะหนี้สินของธนาคารกลาง ความแตกต่างนี้มีความสำคัญ เพราะมันเปลี่ยนแปลงว่าใครเป็นผู้กำหนดกฎเกณฑ์ อะไรเป็นหลักประกันของสินทรัพย์ วิธีการตรวจสอบความถูกต้องของธุรกรรม ความเสี่ยงที่คุณต้องรับ และสิ่งที่เกิดขึ้นเมื่อมีสิ่งผิดพลาดเกิดขึ้น
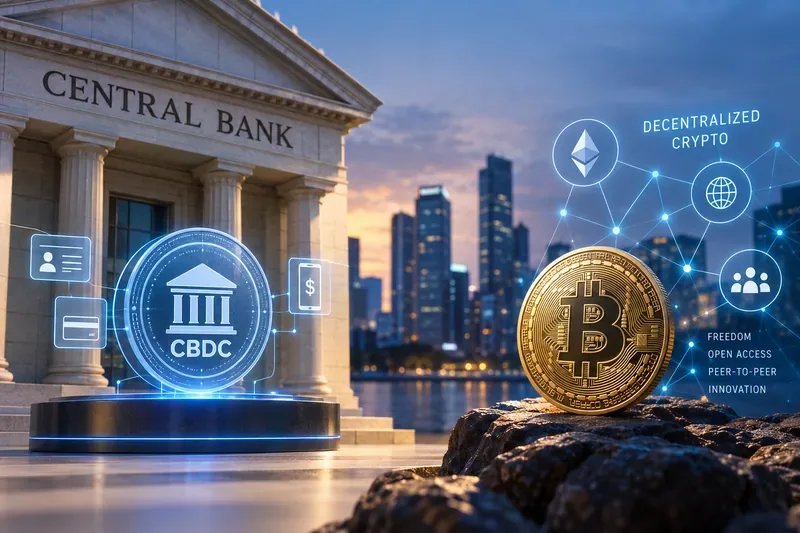 สกุลเงินดิจิทัลของธนาคารกลางและสกุลเงินดิจิทัลแบบกระจายอำนาจอาจเป็นดิจิทัลทั้งคู่ แต่ทั้งสองสกุลนี้พึ่งพาผู้ออกสกุลเงิน รูปแบบการกำกับดูแล และรูปแบบความไว้วางใจที่แตกต่างกันอย่างมาก
เริ่มต้นตรงนี้: CBDC ไม่ได้หมายความว่า “สกุลเงินดิจิทัลของรัฐบาล”
หนึ่งในข้อผิดพลาดที่พบบ่อยที่สุดสำหรับผู้เริ่มต้นคือการมองว่าโครงการที่เกี่ยวข้องกับบล็อกเชนหรือเงินดิจิทัลทุกโครงการเป็นประเภทเดียวกัน ซึ่งไม่ถูกต้อง กองทุนการเงินระหว่างประเทศ (IMF) นิยาม CBDC ว่าเป็นสกุลเงินดิจิทัลที่ออกโดยธนาคารกลาง ในทำนองเดียวกัน ธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (BIS) ก็อธิบายว่า CBDC เป็นหนี้สินโดยตรงของธนาคารกลาง CBDC สำหรับผู้ค้าปลีกจะออกแบบมาเพื่อการใช้งานของประชาชน ในขณะที่ CBDC สำหรับค้าส่งโดยทั่วไปมุ่งเป้าไปที่การทำธุรกรรมระหว่างสถาบันการเงิน
นี่เป็นจุดเริ่มต้นที่สำคัญ เพราะ CBDC ไม่จำเป็นต้องลอกเลียนแบบโครงสร้างของ Bitcoin ธนาคารกลางสามารถเลือกใช้โมเดลทางเทคนิค ตัวกลาง การจัดการความเป็นส่วนตัว ข้อจำกัดในการทำธุรกรรม ฟังก์ชันออฟไลน์ หรือโครงสร้างบัญชีแยกประเภทที่แตกต่างกันได้ BIS ตั้งข้อสังเกตว่าการออกแบบ CBDC ที่แท้จริงนั้นแตกต่างกันไปตามเขตอำนาจศาลและวัตถุประสงค์เชิงนโยบาย ดูบทสรุปสำหรับผู้บริหารของ BIS เกี่ยวกับสกุลเงินดิจิทัลของธนาคารกลางและพจนานุกรมการเงินดิจิทัลของ IMF
สิ่งที่ควรทำ:ทุกครั้งที่อ่านเกี่ยวกับ CBDC ให้ระบุธนาคารกลางที่ออกและโครงการนั้นๆ อย่าคาดเดาคุณสมบัติต่างๆ เช่น การไม่เปิดเผยตัวตน การใช้เทคโนโลยีบล็อกเชน การจ่ายดอกเบี้ย หรือการเข้าถึงแบบออฟไลน์ เว้นแต่ว่าเอกสารทางการจะระบุไว้เช่นนั้น
“คริปโตเคอร์เรนซีแบบกระจายอำนาจ” หมายความว่าอย่างไร
บิตคอยน์ถูกนำเสนอในฐานะระบบเงินอิเล็กทรอนิกส์แบบบุคคลต่อบุคคล (peer-to-peer) ที่อนุญาตให้ผู้เข้าร่วมโอนมูลค่าได้โดยไม่ต้องผ่านสถาบันการเงินทุกครั้ง ประวัติการทำธุรกรรมจะถูกเก็บรักษาไว้ผ่านเครือข่ายแบบกระจายอำนาจและกฎเกณฑ์ฉันทามติ แทนที่จะเป็นผู้ออกเหรียญเพียงรายเดียว การออกแบบดั้งเดิมนั้นได้อธิบายไว้ในเอกสารไวท์เปเปอร์ของบิตคอยน์แล้ว
Ethereum ใช้สถาปัตยกรรมและกลไกฉันทามติที่แตกต่างออกไป แต่ก็ได้รับการออกแบบให้เป็นเครือข่ายบล็อกเชนแบบเปิดและกระจายอำนาจเช่นกัน มันรองรับสัญญาอัจฉริยะซึ่งเป็นโปรแกรมที่ทำงานบนบล็อกเชนและสามารถขับเคลื่อนแอปพลิเคชันแบบกระจายอำนาจได้ เอกสารอย่างเป็นทางการของ Ethereum อธิบายว่าเครือข่ายนี้เป็นบล็อกเชนสาธารณะที่ดูแลโดยโหนดและผู้ตรวจสอบอิสระ ดูคู่มือเบื้องต้นของ Ethereum ได้ที่ นี่
การกระจายอำนาจไม่ใช่คำจำกัดความแบบขาวดำเสมอไป บล็อกเชนอาจกระจายอำนาจในระดับโปรโตคอล ในขณะที่การแลกเปลี่ยนแต่ละรายการ ผู้ให้บริการกระเป๋าเงินดิจิทัล สะพานเชื่อม ผู้ออกเหรียญ Stablecoin หรือแอปพลิเคชันต่างๆ ยังคงรวมศูนย์อยู่ ในทางปฏิบัติ คุณจำเป็นต้องตรวจสอบทั้งเครือข่ายและบริการที่คุณกำลังใช้งาน
สิ่งที่ควรทำ:แยกสินทรัพย์พื้นฐานออกจากบริษัทหรือแอปที่คุณใช้ในการเข้าถึง การถือครองบิตคอยน์ผ่านตลาดแลกเปลี่ยนแบบรวมศูนย์นั้นไม่เหมือนกับการควบคุมบิตคอยน์ด้วยกุญแจส่วนตัวของคุณเอง
สกุลเงินดิจิทัลของธนาคารกลาง (CBDC) และคริปโตเคอร์เรนซีแบบกระจายอำนาจแก้ปัญหาที่แตกต่างกัน
| คำถาม |
CBDC |
คริปโตแบบกระจายอำนาจ |
| ใครเป็นผู้ออกเอกสารนี้? |
ธนาคารกลาง |
โดยปกติแล้วจะไม่มีหน่วยงานกลางที่ออกสกุลเงินดิจิทัลของธนาคารกลาง (CBDC) การออกสกุลเงินจะขึ้นอยู่กับโปรโตคอลเครือข่ายหรือกฎของสัญญาอัจฉริยะ |
| ข้อกล่าวอ้างหลักคืออะไร? |
เป็นการเรียกร้องโดยตรงต่อธนาคารกลางในประเทศที่มีสกุลเงินดิจิทัลของธนาคารกลาง (CBDC) |
สินทรัพย์ดิจิทัลที่อยู่ภายใต้กฎของเครือข่าย ไม่ใช่หนี้สินของธนาคารกลาง |
| ใครเป็นผู้ตรวจสอบความถูกต้องของการโอนเงิน? |
ขึ้นอยู่กับการออกแบบ CBDC และโครงสร้างพื้นฐานที่ได้รับอนุญาต |
ผู้เข้าร่วมเครือข่ายแบบกระจายตามกฎฉันทามติของโปรโตคอล |
| ราคาเมื่อเทียบกับสกุลเงินของประเทศ |
ออกแบบมาให้เป็นสกุลเงินประจำชาติในรูปแบบดิจิทัล เช่น หนึ่งหน่วยดิจิทัลเท่ากับหนึ่งหน่วยของสกุลเงินนั้น |
โดยปกติแล้วจะมีราคาตามตลาดและอาจมีความผันผวน เว้นแต่ว่าสินทรัพย์นั้นได้รับการออกแบบมาโดยเฉพาะเพื่อติดตามสินทรัพย์อื่น |
| การกู้คืนบัญชี |
ขึ้นอยู่กับกระเป๋าเงินดิจิทัลอย่างเป็นทางการและรูปแบบของตัวกลาง |
การดูแลระบบด้วยตนเองอาจทำให้ผู้ใช้ต้องรับผิดชอบต่อรหัสส่วนตัวและวลีกู้คืนข้อมูล |
| การยกเลิกธุรกรรม |
ขึ้นอยู่กับข้อกำหนดทางกฎหมายและทางเทคนิค |
ในเครือข่ายอย่างเช่นบิตคอยน์ การโอนที่ได้รับการยืนยันแล้วโดยทั่วไปไม่สามารถถูกยกเลิกโดยฝ่ายผู้ดูแลระบบส่วนกลางได้โดยพลการ |
| แบบจำลองความเป็นส่วนตัว |
ขึ้นอยู่กับเขตอำนาจศาลและการออกแบบ |
ขึ้นอยู่กับบล็อกเชนนั้นๆ โดยทั่วไปแล้วบล็อกเชนสาธารณะจะโปร่งใสหรือใช้นามแฝง ไม่ได้หมายความว่าจะไม่เปิดเผยตัวตนโดยอัตโนมัติ |
ก่อนที่จะใช้งานอย่างใดอย่างหนึ่ง โปรดตัดสินใจก่อนว่าคุณต้องการอะไรจริงๆ
หากเป้าหมายของคุณคือการชำระเงินด้วยสกุลเงินท้องถิ่นเป็นประจำทุกวัน
สกุลเงินดิจิทัลของธนาคารกลาง (CBDC) สำหรับการค้าปลีกนั้น ในบางพื้นที่ มีลักษณะใกล้เคียงกับเงินสาธารณะดิจิทัลมากกว่าสินทรัพย์คริปโตเพื่อการเก็งกำไร บทบาทที่ตั้งใจไว้โดยทั่วไปคือการชำระเงินและการชำระบัญชีในหน่วยบัญชีของประเทศนั้นๆ ซึ่งทำให้การพิจารณาราคาทำได้ง่ายขึ้น กล่าวคือ สินค้าที่มีราคา 20 หน่วยของสกุลเงินของประเทศ ก็ยังคงเป็น 20 หน่วย ไม่ใช่จำนวนที่เปลี่ยนแปลงไปตามราคาตลาดของโทเค็น
แต่ความพร้อมใช้งานนั้นขึ้นอยู่กับเขตอำนาจศาลเป็นอย่างมาก การวิจัยเกี่ยวกับ CBDC นั้นแพร่หลาย แต่การออกแบบ สถานะการเปิดตัว และการเข้าถึงของสาธารณะนั้นแตกต่างกันอย่างมากในแต่ละประเทศ จากผลสำรวจของ BIS ที่เผยแพร่ในเดือนสิงหาคม 2025 ธนาคารกลาง 91% จากทั้งหมด 93 แห่งที่ตอบแบบสอบถามกำลังสำรวจ CBDC สำหรับผู้ค้าปลีก CBDC สำหรับค้าส่ง หรือทั้งสองอย่าง และโดยทั่วไปแล้วงานด้านค้าส่งนั้นมีความคืบหน้ามากกว่า การสำรวจไม่เหมือนกับการเปิดตัวสู่สาธารณะ โปรดดูผลการสำรวจ CBDC ของ BIS ปี 2024 ที่เผยแพร่ในปี 2025
สิ่งที่ควรทำ:ตรวจสอบเว็บไซต์อย่างเป็นทางการของธนาคารกลางของคุณก่อนที่จะสรุปว่า CBDC เปิดให้ประชาชนทั่วไปใช้งานได้
หากเป้าหมายของคุณคือการเข้าถึงแอปพลิเคชันบล็อกเชนอย่างเปิดกว้าง
สกุลเงินดิจิทัลแบบกระจายอำนาจสามารถมอบความสามารถที่สกุลเงินดิจิทัลของประเทศไม่จำเป็นต้องมี ตัวอย่างเช่น Ethereum รองรับสัญญาอัจฉริยะและแอปพลิเคชันแบบกระจายอำนาจในด้านต่างๆ เช่น การแลกเปลี่ยนสินทรัพย์ โปรโตคอลการให้กู้ยืม การเป็นเจ้าของดิจิทัล และบริการที่ตั้งโปรแกรมได้อื่นๆ โดยทั่วไปการเข้าถึงจะทำผ่านกระเป๋าเงินดิจิทัลที่ลงนามในธุรกรรม
ความยืดหยุ่นนี้มาพร้อมกับความรับผิดชอบที่เพิ่มขึ้น การทำงานร่วมกันของสัญญาอัจฉริยะอาจตีความได้ยาก แอปพลิเคชันอาจมีข้อผิดพลาด และการอนุมัติที่เป็นอันตรายอาจทำให้สินทรัพย์ตกอยู่ในความเสี่ยง เอกสารของ Ethereum เตือนโดยเฉพาะเกี่ยวกับ “การลงนามแบบไม่เปิดเผยข้อมูล” ซึ่งผู้ใช้ให้การอนุมัติธุรกรรมโดยไม่เข้าใจผลกระทบอย่างชัดเจน
สิ่งที่ควรทำ:เริ่มต้นด้วยจำนวนเงินน้อยๆ ตรวจสอบรายละเอียดการสมัครและธุรกรรม และอย่าอนุมัติคำขอสร้างกระเป๋าเงินดิจิทัลหากคุณไม่เข้าใจ
หากเป้าหมายของคุณคือการได้สิทธิ์ในการดูแลตนเอง
การควบคุมด้วยตนเองหมายถึงการควบคุมกุญแจเข้ารหัสที่ใช้ในการอนุมัติการโอนจากกระเป๋าเงินของคุณ วิธีนี้ช่วยลดการพึ่งพาผู้ดูแลในการเข้าถึงสินทรัพย์ แต่ก็ทำให้สูญเสียกลไกการกู้คืนที่คุ้นเคยหลายอย่างไปด้วย คู่มือการใช้งานกระเป๋าเงินอย่างเป็นทางการของ Ethereum เตือนว่าผู้ใช้ต้องรับผิดชอบในการปกป้องกุญแจและวลีการกู้คืนของตนเอง ในทำนองเดียวกัน คู่มือการใช้งานอย่างเป็นทางการของ Bitcoin ก็ระบุว่าธุรกรรมอาจไม่สามารถย้อนกลับได้ และการเข้าถึงกระเป๋าเงินที่สูญหายอาจเป็นถาวร
สิ่งที่ควรทำ:เรียนรู้วิธีการสำรองข้อมูลและกู้คืนกระเป๋าเงินก่อนที่จะย้ายเงินจำนวนมากไปยังกระเป๋าเงินที่ดูแลโดยตนเอง ห้ามแบ่งปันวลีเริ่มต้น (seed phrase) หรือรหัสส่วนตัว (private key) กับเจ้าหน้าที่ฝ่ายสนับสนุน เว็บไซต์ หรือบุคคลที่ติดต่อคุณทางออนไลน์ ตรวจสอบคำแนะนำด้านความปลอดภัยของกระเป๋าเงิน Ethereumและคำแนะนำ "สิ่งที่คุณควรรู้" ของ Bitcoin
เตรียมรับมือกับความแตกต่างที่สำคัญที่สุด: ใครเป็นผู้แบกรับความเสี่ยง?
ในกรณีของ CBDC ภาระผูกพันทางการเงินจะตกอยู่กับธนาคารกลาง BIS ระบุว่าเงินของธนาคารกลางไม่ได้มีความเสี่ยงด้านเครดิตของผู้ออกเงินเหมือนกับเงินฝากของธนาคารพาณิชย์ เนื่องจาก CBDC เป็นภาระผูกพันโดยตรงของธนาคารกลาง อย่างไรก็ตาม นั่นไม่ได้หมายความว่าการนำ CBDC มาใช้ทุกรูปแบบจะปราศจากความเสี่ยงในทุกด้าน การหยุดชะงักในการดำเนินงาน ความปลอดภัยทางไซเบอร์ ความปลอดภัยของอุปกรณ์ การฉ้อโกง การออกแบบเพื่อความเป็นส่วนตัว และบทบาทของตัวกลางยังคงมีความสำคัญอยู่
ในระบบคริปโตแบบกระจายอำนาจ ความเสี่ยงอาจรวมถึงความผันผวนของราคา การสูญหายของกุญแจสำคัญ ช่องโหว่ของโปรโตคอล ข้อผิดพลาดของสัญญาอัจฉริยะ การหลอกลวง ความล้มเหลวของระบบเชื่อมต่อ การล้มละลายของตลาดแลกเปลี่ยน และความไม่แน่นอนด้านกฎระเบียบ เอกสารอย่างเป็นทางการของบิตคอยน์ได้เตือนไว้อย่างชัดเจนว่าราคาของมันสามารถเคลื่อนไหวได้อย่างคาดเดาไม่ได้ และผู้ใช้ต้องรักษาความปลอดภัยของกระเป๋าเงินดิจิทัลของตนอย่างระมัดระวัง
การออกแบบ CBDC อาจก่อให้เกิดคำถามที่กว้างขึ้นเกี่ยวกับระบบการเงินได้เช่นกัน เอกสาร Fintech Note ของ IMF ที่เผยแพร่ในเดือนพฤศจิกายน 2025 ระบุช่องทางต่างๆ ที่ CBDC สำหรับผู้ค้าปลีกอาจส่งผลกระทบต่อเสถียรภาพทางการเงิน รวมถึงการระดมทุนของธนาคาร การให้สินเชื่อ ความเสี่ยงจากการผิดนัดชำระหนี้ การไหลเวียนของข้อมูล และความยืดหยุ่นของระบบการชำระเงิน ผลกระทบขึ้นอยู่กับระดับการนำไปใช้ โครงสร้างทางการเงินของประเทศ และมาตรการป้องกัน มากกว่าที่จะเป็นผลลัพธ์สากลเพียงอย่างเดียว ดู การวิเคราะห์ของ IMF เกี่ยวกับ CBDC และเสถียรภาพทางการเงิน
สิ่งที่ควรทำ:เปรียบเทียบความเสี่ยงตามแต่ละระดับ: ความเสี่ยงของผู้ออกหลักทรัพย์ ความเสี่ยงของตลาด ความเสี่ยงด้านการดูแลรักษาหลักทรัพย์ ความเสี่ยงด้านเทคโนโลยี และความเสี่ยงของผู้ให้บริการ “ดิจิทัล” ไม่ใช่หมวดหมู่ความเสี่ยงโดยตัวมันเอง
ความเป็นส่วนตัว: หลีกเลี่ยงความเข้าใจผิดสองประการที่ตรงกันข้ามกัน
ความเข้าใจผิดประการแรกคือ CBDC จะต้องมอบระบบเฝ้าระวังที่สมบูรณ์และควบคุมได้โดยตรงให้กับธนาคารกลาง ข้อสรุปนั้นไม่สามารถอนุมานได้จากคำว่า “CBDC” เพียงอย่างเดียว ความเป็นส่วนตัวขึ้นอยู่กับโครงสร้าง กฎหมาย บทบาทของตัวกลาง การเข้าถึงข้อมูล ข้อกำหนดด้านตัวตน ขีดจำกัดการทำธุรกรรม และการออกแบบแบบออฟไลน์ BIS ได้ตรวจสอบการชำระเงิน CBDC แบบออฟไลน์ส่วนหนึ่งเนื่องจากศักยภาพด้านความยืดหยุ่น การเข้าถึง และประโยชน์ด้านความเป็นส่วนตัว ในขณะเดียวกันก็เน้นย้ำถึงข้อแลกเปลี่ยนด้านความปลอดภัยและการดำเนินงานที่สำคัญ ดูคู่มือโครงการ Polaris ของ BIS เกี่ยวกับการชำระเงิน CBDC แบบออฟไลน์
ความเข้าใจผิดอีกประการหนึ่งคือ คริปโตเคอร์เรนซีแบบกระจายอำนาจจะไม่มีการระบุตัวตนโดยอัตโนมัติ บัญชีสาธารณะของบิตคอยน์บันทึกธุรกรรมอย่างถาวร และอีเธอเรียมก็เป็นบล็อกเชนสาธารณะเช่นกัน ที่อยู่จะเป็นชื่อแฝง หมายความว่าเป็นตัวระบุไม่ใช่ชื่อจริง แต่บางครั้งกิจกรรมอาจเชื่อมโยงกับบุคคลได้ผ่านการแลกเปลี่ยน ที่อยู่ที่นำกลับมาใช้ใหม่ การเปิดเผยข้อมูลต่อสาธารณะ หรือการวิเคราะห์บล็อกเชน
สิ่งที่ควรทำ:อ่านเอกสารเกี่ยวกับความเป็นส่วนตัวของ CBDC กระเป๋าเงินดิจิทัล แพลตฟอร์มแลกเปลี่ยน หรือบล็อกเชนที่คุณวางแผนจะใช้อย่างละเอียด อย่าเชื่อถือคำขวัญทั่วไป เช่น “เงินของรัฐบาลสามารถตรวจสอบได้อย่างครบถ้วน” หรือ “คริปโตเคอร์เรนซีไม่ระบุตัวตน”
อย่าสับสนระหว่าง CBDC กับ Stablecoin
สเตเบิลคอยน์ (Stablecoin)คือโทเค็นคริปโตที่ออกแบบมาเพื่อรักษามูลค่าเทียบกับสินทรัพย์อื่น ซึ่งมักจะเป็นสกุลเงินดิจิทัลของประเทศนั้นๆ แต่สิ่งนี้ไม่ได้ทำให้มันเป็น CBDC (สกุลเงินดิจิทัลของธนาคารกลางสหรัฐฯ) สเตเบิลคอยน์ที่อ้างอิงกับดอลลาร์ซึ่งออกโดยบริษัทเอกชนนั้น เป็นภาระผูกพันหรือข้อตกลงโทเค็นที่สร้างขึ้นโดยผู้ออก ไม่ใช่เงินดิจิทัลของธนาคารกลางสหรัฐฯ ในทำนองเดียวกัน สเตเบิลคอยน์แบบอัลกอริทึมหรือแบบกระจายอำนาจก็มีกลไกและความเสี่ยงของตัวเองเช่นกัน
ความแตกต่างนี้มีความสำคัญ เพราะสินทรัพย์สองประเภทที่ต่างก็มีเป้าหมายที่ “1 ดอลลาร์” อาจมีข้อเรียกร้องทางกฎหมาย โครงสร้างเงินสำรอง สิทธิในการไถ่ถอน และรูปแบบความล้มเหลวที่แตกต่างกันอย่างมาก
สิ่งที่ควรทำ:ก่อนใช้ Stablecoin ให้ตรวจสอบว่าใครเป็นผู้ออก Stablecoin นั้น อะไรเป็นตัวค้ำประกันมูลค่า มีการไถ่ถอนโดยตรงหรือไม่ และมีการเปิดเผยข้อมูลหรือการตรวจสอบใดบ้าง อย่าตีความว่าสัญลักษณ์ของสกุลเงินนั้นมาจากธนาคารกลาง
วิธีการประเมินค่าสกุลเงินดิจิทัลแบบง่าย ๆ สำหรับผู้เริ่มต้น
- ระบุชื่อสินทรัพย์ให้ชัดเจนเป็น CBDC, บิตคอยน์, อีเธอร์, สเตเบิลคอยน์ หรือโทเค็นอื่น?
- ระบุผู้ออกหรือโปรโตคอลค้นหาธนาคารกลาง เอกสารโปรโตคอล หรือผู้ออกโทเค็นที่รับผิดชอบระบบนั้น
- พิจารณาว่าอะไรคือสิ่งที่ให้คุณค่าแก่สินทรัพย์นั้นสกุลเงินดิจิทัลของธนาคารกลาง (CBDC) เปรียบเสมือนเงินของธนาคารกลาง ในขณะที่สินทรัพย์ดิจิทัลแบบกระจายอำนาจอาจได้รับคุณค่าจากความหายาก การใช้งานเครือข่าย ความต้องการของตลาด หรือเศรษฐศาสตร์ของโปรโตคอลอื่นๆ
- เข้าใจเรื่องการดูแลรักษาข้อมูลรู้ว่าใครเป็นผู้ควบคุมรหัสการอนุญาต ไม่ว่าจะเป็นธนาคาร ตลาดแลกเปลี่ยน ผู้ให้บริการกระเป๋าเงินดิจิทัล หรือตัวคุณเอง
- ตรวจสอบกฎการทำธุรกรรมเรียนรู้ว่าการโอนเงินสามารถยกเลิก ระงับ เลื่อน หรือกู้คืนได้หรือไม่
- ตรวจสอบข้อกำหนดด้านความเป็นส่วนตัวและอัตลักษณ์ระบบบล็อกเชนสาธารณะและระบบ CBDC ที่อยู่ภายใต้การกำกับดูแลต่างก็สามารถเปิดเผยข้อมูลได้ แต่ในรูปแบบที่แตกต่างกัน
- เริ่มจากจำนวนเงินน้อยๆ ก่อนทดสอบกระบวนการส่ง รับ สำรองข้อมูล และกู้คืนข้อมูลด้วยจำนวนเงินที่คุณสามารถยอมรับความเสี่ยงที่จะสูญเสียได้
ข้อผิดพลาดที่ควรหลีกเลี่ยง
- โดยสมมติว่าสกุลเงินดิจิทัลทั้งหมดใช้เทคโนโลยีบล็อกเชนเทคโนโลยี CBDC เป็นทางเลือกในการออกแบบ ไม่ใช่คำจำกัดความสากล
- เราเรียกสินทรัพย์คริปโตทุกชนิดว่ากระจายอำนาจ แต่บางโครงการก็มีการรวมศูนย์การกำกับดูแล มีผู้ออกสินทรัพย์แบบรวมศูนย์ หรือมีโครงสร้างพื้นฐานที่สำคัญแบบรวมศูนย์
- การมอง CBDC ในฐานะโทเค็นเพื่อการลงทุนโดยทั่วไปแล้ววัตถุประสงค์หลักคือการเป็นตัวแทนของสกุลเงินของประเทศในรูปแบบดิจิทัล ไม่ใช่เพื่อเพิ่มมูลค่าเมื่อเทียบกับสกุลเงินนั้นๆ
- โดยคิดว่าการครอบครองด้วยตนเองนั้นปลอดภัยกว่าเสมอเพราะจะช่วยลดความเสี่ยงจากผู้ดูแล แต่เพิ่มความเสี่ยงจากการจัดการกุญแจเข้ามา
- สมมติว่าคริปโตเคอร์เรนซีเป็นข้อมูลที่ไม่ระบุตัวตนบล็อกเชนสาธารณะสามารถให้ข้อมูลการทำธุรกรรมที่ชัดเจนได้
- สมมติว่ามีสกุลเงินดิจิทัลของธนาคารกลาง (CBDC) อยู่แล้วในประเทศของคุณ เนื่องจากมีการประกาศโครงการนำร่อง การวิจัย โครงการนำร่อง การทดลองในวงจำกัด ระบบค้าส่ง และการเปิดตัวขายปลีกสู่สาธารณะ ล้วนเป็นขั้นตอนที่แตกต่างกัน
แล้วอันไหน "ดีกว่า" ล่ะ?
ไม่มีผู้ชนะที่สมบูรณ์แบบ เพราะ CBDC และคริปโตเคอร์เรนซีแบบกระจายอำนาจไม่ใช่เพียงแค่สองแบรนด์ของผลิตภัณฑ์เดียวกัน CBDC มีประโยชน์เมื่อเป้าหมายคือการเข้าถึงเงินของธนาคารกลางแบบดิจิทัลภายในกรอบการชำระเงินระดับชาติที่มีการกำกับดูแล ในขณะที่คริปโตเคอร์เรนซีแบบกระจายอำนาจมีประโยชน์เมื่อเป้าหมายคือการมีส่วนร่วมอย่างเปิดกว้างในบล็อกเชนสาธารณะ การดูแลตนเอง สินทรัพย์ที่ตั้งโปรแกรมได้ หรือแอปพลิเคชันที่ไม่ขึ้นอยู่กับผู้ดำเนินการรายเดียว
การแลกเปลี่ยนที่สำคัญนั้นเกี่ยวข้องกับความไว้วางใจและความรับผิดชอบเป็นหลัก สกุลเงินดิจิทัลของธนาคารกลาง (CBDC) วางการออกเงินและการกำกับดูแลหลักไว้ภายในกรอบของธนาคารกลาง ในขณะที่เครือข่ายแบบกระจายอำนาจจะกระจายการตรวจสอบและการดำเนินงานของโปรโตคอลไปยังผู้เข้าร่วมเครือข่าย พร้อมทั้งขอให้ผู้ใช้ยอมรับความเสี่ยงด้านตลาด ด้านเทคนิค และบางครั้งความเสี่ยงด้านการดูแลรักษาตนเอง ซึ่งความเสี่ยงเหล่านี้จะไม่เกิดขึ้นในรูปแบบเดียวกันกับเงินของธนาคารกลาง
สำหรับผู้เริ่มต้น ขั้นตอนต่อไปที่มีประโยชน์ที่สุดไม่ใช่การเลือกข้างใดข้างหนึ่ง แต่เป็นการเรียนรู้ที่จะถามคำถามห้าข้อทุกครั้งที่พบเจอกับเงินดิจิทัล: ใครเป็นผู้ออก? ใครสามารถเปลี่ยนแปลงกฎได้? ใครควบคุมเงินทุนของฉัน? อะไรบ้างที่ทำให้ฉันสูญเสียเงิน? จะเกิดอะไรขึ้นถ้าฉันทำผิดพลาด?คำถามเหล่านั้นเผยให้เห็นอะไรมากกว่าแค่คำว่า “สกุลเงินดิจิทัล”









