การให้กู้ยืมแบบ DeFi แก้ปัญหาหนึ่งได้อย่างยอดเยี่ยม นั่นคือ ผู้กู้สามารถเข้าถึงสภาพคล่องได้โดยไม่ต้องให้ธนาคารตัดสินใจว่าจะอนุมัติเงินกู้หรือไม่ แต่โมเดลที่โดดเด่นนี้กลับสร้างข้อจำกัดอีกประการหนึ่ง เงินกู้ส่วนใหญ่ต้องการหลักประกันเป็นคริปโตเคอร์เรนซีที่มีมูลค่ามากกว่าหนี้ ซึ่งอาจใช้ได้ผลดีสำหรับการใช้ประโยชน์จากเงินกู้และการจัดการสภาพคล่อง แต่ไม่เหมาะสมกับธุรกิจที่ต้องการเงินทุนหมุนเวียนอย่างเร่งด่วน เนื่องจากธุรกิจเหล่านั้นไม่มีสินทรัพย์สภาพคล่องส่วนเกินอยู่แล้ว
สินเชื่อบนบล็อกเชนเป็นความพยายามที่จะก้าวข้ามข้อจำกัดนั้น แทนที่จะพึ่งพาเพียงหลักประกันคริปโตที่สามารถแปลงเป็นเงินสดได้โดยอัตโนมัติ โปรโตคอลสินเชื่อสามารถผสานรวมสัญญาอัจฉริยะเข้ากับข้อมูลประจำตัวของผู้กู้ การพิจารณาอนุมัติสินเชื่อ ข้อตกลงทางกฎหมาย ประวัติการชำระเงิน สินทรัพย์นอกบล็อกเชน กระแสเงินสด เงินทุนสำรอง หรือรูปแบบอื่น ๆ ของการเสริมความน่าเชื่อถือ ผลลัพธ์ที่สำคัญไม่ใช่ “หลักประกันเป็นศูนย์ไม่ว่ากรณีใด” แต่คือระบบสามารถให้สินเชื่อที่มีประโยชน์ได้หรือไม่ ในขณะเดียวกันก็กำหนดราคาและดูดซับความเสี่ยงจากการผิดนัดชำระหนี้ได้อย่างโปร่งใสเพียงพอสำหรับผู้ให้กู้ในการประเมิน
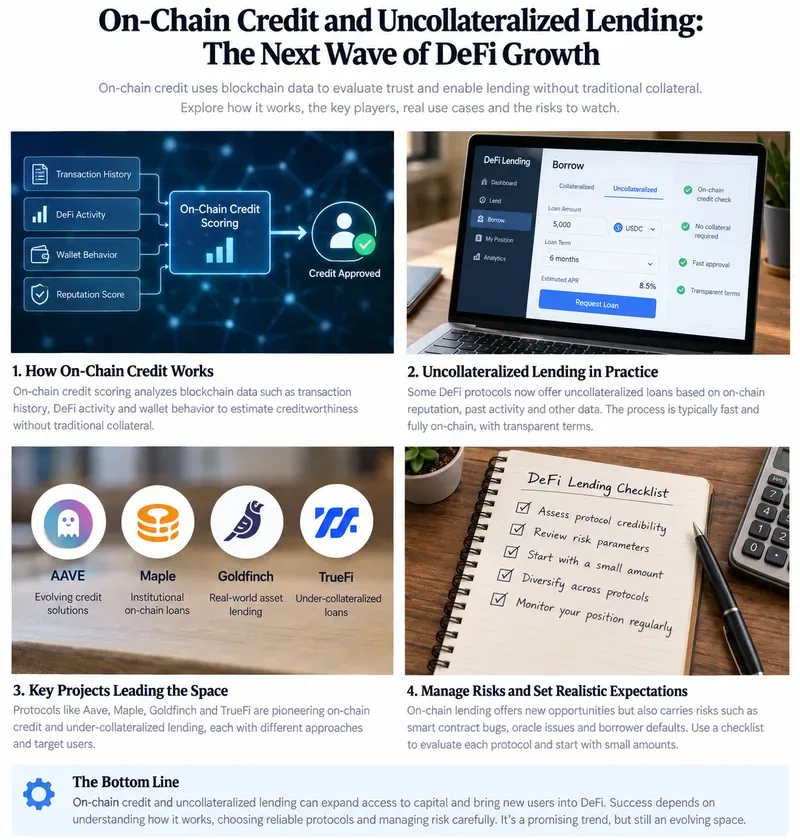
คำบรรยายภาพ: สินเชื่อบนบล็อกเชนสามารถผสานรวมบันทึกข้อมูลบนบล็อกเชนเข้ากับการพิจารณาอนุมัติสินเชื่อและการให้สินเชื่อแบบมีโครงสร้าง แต่การประเมินคุณภาพผู้กู้ การคุ้มครองทางกฎหมาย สภาพคล่อง และความเสี่ยงจากการผิดนัดชำระหนี้ยังคงเป็นสิ่งสำคัญ
เหตุใด DeFi จึงต้องการสินเชื่อแทนที่จะเป็นการกู้ยืมที่มีหลักประกันเกินกว่ามูลค่าสินทรัพย์?
การให้กู้ยืมแบบ DeFi ดั้งเดิมนั้นปกป้องผู้ให้กู้เป็นหลักผ่านหลักประกันและการชำระบัญชีอัตโนมัติ รูปแบบดังกล่าวนั้นยังคงมีประโยชน์ แต่ก็จำกัดผู้ที่สามารถกู้ยืมได้การวิเคราะห์การให้กู้ยืมแบบ DeFi ของธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (BIS) ในปี 2022 ชี้ให้เห็นว่า การมีหลักประกันมากเกินไปอย่างแพร่หลายสะท้อนให้เห็นถึงข้อมูลที่จำกัดเกี่ยวกับผู้กู้ยืมที่ไม่ระบุตัวตน และจำกัดสินเชื่อในระบบเศรษฐกิจจริงการศึกษาของ BIS เกี่ยวกับการใช้ประโยชน์จากเงินกู้ใน DeFiที่เผยแพร่ในเดือนมีนาคม 2024 ก็ได้ตรวจสอบแพลตฟอร์มการให้กู้ยืมหลัก ๆ ในฐานะระบบที่มีหลักประกัน ซึ่งข้อจำกัดของอัตราส่วนเงินกู้ต่อมูลค่าและความเสี่ยงในการชำระบัญชีมีอิทธิพลอย่างมากต่อพฤติกรรมของผู้กู้ยืม
ดังนั้น โอกาสในการให้สินเชื่อจึงตรงไปตรงมา: หากโปรโตคอลสามารถรวบรวมข้อมูลที่น่าเชื่อถือเกี่ยวกับผู้กู้และบังคับใช้การเรียกร้องการชำระคืนได้ เงินทุนก็ไม่จำเป็นต้องพึ่งพาหลักประกันคริปโตที่มีสภาพคล่องสูงอีกต่อไป ซึ่งสามารถสนับสนุนการกู้ยืมจากสถาบัน ผู้ให้กู้ฟินเทค ลูกหนี้ สินเชื่อส่วนบุคคล การเงินเพื่อการค้า และการใช้งานที่มีประสิทธิภาพอื่นๆ ที่ไม่ได้จัดอยู่ในหมวดหมู่ของการเก็บรักษาคริปโตไว้เป็นหลักประกันอย่างชัดเจน
“ไม่มีหลักประกัน” ในระบบคลาวด์หมายความว่าอย่างไรกันแน่?
โดยปกติแล้ว การให้สินเชื่อแบบ DeFi ที่เน้นด้านเครดิตมักไม่ได้หมายความว่ากระเป๋าเงินดิจิทัลนิรนามจะได้รับเงินกู้จำนวนมากโดยอาศัยเพียงคะแนนบนบล็อกเชนเท่านั้น ในทางปฏิบัติแล้ว DeFi ที่เน้นด้านเครดิตอาจเกี่ยวข้องกับผู้กู้ที่ระบุตัวตนได้ ทีมผู้พิจารณาสินเชื่อ สัญญาทางกฎหมาย กลุ่มผู้มีสิทธิ์เข้าถึงเงินทุน เงินทุนสำรอง การค้ำประกัน หลักทรัพย์นอกบล็อกเชน หรือการเรียกร้องสิทธิ์ในสินทรัพย์และรายได้ของธุรกิจ
ความแตกต่างนี้มีความสำคัญ ตัวอย่างเช่น ภาพรวมเวอร์ชัน 1 ปัจจุบันของ Goldfinch ระบุว่าเงินกู้ของ Goldfinch มีหลักประกันเต็มจำนวนด้วยสินทรัพย์นอกเครือข่ายและรายได้ เอกสารของ Goldfinch อธิบายถึงกลุ่มผู้กู้ (Borrower Pools) ที่มีเงื่อนไขต่างๆ เช่น อัตราดอกเบี้ย วงเงิน ความถี่ในการชำระเงิน และระยะเวลาครบกำหนด ในขณะที่ผู้สนับสนุน (Backers) ประเมินผู้กู้และให้เงินทุนรองลงมา ดูภาพรวมโปรโตคอลของ Goldfinchและเอกสารสำหรับผู้กู้ได้ที่นี่
กล่าวได้ว่านี่คือการอนุมัติสินเชื่อโดยอาศัยการสนับสนุนจากภายนอกเครือข่าย มากกว่าที่จะเรียกว่าเป็นการให้กู้ยืมแบบไม่มีหลักประกันโดยตรง นักลงทุนควรทำความเข้าใจความแตกต่างนี้ให้ชัดเจน เพราะกระบวนการกู้คืนหลังจากผิดนัดชำระหนี้อาจขึ้นอยู่กับสิทธิทางกฎหมายและการบังคับใช้ในโลกแห่งความเป็นจริง มากกว่าการชำระบัญชีโดยอัตโนมัติผ่านสัญญาอัจฉริยะ
ระบบเครดิตบนบล็อกเชนที่ดีควรบรรลุเป้าหมายอะไรบ้าง?
ระบบที่ดีควรช่วยเพิ่มประสิทธิภาพการใช้เงินทุนโดยไม่ทำให้ความเสี่ยงด้านเครดิตไม่ชัดเจน ผลลัพธ์ที่สำคัญมีสี่ประการ ได้แก่:
- ผู้กู้จะได้รับเงินทุนที่มีประโยชน์ทางเศรษฐกิจขนาดเงินกู้ ระยะเวลา สกุลเงิน ตารางการชำระคืน และต้นทุนควรเหมาะสมกับความต้องการกระแสเงินสดของผู้กู้
- ผู้ให้กู้สามารถเข้าใจได้ว่าอะไรเป็นตัวสร้างผลตอบแทน ดอกเบี้ยควรสามารถตรวจสอบย้อนกลับไปยังกิจกรรมการให้กู้ยืมที่ระบุได้ ไม่ใช่สิ่งจูงใจเชิงสัญลักษณ์ที่ไม่สามารถอธิบายได้
- การจัดสรรความเสียหายจะถูกกำหนดไว้ก่อนการผิดนัดชำระหนี้ลำดับความสำคัญ การคุ้มครองความเสียหายอันดับแรก เงินสำรอง การเรียกร้องหลักประกัน การค้ำประกัน และขั้นตอนการเรียกคืนหนี้ ควรได้รับการบันทึกไว้เป็นลายลักษณ์อักษร
- สามารถตรวจสอบผลการดำเนินงานได้การเบิกใช้สินเชื่อ การชำระคืน การผิดนัดชำระหนี้ การผิดสัญญา การใช้สินเชื่อ และการเปลี่ยนแปลงที่สำคัญในสถานะของผู้กู้ ควรแสดงให้เห็นหรือรายงานอย่างสม่ำเสมอ
หากโปรโตคอลใดให้ผลตอบแทนสูงในแง่ของราคา แต่ทำให้การตอบคำถามเหล่านี้ทำได้ยาก ผลลัพธ์ที่ได้อาจไม่ใช่เครดิตที่ดีขึ้นเสมอไป อาจเป็นเพียงความเสี่ยงที่วัดได้ยากขึ้นเท่านั้น
ข้อมูลบนบล็อกเชนมีประโยชน์ในด้านใดบ้าง?
บันทึกข้อมูลบนบล็อกเชนสามารถเพิ่มความโปร่งใสเกี่ยวกับเหตุการณ์ที่เกิดขึ้นจริงบนบล็อกเชนได้ นักลงทุนอาจสามารถตรวจสอบยอดคงเหลือในกระเป๋าเงิน การโอนเงิน การฝากและถอนเงินในกลุ่ม การเบิกเงิน การชำระคืน การเรียกร้องสิทธิ์ในรูปแบบโทเค็น และสถานะของสัญญาอัจฉริยะได้โดยไม่ต้องรอเอกสาร PDF รายเดือน
ข้อมูลดังกล่าวมีคุณค่า แต่ก็มีข้อจำกัด ประวัติการใช้จ่ายในกระเป๋าเงินดิจิทัลไม่ได้เปิดเผยรายได้ หนี้สิน กรรมสิทธิ์ การกระจุกตัวของลูกค้า ความเสี่ยงจากการฉ้อโกง หรือความสามารถในการบังคับใช้ข้อตกลงเงินกู้ของบริษัทโดยอัตโนมัติ การเชื่อมโยงนิติบุคคลกับที่อยู่และข้อมูลทางการเงินนอกบล็อกเชนทำให้เกิดคำถามเกี่ยวกับตัวตน คุณภาพข้อมูล ความเป็นส่วนตัว และการกำกับดูแล
ดังนั้น ปัญหาด้านสินเชื่อจึงเป็นปัญหาด้านข้อมูลส่วนหนึ่งเอกสารวิจัยของ BIS ปี 2025 เกี่ยวกับบัญชีแยกประเภทดิจิทัลและสินเชื่อที่ไม่ต้องมีหลักประกันชี้ให้เห็นถึงความสมดุลที่กว้างขึ้นระหว่างข้อมูลที่จำเป็นสำหรับการบังคับใช้สินเชื่อ ค่าเช่าแพลตฟอร์ม และความเป็นส่วนตัวของผู้ใช้ สถาปัตยกรรมเฉพาะนั้นแตกต่างจากโปรโตคอล DeFi แต่ความตึงเครียดพื้นฐานนั้นมีความเกี่ยวข้อง กล่าวคือ การตัดสินใจด้านสินเชื่อที่ดีขึ้นมักต้องการข้อมูลผู้กู้มากขึ้น ในขณะที่ผู้ใช้อาจต้องการการเปิดเผยข้อมูลน้อยลง
ในทางปฏิบัติ โครงสร้างของ Credit Pools มีลักษณะอย่างไร?
ไม่มีแบบจำลองเดียวที่ตายตัว บางระบบใช้กลุ่มสินทรัพย์เฉพาะสำหรับผู้กู้แต่ละราย ในขณะที่บางระบบรวมสินทรัพย์หลายรายการเข้าไว้ในกลุ่มหรือตู้นิรภัยที่ได้รับการจัดการ การแบ่งงวดสามารถจัดสรรความสูญเสียแตกต่างกันไปในหมู่ผู้ให้ทุน
Goldfinch ยกตัวอย่างที่เป็นรูปธรรม เอกสารของ Goldfinch ระบุว่า ผู้ให้การสนับสนุน (Backers) จัดหาเงินทุนรอง (junior capital) ที่มีความเสี่ยงเป็นอันดับแรกให้กับกลุ่มผู้กู้ (Borrower Pools) แต่ละกลุ่ม ในขณะที่กลุ่มผู้กู้หลัก (Senior Pool) สามารถจัดหาเงินทุนระดับสูง (senior capital) ได้ การชำระคืนจะถูกนำไปใช้กับจำนวนเงินที่ค้างชำระแก่กลุ่มผู้กู้หลักก่อนกลุ่มผู้กู้รอง โปรโตคอลยังเตือนด้วยว่า ผู้ให้การสนับสนุนอาจสูญเสียเงินทุนที่จัดหาไปหากผู้กู้ไม่ชำระคืน โปรดดูเอกสารเกี่ยวกับความเสี่ยงของกลุ่มผู้กู้ ของ Goldfinch
Centrifuge แสดงให้เห็นถึงสถาปัตยกรรมเครดิตแบบโทเคไนซ์ที่กว้างขึ้นเอกสารประกอบพูล ในปัจจุบัน อธิบายว่าพูลคือการแสดงผลและการจัดการผลิตภัณฑ์ทางการเงินบนบล็อกเชน ซึ่งรวมถึงผลิตภัณฑ์ที่เกิดขึ้นนอกบล็อกเชน เช่น กองทุนหรือกลยุทธ์เครดิต พูลจะรักษาบัญชีงบดุลบนบล็อกเชนและกำหนดประเภทหุ้น การเข้าถึงของนักลงทุน การกำหนดราคา และการจัดการสภาพคล่อง
การลงทุนใน DeFi ระดับสถาบัน หมายถึงการให้กู้ยืมโดยไม่มีหลักประกันโดยอัตโนมัติหรือไม่?
ไม่ครับ การออกแบบผลิตภัณฑ์เปลี่ยนแปลงไปตามกาลเวลา ดังนั้นคำอธิบายเก่าๆ อาจทำให้เข้าใจผิดได้ Maple เป็นตัวอย่างที่ดีที่แสดงให้เห็นว่าทำไมผู้อ่านควรตรวจสอบเอกสารปัจจุบันแทนที่จะพึ่งพาคำอธิบายเก่าๆ เอกสารการให้สินเชื่อสถาบันในปัจจุบันของ Maple อธิบายถึงการให้สินเชื่อสถาบันที่มีหลักประกัน รวมถึงกลุ่มสินเชื่อที่ได้รับการสนับสนุนจากสินทรัพย์ดิจิทัลที่เลือกไว้ ควรศึกษา เอกสารผู้ให้กู้ของ Maple ในปัจจุบัน เพื่อดูรายละเอียด เกี่ยวกับหลักประกันและโครงสร้างการพิจารณาอนุมัติสินเชื่อที่แท้จริงของโอกาสนั้นๆ
นี่คือการทดสอบคุณภาพที่สำคัญสำหรับบทความหรือการวิเคราะห์การลงทุนใดๆ: ตรวจสอบเงื่อนไขของกลุ่มเงินทุนในปัจจุบัน แทนที่จะสันนิษฐานว่ารูปแบบการให้กู้ยืมก่อนหน้านี้ของโปรโตคอลยังคงอธิบายถึงผลิตภัณฑ์ในปัจจุบันได้
ตัวชี้วัดใดบ้างที่บอกว่าระบบเครดิตบนบล็อกเชนทำงานได้ผลหรือไม่?
มูลค่ารวมที่ถูกล็อกไว้เพียงอย่างเดียวนั้นไม่เพียงพอ การเติบโตสามารถเกิดขึ้นได้จากแรงจูงใจหรือจากผู้ให้กู้จำนวนน้อยราย สำหรับสินเชื่อ คุณภาพการดำเนินงานมีความสำคัญมากกว่าเงินฝากเพียงอย่างเดียว
| เมตริก | ผลลัพธ์ที่ดีต่อสุขภาพอาจมีลักษณะอย่างไร | ป้ายเตือน |
|---|
| ประสิทธิภาพการชำระหนี้ | มีการชำระเงินต้นและดอกเบี้ยตามกำหนดอย่างสม่ำเสมอ | การขยายเวลาซ้ำๆ หนี้ค้างชำระ การปรับโครงสร้างหนี้ หรือความล่าช้าโดยไม่มีเหตุผล |
| ค่าเริ่มต้นและการกู้คืน | มีการเปิดเผยข้อมูลการสูญเสียและการชดเชย พร้อมวิธีการคำนวณที่ชัดเจน | ค่าเริ่มต้นหายไปจากการคำนวณผลตอบแทนหลัก หรือสถานะการฟื้นตัวไม่ชัดเจน |
| ความเข้มข้นของผู้กู้ | ข้อจำกัดด้านวงเงินสินเชื่อช่วยป้องกันไม่ให้ผู้กู้รายใดรายหนึ่งครอบงำพอร์ตสินเชื่อ | ผู้กู้จำนวนน้อยเป็นกลุ่มที่ขับเคลื่อนผลตอบแทนส่วนใหญ่ของกลุ่มผู้กู้ |
| สภาพคล่องของผู้ให้กู้ | กลไกการถอนเงินจะสอดคล้องกับระยะเวลาครบกำหนดของเงินกู้พื้นฐาน | คำมั่นสัญญาเรื่องสภาพคล่องอย่างรวดเร็วสำหรับสินเชื่อระยะยาวที่สภาพคล่องต่ำ โดยปราศจากหลักประกันที่น่าเชื่อถือ |
| คุณภาพผลผลิต | ผลตอบแทนส่วนใหญ่ได้รับแรงหนุนจากความสนใจของผู้กู้และข้อมูลทางเศรษฐกิจที่เปิดเผย | ผลตอบแทนขึ้นอยู่กับการออกโทเค็นชั่วคราวเป็นอย่างมาก |
| การรายงาน | การตรวจสอบความสอดคล้องระหว่างกิจกรรมบนบล็อกเชนและข้อมูลผู้กู้ยืมนอกบล็อกเชน | ไม่สามารถตรวจสอบการเปิดเผยข้อมูลวัสดุที่อยู่นอกห่วงโซ่อุปทานได้ หรือมีการรายงานอย่างไม่สม่ำเสมอ |
เมื่อใดที่โปรโตคอลควรเปลี่ยนรูปแบบเครดิต?
การออกแบบระบบการให้สินเชื่อไม่ควรถูกมองว่าประสบความสำเร็จเพียงเพราะอัตราการผิดนัดชำระหนี้อยู่ในระดับต่ำในช่วงตลาดที่เอื้ออำนวย แบบจำลองสินเชื่อจำเป็นต้องปรับเปลี่ยนเมื่อมีหลักฐานแสดงให้เห็นว่าการประเมินความเสี่ยงไม่ถูกต้อง
อาจจำเป็นต้องมีการเปลี่ยนแปลงเมื่ออัตราการผิดนัดชำระหนี้เพิ่มสูงขึ้น การเรียกคืนหนี้ใช้เวลานานกว่าที่คาดไว้ ผู้ให้กู้ไม่สามารถถอนตัวได้ตามที่คาดไว้ การกระจุกตัวของผู้กู้มากเกินไป ข้อสมมติฐานในการพิจารณาอนุมัติสินเชื่อผิดพลาดซ้ำแล้วซ้ำเล่า หรือการบังคับใช้กฎหมายทำให้การเรียกคืนหนี้ต่ำกว่าที่คาดการณ์ไว้มาก มาตรการตอบสนองอาจรวมถึงการลดวงเงินสินเชื่อ การกำหนดเงื่อนไขที่เข้มงวดขึ้น การคุ้มครองความเสี่ยงเบื้องต้นที่สูงขึ้น การรายงานที่บ่อยขึ้น ระยะเวลาครบกำหนดชำระที่สั้นลง การกระจายความเสี่ยงที่มากขึ้น หรือการกลับไปใช้หลักประกันบางส่วน
การตอบสนองที่ถูกต้องไม่ใช่การเข้มงวดทุกพารามิเตอร์เสมอไป เงื่อนไขที่เข้มงวดเกินไปอาจทำให้ประโยชน์ด้านประสิทธิภาพของเงินทุนที่การให้สินเชื่อตั้งใจจะสร้างขึ้นนั้นหายไป เป้าหมายคือการทำให้การขาดทุนที่คาดการณ์ไว้ ความต้องการสภาพคล่อง และค่าตอบแทนของผู้ให้กู้ สอดคล้องกับผลการดำเนินงานที่สังเกตได้
ข้อจำกัดที่สำคัญที่สุดของเครดิตบนบล็อกเชนคืออะไร?
ค่าเริ่มต้นไม่สามารถกำจัดออกไปได้โดยอัตโนมัติเสมอไป
ในระบบ DeFi ที่มีหลักประกันเกินกว่ามูลค่าจริง สัญญาอัจฉริยะสามารถขายหลักประกันที่เข้าเกณฑ์ได้เมื่อถึงเกณฑ์ที่กำหนดไว้ แต่สำหรับสินเชื่อที่ไม่มีหลักประกันหรือสินเชื่อที่อยู่นอกเครือข่าย การกู้คืนอาจต้องอาศัยการเจรจา การปรับโครงสร้าง การดำเนินคดีในศาล การค้ำประกัน การให้บริการ หรือการบังคับยึดทรัพย์สิน สัญญาอัจฉริยะสามารถทำให้ลำดับการชำระเงินเป็นไปโดยอัตโนมัติได้ แต่ไม่สามารถรับประกันได้ว่าผู้กู้ที่ประสบปัญหาทางการเงินจะมีเงินชำระคืน
ความโปร่งใสจะไม่สมบูรณ์เมื่อสินทรัพย์และผู้กู้ไม่ได้เชื่อมโยงกันในระบบ
การนำโทเค็นเงินกู้หรือบันทึกการชำระเงินไปไว้บนบล็อกเชนไม่ได้ทำให้งบการเงินที่เกี่ยวข้องถูกต้องโดยอัตโนมัติ นักลงทุนยังคงต้องพึ่งพาผู้ให้กู้ ผู้ตรวจสอบบัญชี ผู้บริหาร ตัวแทนประเมินมูลค่า ที่ปรึกษาทางกฎหมาย หรือผู้ให้บริการข้อมูลอื่นๆ
สภาพคล่องอาจไม่สมดุล
สินเชื่อส่วนบุคคลอาจครบกำหนดชำระในระยะเวลาหลายเดือนหรือหลายปี ในขณะที่ผู้ถือโทเค็นอาจคาดหวังการไถ่ถอนที่รวดเร็วกว่า หากคำมั่นสัญญาด้านสภาพคล่องแข็งแกร่งกว่าสภาพคล่องของสินทรัพย์อ้างอิง ความเครียดอาจเผยให้เห็นความไม่สอดคล้องกัน นี้ การประเมินความเปราะบางของสินเชื่อส่วนบุคคล โดยคณะกรรมการเสถียรภาพทางการเงิน (Financial Stability Board) ในเดือนพฤษภาคม 2026 เน้นย้ำถึงคุณภาพเครดิตของผู้กู้ ความไม่โปร่งใสของการประเมินมูลค่า การใช้ประโยชน์จากเงินกู้ การกระจุกตัว และความเชื่อมโยงระหว่างกันว่าเป็นประเด็นที่ต้องให้ความสนใจ ปัญหาเหล่านี้ไม่ได้เกิดขึ้นเฉพาะกับสินเชื่อที่ใช้เทคโนโลยีบล็อกเชนเท่านั้น
การระดมทุนด้วย Stablecoin เพิ่มความเสี่ยงอีกชั้นหนึ่ง
ตลาดสินเชื่อบนบล็อกเชนจำนวนมากใช้เหรียญ Stablecoin ในการให้กู้ยืม ดังนั้นนักลงทุนจึงจำเป็นต้องประเมินทั้งเงินกู้และสินทรัพย์ที่ใช้ในการให้กู้ยืมหรือชำระหนี้ สถาบันเสถียรภาพทางการเงินของ BIS ตั้งข้อสังเกตในเดือนตุลาคม 2025 ว่าผลตอบแทนที่เกี่ยวข้องกับ Stablecoin อาจเกี่ยวข้องกับการให้กู้ยืมต่อและการให้กู้ยืมในระบบ DeFi และอาจทำให้ผู้ใช้เผชิญกับความเสี่ยงที่ไม่เทียบเท่ากับเงินฝากธนาคารที่มีการประกัน ดูรายงานสรุปเกี่ยวกับผลตอบแทนที่เกี่ยวข้องกับ Stablecoin ได้ ที่ นี่
อะไรที่จะทำให้สินเชื่อบนบล็อกเชนเป็นกลไกขับเคลื่อนการเติบโตของ DeFi ที่ยั่งยืน?
ข้อโต้แย้งที่แข็งแกร่งที่สุดไม่ใช่ว่าผู้กู้ทุกคนควรไม่มีหลักประกัน แต่เป็นเพราะโครงสร้างพื้นฐานของบล็อกเชนสามารถทำให้กระบวนการต่างๆ ในการอนุมัติสินเชื่อ การให้เงินทุน การให้บริการ การเป็นเจ้าของ การรายงาน และการชำระหนี้ สามารถตั้งโปรแกรมได้มากขึ้น ในขณะที่ยังคงรักษาการพิจารณาอนุมัติสินเชื่ออย่างจริงจังในกรณีที่จำเป็นทางเศรษฐกิจ
การเติบโตที่ยั่งยืนจะปรากฏให้เห็นมากกว่าแค่การเพิ่มขึ้นของมูลค่าสินทรัพย์รวม (TVL) ควรพิจารณาจากผู้กู้ที่กลับมากู้ซ้ำและชำระหนี้ครบถ้วนตามรอบระยะเวลาการกู้ยืม ผู้ให้กู้ยังคงให้เงินทุนโดยไม่ใช้เงินอุดหนุนที่ไม่ยั่งยืน ประวัติการผิดนัดชำระหนี้และการฟื้นตัวที่โปร่งใส ฐานผู้กู้ที่หลากหลาย เงื่อนไขสภาพคล่องที่สมจริง และโครงสร้างทางกฎหมายที่สามารถรับมือกับเหตุการณ์วิกฤตได้จริง
กฎระเบียบก็จะเข้ามามีบทบาทในการกำหนดทิศทางของตลาดเช่นกันงานด้านสินทรัพย์ดิจิทัลของคณะกรรมการเสถียรภาพทางการเงิน (Financial Stability Board)เน้นย้ำถึงความเชื่อมโยงที่เพิ่มมากขึ้นระหว่างสินทรัพย์ดิจิทัล สเตเบิลคอยน์ เดไฟแนนซ์ (DeFi) และการเงินแบบดั้งเดิม รายงานประจำปี 2025 ซึ่งเผยแพร่ในเดือนมีนาคม 2026 ยังคงเน้นย้ำถึงการดำเนินการตามกรอบการทำงานระดับโลกสำหรับสินทรัพย์ดิจิทัลและสเตเบิลคอยน์
คุณควรประเมินโอกาสในการสร้างเครดิตบนบล็อกเชนอย่างไร?
เริ่มจากแหล่งที่มาของการชำระหนี้มากกว่าอัตราผลตอบแทนต่อปี (APY) ที่โฆษณาไว้ ระบุผู้กู้ตามกฎหมาย ว่าพวกเขาใช้เงินต้นอย่างไร และกระแสเงินสดที่คาดว่าจะใช้ชำระคืนเงินต้นและดอกเบี้ย จากนั้นวางแผนการคุ้มครองโดยอิงจากกระแสเงินสดเหล่านั้น
- ตรวจสอบว่าสินเชื่อนั้นเป็นสินเชื่อไม่มีหลักประกัน มีหลักประกันไม่เพียงพอ หรือมีสินทรัพย์นอกบล็อกเชนเป็นหลักประกัน
- ระบุว่าใครเป็นผู้ทำหน้าที่พิจารณาอนุมัติสินเชื่อ และข้อมูลใดบ้างที่พวกเขาได้รับ
- อ่านเงื่อนไขการกู้ยืม ระยะเวลาครบกำหนด ข้อตกลง ลำดับความสำคัญ และข้อกำหนดเกี่ยวกับการผิดนัดชำระหนี้ให้ครบถ้วน
- กำหนดว่าใครจะเป็นผู้รับความเสี่ยงก่อน และมีวงเงินคุ้มครองเท่าใดอยู่ใต้ตำแหน่งของคุณ
- ตรวจสอบความเข้มข้นของผู้กู้และภาคส่วนต่างๆ
- ทำความเข้าใจข้อจำกัดในการถอนเงิน และตรวจสอบว่าสินเชื่อพื้นฐานมีสภาพคล่องเพียงพอที่จะรองรับการถอนเงินหรือไม่
- ควรแยกผลประโยชน์ของผู้กู้และสิ่งจูงใจที่เป็นสัญลักษณ์ออกจากกันเมื่อประเมินผลตอบแทน
- ตรวจสอบประวัติการชำระหนี้จริง การค้างชำระ การผิดนัดชำระหนี้ การปรับโครงสร้างหนี้ และการกู้คืนหนี้
- ตรวจสอบความเสี่ยงด้าน Stablecoin, Smart Contract, Oracle, Bridge, Custainness และ Governance ที่เกี่ยวข้องกับการเปิดเผยความเสี่ยงด้านเครดิต
คุณจะรู้ได้อย่างไรว่าผลลัพธ์นั้นดีพอแล้ว?
ระบบเครดิตบนบล็อกเชนคุณภาพสูงควรทำให้การตัดสินใจของนักลงทุนตรวจสอบได้ง่ายขึ้น ไม่ใช่แค่ทำให้การดำเนินการง่ายขึ้น คุณควรจะสามารถอธิบายได้ว่าผลตอบแทนมาจากไหน ใครเป็นหนี้ หากพวกเขาไม่ชำระหนี้จะเกิดอะไรขึ้น การขาดทุนจะส่งผลต่อตำแหน่งของคุณอย่างไร คุณสามารถถอนเงินได้เมื่อใด และข้อมูลใดบ้างที่สามารถมองเห็นได้โดยอิสระบนบล็อกเชน และข้อมูลใดบ้างที่ได้รับจากบุคคลภายนอกบล็อกเชน
หากคำตอบเหล่านั้นไม่ชัดเจนมากขึ้นเมื่อผลตอบแทนสูงขึ้น ให้เปลี่ยนแนวทางของคุณ: ลดความเสี่ยงลง เรียกร้องข้อมูลเพิ่มเติม ย้ายไปใช้โครงสร้างที่มีลำดับความสำคัญสูงกว่าหรือมีการคุ้มครองที่ดีกว่า หรือหลีกเลี่ยงโอกาสนั้น หากข้อมูลการชำระหนี้ การเรียกคืนหนี้ การกระจายความเสี่ยง และการรายงานดีขึ้นในหลายรอบวัฏจักรสินเชื่อ ความเชื่อมั่นสามารถเพิ่มขึ้นได้ทีละน้อย แทนที่จะคาดเดาจากอัตราการเติบโตของโปรโตคอล
สรุป
การให้สินเชื่อบนบล็อกเชนสามารถแก้ไขข้อจำกัดพื้นฐานประการหนึ่งของ DeFi ได้ นั่นคือ การที่ผู้กู้ต้องมีหลักประกันที่มีสภาพคล่องมากกว่าจำนวนเงินที่ต้องการกู้ยืม ซึ่งทำให้การให้กู้ยืมโดยใช้สินเชื่อเป็นแนวทางที่เป็นไปได้สำหรับการขยาย DeFi ไปสู่การระดมทุนจากสถาบันและภาคเศรษฐกิจจริง
แต่การถอดหลักประกันคริปโตออกไม่ได้ขจัดความเสี่ยงด้านเครดิต มันเปลี่ยนวิธีการประเมิน การกำหนดราคา การตรวจสอบ และการชดเชยความเสี่ยงนั้นต่างหาก การเติบโตของ DeFi ในอนาคตจะน่าเชื่อถือมากขึ้นหากสร้างประวัติการชำระหนี้ที่มั่นคง ลำดับการชดเชยความเสียหายที่เข้าใจได้ สภาพคล่องที่สมจริง การพิจารณาอนุมัติสินเชื่อที่น่าเชื่อถือ และการเรียกร้องที่บังคับใช้ได้ ไม่ใช่เพียงแค่ปริมาณสินเชื่อที่มากขึ้นหรือผลตอบแทนที่สูงขึ้นเท่านั้น
หมายเหตุความเสี่ยง:บทความนี้มีวัตถุประสงค์เพื่อการศึกษาและไม่ใช่คำแนะนำทางการเงินหรือการลงทุนเฉพาะบุคคล สินเชื่อ สเตเบิลคอยน์ สัญญาอัจฉริยะ ข้อตกลงการดูแลรักษาทรัพย์สิน และสินทรัพย์จริงที่แปลงเป็นโทเค็น ล้วนสามารถก่อให้เกิดการขาดทุนได้ และผลการชำระหนี้ในอดีตไม่ได้รับประกันผลลัพธ์ในอนาคต









