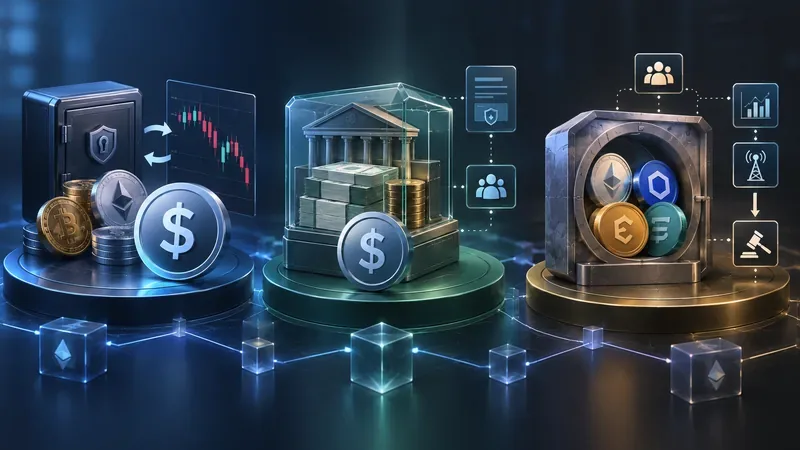
“เหรียญ Stablecoin แบบกระจายอำนาจ” เป็นป้ายกำกับหมวดหมู่ที่มีประโยชน์ แต่สามารถซ่อนสมมติฐานด้านความปลอดภัยที่แตกต่างกันอย่างสิ้นเชิงได้ USDe, FRAX และ DAI ไม่ได้ปกป้องมูลค่าที่เหมือนดอลลาร์ในลักษณะเดียวกัน ดังนั้น การตรวจสอบความเสี่ยงในทางปฏิบัติจึงเริ่มต้นด้วยคำถามที่เจาะจงมากขึ้น: อะไรบ้างที่ต้องดำเนินต่อไปเพื่อให้แต่ละโทเค็นยังคงมีสภาพคล่องและมีมูลค่าใกล้เคียง 1 ดอลลาร์?
รูปแบบการรักษาความปลอดภัยของ Stablecoin มีอยู่ 3 รูปแบบหลัก ได้แก่ การป้องกันความเสี่ยงแบบไม่ขึ้นกับตลาด การออก Stablecoin โดยมีเงินสำรองค้ำประกัน และหนี้ที่มีหลักประกันพร้อมการชำระบัญชี
การเปรียบเทียบนี้สะท้อนถึงเอกสารทางการที่ตรวจสอบเมื่อวันที่ 15 กันยายน 2026 ประเด็นเรื่องชื่อที่สำคัญอย่างหนึ่งคือ สเตเบิลคอยน์ดอลลาร์ปัจจุบันของ Frax คือfrxUSD เอกสาร FRAX เดิมอธิบายถึงโมเดล FRAX V3 รุ่นก่อนหน้า ในขณะที่เอกสาร Frax ปัจจุบันอธิบายว่า frxUSD มีหลักประกันเต็มจำนวนด้วยเงินสำรองเทียบเท่าเงินสดที่ได้รับอนุญาต เช่น เงินทุนกระทรวงการคลังสหรัฐฯ ที่แปลงเป็นโทเค็น ดังนั้น การปฏิบัติต่อ “FRAX” ราวกับว่าการออกแบบเดิมไม่เปลี่ยนแปลง จะทำให้ภาพความเสี่ยงล้าสมัย
เปรียบเทียบอย่างรวดเร็ว: อะไรคือสิ่งที่ช่วยรักษาเสถียรภาพของเงินดอลลาร์ได้จริง ๆ?
ระบบ แบบจำลองความปลอดภัยหลัก กลไกการตรึง/ความสามารถในการชำระหนี้ ความสัมพันธ์ที่สำคัญระหว่างความไว้วางใจ
USDe (อีธีนา) สินทรัพย์คริปโตเคอร์เรนซีที่ได้รับการสนับสนุน รวมถึงอนุพันธ์ที่ใช้ชดเชยความเสียหาย อาจถือครองสินทรัพย์สภาพคล่องที่มีเสถียรภาพได้เช่นกัน การป้องกันความเสี่ยงด้วยเดลต้า, การเก็งกำไรจากการผลิต/ไถ่ถอนเหรียญ, การชำระบัญชีนอกตลาดหลักทรัพย์, กองทุนสำรอง ผู้ดูแลสินทรัพย์/ผู้ให้บริการ OES, สถานที่ซื้อขายอนุพันธ์, การดำเนินการป้องกันความเสี่ยง, สินทรัพย์ค้ำประกัน, สัญญาอัจฉริยะ FRAX / frxUSD ปัจจุบัน ปัจจุบัน frxUSD: อนุญาตให้มีเงินสำรองเทียบเท่าเงินสดในอัตราส่วน 1:1 รวมถึงเงินทุนของกระทรวงการคลังที่แปลงเป็นโทเค็น FRAX V3 รุ่นเก่ากำหนดเป้าหมายการวางหลักประกันอย่างน้อย 100% และใช้ AMOs เส้นทางการสร้าง/เผาเหรียญของผู้ดูแลระบบและการไถ่ถอนเหรียญสำรอง; สัญญาและการกำกับดูแลระบบนิเวศของ Frax สินทรัพย์สำรอง ผู้ดูแลสินทรัพย์ การดำเนินงานที่ได้รับมอบหมายจาก Frax Inc. การกำกับดูแล สัญญาอัจฉริยะ DAI (Sky Protocol เดิมชื่อ MakerDAO) ระบบหนี้ที่มีหลักประกันหลายประเภท ตู้นิรภัยที่มีหลักประกันเกินกว่ามูลค่าทรัพย์สิน พารามิเตอร์ความเสี่ยง ตัวทำนายราคา การชำระบัญชีอัตโนมัติ การกำกับดูแล และกลไกฉุกเฉิน คุณภาพหลักประกัน การทำงานของออราเคิล ตลาดการชำระบัญชี การกำกับดูแล สัญญาอัจฉริยะ และความเสี่ยงในโลกแห่งความเป็นจริง/การดูแลรักษาในพอร์ตโฟลิโอหลักประกัน
USDe: ความปลอดภัยผ่านงบดุลที่มีการป้องกันความเสี่ยง
Ethena อธิบายว่า USDe เป็นดอลลาร์สังเคราะห์ ไม่ใช่เหรียญ Stablecoin ทั่วไป แนวคิดหลักคือการถือครองสินทรัพย์ค้ำประกันในขณะที่ทำการขายชอร์ตอนุพันธ์เพื่อชดเชยกัน หากโปรโตคอลถือครองสินทรัพย์ที่มีราคาเป็นบวกและขายชอร์ตในจำนวนที่เท่ากันกับราคานั้น กำไรในด้านหนึ่งจะชดเชยการขาดทุนในอีกด้านหนึ่ง ทำให้ได้พอร์ตโฟลิโอที่เป็นกลางโดยประมาณ Ethena ระบุว่าใช้ BTC, ETH และสินทรัพย์อื่น ๆ ที่ได้รับการอนุมัติจากหน่วยงานกำกับดูแล รวมถึง Stablecoin ที่มีสภาพคล่องสูง ในขณะที่อนุพันธ์ประกอบด้วยสัญญาซื้อขายล่วงหน้าแบบไม่จำกัดระยะเวลาและแบบส่งมอบได้
นั่นเป็นการเปลี่ยนแปลงรูปแบบภัยคุกคาม USDe ไม่ได้ขึ้นอยู่กับการที่ผู้กู้ต้องรักษาสินทรัพย์ค้ำประกันส่วนเกินไว้ในตู้นิรภัยบนบล็อกเชนแต่ละแห่งเป็นหลัก แต่ขึ้นอยู่กับ พอร์ตโฟลิโอ รวม ของตลาดสปอตและอนุพันธ์ที่ได้รับการป้องกันความเสี่ยงอย่างเหมาะสม เข้าถึงได้ และมีสภาพคล่องทางการเงิน เอกสารของ Ethena เองระบุไว้อย่างชัดเจนว่าการออกแบบประกอบด้วยส่วนประกอบทั้งบนบล็อกเชนและนอกบล็อกเชน โปรโตคอลใช้ผู้ให้บริการชำระเงินนอกตลาดเพื่อรองรับการดูแลรักษาทรัพย์สิน ในขณะที่มอบหมายสินทรัพย์ให้กับตลาดแลกเปลี่ยนแบบรวมศูนย์สำหรับมาร์จินโดยไม่ต้องโอนการดูแลรักษาทรัพย์สินไปยังตลาดแลกเปลี่ยนเหล่านั้น อ่านภาพรวมของ USDe ของ Ethena คำอธิบาย เกี่ยวกับเสถียรภาพแบบเดลต้าเป็นกลาง และแบบจำลองการดูแลรักษา ทรัพย์สิน
อะไรบ้างที่อาจล้มเหลว?
ความเสี่ยงที่เห็นได้ชัดนั้นกว้างกว่าแค่ “ราคาคริปโตตก” การป้องกันความเสี่ยงที่เหมาะสมจะช่วยลดความเสี่ยงจากทิศทางนั้นได้มาก เส้นทางความล้มเหลวที่สำคัญกว่า ได้แก่ การป้องกันความเสี่ยงที่ไม่สมบูรณ์ การเคลื่อนตัวของฐานราคา ความแตกต่างของสินทรัพย์ค้ำประกัน ปัญหาการแลกเปลี่ยนอนุพันธ์ ความล้มเหลวในการดูแลหรือการชำระบัญชี การโจมตีสัญญาอัจฉริยะ และภาวะเศรษฐกิจการระดมทุนที่ไม่เอื้ออำนวยอย่างต่อเนื่อง Ethena รักษาเงินสำรองไว้เป็นส่วนเผื่อความปลอดภัยเพิ่มเติมสำหรับช่วงเวลาที่การระดมทุนติดลบ และเป็นผู้เสนอราคาที่มีศักยภาพสำหรับ USDe ในตลาดที่มีความตึงเครียด นั่นเป็นเพียงกันชน ไม่ใช่การรับประกันว่าจะไม่เกิดความเสียหายในทุกสถานการณ์ โปรดดูเอกสารอย่างเป็นทางการเกี่ยวกับกองทุนสำรอง
สำหรับผู้ถือครอง อีกความแตกต่างที่สำคัญคือ การเข้าถึงการไถ่ถอน เอกสารของ Ethena ระบุว่า การซื้อ USDe บน AMM ภายนอกนั้นไม่ต้องขออนุญาต ในขณะที่การสร้างและการไถ่ถอนโดยตรงผ่านโปรโตคอลนั้นจำกัดเฉพาะคู่สัญญาที่ได้รับการอนุมัติและตรงตามข้อกำหนดการลงทะเบียนที่เกี่ยวข้องเท่านั้น ดังนั้น ผู้ใช้ในตลาดรองจึงต้องพึ่งพาผู้เก็งกำไรและสภาพคล่องของตลาดบางส่วนในการถ่ายทอดมูลค่าสนับสนุนของโปรโตคอลไปยังราคาซื้อขาย
FRAX ในปี 2026: แยกโมเดลเดิมออกจาก frxUSD
ในอดีต FRAX มีชื่อเสียงในด้านโมเดลอัลกอริทึม/หลักประกันที่พัฒนาอย่างต่อเนื่อง และเอกสาร FRAX V3 ระบุว่าโปรโตคอลนี้ตั้งเป้าหมายอัตราส่วนหลักประกันขั้นต่ำ 100% ในขณะที่ใช้Algorithmic Market Operations (AMOs) AMOs คือสัญญาหรือกลไกควบคุมที่สามารถจัดสรรสภาพคล่อง ให้ยืม FRAX ปรับสมดุลตำแหน่ง และดำเนินการทางการเงินอื่นๆ ภายใต้เงื่อนไขและการกำกับดูแลที่กำหนดไว้ สถาปัตยกรรมเดิมนั้นมีเอกสารอธิบายไว้ในภาพรวม FRAX V3 และเอกสาร AMO ของ Frax
สำหรับการตรวจสอบความปลอดภัยในปัจจุบัน ผลิตภัณฑ์ดอลลาร์ที่เกี่ยวข้องคือFrax USD (frxUSD) เอกสารของ Frax ในปัจจุบันระบุว่า frxUSD สามารถแลกเปลี่ยนเป็นเงินเฟียตได้และมีหลักประกันเต็มจำนวน โดยมีเงินสำรองเทียบเท่าเงินสดที่อนุญาต เช่น เงินทุนกระทรวงการคลังสหรัฐฯ ที่แปลงเป็นโทเค็นซึ่งเก็บไว้กับผู้ดูแลที่ได้รับการกำกับดูแล นอกจากนี้ยังระบุว่า Frax DAO ยังคงควบคุมโปรโตคอลขั้นสูงสุด ในขณะที่ Frax Inc ได้รับมอบหมายความรับผิดชอบ รวมถึงการจัดการผู้ดูแลและเงินสำรอง การปฏิบัติตามกฎระเบียบ การรับรอง และการดำเนินการแลกเปลี่ยนเป็นเงินเฟียตเอกสารอย่างเป็นทางการของ frxUSD เป็นจุดเริ่มต้นที่ดีกว่าสำหรับการตรวจสอบสถานะในปัจจุบัน
การเปลี่ยนแปลงนี้ส่งผลต่อความเสี่ยงของการกระจายอำนาจอย่างไร?
frxUSD ลดการพึ่งพาหลักประกันคริปโตที่มีความผันผวนและการป้องกันความเสี่ยงด้วยสัญญาซื้อขายล่วงหน้าแบบไม่จำกัดระยะเวลา แต่ก็นำเสนอห่วงโซ่สำรองที่เป็นสถาบันมากขึ้น ผู้ตรวจสอบควรพิจารณาโครงสร้างทางกฎหมายและการดำเนินงานของสินทรัพย์สำรอง การกระจุกตัวของผู้ดูแล การจำกัดการสร้างเหรียญ เส้นทางการไถ่ถอน การพึ่งพาการปฏิบัติตามกฎระเบียบ สัญญาอัจฉริยะ และการมอบหมายอำนาจการกำกับดูแล คำว่า "มีหลักประกันครบถ้วน" ตอบคำถามเกี่ยวกับปริมาณสินทรัพย์ได้ก็ต่อเมื่อเงินสำรองมีอยู่และสามารถแปลงเป็นเงินสดได้เท่านั้น ไม่ได้ขจัดความเสี่ยงด้านการดูแลรักษา กฎหมาย สภาพคล่อง การแปลงเป็นโทเค็น หรือการดำเนินงาน
เอกสารของ Frax ยังระบุถึงรายละเอียดสำคัญเกี่ยวกับการไถ่ถอนด้วย นั่นคือ frxUSD สามารถไถ่ถอนได้กับสินทรัพย์ที่มีอยู่ในสัญญาการดูแลสินทรัพย์ที่กำหนดไว้ แต่ไม่รับประกันว่าสินทรัพย์ที่สงวนไว้เฉพาะนั้นจะพร้อมใช้งานตลอดเวลา นี่คือรายละเอียดการใช้งานประเภทที่การตรวจสอบหลักทรัพย์ควรครอบคลุม แทนที่จะหยุดอยู่แค่เพียงอัตราส่วนหลักประกันโดยรวม
DAI: ความปลอดภัยผ่านหลักประกัน พารามิเตอร์ความเสี่ยง และการชำระบัญชี
DAI มาจากระบบที่ปัจจุบันเรียกว่า Sky Protocol ซึ่งเดิมชื่อ MakerDAO รูปแบบความปลอดภัยแบบดั้งเดิมของระบบนี้คือระบบหนี้ที่มีหลักประกันหลายประเภท: สินทรัพย์ที่ได้รับการอนุมัติจะถูกล็อกไว้ใน Vaults, DAI จะถูกสร้างขึ้นเป็นหนี้ และระบบการกำกับดูแลจะกำหนดพารามิเตอร์ความเสี่ยงสำหรับหลักประกันแต่ละประเภท หาก Vault ใด ๆ กลายเป็นหลักประกันที่เกินเกณฑ์การชำระบัญชีอย่างหลีกเลี่ยงไม่ได้ โปรโตคอลสามารถชำระบัญชี Vault นั้นและขายหลักประกันเพื่อชำระหนี้ได้
สถาปัตยกรรมนี้ทำให้คุณภาพของหลักประกันและประสิทธิภาพการชำระบัญชี เป็นหัวใจสำคัญ เพดานหนี้จำกัดจำนวน DAI ที่สามารถสร้างได้จากหลักประกันแต่ละประเภท อัตราส่วนการชำระบัญชีกำหนดว่าเมื่อใดที่สถานะทางการเงินจะมีความเสี่ยงต่อการชำระบัญชี ค่าธรรมเนียมความเสถียรมีอิทธิพลต่อเศรษฐศาสตร์การกู้ยืม และจำเป็นต้องมีข้อมูลราคาเพื่อประเมินมูลค่าหลักประกันเอกสารระบบ DAI แบบหลายหลักประกัน อย่างเป็นทางการของ Sky อธิบายกลไกเหล่านี้และรูปแบบการปิดระบบฉุกเฉิน
โมเดลของ DAI ไม่ควรถูกลดทอนให้เหลือเพียงแค่ “มี ETH เป็นหลักประกัน” โปรโตคอลนี้สนับสนุนหลักประกันหลายประเภทที่ได้รับการอนุมัติจากหน่วยงานกำกับดูแลมานานแล้ว ดังนั้นโปรไฟล์ความเสี่ยงจึงขึ้นอยู่กับส่วนผสมของหลักประกันและโครงสร้างที่เกี่ยวข้องในขณะที่ทำการตรวจสอบ ซึ่งอาจรวมถึงความเสี่ยงที่นอกเหนือไปจากคริปโตเคอร์เรนซีแบบไร้การอนุญาต การตรวจสอบที่ครอบคลุมจึงควรประเมินพอร์ตโฟลิโอโดยรวมมากกว่าที่จะพึ่งพาเรื่องราวต้นกำเนิดในอดีตของ DAI
DAI และ USDS เป็นโทเค็นที่เกี่ยวข้องกัน แต่ไม่ใช่โทเค็นเดียวกัน
Sky เปิดตัว USDS ในปี 2024 พร้อมกับตัวแปลงระหว่าง DAI และ USDS เอกสารอย่างเป็นทางการระบุว่า USDS แสดงถึงยอดคงเหลือที่มีหลักประกันในระบบหลักประกันหลายประเภทเดียวกัน โดยเน้นความแตกต่างในระดับโทเค็น สำหรับผู้ที่ประเมิน DAI ในปี 2026 การเปลี่ยนแปลงด้านการย้ายระบบและการกำกับดูแลของ Sky มีความสำคัญ เนื่องจากวิวัฒนาการของโปรโตคอลสามารถเปลี่ยนแปลงสมมติฐานในการดำเนินงานและการกำกับดูแลได้ แม้ว่า DAI จะยังคงหมุนเวียนอยู่ก็ตาม
รูปแบบใดที่ “กระจายอำนาจมากที่สุด”?
ไม่มีคำตอบที่ชัดเจนเพียงมิติเดียว การกระจายอำนาจมีหลายระดับ ได้แก่ หลักประกัน การค้นหาราคา การดูแลรักษา การออก การกำกับดูแล การชำระบัญชี การไถ่ถอน และการควบคุมการดำเนินงาน USDe สามารถใช้สินทรัพย์คริปโตเป็นหลักประกันได้ แต่ต้องพึ่งพาโครงสร้างพื้นฐานการป้องกันความเสี่ยงนอกเครือข่ายและสภาพคล่องอนุพันธ์แบบรวมศูนย์ frxUSD ในปัจจุบันใช้สินทรัพย์สำรองและผู้ดูแลจากสถาบัน ในขณะที่ยังคงรักษาส่วนประกอบโทเค็นและการกำกับดูแลบนเครือข่ายไว้ ระบบ Vault และกลไกการชำระบัญชีหลักของ DAI อยู่บนเครือข่าย แต่ความปลอดภัยของระบบทั้งหมดยังคงขึ้นอยู่กับพอร์ตโฟลิโอหลักประกันที่ได้รับการอนุมัติ การกำกับดูแล ออราเคิล และโครงสร้างในโลกแห่งความเป็นจริงใดๆ ที่ฝังอยู่ในพอร์ตโฟลิโอนั้น
คำถามที่ดีกว่าคือ: คุณเต็มใจและสามารถตรวจสอบโหมดความล้มเหลวแบบใดได้บ้าง? กลไกที่โปร่งใสไม่ได้หมายความว่าจะเป็นกลไกที่มีความเสี่ยงต่ำเสมอไป และการกระจายอำนาจในระดับหนึ่งอาจอยู่ร่วมกับการรวมศูนย์ความไว้วางใจในอีกระดับหนึ่งได้
รายการตรวจสอบความปลอดภัยของ Stablecoin ที่ใช้งานได้จริง
ระบุโทเค็นและเวอร์ชันให้ถูกต้อง อย่าถือว่า FRAX รุ่นเก่าและ frxUSD รุ่นปัจจุบันมีดีไซน์เดียวกัน หรือ DAI และ USDS สามารถใช้แทนกันได้ในระดับโทเค็นแปลงสินทรัพย์เป็นหนี้สิน ถามว่าอะไรคือหลักเศรษฐศาสตร์ที่ค้ำประกันอุปทานหนึ่งดอลลาร์ และการค้ำประกันนั้นมีหลักประกันเกินกว่ามูลค่าที่แท้จริง มีการป้องกันความเสี่ยง หรือถือครองในอัตราส่วน 1:1 หรือไม่ค้นหาแหล่งที่มาของ การสนับสนุน แยกสัญญาบนบล็อกเชนออกจากผู้ดูแลสินทรัพย์ กองทุนโทเค็น ตลาดแลกเปลี่ยน และผู้ให้บริการการชำระเงินทดสอบขั้นตอนการไถ่ถอน กำหนดว่าใครสามารถไถ่ถอนได้โดยตรง พวกเขาจะได้รับอะไร ต้องมีการตรวจสอบข้อมูลลูกค้า (KYC) หรือไม่ และผู้ถือครองรองต้องพึ่งพาอะไรบ้างในช่วงเวลาที่เกิดวิกฤตตรวจสอบสมมติฐานเกี่ยวกับสภาพคล่องและการชำระบัญชี สำหรับ DAI ให้เน้นที่ประสิทธิภาพของออราเคิลและการชำระบัญชี สำหรับ USDe ให้เน้นที่สภาพคล่องในการป้องกันความเสี่ยง มาร์จิน และการชำระบัญชี สำหรับ frxUSD ให้เน้นที่สภาพคล่องของเงินสำรองและการไถ่ถอนโดยผู้ดูแลสินทรัพย์ตรวจสอบความเข้มข้นของ สินทรัพย์ ระบบอาจได้รับการสนับสนุนอย่างเต็มที่แต่ยังคงมีความเปราะบางได้หากการสนับสนุน การดูแลรักษา การป้องกันความเสี่ยง หรือการกำกับดูแลกระจุกตัวอยู่ที่ใดที่หนึ่งแยกผลตอบแทนออกจากความปลอดภัยของเงินต้น เวอร์ชันที่ใช้การวางเดิมพันหรือการออม เช่น sUSDe, sfrxUSD หรือผลิตภัณฑ์การออมอื่นๆ มีกลไกเพิ่มเติม อย่าคิดว่าโปรไฟล์ความเสี่ยงของเหรียญ Stablecoin พื้นฐานจะเหมือนกันทุกประการตรวจสอบอำนาจการกำกับดูแล บันทึกว่าใครบ้างที่มีอำนาจเปลี่ยนแปลงหลักประกัน วงเงินความเสี่ยง ผู้ดูแลทรัพย์สิน สัญญา หรือการตั้งค่าฉุกเฉิน และมีข้อจำกัดหรือเงื่อนไขใดบ้างที่ควบคุมการเปลี่ยนแปลงเหล่านั้นใช้แหล่งข้อมูลหลักที่เป็นปัจจุบัน โครงสร้างของ Stablecoin เปลี่ยนแปลงอย่างรวดเร็ว ตรวจสอบเอกสารที่เกี่ยวข้อง การเปิดเผยข้อมูลเงินสำรอง การดำเนินการด้านการกำกับดูแล และที่อยู่สัญญาอย่างละเอียดก่อนตัดสินใจลงทุน
เส้นสะโพก
USDe, frxUSD/FRAX และ DAI แสดงให้เห็นถึงสามวิธีที่แตกต่างกันอย่างมากในการสร้างเสถียรภาพให้กับดอลลาร์ USDe ส่วนใหญ่จะเปลี่ยนความผันผวนของการลงทุนในคริปโตเคอร์เรนซีให้เป็นดอลลาร์สังเคราะห์ผ่านอนุพันธ์ชดเชยและโครงสร้างพื้นฐานการดูแลสินทรัพย์ frxUSD ในปัจจุบันเน้นการสำรองเงินสดเทียบเท่า 1:1 และระบบการไถ่ถอนของสถาบัน ในขณะที่ FRAX ซึ่งเป็นรุ่นก่อนหน้าใช้สถาปัตยกรรมที่เน้น AMO มากกว่า ส่วน DAI อาศัยพอร์ตโฟลิโอการกำกับดูแลของตำแหน่งหนี้ที่มีหลักประกัน พารามิเตอร์ความเสี่ยง และการชำระบัญชี
กลไกเหล่านี้ไม่ได้ทำให้เหรียญ Stablecoin ปราศจากความเสี่ยงโดยสิ้นเชิง การเปรียบเทียบความปลอดภัยที่มีประโยชน์ไม่ได้อยู่ที่ว่าโครงการนั้นเรียกตัวเองว่ากระจายอำนาจหรือไม่ แต่ขึ้นอยู่กับว่าสินทรัพย์ การป้องกันความเสี่ยง ผู้ดูแลสินทรัพย์ การชำระบัญชี การกำกับดูแล และช่องทางการไถ่ถอนสามารถทนต่อแรงกดดันเดียวกันได้ในเวลาเดียวกันหรือไม่ สำหรับการบริหารจัดการเงินทุนหรือการถือครองระยะยาว ควรทำการตรวจสอบนี้เป็นระยะๆ ระบบที่คุณประเมินเมื่อหกเดือนก่อนอาจไม่มีองค์ประกอบของหลักประกัน อำนาจการกำกับดูแล คู่สัญญา หรือสถาปัตยกรรมผลิตภัณฑ์เหมือนเดิมในปัจจุบัน