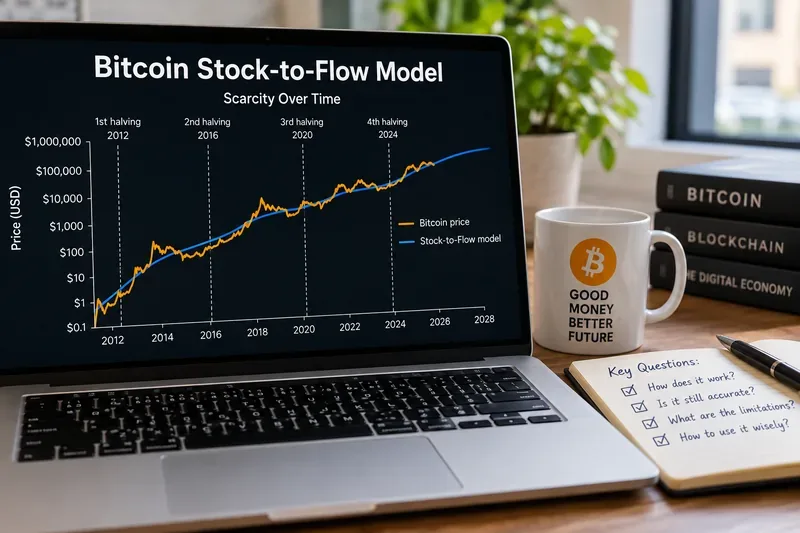
โมเดล Stock-to-Flow ของ Bitcoin ได้รับความนิยมเพราะมันเสนอสิ่งที่นักลงทุนไม่ค่อยได้รับจากตลาดคริปโตเคอร์เรนซี นั่นคือสมการง่ายๆ ที่เชื่อมโยงกับตารางอุปทานที่ทราบล่วงหน้าหลายปี แนวคิดนี้เข้าใจง่าย Bitcoin มีจำนวนจำกัด การออกเหรียญใหม่เกิดขึ้นทุกๆ สี่ปีโดยประมาณ และสินทรัพย์ที่หายากกว่า ควรจะมีมูลค่าสูงกว่า หากปัจจัยอื่นๆ เท่ากัน
ส่วนที่ยากคือวลี “ปัจจัยอื่นๆ คงที่” ในปี 2026 บิทคอยน์จะซื้อขายในตลาดที่ไม่ได้ถูกกำหนดโดยความขาดแคลนที่ถูกกำหนดไว้ล่วงหน้าเท่านั้น แต่ยังถูกกำหนดโดยผลิตภัณฑ์ที่ซื้อขายในตลาดหลักทรัพย์ อัตราดอกเบี้ย สภาพคล่อง การกำกับดูแล งบดุลของบริษัท อนุพันธ์ และความต้องการของนักลงทุนที่เปลี่ยนแปลงไป สิ่งเหล่านี้ทำให้แบบจำลอง Stock-to-Flow มีประโยชน์ในฐานะกรอบการทำงานเกี่ยวกับความขาดแคลน แต่ยากที่จะใช้เป็นแบบจำลองการคาดการณ์ราคาเพียงอย่างเดียว
แผนภูมิ Stock-to-Flow ที่แสดงให้เห็นภาพนี้เน้นให้เห็นถึงแนวคิดหลักของแบบจำลอง นั่นคือ การออกเหรียญ Bitcoin ลดลงในช่วงเหตุการณ์ Halving ในขณะที่ราคาตลาดนั้นได้รับอิทธิพลจากตัวแปรหลายอย่างนอกเหนือจากความขาดแคลนของอุปทาน
โมเดล Stock-to-Flow ของ Bitcoin วัดอะไรกันแน่?
อัตราส่วนสต็อกต่อกระแสเงินสด (Stock-to-Flow) ซึ่งมักย่อว่า S2F คือมูลค่าของสินทรัพย์ที่มีอยู่แล้วหารด้วยมูลค่าของสินทรัพย์ที่ผลิตขึ้นใหม่ในหนึ่งปี:
อัตราส่วนสินค้าคงคลังต่อปริมาณหมุนเวียน = สินค้าคงคลังที่มีอยู่ / สินค้าใหม่ที่จัดหาเข้ามาในแต่ละปี
อัตราส่วนที่สูงหมายความว่าผลผลิตประจำปีมีน้อยเมื่อเทียบกับปริมาณสำรองที่มีอยู่ ทองคำมักถูกกล่าวถึงในมุมมองนี้เพราะการผลิตจากเหมืองใหม่มีปริมาณน้อยเมื่อเทียบกับปริมาณทองคำที่มีอยู่บนพื้นดิน บิตคอยน์ทำให้การสร้างแบบจำลองแนวคิดนี้ง่ายขึ้นเป็นพิเศษเพราะการออกบิตคอยน์ถูกกำหนดไว้ในโปรโตคอลของมันเอง แทนที่จะถูกกำหนดโดยบริษัทเหมืองแร่ที่ตอบสนองต่อราคาสินค้าโภคภัณฑ์
บทความต้นฉบับปี 2019 โดย PlanB เรื่อง“การสร้างแบบจำลองมูลค่า Bitcoin ด้วยความหายาก” ได้สร้างความสัมพันธ์แบบลอการิทึมระหว่างมูลค่าตลาดของ Bitcoin กับอัตราส่วน S2F (Storage to Fair Ratio) บทความดังกล่าวรายงานค่า R-squared ในอดีตที่สูง และโต้แย้งว่าความหายากเป็นปัจจัยหลักที่ขับเคลื่อนมูลค่า นอกจากนี้ยังคาดการณ์ราคา Bitcoin ไว้ที่ประมาณ 55,000 ดอลลาร์สหรัฐฯ หลังจากการลดลงครึ่งหนึ่งในปี 2020
โมเดลต้นฉบับนั้นไม่ควรสับสนกับโมเดล Stock-to-Flow Cross Asset หรือ S2FX ของ PlanB ที่พัฒนาขึ้นในภายหลัง S2FX ใช้ "การเปลี่ยนเฟส" และการเปรียบเทียบข้ามสินทรัพย์เพื่อประเมินราคา Bitcoin ที่สูงกว่ามาก ซึ่งอยู่ที่ประมาณ 288,000 ดอลลาร์สหรัฐฯ ในช่วงตลาดระยะหลัง การนำสองเวอร์ชันนี้มาผสมผสานกันทำให้การอภิปรายว่า "S2F ได้ผลหรือไม่" สับสนโดยไม่จำเป็น
อะไรเปลี่ยนแปลงไปบ้างหลังจากการลดรางวัลการขุดลงครึ่งหนึ่งในปี 2024?
การลดลงครึ่งหนึ่งครั้งที่สี่ของ Bitcoin เกิดขึ้นที่บล็อก 840,000 เมื่อวันที่ 20 เมษายน 2024 รางวัลบล็อกลดลงจาก 6.25 BTC เหลือ 3.125 BTC ข้อมูลอ้างอิงอย่างเป็นทางการเกี่ยวกับการลดลงครึ่งหนึ่งของ Bitcoin ระบุว่ารางวัลปัจจุบันอยู่ที่ 3.125 BTC และแสดงให้เห็นว่ารางวัลจะลดลงอีกครั้งเหลือ 1.5625 BTC ในการลดลงครึ่งหนึ่งครั้งต่อไป
หากบล็อกเกิดขึ้นประมาณทุกสิบนาที การให้เงินอุดหนุน 3.125 BTC จะหมายถึงการออก BTC ใหม่ประมาณ 164,250 BTC ต่อปี ก่อนที่จะคำนึงถึงความผันแปรของเวลาการสร้างบล็อกจริง ด้วยปริมาณ BTC หมุนเวียนในปัจจุบันประมาณ 20 ล้านเหรียญ อัตราส่วน S2F โดยประมาณจึงอยู่ที่ประมาณ 120 การคำนวณนั้นตรงไปตรงมา: Bitcoin มีจำนวนน้อยลงอย่างเห็นได้ชัดในแง่ของการออกเมื่อเทียบกับก่อนการลดรางวัลการขุดลงครึ่งหนึ่งในปี 2024
สิ่งที่ไม่ได้เกิดขึ้นโดยอัตโนมัติคือราคาตลาดที่แน่นอน การลดลงครึ่งหนึ่งของรางวัลการขุดเปลี่ยนแปลงด้านกระแสของสมการ มันไม่ได้บอกเราว่าสถาบันต่างๆ จะซื้ออย่างดุดันแค่ไหน นักลงทุนที่ใช้เลเวอเรจจะลดความเสี่ยงหรือไม่ ผลตอบแทนที่แท้จริงจะเปลี่ยนแปลงไปอย่างไร หรือนักลงทุนจะชอบ Bitcoin มากกว่าหุ้น พันธบัตร ทองคำ หรือเงินสดหรือไม่
อัตราส่วนสต็อกต่อกระแสเงินสด (Stock-to-Flow) มีความแม่นยำเพียงพอที่จะใช้เป็นเป้าหมายราคาหรือไม่?
คำตอบขึ้นอยู่กับว่าคุณใช้มาตรฐานใด
คำถาม หลักฐานชี้ให้เห็นอะไรบ้าง
S2F อธิบายถึงความขาดแคลนของ Bitcoin ได้หรือไม่? ใช่แล้ว มันสะท้อนให้เห็นถึงอัตราการออกเหรียญใหม่ที่ลดลงซึ่งเกิดจากตารางการลดจำนวนเหรียญลงครึ่งหนึ่งได้อย่างถูกต้อง โมเดลเดิมสามารถจับแนวโน้มการเพิ่มขึ้นในระยะยาวของ Bitcoin ได้บางส่วนหรือไม่? ใช่แล้ว ช่วงแรกราคาปรับตัวขึ้นอย่างแข็งแกร่ง และในที่สุดราคาก็ทะลุระดับอ้างอิงประมาณ 55,000 ดอลลาร์หลังปี 2020 ไปได้ การคาดการณ์ราคาตามแบบจำลอง S2F ในภายหลังยังคงมีความแม่นยำค่อนข้างสูงหรือไม่? ไม่ การคาดการณ์ในภายหลัง โดยเฉพาะกลุ่มการประเมินมูลค่าที่สูงเกินจริงของ S2FX ไม่ได้รับการยืนยันจากราคาที่เกิดขึ้นจริง ระบบ S2F สามารถบันทึกเวลาเข้าและออกได้อย่างน่าเชื่อถือหรือไม่? หลักฐานยังไม่แข็งแรงพอ การทดสอบทางวิชาการพบข้อจำกัดทางสถิติที่สำคัญ และไม่มีข้อได้เปรียบที่ชัดเจนเหนือกว่าวิธีการที่ง่ายกว่า
ข้อแตกต่างที่สำคัญอย่างหนึ่งคือความแตกต่างระหว่างความเกี่ยวข้องในการอธิบาย และความแม่นยำในการพยากรณ์ S2F สามารถช่วยอธิบายได้ว่าทำไมการออกเหรียญ Bitcoin จึงทำให้เกิดภาวะเงินเฟ้อน้อยลงเมื่อเวลาผ่านไป แต่ไม่ได้หมายความว่าแบบจำลองการถดถอยที่ได้จะสามารถบอกนักลงทุนได้ว่า Bitcoin ควรซื้อขายอยู่ที่ราคาใดในไตรมาสถัดไปหรือแม้แต่ในรอบวัฏจักรถัดไป
งานวิจัยทางวิชาการกล่าวถึงแบบจำลองนี้อย่างไรบ้าง?
งานวิจัยที่ผ่านมามีความซับซ้อนมากกว่าแค่การสรุปว่า “S2F ได้รับการพิสูจน์แล้ว” หรือ “S2F ไร้ประโยชน์” บทความปี 2022 โดย Thibaut Morillon และ Ryan Chacon ในวารสาร Studies in Economics and Finance เรื่อง“Dissecting the stock to flow model for Bitcoin” ได้ทดสอบโครงสร้างและความแข็งแกร่งของแบบจำลอง ผู้เขียนพบว่าเวอร์ชันแบบไดนามิกสามารถปรับปรุงความแม่นยำในการทำนายได้เมื่อเวลาผ่านไป แต่พวกเขาก็พบว่ากลยุทธ์การซื้อขายโดยใช้ S2F นั้นให้ผลกำไรน้อยกว่ากลยุทธ์การซื้อและถือครองขั้นพื้นฐานในช่วงตัวอย่างของพวกเขา
งานวิจัยชิ้นต่อมาในปี 2024 ในวารสาร Journal of Risk and Financial Management เรื่อง“การทำนายผลตอบแทนของ Bitcoin: เป็นไปได้หรือไม่ผ่าน Stock-to-Flow, กฎของ Metcalfe, การวิเคราะห์ทางเทคนิค หรือความเชื่อมั่นของตลาด?” ได้หยิบยกข้อกังวลที่สำคัญกว่านั้นขึ้นมา งานวิจัยพบว่า การประมาณค่าด้วย Stock-to-Flow มีความสัมพันธ์อย่างมากกับระยะเวลาตั้งแต่บล็อกแรกของ Bitcoin และความสำคัญทางสถิติของแบบจำลองหายไปเมื่อเพิ่มผลกระทบคงที่ของเวลาเข้าไปในงานวิจัยนั้น
เรื่องนี้สำคัญเพราะเส้นโค้งอุปทานและอายุของ Bitcoin ต่างเคลื่อนไปในทิศทางเดียวกัน เมื่อนำตัวแปรที่มีแนวโน้มสองตัวมาวิเคราะห์ความสัมพันธ์กัน ความสอดคล้องทางประวัติศาสตร์ที่สูงอาจดูแข็งแกร่งกว่าความสัมพันธ์เชิงสาเหตุที่แท้จริง
เหตุใดปี 2026 จึงเป็นสภาพแวดล้อมที่ยากลำบากยิ่งขึ้นสำหรับโมเดลที่เน้นอุปทานเพียงอย่างเดียว?
ตลาด Bitcoin เติบโตเต็มที่แล้ว ตัวอย่างที่ชัดเจนที่สุดอย่างหนึ่งคือขนาดของผลิตภัณฑ์การลงทุนที่มีการกำกับดูแล ในเอกสารที่ยื่นต่อ SEC เมื่อวันที่ 30 มิถุนายน 2026 กองทุนiShares Bitcoin Trust ETF รายงานว่าถือครอง BTC จำนวน 734,261 BTC โดยมีมูลค่าที่แท้จริงประมาณ 43.4 พันล้านดอลลาร์ เอกสารฉบับเดียวนี้แสดงให้เห็นว่าเหตุใดตัวแปรด้านอุปสงค์จึงมีความสำคัญ: กองทุนสถาบันสามารถดูดซับหรือปล่อย Bitcoin จำนวนมากได้โดยไม่ต้องเปลี่ยนแปลงอัตราการออกของโปรโตคอล
ข้อมูลตลาดปัจจุบันยังแสดงให้เห็นว่า Bitcoin ได้ก้าวไปไกลเกินกว่าสภาพแวดล้อมที่แบบจำลองดั้งเดิมถูกกำหนดไว้แล้วหน้าเว็บตลาด Bitcoin ของ Coinbase แสดงให้เห็นว่ามี Bitcoin หมุนเวียนอยู่ประมาณ 20 ล้านเหรียญ และมีมูลค่าตลาดประมาณ 1.5 ล้านล้านดอลลาร์สหรัฐ ในช่วงกลางเดือนกันยายน ปี 2026 เส้นอุปทานยังคงคาดการณ์ได้ แต่การประเมินมูลค่าของอุปทานนั้นเปลี่ยนแปลงอยู่ตลอดเวลา
สำหรับนักลงทุนแล้ว นั่นหมายความว่าคำถามที่ดีกว่าไม่ใช่ “S2F ทำนายราคาเท่าไหร่?” แต่เป็น “ควรให้น้ำหนักการอธิบายเรื่องความขาดแคลนมากน้อยแค่ไหน เมื่อเทียบกับอุปสงค์ สภาพคล่อง และสภาวะเศรษฐกิจมหภาค?”
คุณควรใช้แบบจำลอง Stock-to-Flow ในปี 2026 ต่อไปหรือไม่?
ใช่ ถ้าคุณใช้มันให้ถูกวิธี
ใช้ S2F หากคำถามของคุณเกี่ยวกับความขาดแคลนเชิงโครงสร้าง
S2F มีประโยชน์สำหรับการเปรียบเทียบการเปลี่ยนแปลงของการออก Bitcoin ใหม่ในแต่ละยุคของการลดลงครึ่งหนึ่ง ช่วยตอบคำถามต่างๆ เช่น อุปทานขยายตัวเร็วแค่ไหน? มี Bitcoin ใหม่เข้าสู่ตลาดมากน้อยเพียงใดเมื่อเทียบกับจำนวนที่มีอยู่แล้ว? การลดลงครึ่งหนึ่งในปี 2024 ลดอุปทานใหม่ลงอย่างมากเพียงใด?
อย่าใช้ S2F เพียงอย่างเดียวในการกำหนดเป้าหมายราคาที่แม่นยำ
แบบจำลองที่ไม่มีตัวแปรด้านอุปสงค์ไม่สามารถอธิบายได้ว่าทำไมสองช่วงเวลาที่มีเงื่อนไขการออกตราสารเกือบเหมือนกันจึงทำให้ราคาแตกต่างกันมาก สำหรับการตัดสินใจเรื่องราคา นักลงทุนควรพิจารณาอุปสงค์ในตลาดปัจจุบัน กิจกรรมการสร้างและการไถ่ถอน ETF สภาพคล่อง อัตราส่วนหนี้สินต่อทุน ความผันผวนที่เกิดขึ้นจริง นโยบายการเงิน และมาตรวัดมูลค่าที่ได้จากข้อมูลบนบล็อกเชนหรือข้อมูลตลาดด้วย
อย่าใช้เส้นกราฟแสดงแนวโน้มเป็นสัญญาณการซื้อขาย
การที่ราคา Bitcoin อยู่ "ต่ำกว่าแบบจำลอง" ไม่ได้หมายความว่าราคาต่ำกว่ามูลค่าที่แท้จริง และการที่ราคา Bitcoin อยู่ "สูงกว่าแบบจำลอง" ก็ไม่ได้หมายความว่าราคาสูงเกินไป เส้นถดถอยที่สร้างขึ้นจากข้อมูลในอดีตไม่ใช่ราคาดุลยภาพที่แน่นอนเสมอไป
คุณควรเปรียบเทียบอะไรกับ S2F ก่อนตัดสินใจ?
กรอบการทำงานที่เป็นรูปธรรมคือการแบ่งกรณีการลงทุนออกเป็นสี่ระดับ:
อุปทาน: ตารางการลดลงครึ่งหนึ่ง, เงินอุดหนุนแบบบล็อกปัจจุบัน, อุปทานหมุนเวียน และการออกเหรียญระยะยาวปัจจัยด้านอุปสงค์: การถือครองและการไหลเวียนของ ETF, ความต้องการเงินทุนจากบริษัทต่างๆ, กิจกรรมในตลาดหลักทรัพย์ และการมีส่วนร่วมของนักลงทุนในวงกว้างโครงสร้างตลาด: สภาพคล่อง การวางตำแหน่งอนุพันธ์ อัตราส่วนหนี้สินต่อทุน ความผันผวน และการกระจุกตัวของการถือครองเศรษฐกิจมหภาคและนโยบาย: อัตราดอกเบี้ย ผลตอบแทนที่แท้จริง สภาวะดอลลาร์ การกำกับดูแล และความต้องการความเสี่ยง
S2F ครอบคลุมเฉพาะชั้นแรกเป็นหลัก ซึ่งไม่ใช่ข้อเสียหากมองว่าเป็นเครื่องมือเฉพาะทาง มันจะกลายเป็นปัญหาเมื่อตัวชี้วัดด้านอุปทานตัวใดตัวหนึ่งถูกนำไปใช้เป็นแบบจำลองการประเมินมูลค่าแบบสมบูรณ์
ดังนั้น โมเดล Stock-to-Flow ของ Bitcoin ยังคงมีความเกี่ยวข้องอยู่หรือไม่?
มันมีความเกี่ยวข้องในฐานะคำอธิบายเกี่ยวกับความขาดแคลนที่ถูกสร้างขึ้นของ Bitcoin และในฐานะแบบจำลองทางประวัติศาสตร์ที่ช่วยเผยแพร่ความสำคัญทางเศรษฐกิจของการลดจำนวนลงครึ่งหนึ่ง แต่ในฐานะเครื่องมือพยากรณ์ตลาดในปัจจุบันเพียงอย่างเดียว มันดูไม่น่าเชื่อถือเท่าไหร่
เหตุผลสำคัญที่สุดที่ควรเก็บ S2F ไว้ในชุดเครื่องมือวิเคราะห์ไม่ใช่เพราะมันสามารถคาดการณ์ราคาในอนาคตได้อย่างแม่นยำ แต่เป็นเพราะตารางการออกเหรียญ Bitcoin นั้นโปร่งใสเป็นพิเศษ และ S2F สรุปคุณลักษณะนั้นไว้ในตัวเลขเดียว เหตุผลสำคัญที่สุดที่ไม่ควรพึ่งพามันเพียงอย่างเดียวก็ง่ายเช่นกัน นั่นคือ ราคาถูกกำหนดเมื่ออุปทานพบกับอุปสงค์ และ S2F จำลองได้เพียงด้านเดียวของสมการนั้น
สำหรับการตัดสินใจในตลาดปัจจุบัน ให้พิจารณาอัตราส่วนสต็อกต่อกระแสเงินสด (Stock-to-Flow) เป็นตัวบ่งชี้ความขาดแคลน ไม่ใช่ราคาเป้าหมาย หากแนวคิดการลงทุนยังคงดูน่าสนใจหลังจากเพิ่มปัจจัยด้านอุปสงค์ สภาพคล่อง สภาวะเศรษฐกิจมหภาค การประเมินมูลค่า และการบริหารความเสี่ยงแล้ว อัตราส่วนสต็อกต่อกระแสเงินสดก็สามารถให้บริบทที่เป็นประโยชน์ได้ แต่หากแนวคิดนั้นใช้ได้ผลเพียงเพราะเส้นโค้งแบบจำลองบอกว่าราคา “ควร” สูงกว่านี้ การวิเคราะห์นั้นก็เปราะบางเกินไป
บทความนี้มีวัตถุประสงค์เพื่อการศึกษาเท่านั้นและไม่ใช่คำแนะนำด้านการลงทุน ราคาของสกุลเงินดิจิทัลมีความผันผวน และความแม่นยำของแบบจำลองในอดีตไม่ได้รับประกันผลการดำเนินงานในอนาคต