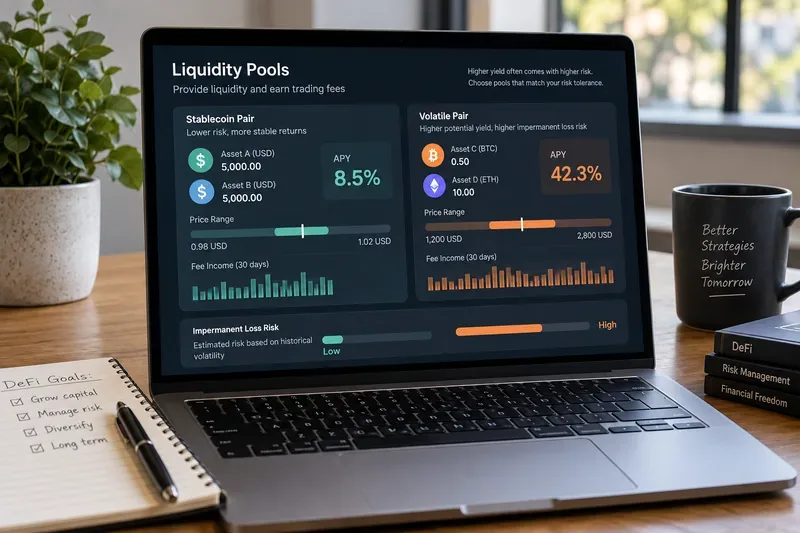
The most important rule in yield farming is simple: optimize for net return after impermanent loss, fees, token-price changes, and transaction costs—not the highest displayed APY. A 40% advertised annual percentage yield can be worse than an 8% opportunity if the first strategy exposes you to a volatile token pair, falling incentive tokens, repeated rebalancing costs, or a large divergence from simply holding the assets.
That makes the best starting strategy for many cautious farmers a pool of strongly correlated assets, a broad liquidity range, or even lending rather than automated-market-maker liquidity when avoiding impermanent loss matters more than maximizing fee income. More aggressive concentrated-liquidity positions can earn more fees per dollar while they remain in range, but they require more monitoring and can amplify the economic cost of price divergence.
An illustrative liquidity-pool comparison highlights the core trade-off: higher advertised yield can come with greater price-range and impermanent-loss risk. Start with net yield, not headline APY
Yield farming generally means putting crypto assets to work in decentralized finance (DeFi) to earn trading fees, lending interest, token incentives, or a combination of those rewards. APY, or annual percentage yield, expresses an annualized return that assumes compounding. It is useful for comparing opportunities only when you understand what produces the yield and how stable that yield is likely to be.
For an automated market maker (AMM), liquidity providers deposit assets into a pool that traders use for swaps. On Uniswap, for example, active liquidity earns a proportional share of swap fees. Uniswap v3 and v4 use concentrated liquidity, meaning an LP chooses the price range in which capital is active. When market price leaves that range, the position stops earning fees until price returns. The protocol's current developer documentation explains this behavior in its concentrated liquidity guide .
A practical return estimate therefore looks more like this:
Net return = trading fees + lending interest + incentive value − impermanent loss − gas and management costs − other losses.
Do not treat that as a prediction formula. Future volume, volatility, incentive-token prices, and utilization are unknown. It is a checklist for identifying where a displayed APY can diverge from the return you actually keep.
What impermanent loss actually means
การขาดทุนที่ไม่ถาวร (Impermanent Loss หรือ IL) คือต้นทุนค่าเสียโอกาสของการให้สภาพคล่องเมื่อเทียบกับการถือโทเค็นเดิมไว้เมื่อราคาของโทเค็นเหล่านั้นเปลี่ยนแปลงไป คำศัพท์ปัจจุบันของ Uniswap อธิบาย IL ในลักษณะดังกล่าว และคำอธิบายเกี่ยวกับการขาดทุนที่ไม่ถาวร แสดงให้เห็นว่าการปรับสมดุล AMM เปลี่ยนแปลงสัดส่วนของโทเค็นที่ผู้ให้บริการสภาพคล่อง (LP) ถือครองอย่างไร
สำหรับกลุ่มผลิตภัณฑ์แบบคลาสสิกที่มีผลิตภัณฑ์ครบทุกประเภทในอัตราส่วน 50/50 สูตรแบบง่ายที่ใช้ได้ผลดีมีดังนี้:
IL = 2 × √r / (1 + r) − 1 โดยที่r คือการเปลี่ยนแปลงราคาเชิงสัมพัทธ์ระหว่างสินทรัพย์ทั้งสอง
ถ้าโทเค็นหนึ่งเพิ่มขึ้นเป็นสองเท่าเมื่อเทียบกับอีกโทเค็นหนึ่ง r = 2 สูตรนี้ให้ผลลัพธ์ประมาณ −5.72% กล่าวอีกนัยหนึ่ง ก่อนที่จะเพิ่มค่าธรรมเนียมการซื้อขายหรือสิ่งจูงใจ ตำแหน่ง LP จะมีมูลค่าน้อยกว่าการถือพอร์ตโฟลิโอสองโทเค็นเดิมประมาณ 5.72% หากราคาเปรียบเทียบเพิ่มขึ้นเป็นสามเท่า ส่วนต่างจะอยู่ที่ประมาณ 13.4% ตัวอย่างเหล่านี้ใช้ได้กับแบบจำลองผลิตภัณฑ์คงที่แบบเต็มช่วงคลาสสิกเท่านั้น ตำแหน่งสภาพคล่องที่กระจุกตัวจะมีรูปแบบผลตอบแทนที่แตกต่างกันและอาจประสบกับความแตกต่างที่มากขึ้นในช่วงที่ใช้งานอยู่
กลยุทธ์ที่ 1: เลือกคู่ที่มีความสัมพันธ์กันเมื่อการจำกัดค่า IL เป็นสิ่งสำคัญอันดับแรก
หากการรักษามูลค่าเงินทุนเมื่อเทียบกับเกณฑ์มาตรฐานมีความสำคัญมากกว่าการแสวงหาผลตอบแทนค่าธรรมเนียมสูงสุด ให้เริ่มต้นด้วยสินทรัพย์ที่คาดว่าจะเคลื่อนไหวใกล้เคียงกัน ตัวอย่างเช่น สเตเบิลคอยน์ที่ผูกกับดอลลาร์สองเหรียญที่น่าเชื่อถือ หรือสินทรัพย์อ้างอิงเดียวกันสองแบบ การเคลื่อนไหวของราคาที่น้อยกว่าโดยทั่วไปหมายถึงการปรับสมดุลพอร์ตโฟลิโอโดย AMM น้อยลง
การออกแบบ StableSwap ของ Curve ถูกสร้างขึ้นโดยเฉพาะสำหรับสินทรัพย์ที่คาดว่าจะมีการซื้อขายในมูลค่าใกล้เคียงกันเอกสาร StableSwap ฉบับดั้งเดิม อธิบายถึงค่าคงที่ที่ออกแบบมาเพื่อให้การซื้อขายมีความคลาดเคลื่อนต่ำเมื่ออยู่ในสภาวะสมดุล ในขณะที่พฤติกรรมจะแตกต่างออกไปเมื่อกลุ่มสินทรัพย์เคลื่อนห่างจากจุดสมดุลมากขึ้น
นี่ไม่ได้ หมายความว่ากลุ่มสินทรัพย์ที่มีความสัมพันธ์กันจะปราศจากความเสี่ยง สเตเบิลคอยน์อาจหลุดจากการตรึงราคา สินทรัพย์ที่ถูกห่อหุ้มอาจสูญเสียการสนับสนุน สะพานเชื่อมอาจล้มเหลว และสัญญาอัจฉริยะอาจถูกโจมตีได้ ความสัมพันธ์จะช่วยลดแหล่งที่มาของความเสี่ยงด้านความสูญเสีย (IL) เพียงแหล่งเดียวก็ต่อเมื่อความสัมพันธ์ทางเศรษฐกิจระหว่างสินทรัพย์เหล่านั้นยังคงอยู่
เมื่อสิ่งนี้เหมาะสม
คุณต้องการจุดเริ่มต้นที่มีความผันผวนต่ำกว่า คุณจะรู้สึกสบายใจที่จะถือครองสินทรัพย์ใดสินทรัพย์หนึ่งโดยอิสระ คุณเข้าใจความเสี่ยงด้านผู้ออกโทเค็น หลักประกัน การไถ่ถอน หรือความเสี่ยงชั่วคราวที่เกี่ยวข้องกับโทเค็นทั้งสองแล้ว ค่าธรรมเนียมและรายได้จากค่าตอบแทนที่คาดว่าจะได้รับนั้นถือว่ามีนัยสำคัญหลังจากหักค่าใช้จ่ายด้านเครือข่ายแล้ว กลยุทธ์ที่ 2: ใช้ช่วงราคาที่กว้างขึ้น เว้นแต่คุณจะมีเหตุผลที่ต้องบริหารจัดการอย่างใกล้ชิด
การกระจุกตัวของสภาพคล่องสามารถทำให้เงินทุนมีประสิทธิภาพมากขึ้น เพราะคุณจะลงทุนสภาพคล่องเฉพาะในที่ที่คุณคาดว่าจะมีการซื้อขายเกิดขึ้นเท่านั้น ซึ่งจะช่วยเพิ่มรายได้ค่าธรรมเนียมต่อดอลลาร์ของสภาพคล่องที่ใช้งานอยู่ ข้อเสียคือ ช่วงราคาที่แคบกว่ามีโอกาสถูกความผันผวนตามปกติข้ามผ่านได้ง่ายกว่า
เอกสารของ Uniswap ระบุว่า เมื่อราคาออกจากช่วงของตำแหน่ง v3 หรือ v4 ตำแหน่งนั้นจะหยุดทำงานและไม่ได้รับค่าธรรมเนียมอีกต่อไป ในขณะที่ราคากำลังเคลื่อนตัวเข้าใกล้ขอบเขต ตำแหน่งนั้นจะค่อยๆ ถูกแปลงเป็นโทเค็นหนึ่งโทเค็น นั่นคือเหตุผลที่ “ยิ่งแคบยิ่งดี” ไม่ใช่กฎทั่วไป ช่วงราคาที่แคบอาจดึงดูดใจสำหรับคู่สกุลเงินที่มีเสถียรภาพอย่างแท้จริง แต่ก็อาจเปราะบางสำหรับ ETH เมื่อเทียบกับเหรียญ Stablecoin ดอลลาร์ในช่วงสัปดาห์ที่มีความผันผวน
ช่วงพอร์ตที่เหมาะสมควรสะท้อนถึงความผันผวนที่คาดการณ์ไว้และความถี่ที่คุณยินดีจะปรับสมดุลพอร์ต หากคุณไม่สามารถตรวจสอบสถานะการลงทุนได้อย่างสม่ำเสมอ ช่วงพอร์ตที่กว้างขึ้นจะทำให้เสียค่าธรรมเนียมบางส่วนไป แต่จะได้เวลาอยู่ในพอร์ตมากขึ้น หากคุณบริหารจัดการพอร์ตอย่างแข็งขัน ควรคำนึงถึงค่าธรรมเนียมเครือข่าย ค่าใช้จ่ายในการแลกเปลี่ยน ภาษี (ถ้ามี) และความเป็นไปได้ในการปรับสมดุลพอร์ตในราคาที่ไม่เอื้ออำนวยในการคำนวณผลตอบแทนด้วย
กลยุทธ์ที่ 3: เปรียบเทียบผลตอบแทนค่าธรรมเนียมกับค่าเสียหายจากการขาดทุนที่คุณได้รับเพื่อชดเชย
ปริมาณการซื้อขายมีความสำคัญ เนื่องจากค่าธรรมเนียมสวอปเป็นค่าตอบแทนทางเศรษฐกิจหลักที่ผู้ให้บริการสภาพคล่อง (LP) ได้รับจากการสร้างตลาด กลุ่มสินทรัพย์ที่มีมูลค่ารวมที่ถูกล็อกไว้ (TVL) สูง แต่มีการซื้อขายน้อย อาจสร้างรายได้ค่าธรรมเนียมต่อดอลลาร์น้อยกว่ากลุ่มสินทรัพย์ที่มีขนาดเล็กกว่า แต่มีการซื้อขายอย่างคึกคัก ในทางกลับกัน คู่สกุลเงินที่มีปริมาณการซื้อขายสูงและมีความผันผวนสูง อาจสร้างค่าธรรมเนียมจำนวนมากได้ ในขณะที่อาจให้ผลตอบแทนต่ำกว่ากลยุทธ์การถือครอง หากความแตกต่างของราคามาก
ก่อนเข้าลงทุน ให้เขียนคำถามเกี่ยวกับการคุ้มทุนลงไปก่อน: ฉันต้องมีรายได้จากค่าธรรมเนียมและแรงจูงใจเท่าไหร่ถึงจะชดเชยความเสี่ยงจากการลงทุน (IL) ที่อาจเกิดขึ้นได้ตลอดระยะเวลาการถือครองที่ตั้งใจไว้? สำหรับคู่สกุลเงินที่มีความผันผวนสูง 50/50 คุณสามารถจำลองสถานการณ์ราคาเปรียบเทียบหลายแบบโดยใช้สูตรข้างต้นได้ สำหรับสภาพคล่องที่กระจุกตัว ให้ใช้โปรแกรมจำลองเฉพาะตำแหน่ง หรือคำนวณผลตอบแทนจากช่วงราคาจริงแทนที่จะใช้สูตรช่วงราคาเต็ม
กลยุทธ์ที่ 4: พิจารณาการให้กู้ยืมเมื่อคุณต้องการผลตอบแทนโดยไม่สูญเสียมูลค่าชั่วคราวจาก AMM
คุณไม่จำเป็นต้องจัดหาสภาพคล่อง AMM แบบสองด้านเพื่อรับผลตอบแทนบนบล็อกเชน โปรโตคอลการให้ยืมจะจ่ายดอกเบี้ยให้กับผู้จัดหาซึ่งเกิดจากผู้กู้ Aave อธิบายว่าอัตราการจัดหาจะแปรผันตามการใช้งาน: เมื่อสัดส่วนของสภาพคล่องที่จัดหาและถูกยืมเปลี่ยนแปลง อัตราการจัดหาก็จะเปลี่ยนแปลงเช่นกันเอกสารการจัดหา ของ Aave ยังระบุไว้อย่างชัดเจนว่าอัตรานั้นเป็นแบบแปรผัน ไม่ใช่แบบคงที่
การให้กู้ยืมช่วยขจัดกลไกการปรับสมดุลสินทรัพย์สองรายการเฉพาะที่ก่อให้เกิดการขาดทุนชั่วคราวใน AMM แต่ก็นำมาซึ่งความเสี่ยงที่แตกต่างออกไป ได้แก่ ความล้มเหลวของสัญญาอัจฉริยะ การขาดแคลนการชำระบัญชีหลักประกัน ความเสี่ยงด้านราคาของสเตเบิลคอยน์หรือสินทรัพย์ และข้อจำกัดในการถอนเงินชั่วคราวเมื่อสภาพคล่องที่มีอยู่ต่ำการเปิดเผยความเสี่ยง ของ Aave ระบุถึงความเป็นไปได้เหล่านี้ไว้อย่างชัดเจน
เมื่อการให้กู้ยืมอาจเหมาะสมกว่า
หากเป้าหมายหลักของคุณคือการรักษาสัดส่วนการลงทุนในสินทรัพย์ใดสินทรัพย์หนึ่ง การให้ยืมสินทรัพย์อาจเข้าใจง่ายกว่าการจับคู่สินทรัพย์นั้นกับโทเค็นอื่นใน AMM เปรียบเทียบอัตราการให้ยืมกับประมาณการอย่างระมัดระวังของรายได้ค่าธรรมเนียม LP หลังหัก IL แทนที่จะเปรียบเทียบ APR ของการให้ยืมกับ APY จูงใจหลักของ LP
กลยุทธ์ที่ 5: พิจารณาสิ่งจูงใจเล็กน้อยเหล่านั้นเป็นโบนัส ไม่ใช่รายได้ที่รับประกัน
ฟาร์มหลายแห่งโฆษณาผลตอบแทนที่รวมถึงการปล่อยโทเค็นสำหรับการกำกับดูแลหรือโทเค็นรางวัล ซึ่งสร้างความเสี่ยงในตลาดครั้งที่สอง: ผลตอบแทนของกลยุทธ์นี้ไม่ได้ขึ้นอยู่กับสินทรัพย์พื้นฐานและการสร้างค่าธรรมเนียมเท่านั้น แต่ยังขึ้นอยู่กับราคาของโทเค็นรางวัลด้วย หากการปล่อยโทเค็นดึงดูดเงินทุนได้เร็วกว่าการเติบโตของกิจกรรมการซื้อขาย ผลตอบแทนอาจลดลง หากราคาของโทเค็นรางวัลลดลงอย่างรวดเร็ว อัตราผลตอบแทนต่อปีที่แท้จริงอาจต่ำกว่าอัตราที่แสดงเมื่อคุณเข้าร่วมอย่างมาก
หลักการที่มีประโยชน์คือการคำนวณตัวเลขสองตัว ได้แก่ ผลตอบแทนจากแหล่งที่มาตามธรรมชาติ เช่น ค่าธรรมเนียมหรือดอกเบี้ยของผู้กู้ และผลตอบแทนจากสิ่งจูงใจเล็กน้อย หากกลยุทธ์นั้นดูน่าสนใจเฉพาะเมื่อมีการตั้งสมมติฐานเกี่ยวกับสิ่งจูงใจที่สูง ก็ควรจัดประเภทเป็นกลยุทธ์ที่มีความเสี่ยงสูง
วิธีการเลือกวิธีการทำฟาร์มผลตอบแทนที่นิยมใช้กันทั่วไป
เข้าใกล้ แหล่งที่มาของการส่งคืนหลัก การสัมผัสกับ IL ภาระงานด้านการจัดการ เหมาะสมที่สุด
การให้สินเชื่อสินทรัพย์เดี่ยว ผลประโยชน์ของผู้กู้ ไม่มีผลจากการปรับสมดุล AMM ต่ำถึงปานกลาง นักลงทุนที่ต้องการรักษาสัดส่วนการลงทุนในสินทรัพย์เดียว กลุ่ม AMM สินทรัพย์สัมพันธ์ ค่าธรรมเนียมการแลกเปลี่ยน + สิทธิประโยชน์เพิ่มเติม (อาจมี) โดยทั่วไปค่าจะต่ำกว่าในขณะที่ความสัมพันธ์ยังคงอยู่ ปานกลาง นักลงทุนสถาบันที่ระมัดระวังและเข้าใจความเสี่ยงจากการยกเลิกการตรึงราคาและความเสี่ยงจากสัญญา คู่ความผันผวนช่วงกว้าง ค่าธรรมเนียมการแลกเปลี่ยน + สิทธิประโยชน์เพิ่มเติม (อาจมี) มีความหมาย ปานกลาง LP ที่เต็มใจเป็นเจ้าของสินทรัพย์ทั้งสองรายการผ่านการซื้อขายครั้งใหญ่ ช่วงความเข้มข้นแคบ ค่าธรรมเนียมที่มีความหนาแน่นสูงขึ้นขณะอยู่ในช่วงเวลาดังกล่าว อาจสูง สูง LP ที่กระตือรือร้นพร้อมวิทยานิพนธ์เกี่ยวกับความผันผวน/ช่วงราคาที่ชัดเจน ฟาร์มปล่อยมลพิษสูง การปล่อยโทเค็นรางวัล ขึ้นอยู่กับสถานะพื้นฐาน สูง ผู้ใช้งานที่ยอมรับความเสี่ยงได้และสามารถประเมินและติดตามผลตอบแทนได้
รายการตรวจสอบก่อนฝากเงินเพื่อเพิ่มอัตราผลตอบแทนต่อปี (APY) ที่ปรับตามความเสี่ยงให้สูงสุด
ทำความเข้าใจสินทรัพย์ทั้งสองประเภท อย่าลงทุนในโทเค็นที่คุณไม่เต็มใจที่จะถือครองหลังจากราคาผันผวนอย่างมากแยกผลผลิตอินทรีย์ออกจากสิ่งจูงใจ ถามว่าอะไรจะเหลืออยู่หากการปล่อยก๊าซเรือนกระจกจากโทเค็นรางวัลลดลงอย่างมีนัยสำคัญตรวจสอบตรรกะของช่วงราคา สำหรับสภาพคล่องที่กระจุกตัว ให้ประเมินว่าความผันผวนปกติอาจทำให้สถานะการซื้อขายหลุดออกจากช่วงราคาได้บ่อยแค่ไหนทดสอบภาวะวิกฤตของราคาเปรียบเทียบ จำลองสถานการณ์ความแตกต่างอย่างน้อยระดับเล็กน้อย ปานกลาง และรุนแรงคำนึงถึงค่าใช้จ่ายทั้งหมด รวมถึงเงินฝาก เงินถอน ค่าสวอป การปรับสมดุล การเชื่อมต่อ และการเก็บเกี่ยวผลกำไรตรวจสอบความลึกและปริมาตรของสระว่ายน้ำ ค่า TVL เพียงอย่างเดียวไม่ได้บอกคุณว่าเงินทุนของคุณจะสร้างรายได้จากค่าธรรมเนียมได้มากแค่ไหนตรวจสอบโปรโตคอลและความเสี่ยงด้านสินทรัพย์ การตรวจสอบช่วยลดความไม่แน่นอน แต่ไม่ได้ขจัดความเสี่ยงด้านสัญญาอัจฉริยะ ออราเคิล การกำกับดูแล การเชื่อมโยง หรือการยกเลิกการตรึงราคาใช้ขนาดของตำแหน่งการลงทุนเป็นกลไกควบคุมความเสี่ยง กลยุทธ์อาจดูสมเหตุสมผลในทางเทคนิค แต่ก็ยังอาจไม่เหมาะสมหากความล้มเหลวเพียงครั้งเดียวอาจสร้างความเสียหายอย่างร้ายแรงต่อพอร์ตการลงทุนของคุณการตัดสินใจทำฟาร์มผลตอบแทนที่ดีควรเป็นอย่างไร
เป้าหมายไม่ใช่การกำจัดความสูญเสียที่ไม่ถาวรออกไปทั้งหมด เป้าหมายคือการได้รับการชดเชยสำหรับความเสี่ยงที่คุณรับไว้โดยเจตนา กลยุทธ์ที่แข็งแกร่งเริ่มต้นด้วยสินทรัพย์ที่คุณยินดีเป็นเจ้าของ เลือกรูปแบบพอร์ตการลงทุนที่สอดคล้องกับความสัมพันธ์ที่คาดหวัง กำหนดช่วงที่เหมาะสมสำหรับความผันผวนและความถี่ในการตรวจสอบ และพิจารณาค่าธรรมเนียมและสิ่งจูงใจว่าเป็นสิ่งที่ไม่แน่นอนมากกว่าสิ่งที่รับประกันได้
สำหรับผู้เริ่มต้นที่ให้ความสำคัญกับการควบคุมความเสี่ยงขาลง ลำดับขั้นตอนที่เหมาะสมมักจะเป็น: ทำความเข้าใจการให้กู้ยืมสินทรัพย์เดี่ยวเป็นอันดับแรก จากนั้นศึกษาเกี่ยวกับกลุ่มสินทรัพย์ที่มีความสัมพันธ์กัน แล้วทดลองกับตำแหน่ง LP ขนาดเล็กที่มีช่วงกว้าง ก่อนที่จะลองใช้กลยุทธ์สภาพคล่องที่กระจุกตัวแคบๆ สำหรับ LP ที่มีประสบการณ์และกระตือรือร้น ช่วงที่แคบลงอาจช่วยเพิ่มประสิทธิภาพการใช้เงินทุนได้—แต่เฉพาะในกรณีที่รายได้ค่าธรรมเนียมที่เพิ่มขึ้นนั้นมากกว่าต้นทุนของการเปลี่ยนแปลง การหยุดชะงักนอกช่วง และการบริหารจัดการอย่างกระตือรือร้นอย่างสม่ำเสมอ
สรุปแล้ว ฟาร์มผลตอบแทนที่ดีที่สุดไม่ใช่ฟาร์มที่มี APY สูงที่สุดบนหน้าจอ แต่เป็นฟาร์มที่มีผลตอบแทนสุทธิที่คาดหวังยังคงน่าดึงดูดใจหลังจากพิจารณาถึงความสูญเสียที่ไม่ถาวร อัตราดอกเบี้ยที่เปลี่ยนแปลง แรงจูงใจจากโทเค็น และต้นทุนการดำเนินงานแล้ว