หากคุณยังใหม่กับเรื่องภาษีคริปโต สิ่งสำคัญที่สุดที่ควรรู้คือ: กรมสรรพากรของสหรัฐฯ (IRS) ถือว่าสินทรัพย์ดิจิทัลเป็นทรัพย์สินสำหรับการคำนวณภาษีเงินได้ของรัฐบาลกลางสหรัฐฯ และกิจกรรมคริปโตทั่วไปหลายอย่างสามารถสร้างรายได้หรือกำไรและขาดทุนที่ต้องเสียภาษีได้ ซึ่งรวมถึงการขายคริปโตเป็นดอลลาร์ การแลกเปลี่ยนสินทรัพย์ดิจิทัลหนึ่งกับอีกสินทรัพย์หนึ่ง การใช้จ่ายคริปโต และการรับสินทรัพย์ดิจิทัลจากกิจกรรมต่างๆ เช่น การ Staking หรือการ Mining การถือครองคริปโต การซื้อด้วยดอลลาร์สหรัฐ หรือการโอนย้ายระหว่างกระเป๋าเงินที่คุณเป็นเจ้าของนั้นโดยทั่วไปแล้วแตกต่างกัน
คู่มือนี้เน้นที่กฎระเบียบภาษีเงินได้ของรัฐบาลกลางสหรัฐฯ และสะท้อนถึงแนวทางของ IRS ที่มีอยู่ ณ เดือนกันยายน 2026 ภาษีของรัฐอาจมีข้อกำหนดเพิ่มเติม และสถานการณ์เฉพาะ เช่น ธุรกิจ ทรัสต์ ของขวัญจำนวนมาก อนุพันธ์ หลักทรัพย์โทเคไนซ์ การจัดการ DeFi บัญชีต่างประเทศ หรือบันทึกฐานภาษีที่มีข้อพิพาท อาจต้องขอคำแนะนำจากผู้เชี่ยวชาญ IRS มีข้อมูลสรุปปัจจุบันอยู่ที่สินทรัพย์ดิจิทัล
เริ่มจากความเข้าใจผิดที่ใหญ่ที่สุด: การซื้อขายคริปโตเคอร์เรนซีอาจต้องเสียภาษี แม้ว่าจะไม่มีเงินเข้าบัญชีธนาคารของคุณเลยก็ตาม
ยืนยันแล้ว:การแลกเปลี่ยนสินทรัพย์ดิจิทัลหนึ่งกับอีกสินทรัพย์ดิจิทัลหนึ่งสามารถถือเป็นการจำหน่ายเพื่อวัตถุประสงค์ทางภาษีได้ หากคุณแลกเปลี่ยน Bitcoin กับ Ether ธุรกรรมนั้นจะไม่ถูกละเลยเพียงเพราะคุณไม่ได้แปลง Bitcoin เป็นเงินสด สำนักงานสรรพากรของสหรัฐฯ (IRS) ถือว่าสินทรัพย์ดิจิทัลเป็นทรัพย์สิน ดังนั้นกำไรหรือขาดทุนจาก Bitcoin ที่คุณแลกเปลี่ยนไปนั้นโดยทั่วไปจะขึ้นอยู่กับมูลค่าของ Bitcoin ณ เวลาที่ทำการแลกเปลี่ยนเมื่อเทียบกับต้นทุนที่ปรับปรุงแล้วของคุณ
การดำเนินการ:ทำเครื่องหมายทุกการขาย การแลกเปลี่ยน การซื้อขาย การซื้อที่ทำด้วยคริปโตเคอร์เรนซี และการจำหน่ายอื่นๆ ในประวัติการทำธุรกรรมของคุณ อย่าสร้างเอกสารยื่นภาษีของคุณจากข้อมูลการฝากเงินในธนาคารเพียงอย่างเดียว
ขั้นตอนที่ 1: รวบรวมบันทึกจากทุกแพลตฟอร์มแลกเปลี่ยน กระเป๋าเงินดิจิทัล และโปรโตคอลที่คุณใช้
การคำนวณภาษีของคุณจะสมบูรณ์ได้ก็ต่อเมื่อประวัติการทำธุรกรรมของคุณครบถ้วน ดาวน์โหลดบันทึกจากแหล่งแลกเปลี่ยนส่วนกลาง ตรวจสอบประวัติกระเป๋าเงินดิจิทัล และรวบรวมบันทึกจากทุกแพลตฟอร์มที่คุณซื้อ ขาย แลกเปลี่ยน ได้รับ ส่ง หรือรับสินทรัพย์ดิจิทัล เก็บไฟล์ CSV หรือใบแจ้งยอดต้นฉบับไว้แทนที่จะพึ่งพาเฉพาะแดชบอร์ดสิ้นปีที่อาจเปลี่ยนแปลงในภายหลัง
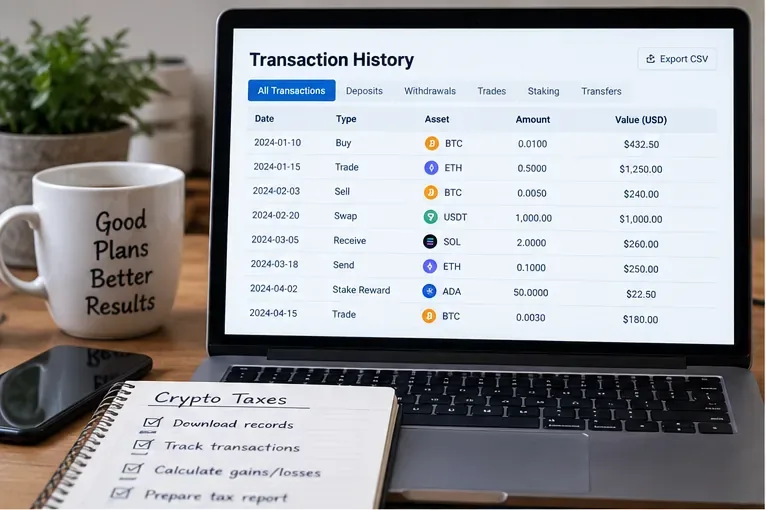 เริ่มต้นด้วยการรวบรวมประวัติการทำธุรกรรมจากทุกแพลตฟอร์มการแลกเปลี่ยน กระเป๋าเงินดิจิทัล และบริการที่คุณใช้ เก็บไฟล์ส่งออกต้นฉบับไว้ เพื่อให้คุณสามารถตรวจสอบย้อนกลับการคำนวณในภายหลังไปยังบันทึกต้นฉบับได้
กรมสรรพากรระบุว่าผู้เสียภาษีต้องเก็บรักษาหลักฐานที่เพียงพอเพื่อสนับสนุนข้อมูลที่ระบุไว้ในแบบแสดงรายการภาษีเงินได้ของรัฐบาลกลาง หลักฐานที่เกี่ยวข้องอาจรวมถึงใบเสร็จรับเงิน การขาย การแลกเปลี่ยน การโอน มูลค่าตลาดที่เป็นธรรม และเอกสารอื่นๆ ดู คำถามที่พบ บ่อยเกี่ยวกับการทำธุรกรรมสินทรัพย์ดิจิทัล ของกรมสรรพากร
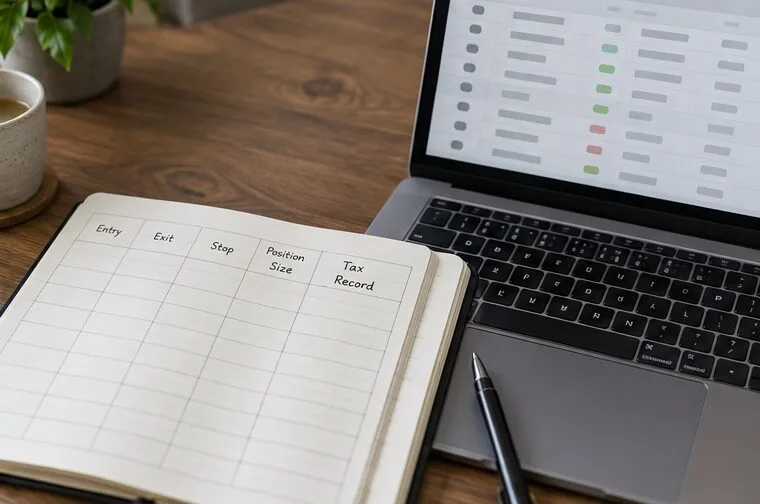
คุณควรติดตามข้อมูลอะไรบ้าง?
| สนาม | ทำไมเรื่องนี้ถึงสำคัญ |
|---|
| วันที่และเวลา | ช่วยระบุวันที่ได้มาและวันที่จำหน่าย รวมถึงระยะเวลาการถือครอง |
| สินทรัพย์และปริมาณ | ระบุอย่างแน่ชัดว่ามีการได้มา รับมา โอนย้าย หรือกำจัดอะไรไปบ้าง |
| ประเภทธุรกรรม | แยกแยะการซื้อ การขาย การแลกเปลี่ยน รางวัล การโอน ของขวัญ และกิจกรรมอื่นๆ ออกจากกัน |
| มูลค่าตลาดที่เป็นธรรมในสกุลเงินดอลลาร์สหรัฐ | จำเป็นต้องวัดรายได้ ผลกำไร และต้นทุนในหลายสถานการณ์ |
| ค่าธรรมเนียม | ต้นทุนการทำธุรกรรมบางอย่างอาจส่งผลต่อต้นทุนหรือจำนวนเงินที่ได้รับจริง การพิจารณาจะขึ้นอยู่กับประเภทของธุรกรรม |
| กระเป๋าเงินหรือบัญชี | เรื่องนี้สำคัญเพราะกฎการระบุตัวตนพื้นฐานของสินทรัพย์ดิจิทัลในปัจจุบันนั้นทำงานในระดับกระเป๋าเงินหรือบัญชี |
| รหัสธุรกรรมหรือแฮช | ให้ข้อมูลการเชื่อมโยงที่ตรวจสอบย้อนกลับไปยังธุรกรรมบนบล็อกเชน เมื่อมีให้ใช้งาน |
| เอกสารต้นฉบับ | แสดงที่มาของตัวเลขหากคุณต้องการตรวจสอบความถูกต้องในภายหลัง |
สิ่งที่ขึ้นอยู่กับสถานการณ์:โปรแกรมสำรวจบล็อกเชนอาจแสดงปริมาณและที่อยู่ แต่ไม่สามารถบอกลักษณะทางภาษีของธุรกรรมหรือมูลค่าพื้นฐานเป็นดอลลาร์สหรัฐได้อย่างน่าเชื่อถือ การส่งออกข้อมูลจากตลาดหลักทรัพย์อาจละเว้นกิจกรรมที่เกิดขึ้นที่อื่นด้วย
ขั้นตอนการดำเนินการ:สร้างรายการหลักรายการเดียวที่รวมแหล่งข้อมูลทั้งหมดเข้าด้วยกัน โดยคงแหล่งที่มาเดิมของแต่ละแถวไว้
ขั้นตอนที่ 2: จัดประเภทธุรกรรมก่อนคำนวณภาษี
อย่าคำนวณกำไรจนกว่าคุณจะรู้ว่าแต่ละธุรกรรมหมายถึงอะไร การโอนระหว่างกระเป๋าเงินของคุณเองไม่เหมือนกับการขาย รางวัลจากการฝากเหรียญไม่เหมือนกับการซื้อเหรียญด้วยเงินสด
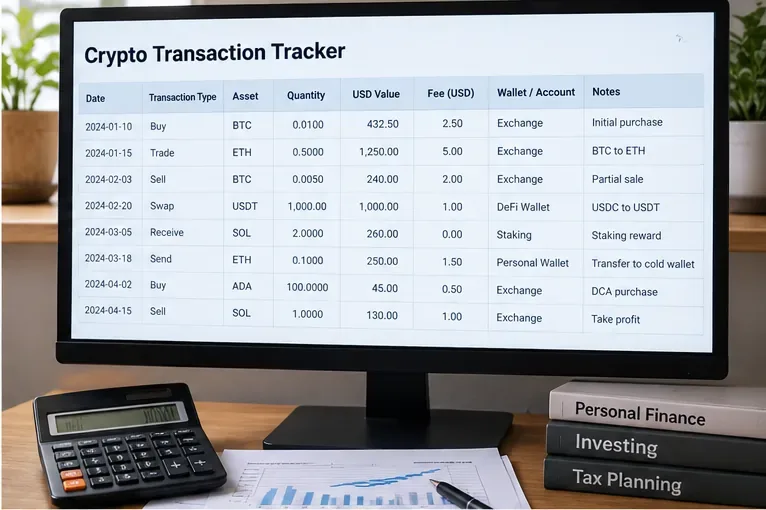 ตรวจสอบความถูกต้องของแต่ละรายการก่อนคำนวณภาษี การซื้อ การจำหน่าย เหตุการณ์รายได้ และการโอนกรรมสิทธิ์ให้ตนเอง อาจมีผลกระทบทางภาษีที่แตกต่างกัน
ประเภทธุรกรรมทั่วไป
| กิจกรรม | การปฏิบัติโดยทั่วไปของรัฐบาลกลาง | การกระทำสำหรับผู้เริ่มต้น |
|---|
| ซื้อคริปโตด้วยดอลลาร์สหรัฐ | โดยทั่วไปแล้ว การขายทรัพย์สินเพื่อจำหน่ายนั้นไม่ถือเป็นการขายที่ต้องเสียภาษีโดยตรง | บันทึกวันที่ จำนวนหน่วย จำนวนเงินที่ซื้อ และต้นทุนการได้มาที่เข้าเกณฑ์สำหรับการคำนวณมูลค่าสินทรัพย์ |
| ถือคริปโต | โดยทั่วไป การถือครองเพียงอย่างเดียวไม่ก่อให้เกิดรายได้หรือกำไรที่ต้องเสียภาษี | เก็บหลักฐานการได้มาของสินค้าไว้ แม้ว่าคุณจะไม่ได้ขายอะไรเลยก็ตาม |
| ขายคริปโตเคอร์เรนซีเป็นดอลลาร์ | โดยทั่วไปแล้ว การถือครองสินทรัพย์ประเภทนี้จะก่อให้เกิดกำไรหรือขาดทุนจากการลงทุน | การดำเนินการจับคู่จะคำนวณจากฐานของหน่วยที่จำหน่ายออกไป |
| แลกเปลี่ยนคริปโตเคอร์เรนซีหนึ่งกับอีกคริปโตเคอร์เรนซีหนึ่ง | โดยทั่วไปแล้ว การสละทรัพย์สินถือเป็นการจำหน่ายที่ต้องเสียภาษี | บันทึกมูลค่าตลาดที่เป็นธรรม ณ เวลาที่แลกเปลี่ยน |
| ใช้คริปโตเคอร์เรนซีซื้อสินค้าหรือบริการ | โดยทั่วไปแล้ว หมายถึง แนวโน้มที่อาจก่อให้เกิดกำไรหรือขาดทุนได้ | บันทึกจำนวนเงินที่คุณใช้ไปและมูลค่าตามราคาตลาดที่เหมาะสม |
| รับรางวัลจากการวางเดิมพันหรือการขุดเหรียญ | สามารถสร้างรายได้ปกติได้ แต่ข้อเท็จจริงและจังหวะเวลาเป็นสิ่งสำคัญ | บันทึกจำนวนเงินที่ได้รับและมูลค่าตลาดที่เป็นธรรมเมื่อต้องนำมารวมเป็นรายได้ |
| โอนเงินระหว่างกระเป๋าเงินที่คุณเป็นเจ้าของ | โดยทั่วไปแล้วไม่ถือเป็นรายได้ที่ต้องเสียภาษีหากพิจารณาจากตัวมันเอง | ระบุทั้งสองด้านว่าเป็นการโอนกรรมสิทธิ์ให้ตนเอง เพื่อป้องกันไม่ให้ซอฟต์แวร์เข้าใจผิดว่าเป็นการขาย |
ตรวจสอบแล้ว:กรมสรรพากร (IRS) ระบุว่า การโอนสินทรัพย์ดิจิทัลจากกระเป๋าเงิน บัญชี หรือที่อยู่หนึ่งที่คุณเป็นเจ้าของไปยังอีกกระเป๋าเงิน บัญชี หรือที่อยู่หนึ่งที่คุณเป็นเจ้าของนั้น โดยทั่วไปแล้วจะไม่เสียภาษี อย่างไรก็ตาม หากมีการใช้หรือหักสินทรัพย์ดิจิทัลเพื่อชำระค่าธรรมเนียมการทำธุรกรรม การจำหน่ายหน่วยค่าธรรมเนียมเหล่านั้นอาจทำให้เกิดกำไรหรือขาดทุนได้ภายใต้แนวทางของกรมสรรพากรในปัจจุบัน
ขั้นตอนการดำเนินการ:ตรวจสอบความถูกต้องของการโอนเงินขาออกกับการโอนเงินขาเข้าที่ตรงกันก่อนที่จะถือว่าการถอนเงินที่ไม่สามารถอธิบายได้เป็นการขาย
ขั้นตอนที่ 3: แยกรายการธุรกรรมด้านเงินทุนออกจากรายได้ปกติ
สำหรับนักลงทุนรายบุคคลจำนวนมาก คริปโตเคอร์เรนซีที่ถือครองเพื่อการลงทุนถือเป็นสินทรัพย์ทุน เมื่อคุณขายหรือแลกเปลี่ยน คุณมักจะคำนวณกำไรหรือขาดทุนจากเงินทุน แต่สินทรัพย์ดิจิทัลที่ได้รับเป็นค่าตอบแทน รางวัลจากการขุด รางวัลจากการฝาก หรือรายได้อื่นๆ อาจก่อให้เกิดรายได้ปกติเมื่อได้รับ หรือเมื่อกฎหมายภาษีที่เกี่ยวข้องระบุว่ารายได้นั้นต้องนำมาคำนวณ
กรมสรรพากร (IRS) กำหนดให้บุคคลทั่วไปรายงานยอดขายและธุรกรรมด้านเงินทุนอื่นๆ โดยใช้แบบฟอร์ม 8949 เมื่อจำเป็น และสรุปกำไรจากเงินทุนและขาดทุนจากเงินทุนที่หักลดหย่อนได้ในตาราง D รายได้จากสินทรัพย์ดิจิทัลทั่วไปที่ไม่เกี่ยวข้องกับธุรกิจอาจรายงานได้ในแบบฟอร์ม 1040 หรือตาราง 1 แล้วแต่กรณี กิจกรรมประกอบอาชีพอิสระอาจต้องใช้ตาราง C ดูข้อมูลเพิ่มเติมได้ที่หน้าเว็บของ IRS เกี่ยวกับวิธีการรายงานธุรกรรมสินทรัพย์ดิจิทัล
การดำเนินการ:เพิ่มคอลัมน์ "ประเภทภาษี" ลงในตัวติดตามของคุณ เช่น การจำหน่ายสินทรัพย์ถาวร รายได้ปกติ การโอนกรรมสิทธิ์ให้ตนเอง การซื้อ การให้ของขวัญ หรือการตรวจสอบที่จำเป็น
ขั้นตอนที่ 4: คำนวณต้นทุน ผลตอบแทน และกำไรหรือขาดทุน
สำหรับการขายสินทรัพย์ถาวรขั้นพื้นฐาน แนวคิดแบบง่ายๆ คือ:
กำไรหรือขาดทุน = จำนวนเงินที่ได้รับจริง − ต้นทุนที่ปรับปรุงแล้ว
สมมติว่าคุณซื้อ BTC จำนวน 0.05 เหรียญในราคา 2,000 ดอลลาร์ และต่อมาขายหน่วยเดียวกันนั้นในราคา 3,000 ดอลลาร์ หากไม่คำนึงถึงการปรับเปลี่ยนอื่นๆ กำไรของคุณจะอยู่ที่ 1,000 ดอลลาร์ แต่ถ้าคุณขายในราคา 1,600 ดอลลาร์ การขาดทุนของคุณจะอยู่ที่ 400 ดอลลาร์ การคำนวณจริงอาจแตกต่างออกไป เนื่องจากต้นทุนการทำธุรกรรมและรายละเอียดของแต่ละล็อตมีความสำคัญ
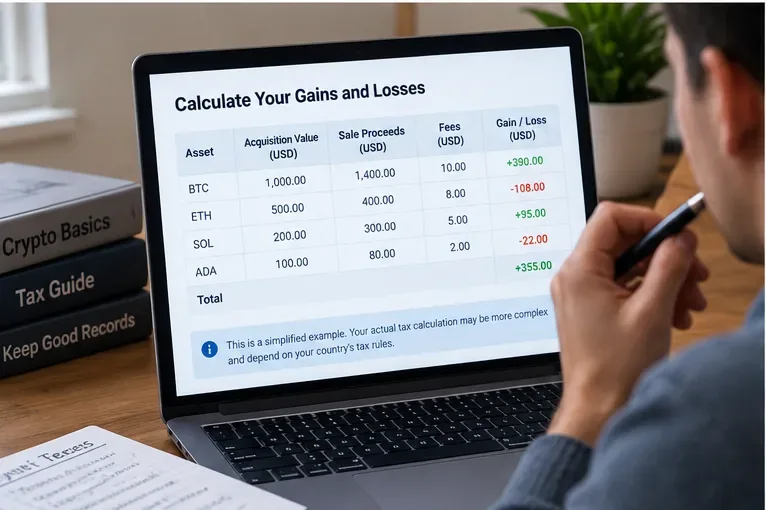 สำหรับธุรกรรมด้านเงินทุน ให้จับคู่การจำหน่ายแต่ละรายการกับมูลค่าต้นทุนที่ถูกต้อง และเปรียบเทียบกับจำนวนเงินที่ได้รับจริง ค่าธรรมเนียมและการระบุหมายเลขล็อตอาจส่งผลต่อผลลัพธ์
อย่าคิดว่าตลาดหลักทรัพย์ของคุณรู้ข้อมูลพื้นฐานทั้งหมดของคุณ
ตรวจสอบแล้ว:แบบฟอร์ม 1099-DA เป็นส่วนหนึ่งของระบบการรายงานของรัฐบาลกลางสำหรับธุรกรรมนายหน้าซื้อขายสินทรัพย์ดิจิทัลแล้ว โดยทั่วไปแล้ว นายหน้าเริ่มรายงานรายได้รวมสำหรับธุรกรรมที่อยู่ภายใต้การรายงานซึ่งเกิดขึ้นตั้งแต่วันที่ 1 มกราคม 2025 เป็นต้นไป การรายงานต้นทุนจะทยอยนำมาใช้สำหรับธุรกรรมบางประเภท โดยเริ่มจากสินทรัพย์ที่ได้มาหลังปี 2025 กรมสรรพากรระบุว่า แบบฟอร์ม 1099-DA ส่วนใหญ่สำหรับธุรกรรมปี 2025 จะไม่รวมต้นทุน ซึ่งหมายความว่าผู้เสียภาษีมักจะต้องคำนวณต้นทุนด้วยตนเอง ข้อมูลล่าสุดมีอยู่ที่หัวข้อ " ทำความเข้าใจแบบฟอร์ม 1099-DA ของคุณ "
สิ่งที่ขึ้นอยู่กับสถานการณ์:การที่โบรกเกอร์จะรายงานฐานราคาหรือไม่นั้นขึ้นอยู่กับสินทรัพย์ วันที่ได้มา สถานะการรายงานของโบรกเกอร์ และว่าโบรกเกอร์มีข้อมูลเพียงพอหรือไม่ สินทรัพย์ที่โอนเข้าตลาดหลักทรัพย์จากกระเป๋าเงินที่ดูแลเองอาจตรวจสอบความถูกต้องได้ยากเป็นพิเศษหากโบรกเกอร์ไม่เคยได้รับข้อมูลการได้มาดั้งเดิม
คำแนะนำ:ควรเปรียบเทียบเอกสาร 1099-DA กับเอกสารบันทึกข้อมูลของคุณเอง แทนที่จะใช้เอกสาร 1099-DA แทนเอกสารบันทึกข้อมูลของคุณโดยสมบูรณ์
ขั้นตอนที่ 5: ใช้รหัสล็อตที่ถูกต้องภายในกระเป๋าเงินหรือบัญชีแต่ละบัญชี
นี่เป็นจุดที่คำอธิบายออนไลน์เก่าๆ อาจทำให้เข้าใจผิดได้ กฎของ IRS ในปัจจุบันโดยทั่วไปกำหนดให้การระบุต้นทุนต้องนำไปใช้ภายในกระเป๋าเงินหรือบัญชีเฉพาะที่ถือหน่วยลงทุนนั้นๆ ไม่ใช่การเลือกต้นทุนจากสินทรัพย์ที่เหมือนกันซึ่งถือครองอยู่ที่อื่นอย่างอิสระ
หากคุณระบุรายละเอียดเฉพาะเจาะจงอย่างเหมาะสม คุณอาจสามารถระบุหน่วยเฉพาะที่กำลังจะจำหน่ายได้ แต่หากคุณไม่ได้ระบุรายละเอียดเฉพาะเจาะจงอย่างถูกต้อง โดยทั่วไปแล้ว ระบบจะนับจากหน่วยที่ได้มาเร็วที่สุดของสินทรัพย์เดียวกันในกระเป๋าเงินหรือบัญชีนั้น กรมสรรพากรได้อธิบายกฎเหล่านี้หลังปี 2024 ไว้ในคำถามที่พบบ่อยเกี่ยวกับสินทรัพย์ดิจิทัลแล้ว
คำแนะนำ:อย่าปล่อยให้ซอฟต์แวร์ภาษีรวมล็อต Bitcoin ทุกล็อตจากทุกกระเป๋าเงินโดยอัตโนมัติ เว้นแต่ว่าวิธีการของซอฟต์แวร์นั้นจะตรงกับกฎของ IRS ในปัจจุบันและตรงกับบันทึกของคุณ ตรวจสอบการตั้งค่าการเลือกล็อตและเก็บหลักฐานการระบุตัวตนเฉพาะใดๆ ไว้ด้วย
ขั้นตอนที่ 6: พิจารณาว่าผลกำไรนั้นเป็นระยะสั้นหรือระยะยาว
สำหรับสินทรัพย์ถาวร ระยะเวลาการถือครองมีผลต่อสถานที่รายงานธุรกรรมและอาจส่งผลต่ออัตราภาษี คำแนะนำในแบบฟอร์ม 8949 ปี 2025 ระบุว่า ระยะเวลาการถือครองหนึ่งปีหรือน้อยกว่านั้นโดยทั่วไปถือเป็นระยะสั้น ส่วนการถือครองที่ยาวนานกว่านั้นโดยทั่วไปถือเป็นระยะยาว
ปัจจุบัน ธุรกรรมสินทรัพย์ดิจิทัลมีช่องเฉพาะในแบบฟอร์ม 8949 แล้ว สำหรับแบบฟอร์มปี 2025 ธุรกรรมสินทรัพย์ดิจิทัลระยะสั้นจะใช้ช่อง G, H หรือ I และธุรกรรมสินทรัพย์ดิจิทัลระยะยาวจะใช้ช่อง J, K หรือ L ขึ้นอยู่กับว่ามีการรายงานต้นทุนหรือไม่ และได้รับแบบฟอร์ม 1099-DA หรือไม่ ควรใช้คำแนะนำสำหรับปีภาษีที่คุณกำลังยื่นเสมอ เนื่องจากแบบฟอร์มอาจมีการเปลี่ยนแปลง ดูคำแนะนำอย่างเป็นทางการของแบบฟอร์ม 8949
ขั้นตอนการดำเนินการ:คำนวณระยะเวลาการถือครองสำหรับการขายแต่ละครั้ง และแยกธุรกรรมระยะสั้นและระยะยาวออกจากกัน
ขั้นตอนที่ 7: ตรวจสอบความถูกต้องของแบบฟอร์ม 1099-DA และเอกสารภาษีอื่นๆ
ความเข้าใจผิดที่พบบ่อยคือ “ถ้าไม่มีแบบฟอร์มภาษี ก็ไม่ต้องเสียภาษี” ซึ่งไม่ถูกต้อง กรมสรรพากรระบุไว้อย่างชัดเจนว่า รายได้ กำไร และขาดทุนจากสินทรัพย์ดิจิทัลจะต้องรายงาน แม้ว่าคุณจะไม่ได้รับแบบฟอร์ม 1099-DA, W-2, 1099 หรือแบบแสดงข้อมูลอื่นๆ ก็ตาม
อีกหนึ่งความเข้าใจผิดคือการคิดว่าตัวเลขทุกตัวในรายงานของโบรกเกอร์นั้นถูกต้องสมบูรณ์โดยอัตโนมัติ โบรกเกอร์อาจทราบรายได้รวมจากการขาย แต่ไม่ทราบต้นทุนของเหรียญที่โอนมาจากแพลตฟอร์มอื่น โบรกเกอร์ต่างประเทศอาจไม่ออกแบบฟอร์ม 1099-DA ของสหรัฐฯ แม้ว่าธุรกรรมนั้นควรอยู่ในรายการยื่นภาษีของรัฐบาลกลางสหรัฐฯ ก็ตาม
ขั้นตอนการดำเนินการ:ตรวจสอบความถูกต้องของงบภาษีของโบรกเกอร์กับสมุดบัญชีธุรกรรมของคุณ ตรวจสอบหาต้นทุนที่ขาดหายไป ธุรกรรมซ้ำซ้อน การโอนที่ไม่ตรงกัน และรายได้ที่แตกต่างจากบันทึกของคุณก่อนยื่นภาษี
ขั้นตอนที่ 8: รายงานธุรกรรมในแบบฟอร์มของรัฐบาลกลางที่เกี่ยวข้อง
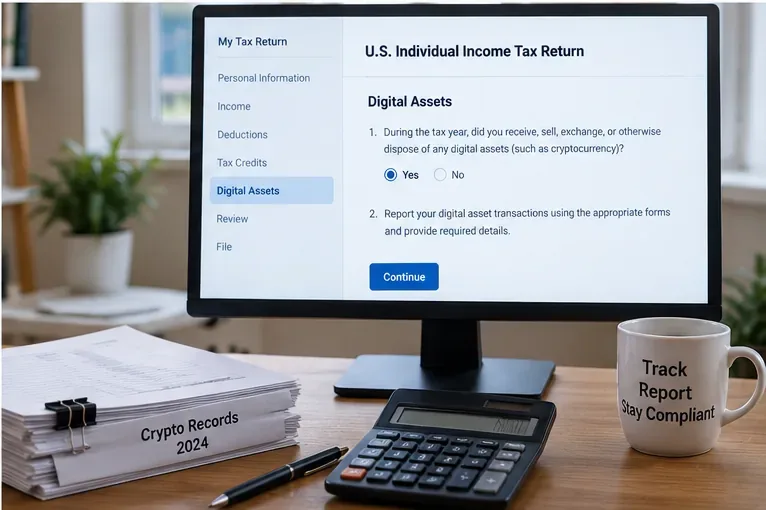 หลังจากตรวจสอบความถูกต้องของข้อมูลแล้ว ให้โอนผลลัพธ์ไปยังแบบฟอร์มที่จำเป็นสำหรับสถานการณ์ของคุณ และตอบคำถามเกี่ยวกับสินทรัพย์ดิจิทัลของรัฐบาลกลางอย่างถูกต้อง
สำหรับบุคคลทั่วไป ขั้นตอนการรายงานมักเป็นดังนี้:
- การขายและการแลกเปลี่ยนทุน: กรอกแบบฟอร์ม 8949 เมื่อจำเป็น จากนั้นกรอกแบบฟอร์ม Schedule D
- รายได้จากสินทรัพย์ดิจิทัลทั่วไปที่ไม่เกี่ยวข้องกับธุรกิจ: กรอกแบบฟอร์ม 1040 หรือตารางที่ 1 แล้วแต่กรณี
- รายได้จากคริปโตเคอร์เรนซีในฐานะผู้รับเหมาอิสระหรือธุรกิจ: อาจต้องยื่นตามแบบฟอร์ม Schedule C
- ค่าตอบแทนพนักงานที่จ่ายเป็นสินทรัพย์ดิจิทัล: โดยทั่วไปจะถูกรายงานเป็นค่าจ้างผ่านกรอบการรายงานค่าจ้างตามปกติ
- ของขวัญบางประเภทที่เป็นสินทรัพย์ดิจิทัล: อาจต้องใช้แบบฟอร์ม 709 ขึ้นอยู่กับข้อเท็จจริงและเกณฑ์ที่กำหนด
รูปแบบที่แน่นอนขึ้นอยู่กับสิ่งที่เกิดขึ้น ไม่ใช่เพียงแค่ว่ามีการใช้คริปโตเคอร์เรนซีเข้ามาเกี่ยวข้องเท่านั้น
ขั้นตอน:จับคู่หมวดหมู่ภาษีแต่ละประเภทในโปรแกรมติดตามของคุณกับคำแนะนำในแบบฟอร์มของกรมสรรพากร (IRS) สำหรับปีภาษีที่คุณกำลังยื่น
คุณจำเป็นต้องตอบว่า “ใช่” สำหรับคำถามเกี่ยวกับสินทรัพย์ดิจิทัลหรือไม่?
แบบฟอร์มการยื่นภาษีเงินได้ของรัฐบาลกลางมีคำถามเกี่ยวกับสินทรัพย์ดิจิทัล กรมสรรพากรระบุว่าโดยทั่วไปแล้วคุณควรตอบว่า “ไม่” หากในระหว่างปี คุณถือครองสินทรัพย์ดิจิทัลเพียงอย่างเดียว ซื้อสินทรัพย์ดิจิทัลด้วยเงินดอลลาร์สหรัฐหรือเงินสกุลอื่น ๆ เท่านั้น หรือโอนสินทรัพย์ระหว่างกระเป๋าเงินหรือบัญชีที่คุณเป็นเจ้าของเท่านั้น โดยอยู่ภายใต้กฎของกรมสรรพากรเกี่ยวกับค่าธรรมเนียมที่ชำระด้วยสินทรัพย์ดิจิทัล โดยทั่วไปแล้วคุณควรตอบว่า “ใช่” เมื่อคุณได้รับสินทรัพย์ดิจิทัลเป็นรางวัลหรือการชำระเงิน ขาย แลกเปลี่ยน หรือจำหน่ายผลประโยชน์ทางการเงินในสินทรัพย์ดิจิทัลเหล่านั้นในรูปแบบอื่นใด
การดำเนินการ:ตรวจสอบข้อความปัจจุบันในแบบแสดงรายการภาษีประจำปีของคุณ แทนที่จะนำคำตอบของปีที่แล้วมาใช้ซ้ำ
แล้วซอฟต์แวร์ภาษีคริปโตล่ะ?
ซอฟต์แวร์คำนวณภาษีคริปโตสามารถช่วยประหยัดเวลาได้เมื่อคุณมีธุรกรรมหลายร้อยหรือหลายพันรายการ แต่ซอฟต์แวร์ไม่ทราบข้อเท็จจริงที่ขาดหายไปจากข้อมูลนำเข้าของคุณ การถอนเงินอาจดูเหมือนเป็นการจำหน่าย ทั้งที่จริงแล้วเป็นการโอนเข้าบัญชีตัวเอง การฝากเงินอาจดูเหมือนเป็นรายได้ ทั้งที่จริงแล้วเป็นการโอนจากกระเป๋าเงินอื่น ข้อมูลการซื้อในอดีตที่ขาดหายไปอาจทำให้ต้นทุนดูเหมือนเป็นศูนย์หรือไม่ทราบค่า
สิ่งที่ไม่สามารถทราบได้โดยอัตโนมัติ:ซอฟต์แวร์ไม่สามารถระบุเจตนา การเป็นเจ้าของกระเป๋าเงินภายนอก ว่าใบเสร็จรับเงินนั้นเป็นของขวัญหรือค่าตอบแทน หรือว่าธุรกรรมที่นำเข้าเป็นกิจกรรมทางธุรกิจหรือไม่ สิ่งเหล่านี้เป็นคำถามเชิงข้อเท็จจริงที่คุณอาจต้องหาคำตอบด้วยตนเอง
การดำเนินการ:ใช้ซอฟต์แวร์เป็นเครื่องมือในการตรวจสอบความถูกต้อง ไม่ใช่ใช้แทนการตรวจสอบการจัดประเภทและเอกสารต้นฉบับ
รายการตรวจสอบสิ้นปีที่ใช้งานได้จริง
- ดาวน์โหลดประวัติการทำธุรกรรมก่อนที่ตลาดแลกเปลี่ยนจะลบหรือจำกัดการส่งออกข้อมูลเก่า
- ระบุรายชื่อกระเป๋าเงินและบัญชีทั้งหมดที่ใช้ตลอดทั้งปี
- จับคู่การโอนเงินระหว่างบัญชีผู้ส่งและบัญชีผู้รับ
- ระบุรายการขาย การแลกเปลี่ยน การใช้จ่าย และค่าธรรมเนียมต่างๆ
- ระบุการวางเดิมพัน การขุด การชดเชย รางวัล และกิจกรรมรายได้อื่นๆ
- คำนวณมูลค่าตลาดที่เป็นธรรมในสกุลเงินดอลลาร์สหรัฐฯ เมื่อจำเป็น
- ตรวจสอบความถูกต้องของข้อมูลพื้นฐานและหมายเลขล็อตภายในกระเป๋าเงินหรือบัญชีที่ถูกต้อง
- แยกธุรกรรมเงินทุนระยะสั้นและระยะยาวออกจากกัน
- ตรวจสอบความถูกต้องของแบบฟอร์ม 1099-DA และเอกสารภาษีอื่นๆ กับสมุดบัญชีของคุณเอง
- โปรดตรวจสอบคำแนะนำสำหรับแบบฟอร์ม 8949 และตาราง D ฉบับปัจจุบัน
- ตอบคำถามเกี่ยวกับสินทรัพย์ดิจิทัลในแบบแสดงรายการภาษี
- เก็บเอกสารหลักฐานไว้รวมกับเอกสารภาษีของคุณ
ผู้เริ่มต้นควรขอความช่วยเหลือจากผู้เชี่ยวชาญเมื่อใด?
หากเอกสารของคุณไม่สมบูรณ์ คุณใช้โปรโตคอล DeFi หลายตัว คุณมีกิจกรรมการวางเดิมพันหรือการขุดจำนวนมาก คุณย้ายสินทรัพย์ระหว่างกระเป๋าเงินหลายใบโดยไม่รักษามูลค่าต้นทุน คุณได้รับโทเค็นจากธุรกิจหรือนายจ้าง คุณให้ของขวัญจำนวนมาก คุณมีข้อสงสัยเกี่ยวกับการรายงานต่างประเทศ หรือเอกสารภาษีขัดแย้งกับเอกสารของคุณอย่างมีนัยสำคัญ ควรพิจารณาปรึกษาผู้สอบบัญชีรับอนุญาต ตัวแทนที่ขึ้นทะเบียน หรือทนายความด้านภาษีที่มีประสบการณ์ด้านสินทรัพย์ดิจิทัล
การคำนวณภาษีคริปโตที่ซับซ้อนนั้น มักไม่ใช่เรื่องยากเพราะสูตรคำนวณเพียงสูตรเดียว แต่เป็นเรื่องยากเพราะการจำแนกประเภท การเป็นเจ้าของ มูลค่าต้นทุน และประวัติการทำธุรกรรม ต้องสอดคล้องกันทั้งหมด
สรุปแล้ว
ผู้เริ่มต้นไม่จำเป็นต้องจำกฎภาษีคริปโตทุกข้อ พวกเขาจำเป็นต้องมีกระบวนการที่เชื่อถือได้ ได้แก่ รวบรวมธุรกรรมทั้งหมด จัดประเภทสิ่งที่เกิดขึ้น แยกการขายที่ต้องเสียภาษีออกจากการโอนที่ไม่ต้องเสียภาษี ติดตามต้นทุนและมูลค่าตลาดที่เป็นธรรม คำนวณกำไรและขาดทุน ตรวจสอบแบบฟอร์มของโบรกเกอร์ และรายงานแต่ละประเภทในแบบฟอร์มภาษีที่เหมาะสม
นิสัยที่มีประโยชน์ที่สุดคือการเก็บรักษาบันทึกต่างๆ ตลอดทั้งปี แทนที่จะต้องมาสร้างข้อมูลใหม่ทั้งหมดตอนยื่นภาษี บันทึกที่สมบูรณ์จะให้สิ่งที่แบบฟอร์มของกรมสรรพากร ตลาดแลกเปลี่ยน และโปรแกรมสำรวจบล็อกเชนไม่สามารถให้ได้ นั่นคือประวัติความเป็นมาที่ครบถ้วนของสิ่งที่คุณเป็นเจ้าของ สถานที่ที่เก็บรักษาไว้ สิ่งที่เกิดขึ้นกับสิ่งเหล่านั้น และที่มาของตัวเลขแต่ละตัวในแบบแสดงรายการภาษีของคุณ