การวิเคราะห์ความเสี่ยงต่อผลตอบแทนเป็นหนึ่งในวิธีที่ง่ายที่สุดในการเปลี่ยนแนวคิดการซื้อขายคริปโตให้เป็นแผนการที่วัดผลได้ หลักการคำนวณไม่ได้เปลี่ยนแปลงไปมากนัก แต่ความเสี่ยงในการดำเนินการสมควรได้รับการพิจารณาใหม่: เมื่อวันที่ 18 สิงหาคม 2026 Investor.gov ได้อัปเดตประกาศเกี่ยวกับคำสั่ง Stop, Stop-Limit และ Trailing-Stop ประกาศดังกล่าวเขียนขึ้นสำหรับหลักทรัพย์มากกว่าคริปโต แต่คำเตือนหลักเกี่ยวกับการดำเนินการนั้นมีความเกี่ยวข้องอย่างกว้างขวาง: ราคา Stop เป็นเพียงตัวกระตุ้น ไม่ใช่ราคาที่รับประกันว่าจะได้รับการดำเนินการ ตลาดซื้อขายคริปโตและสถานที่ซื้อขายอนุพันธ์อาจมีกฎการสั่งซื้อที่แตกต่างกัน ดังนั้นผู้ค้าควรตรวจสอบกลไกบนแพลตฟอร์มที่ตนใช้งานจริง ดูประกาศคำสั่ง Stop ของ Investor.gov
ความแตกต่างนี้มีความสำคัญ เพราะการตั้งค่า 1:3 ที่ดูดีบนกระดาษอาจกลายเป็นอัตราส่วนที่แย่ลงในความเป็นจริงหลังจากเกิดการคลาดเคลื่อน ค่าธรรมเนียม การเติมคำสั่งซื้อขายไม่ครบ หรือการเคลื่อนไหวอย่างรวดเร็วผ่านจุดหยุดขาดทุน ดังนั้นเป้าหมายของคู่มือนี้จึงไม่ใช่แค่การคำนวณอัตราส่วน แต่เป็นการจัดการสมมติฐานที่อยู่เบื้องหลังอัตราส่วนนั้นด้วย
ในบริบทของการซื้อขายคริปโตเคอร์เรนซี อัตราส่วนความเสี่ยงต่อผลตอบแทนหมายความว่าอย่างไร?
อัตราส่วนความเสี่ยงต่อผลตอบแทนเปรียบเทียบจำนวนเงินที่คุณวางแผนจะสูญเสียหากการเทรดผิดพลาดกับจำนวนเงินที่คุณวางแผนจะได้รับหากการเทรดประสบความสำเร็จตามเป้าหมาย ในบทความนี้ อัตราส่วนจะเขียนเป็นความเสี่ยง:ผลตอบแทนดังนั้น การเทรดที่เสี่ยง 100 ดอลลาร์เพื่อเป้าหมาย 300 ดอลลาร์ จึงมีอัตราส่วน 1:3
แพลตฟอร์มการซื้อขายและผู้ให้ความรู้บางรายอาจสลับลำดับและแสดงอัตราส่วนผลตอบแทนต่อความเสี่ยงแทน การซื้อขายเดียวกันอาจแสดงเป็น 3:1 เพื่อหลีกเลี่ยงข้อผิดพลาด ควรระบุหมายเลขกำกับตัวเลขเสมอ แทนที่จะใช้เพียงเครื่องหมายโคลอนอย่างเดียว
แนวคิดที่เกี่ยวข้องอีกอย่างคือR-multiple “R” หนึ่งตัวคือจำนวนเงินที่คุณวางแผนจะเสี่ยง ถ้าคุณเสี่ยง 100 ดอลลาร์และได้กำไร 250 ดอลลาร์ ผลลัพธ์คือ +2.5R ถ้าจุดหยุดขาดทุนถูกแตะและขาดทุน 100 ดอลลาร์ ผลลัพธ์คือ -1R R-multiple ช่วยให้เปรียบเทียบการเทรดที่มีราคาเหรียญและขนาดตำแหน่งที่แตกต่างกันได้ง่ายขึ้น
ขั้นตอนที่ 1: กำหนดจุดเข้า จุดสิ้นสุด และเป้าหมายก่อนที่จะกำหนดขนาดการซื้อขาย
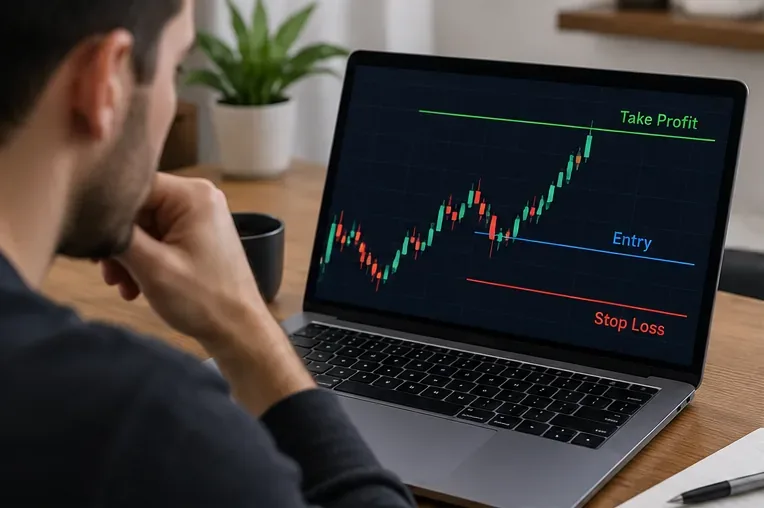 เริ่มต้นด้วยโครงสร้างการซื้อขาย: กำหนดจุดเข้าซื้อ จุดที่ทำให้แนวคิดนั้นใช้ไม่ได้ผล และจุดที่ควรทำกำไรอย่างสมเหตุสมผล
สำหรับการซื้อระยะยาว จุดหยุดขาดทุนมักจะอยู่ต่ำกว่าจุดเข้าซื้อ และจุดทำกำไรจะอยู่เหนือจุดเข้าซื้อ สำหรับการขายระยะสั้น จุดหยุดขาดทุนจะอยู่เหนือจุดเข้าซื้อ และจุดทำกำไรจะอยู่ต่ำกว่าจุดเข้าซื้อ จุดหยุดขาดทุนควรสะท้อนถึงจุดที่สมมติฐานการซื้อขายนั้นไม่ถูกต้องอีกต่อไป ไม่ใช่จำนวนเงินดอลลาร์ที่เลือกมาโดยพลการเพียงเพื่อให้สัดส่วนดูน่าสนใจ
ตัวอย่างการตั้งค่าแบบยาว:
- ค่าเข้าชม: 50 ดอลลาร์
- ป้ายหยุดรถ: 48 ดอลลาร์
- เป้าหมาย: 56 ดอลลาร์
ความเสี่ยงด้านราคาที่วางแผนไว้คือ 2 ดอลลาร์ต่อหน่วย ในขณะที่ผลตอบแทนที่วางแผนไว้คือ 6 ดอลลาร์ต่อหน่วย นั่นคืออัตราส่วน 2:6 ซึ่งสามารถลดทอนได้เป็น อัตราส่วนความเสี่ยง ต่อผลตอบแทน 1:3
สำหรับการตั้งค่าแบบชอร์ต ให้ใช้ระยะห่างของราคาแบบสัมบูรณ์ ถ้าคุณชอร์ตที่ 50 ดอลลาร์ ตั้งจุดหยุดขาดทุนที่ 52 ดอลลาร์ และตั้งเป้าหมายที่ 44 ดอลลาร์ ความเสี่ยงยังคงอยู่ที่ 2 ดอลลาร์ และผลตอบแทนยังคงอยู่ที่ 6 ดอลลาร์ ดังนั้นอัตราส่วนที่วางแผนไว้ก็คือ 1:3 เช่นกัน
ขั้นตอนที่ 2: คำนวณอัตราส่วนความเสี่ยงต่อผลตอบแทน
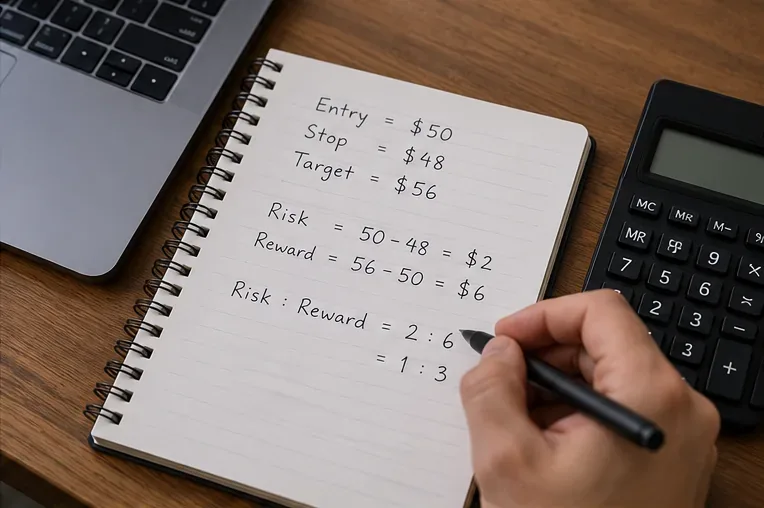 คำนวณระยะห่างของราคาจากจุดหยุดขาดทุนและจุดทำกำไรก่อน จากนั้นจึงลดระยะห่างเหล่านั้นให้เหลืออัตราส่วนความเสี่ยงต่อผลตอบแทนอย่างง่าย
สำหรับกลยุทธ์การลงทุนระยะยาว สูตรพื้นฐานมีดังนี้:
Risk per unit = Entry price - Stop price
Reward per unit = Target price - Entry price
Reward-to-risk multiple = Reward per unit / Risk per unit
ถ้าราคาเข้าซื้อ 50 ดอลลาร์ ราคาหยุดขาดทุน 48 ดอลลาร์ และราคาเป้าหมาย 56 ดอลลาร์:
- ความเสี่ยงต่อหน่วย = 50 ดอลลาร์ - 48 ดอลลาร์ = 2 ดอลลาร์
- ผลตอบแทนต่อหน่วย = 56 - 50 = 6 ดอลลาร์
- อัตราส่วนผลตอบแทนต่อความเสี่ยง = 6 ดอลลาร์ / 2 ดอลลาร์ = 3
- อัตราส่วนความเสี่ยงต่อผลตอบแทน = 1:3
อัตราส่วนไม่ได้บอกคุณว่าการตั้งค่าดังกล่าวมีโอกาสชนะหรือไม่ มันบอกเพียงโครงสร้างผลตอบแทนหากราคาที่วางแผนไว้เป็นไปตามเป้าหมาย การตั้งค่า 1:5 ที่มีโอกาสประสบความสำเร็จต่ำมาก อาจมีประโยชน์น้อยกว่าการตั้งค่า 1:2 ที่เหมาะสมกับกลยุทธ์ที่ผ่านการทดสอบแล้ว คุณภาพของอัตราส่วนและคุณภาพของการตั้งค่าเป็นเรื่องที่แยกจากกัน
อย่าบังคับให้ทุกการซื้อขายต้องมีอัตราส่วนเดียวกัน
เรามักได้ยินกฎต่างๆ เช่น “ควรเทรดเฉพาะเมื่อมีอัตราส่วนอย่างน้อย 1:2” กฎนี้อาจเป็นตัวกรองที่มีประโยชน์สำหรับบางระบบ แต่ไม่ใช่กฎสากล ควรประเมินกลยุทธ์โดยพิจารณาจากอัตราการชนะ กำไรเฉลี่ย การขาดทุนเฉลี่ย ต้นทุนการเทรด และความสม่ำเสมอในการดำเนินการ
หากไม่คำนึงถึงต้นทุน อัตราผลตอบแทนที่คุ้มทุนตามทฤษฎีสำหรับอัตราส่วนผลตอบแทนต่อความเสี่ยงคงที่คือ:
Break-even win rate = 1 / (1 + reward-to-risk multiple)
| อัตราส่วนความเสี่ยงต่อผลตอบแทน | อัตราส่วนผลตอบแทนต่อความเสี่ยง | อัตราการชนะที่คุ้มทุนก่อนหักค่าใช้จ่าย |
|---|
| 1:1 | 1.0R | 50.0% |
| 1:1.5 | 1.5R | 40.0% |
| 1:2 | 2.0R | 33.3% |
| 1:3 | 3.0R | 25.0% |
จุดเหล่านี้เป็นจุดคุ้มทุนทางคณิตศาสตร์ ไม่ใช่การคาดการณ์ ค่าธรรมเนียม เงินทุน ความคลาดเคลื่อน ภาษี การพลาดการเติมเต็ม และการปิดสถานะตามดุลยพินิจ อาจทำให้อัตราการชนะที่จำเป็นต่อการคุ้มทุนสูงขึ้นได้
ขั้นตอนที่ 3: แปลงระยะหยุดเป็นขนาดตำแหน่ง
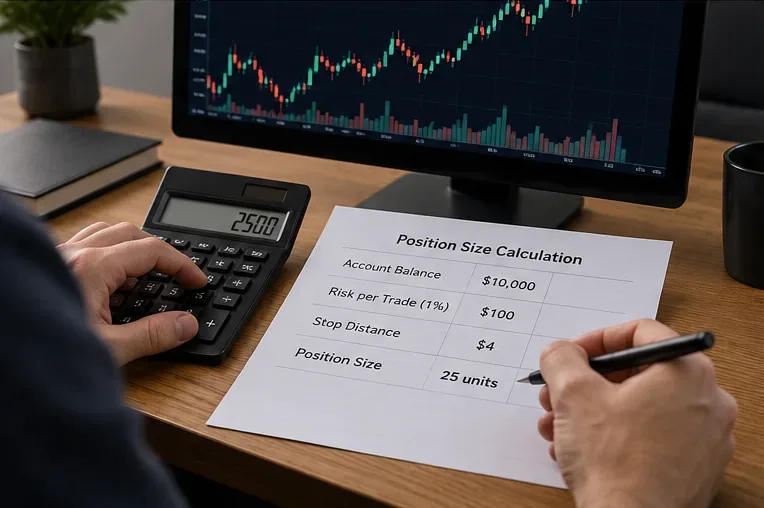 ขนาดของตำแหน่งการลงทุนควรมาจากงบประมาณความเสี่ยงของบัญชีและระยะหยุดขาดทุน ไม่ใช่จากกำลังซื้อหรือเลเวอเรจที่มีอยู่
เมื่อกำหนดจุดหยุดขาดทุนแล้ว ให้ตัดสินใจว่าคุณยินดีสูญเสียเงินในบัญชีซื้อขายเท่าใดหากจุดหยุดขาดทุนถูกดำเนินการใกล้กับระดับที่วางแผนไว้ นี่คือความเสี่ยงของบัญชีสำหรับการซื้อขาย นั้น
สมมติว่าบัญชีมีเงิน 10,000 ดอลลาร์ และเทรดเดอร์เลือกที่จะเสี่ยง 1% หรือ 100 ดอลลาร์ ในการตั้งค่าที่มีระยะหยุดขาดทุน 4 ดอลลาร์ต่อเหรียญ:
Position size = Account risk / Stop distance
$100 / $4 = 25 units
วิธีนี้ช่วยรักษาระดับการขาดทุนตามแผนเป็นจำนวนเงินดอลลาร์ให้คงที่ แม้ว่าความผันผวนจะเปลี่ยนแปลงไปก็ตาม การตั้งจุดหยุดขาดทุนที่กว้างขึ้นจะทำให้ขนาดตำแหน่งการลงทุนเล็กลง ในขณะที่การตั้งจุดหยุดขาดทุนที่แคบลงจะทำให้ขนาดตำแหน่งการลงทุนใหญ่ขึ้น โดยสมมติว่างบประมาณความเสี่ยงยังคงเท่าเดิม
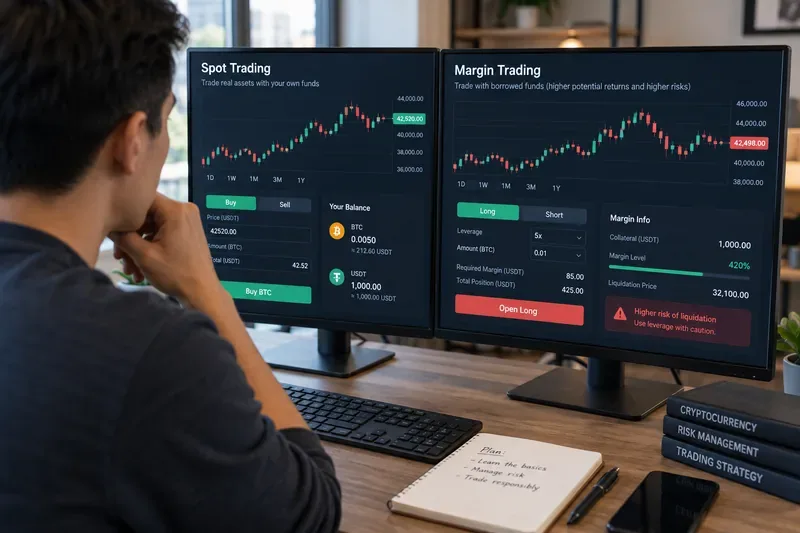
ควรระมัดระวังเป็นพิเศษเมื่อใช้อนุพันธ์คริปโตที่มีการใช้เลเวอเรจ CFTC เตือนว่าเลเวอเรจจะเพิ่มกำไรและขาดทุน และอาจทำให้การเปลี่ยนแปลงราคาที่ไม่พึงประสงค์มีผลกระทบมากขึ้น มาร์จินที่วางไว้ไม่ได้หมายความถึงความเสี่ยงทางเศรษฐกิจสูงสุดเสมอไป ข้อกำหนดในสัญญา มาร์จินขั้นต่ำ กฎการชำระบัญชี การจัดหาเงินทุน และการควบคุมความเสี่ยงเฉพาะของแต่ละตลาดแลกเปลี่ยน ล้วนส่งผลต่อผลลัพธ์ได้ โปรดตรวจสอบคำแนะนำของ CFTC เกี่ยวกับความเสี่ยงในการซื้อขายสกุลเงินดิจิทัลก่อนใช้เลเวอเรจ
ขั้นตอนที่ 4: ปรับอัตราส่วนที่วางแผนไว้สำหรับค่าธรรมเนียม ความคลาดเคลื่อน และพฤติกรรมการสั่งซื้อ
อัตราส่วนตามตำรานั้นตั้งอยู่บนสมมติฐานของการเข้าและออกที่แน่นอน แต่ตลาดจริงไม่ได้เป็นเช่นนั้นเสมอไป เพื่อให้การคำนวณสมจริงมากขึ้น ควรประมาณต้นทุนการซื้อขายทั้งสองด้านของตำแหน่ง และเผื่อความคลาดเคลื่อนไว้ตามความเหมาะสม
สำหรับการซื้อขายระยะยาว การประมาณค่าแบบอนุรักษ์นิยมคือ:
Adjusted risk per unit = Entry - Stop + expected entry/exit costs + expected adverse slippage
Adjusted reward per unit = Target - Entry - expected entry/exit costs - expected adverse slippage
ลองนึกภาพการตั้งค่าที่มีความเสี่ยงดิบ 2.00 ดอลลาร์ และผลตอบแทนดิบ 6.00 ดอลลาร์ แต่เทรดเดอร์ประเมินต้นทุนและค่าความคลาดเคลื่อนรวม 0.20 ดอลลาร์ต่อหน่วยตลอดการซื้อขาย ความเสี่ยงที่ปรับแล้วจะอยู่ที่ประมาณ 2.20 ดอลลาร์ และผลตอบแทนที่ปรับแล้วจะอยู่ที่ประมาณ 5.80 ดอลลาร์ อัตราส่วนเดิม 1:3 จะกลายเป็นประมาณ 1:2.64
ด้วยเหตุนี้ กลยุทธ์ที่มีเป้าหมายเล็กและความถี่สูงจึงอาจอ่อนไหวต่อต้นทุนมากกว่ากลยุทธ์ที่มีการตั้งค่าช้ากว่าและมีเป้าหมายราคาที่ใหญ่กว่า
คำสั่ง Stop Order ไม่รับประกันราคา Stop Order
เว็บไซต์ Investor.gov อธิบายว่า คำสั่ง Stop Order จะกลายเป็น Market Order เมื่อราคา Stop Price ถึงเป้าหมาย และราคาที่ดำเนินการจริงอาจแตกต่างจากราคา Trigger Price อย่างมาก เมื่อสภาพคล่องมีจำกัดหรือราคาเคลื่อนไหวอย่างรวดเร็ว ส่วนคำสั่ง Stop-Limit Order ช่วยเพิ่มการควบคุมราคา แต่ก็เพิ่มความเสี่ยงอีกอย่างหนึ่ง คือ คำสั่งอาจไม่ได้รับการดำเนินการเลยหากตลาดเคลื่อนไหวห่างจาก Limit Price เอกสารดังกล่าวครอบคลุมเฉพาะหลักทรัพย์ ดังนั้นผู้ค้าคริปโตเคอร์เรนซีจึงต้องอ่านเอกสารเกี่ยวกับคำสั่งซื้อขายในแพลตฟอร์มของตนด้วย ดูภาพรวมประเภทคำสั่งซื้อขายได้ที่ Investor.gov
ขั้นตอนที่ 5: ใช้ค่า R-multiple เพื่อจัดการการถอนตัวโดยไม่สูญเสียการติดตามความเสี่ยง
หลังจากเปิดการซื้อขายแล้ว ให้บรรยายความคืบหน้าเป็นค่า R แทนที่จะใช้แค่เปอร์เซ็นต์เท่านั้น ถ้าจุดหยุดขาดทุนเดิมอยู่ที่ 1R และราคาเคลื่อนที่ไปในทิศทางที่คุณต้องการเป็นสองเท่าของระยะนั้น การซื้อขายครั้งนี้จะได้กำไรประมาณ +2R ก่อนหักค่าใช้จ่าย
วิธีนี้ทำให้การประเมินการปิดสถานะบางส่วนทำได้ง่ายขึ้น ตัวอย่างเช่น หากปิดสถานะครึ่งหนึ่งที่ +2R และหยุดการซื้อขายครึ่งที่เหลือที่จุดคุ้มทุน ผลลัพธ์การซื้อขายโดยรวมจะอยู่ที่ประมาณ +1R หากปิดสถานะครึ่งหนึ่งที่ +1R และส่วนที่เหลือขาดทุน -1R จากจุดเข้าซื้อเดิม ผลลัพธ์โดยรวมก่อนหักค่าใช้จ่ายจะใกล้เคียงกับศูนย์
การย้ายจุดหยุดขาดทุนไปที่จุดคุ้มทุนอาจช่วยลดความเสี่ยงขาลงได้ แต่การทำเช่นนั้นโดยอัตโนมัติอาจตัดโอกาสการเทรดที่ต้องการพื้นที่ในการผันผวนได้เช่นกัน กฎที่เหมาะสมนั้นขึ้นอยู่กับพฤติกรรมที่ทดสอบแล้วของรูปแบบการเทรดนั้น ไม่ใช่ขึ้นอยู่กับความชอบทั่วไปในการป้องกันความเสี่ยงตั้งแต่เนิ่นๆ
ขั้นตอนที่ 6: ติดตามอัตราส่วนความเสี่ยงต่อผลตอบแทนที่เกิดขึ้นจริง ไม่ใช่แค่อัตราส่วนความเสี่ยงต่อผลตอบแทนที่วางแผนไว้
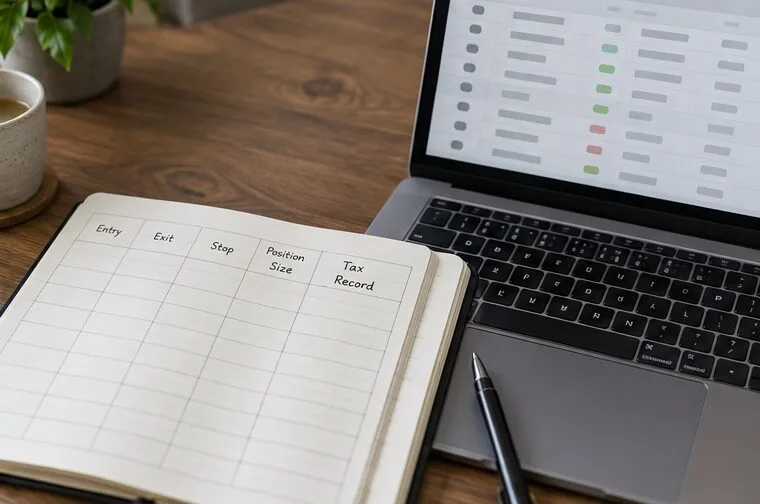
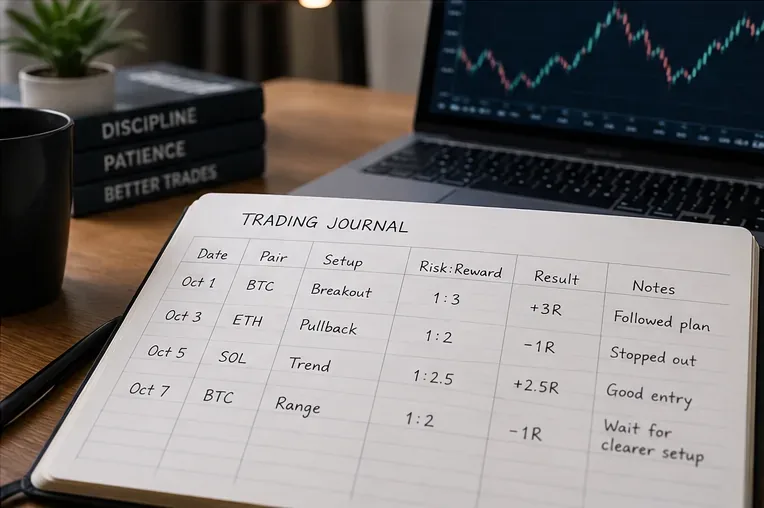 สมุดบันทึกการซื้อขายช่วยให้สามารถเปรียบเทียบอัตราส่วนที่วางแผนไว้ก่อนเข้าซื้อกิจการ กับอัตราส่วน R-multiple ที่ได้รับจริงหลังจากดำเนินการซื้อขายเสร็จสิ้น
สมุดบันทึกควรบันทึกทั้งแผนงานและผลลัพธ์ ช่องกรอกข้อมูลที่มีประโยชน์ ได้แก่:
- ประเภทสินทรัพย์และตลาด เช่น BTC สปอต หรือ ETH เพอร์โพเทนเชียลฟิวเจอร์ส
- จุดเข้า จุดหยุด และเป้าหมาย
- ความเสี่ยงและผลตอบแทนที่วางแผนไว้
- ความเสี่ยงของบัญชีในหน่วยดอลลาร์และในหน่วยเปอร์เซ็นต์
- ขนาดของตำแหน่งและเลเวอเรจ (ถ้ามี)
- ค่าธรรมเนียม เงินทุน และการคาดการณ์ความล่าช้า
- ราคาขายจริง
- ผลลัพธ์ที่ได้ใน R
- เหตุผลใดๆ ที่ทำให้ต้องเบี่ยงเบนจากแผนเดิม
จากการวิเคราะห์ตัวอย่างการซื้อขายที่มีความหมาย ให้เปรียบเทียบผลตอบแทนเฉลี่ยที่วางแผนไว้ (R) กับผลตอบแทนเฉลี่ยที่เกิดขึ้นจริง (R) หากกลยุทธ์วางแผนให้ได้กำไร 2R ซ้ำๆ แต่ได้กำไรเพียง 0.8R เนื่องจากมีการตัดกำไรก่อนกำหนด การวิเคราะห์นี้จะเปิดเผยปัญหาในการดำเนินการ ซึ่งอัตราส่วนเดิมเพียงอย่างเดียวอาจปกปิดไว้ได้
ข้อผิดพลาดทั่วไปเกี่ยวกับการประเมินความเสี่ยงและผลตอบแทนในการซื้อขายคริปโตเคอร์เรนซี
เลือกเป้าหมายก่อนแล้วจึงเลื่อนตัวหยุดเพื่อสร้างอัตราส่วนที่ดีขึ้น
อัตราส่วนจะมีประโยชน์ก็ต่อเมื่อทั้งจุดหยุดขาดทุนและเป้าหมายขาดทุนนั้นเชื่อมโยงกับสมมติฐานตลาดที่สมเหตุสมผล การลดจุดหยุดขาดทุนลงเพียงเพื่อเปลี่ยนอัตราส่วน 1:1.2 เป็น 1:3 อาจเพิ่มโอกาสที่จะถูกหยุดโดยความผันผวนทั่วไปได้
การใช้ประโยชน์จากอำนาจต่อรองเพื่อสนับสนุนงบประมาณการขาดทุนที่มากขึ้น
การใช้เลเวอเรจเปลี่ยนแปลงประสิทธิภาพของเงินทุนและกลไกการชำระบัญชี แต่ไม่ได้ทำให้การซื้อขายมีความปลอดภัยมากขึ้น ควรเลือกงบประมาณความเสี่ยงก่อนใช้เลเวอเรจ จากนั้นจึงตรวจสอบโครงสร้างตำแหน่งเทียบกับกฎเกณฑ์มาร์จินและการชำระบัญชี
ละเลยความสัมพันธ์ระหว่างตำแหน่งต่างๆ
การเปิดสถานะซื้อระยะยาว 3 สถานะแยกกันในสินทรัพย์คริปโตที่มีความสัมพันธ์กันสูง อาจมีลักษณะคล้ายกับการเดิมพันทิศทางเดียวที่ใหญ่กว่า ความเสี่ยงต่อการซื้อขายแต่ละครั้งอาจดูน้อย ในขณะที่ความเสี่ยงในระดับพอร์ตโฟลิโอโดยรวมนั้นสูงกว่ามาก ควรพิจารณาความเสี่ยงโดยรวมทั้งในทิศทางเดียวและในแต่ละภาคส่วน ไม่ใช่แค่เพียงอัตราส่วนแต่ละรายการเท่านั้น
การถือว่าคำสั่งหยุดขาดทุน (stop-loss) เป็นการจำกัดการขาดทุนสูงสุดที่รับประกันไว้
ตลาดที่เคลื่อนไหวเร็ว ช่องว่างระหว่างราคาที่มีอยู่ การหยุดชะงัก และการขาดสภาพคล่อง อาจทำให้การดำเนินการคำสั่งซื้อขายไม่เป็นไปตามที่วางแผนไว้ แหล่งข้อมูลอย่างเป็นทางการข้างต้นระบุข้อจำกัดในการดำเนินการอย่างชัดเจนสำหรับคำสั่งซื้อขายแบบดั้งเดิม ในขณะที่รายละเอียดของแพลตฟอร์มคริปโตอาจแตกต่างกันไป ควรเผื่อความปลอดภัยไว้ในการกำหนดขนาดความเสี่ยง แทนที่จะคิดว่าคำสั่งหยุดขาดทุนจะดำเนินการได้ตรงตามเป้าหมายเสมอ
รายการตรวจสอบก่อนเริ่มงานที่เป็นประโยชน์
- กำหนดรายการตั้งแต่ขั้นตอนการตั้งค่า ไม่ใช่เพราะกลัวพลาดโอกาส
- วางจุดหยุด ณ จุดที่สมมติฐานนั้นเป็นโมฆะ
- กำหนดเป้าหมายที่เป็นไปได้ภายในโครงสร้างตลาดและช่วงเวลาที่เหมาะสม
- คำนวณความเสี่ยงดิบ ผลตอบแทนดิบ และอัตราส่วนความเสี่ยงต่อผลตอบแทน
- ประเมินค่าธรรมเนียม เงินทุน และความล่าช้าที่สมจริง
- กำหนดความเสี่ยงสูงสุดสำหรับบัญชี และคำนวณขนาดตำแหน่งจากระยะหยุดขาดทุน
- สำหรับตำแหน่งที่มีการใช้เลเวอเรจ โปรดตรวจสอบมาร์จิน การชำระบัญชี และกฎของสัญญา ก่อนส่งคำสั่งซื้อขาย
- เขียนค่า R-multiple ที่วางแผนไว้และกฎการออกจากโปรแกรม
- หลังจากทำการซื้อขายแล้ว ให้บันทึกค่า R ที่เกิดขึ้นจริงและเหตุผลของการเบี่ยงเบนใดๆ
สรุปแล้ว
อัตราส่วนความเสี่ยงต่อผลตอบแทนมีประโยชน์มากที่สุดในฐานะกรอบการวางแผนและการตรวจสอบ ไม่ใช่เครื่องมือในการทำนาย ควรตั้งสมมติฐานการซื้อขายก่อน คำนวณความเสี่ยงด้านราคาและผลตอบแทนที่เป็นไปได้ กำหนดขนาดตำแหน่งจากงบประมาณความเสี่ยงของบัญชีที่ระบุไว้อย่างชัดเจน จากนั้นจึงปรับความคาดหวังให้สอดคล้องกับต้นทุนการดำเนินการจริง การตั้งค่า 1:3 ไม่ได้ดีกว่าการตั้งค่า 1:2 เสมอไป สิ่งสำคัญคืออัตราส่วนนั้นมีปฏิสัมพันธ์กับอัตราการชนะจริงของกลยุทธ์ ผลตอบแทนเฉลี่ยที่เกิดขึ้นจริง ต้นทุน และความสม่ำเสมออย่างไร
ตลาดคริปโตเคอร์เรนซีมีความผันผวนสูงมาก และการใช้เลเวอเรจอาจทำให้การขาดทุนเพิ่มมากขึ้น คณะกรรมการกำกับสินค้าโภคภัณฑ์ล่วงหน้า (CFTC) แนะนำให้ทำความเข้าใจว่าผลิตภัณฑ์นั้น ๆ อาจทำให้ขาดทุนได้อย่างไร และหลีกเลี่ยงกลยุทธ์ที่คุณไม่เข้าใจ ควรพิจารณาการวิเคราะห์ความเสี่ยงต่อผลตอบแทนเป็นเพียงส่วนหนึ่งของกระบวนการบริหารความเสี่ยงที่กว้างขึ้น ไม่ใช่การรับประกันผลกำไร