อะไรคือพารามิเตอร์ที่คุณสนใจเมื่อใช้บริการยืมและให้ยืม? บทความนี้ช่วยให้คุณเข้าใจประสบการณ์การถือเหรียญที่มีประสิทธิภาพมากขึ้น
หลังจากใช้ค่าคงที่มาระยะหนึ่งแล้ว ตัวฉันเองก็ได้เรียนรู้ประสบการณ์บางอย่างรวมถึงบันทึกย่อเพื่อให้คุณเก็บเหรียญได้อย่างมีประสิทธิภาพมากขึ้น
ก่อนอื่น มาเริ่มกันที่ Parameters ที่คุณต้องใส่ใจเมื่อเข้าร่วมใช้บริการยืม ให้ยืม....
ด้วยการกู้ยืม
พี่น้องทำหน้าที่เป็นผู้กู้ แน่นอนต้องการกู้ยืมในอัตราดอกเบี้ยต่ำสุดที่เป็นไปได้ และยืมเงินมากที่สุดตามหลักประกันของคุณ
ด้วยการให้ยืม
ตอนนี้คุณอยู่ในบทบาทของผู้ให้กู้และนักลงทุน แน่นอน คุณจะต้องการได้รับผลตอบแทนสูงสุดจากการลงทุนของคุณ นั่นหมายถึงอัตราดอกเบี้ยที่สูง
เพื่อความสะดวกของคุณในบทความนี้ ฉันจะแสดงรายการเกณฑ์ที่คุณต้องให้ความสนใจเมื่อเข้าร่วมในบริการทางการเงินการให้ยืม / การยืม:
การให้ยืม:
- อัตราดอกเบี้ยที่ได้รับเป็นเวลา 1 ปี (APR)
- ระยะเวลาเงินกู้ (ยืดหยุ่น)
- ความปลอดภัยสำหรับการลงทุนของคุณ
การยืม:
- อัตราการกู้ยืม (เม.ย.)
- อัตราส่วนมูลค่าเงินกู้ (Loan) ต่อหลักประกัน
- เวลายืม.
ดังนั้นจะปรับพารามิเตอร์เหล่านี้ให้เหมาะสมบนค่าคงที่ได้อย่างไร โปรดเข้าร่วมค้นหารายละเอียดเพิ่มเติมในบทความของวันนี้!
ใช้ประโยชน์จากวงเงินสินเชื่อ 66% ของ Constant
บรรดาผู้ที่ต้องการใช้สินเชื่อจำนองต้องใส่ใจกับตัวชี้วัดเหล่านี้อย่างแน่นอน: อัตราส่วนมูลค่าสินเชื่อ (เงินกู้) ตามหลักประกันของคุณ
นี่เป็นหนึ่งในคะแนนที่ฉันค่อนข้างประทับใจกับอัตราส่วนคงที่สำหรับผู้กู้: 66 % นั่นคือ ⅔ ของมูลค่าหลักประกัน
ด้านล่างนี้เป็นตารางเปรียบเทียบของแพลตฟอร์มการให้ยืมอื่น ๆ ตามอัตราส่วนมูลค่าเงินกู้

แล้วจะใช้ประโยชน์จากตัวเลข 66% นี้ได้อย่างไร?
มี 2 วิธีสำหรับคุณในการเพิ่มประสิทธิภาพ Borrow in Constant: Margin เป็นหลักประกัน และใช้ Loan เพื่อลงทุนในช่องทางอื่น
ดูรายละเอียดด้านล่าง
หลักประกันสินเชื่อที่อยู่อาศัย
มาร์จิ้นที่นี่เป็นที่เข้าใจกันว่าเป็นรูปแบบของพี่น้องที่ใช้เงินกู้ (ทรัพย์สินเงินกู้) เพื่อยืมจำนองในค่าคงที่ต่อไป จากนั้นเพิ่มมูลค่าของชั้นการลงทุน
เพื่อให้ชัดเจนยิ่งขึ้น ผมขอยกตัวอย่างดังนี้
- หลักประกัน: TOMO
- จำนวนTOMO ทั้งหมดที่ คุณมีคือ 1,000 TOMO
- 01 TOMO = 0.684335 ดอลลาร์ (ณ เวลาที่เขียนโพสต์นี้ 05/07/2019)
เงินกู้จำนองครั้งแรก:
 อย่างมีประสิทธิภาพ")
- ใช้ 1,000 TOMO ในการยืม (อัตราการยืม 66% ของมูลค่าทรัพย์สิน)
- พี่น้องได้รับ $470.98 USD
- จากนั้นคุณใช้ $470.98 เพื่อซื้อ 688 เหรียญ TOMO
เงินกู้จำนองที่สอง:
 อย่างมีประสิทธิภาพ")
- ใช้ 688 TOMO ในการยืม (อัตราการยืม 66% ของมูลค่าทรัพย์สิน)
- พี่น้องได้รับ $324.03 USD
- จากนั้นคุณใช้ $324.03 เพื่อซื้อ 473 เหรียญ TOMO
สินเชื่อจำนองที่สาม:
 อย่างมีประสิทธิภาพ")
- ใช้ 473 TOMO เพื่อยืม (อัตราการยืม 66% ของมูลค่าทรัพย์สิน)
- พี่น้องได้รับ $222.77 USD.
- จากนั้นคุณใช้ $222.77 เพื่อซื้อ 325 TOMO
วนซ้ำนี้คุณสามารถทำได้มากขึ้นในครั้งต่อไป
อย่างไรก็ตาม มีข้อสังเกตบางประการ ผมจะแจ้งให้ทราบในตอนต่อไปเพื่อให้คุณปฏิบัติตามได้ง่ายขึ้น
ดังนั้น หลังจากการจำนอง 3 รอบโดยใช้ TOMO จาก 1,000 TOMO เริ่มต้น ตอนนี้ฉันมี: 1,000 + 688 + 473 + 325 = 2,486 TOMO นั่นคือ x2,486 คูณสินทรัพย์เดิมของเขา
สิ่งที่ต้องใส่ใจเมื่อใช้คุณสมบัติการยืมลูปของค่าคงที่นี้
คงที่ช่วยให้ผู้กู้ได้รับเงินกู้ (เงินกู้) สูงถึง 66% ของมูลค่าหลักประกันของพวกเขา สิ่งนี้ช่วยให้เราสร้างเลเวอเรจดังตัวอย่างข้างต้น ยิ่งใหญ่กว่าเดิม
แน่นอนว่ายังมีความเสี่ยงที่คุณต้องให้ความสนใจ:
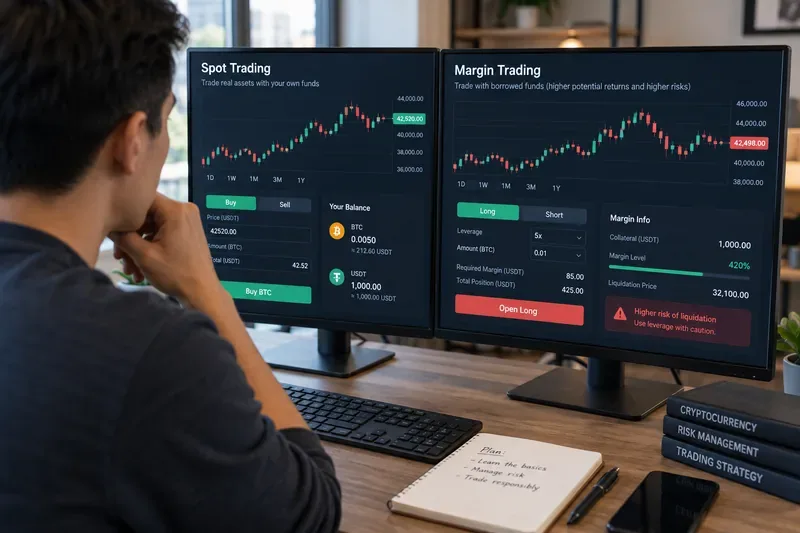
- หากมูลค่าของ TOMO ลดลง คุณจะต้องเสี่ยง x2,486 เท่า นั่นคือ มูลค่ารวมของสินทรัพย์เริ่มต้นของคุณมีความเสี่ยงที่จะลดลงเป็น x2,486 เท่า เมื่อเทียบกับการไม่ใช้มาร์จิ้นรูปแบบนี้ สิ่งนี้เป็นสิ่งที่หลีกเลี่ยงไม่ได้ ซึ่งคล้ายกับที่คุณใช้การซื้อขายด้วยมาร์จิ้น
- อัตราดอกเบี้ยที่คุณต้องแบกรับเพิ่มขึ้นเป็น x2,486 เท่า
บันทึก:
- ให้กู้ยืมแบบวนซ้ำ (margin) เมื่อคุณยินดียอมรับความเสี่ยงข้างต้นเท่านั้น
- คุณควรจำนองด้วยสินทรัพย์ Crypto เท่านั้น คุณแน่ใจว่าจะยังคงเท่าเดิมหรือเพิ่มมูลค่าในช่วงระยะเวลาเงินกู้
การใช้เงินกู้ (Loan) เพื่อลงทุนในรูปแบบอื่น
ในส่วนนี้ผมจะพูดถึงกรณีที่เหลือนะครับ ต้องการกู้เพียง 66% ของหลักประกันครั้งเดียว
เรื่อง:
- ผู้ที่พบเหรียญ Crypto ที่มีศักยภาพต้องการ HODL มาเป็นเวลานาน
- แต่คุณยังคงเห็นโอกาสในการลงทุนระยะสั้นมากมายในสกุลเงินดิจิทัลอื่นๆ
- หรือต้องการใช้เงินสด Fiat เพื่อใช้จ่ายนอกบ้าน
ตอนนี้คุณเพียงแค่ต้องจำนองทรัพย์สินของคุณเพื่อถอนไปยัง Crypto (Stablecoin) หรือ Fiat เพื่อการใช้งานส่วนตัว
วิธีใช้ Borrow in Constant ฉันมีคำแนะนำโดยละเอียด ที่นี่
บันทึก:
- คุณควรเลือกที่จะจำนองสินทรัพย์ Crypto ที่คุณเชื่อว่ามีแนวโน้มที่จะมีราคาคงที่หรือเพิ่มขึ้นในช่วงระยะเวลาเงินกู้
- มีความเสี่ยงเสมอว่าเมื่อมีการคิดค่าเสื่อมราคาหลักประกัน คุณอาจต้องชดเชยหลักประกันที่ลดลงหรือชำระบัญชี
- เมื่อใช้เงินกู้เพื่อวัตถุประสงค์ส่วนตัว ให้คำนวณเสมอเพื่อให้สามารถชำระคืนเงินกู้ได้ตรงเวลา
- คุณควรให้ความสนใจกับระดับความเสี่ยงของการลงทุนรูปแบบอื่นหลังจากได้รับเงินกู้
ลงทุนอย่างปลอดภัยกับ Invest
แบบฟอร์มการลงทุนไม่เหมือนกับการยืมเงิน แบบฟอร์มการลงทุนคือการลงทุนที่ปลอดภัยกว่าในค่าคงที่
การลงทุนคือรูปแบบของพี่น้องที่ใช้ทรัพย์สินของตนให้ผู้อื่นยืมและรับดอกเบี้ยตอบแทน ในปัจจุบัน Constant อนุญาตให้ลงทุนกับสินทรัพย์ประเภทต่อไปนี้:
- คำพิพากษา: USD.
- Crypto: เหรียญที่มีเสถียรภาพ USD Coin (USDC), TrueUSD (TUSD), Paxo Standard (PAX), Gemini Dollar (GUSD), Stably (USDS), Tether (USDT) , Digix Gold Token (DGX)
ควรเลือกลงทุนเมื่อใด
คุณควรเลือกรูปแบบการลงทุนกับ Invest on Constant เมื่อ:
- มีแหล่งเงินฟรี (Fiat, Crypto) แต่ยังต้องการทำกำไร เหมาะสำหรับพี่น้องที่ย้าย Crypto อื่น ๆ ไปที่ Stable coin เพื่อหลีกเลี่ยงความผันผวนของราคา
- คุณยอมรับกำไรต่ำ 10% หรือมากกว่าใน 1 ปี แต่ปลอดภัย เหมาะสำหรับพี่น้องที่ไม่ได้กำหนดระดับกำไรสูงเกินไป เพียงต้องการมีที่ที่ปลอดภัยในการจัดเก็บ Crypto และสามารถถอนออกได้เมื่อจำเป็น เพื่อเข้าร่วมลงทุนใน Crypto Market ได้อย่างง่ายดายเมื่อเห็นโอกาส
หมายเหตุบางประการเมื่อลงทุนกับ Invest
อัตราดอกเบี้ย (อัตราดอกเบี้ย)
โดยปกติค่าคงที่สำหรับการแสดงผลเริ่มต้นคือ 10% เป็นเวลา 1 ปี
อย่างไรก็ตาม คุณสามารถตั้งค่าให้สูงหรือต่ำได้ แต่ควรให้ความสนใจในการกำหนดอัตราดอกเบี้ยที่เหมาะสมเพื่อให้ผู้ยืมสามารถยอมรับและจับคู่คำสั่งได้
การลงทุนจะถูกนับเมื่อมีคนยอมรับคำสั่งลงทุนของคุณเท่านั้น
ระยะเวลาเงินกู้
บางทีในระหว่างกระบวนการลงทุน (Invest) คุณจะมีบางอย่างที่เกิดขึ้นซึ่งจำเป็นต้องถอนออก
ดังนั้น ในการเพิ่มประสิทธิภาพผลกำไร คุณควรคำนวณระยะเวลาเงินกู้ให้เหมาะกับความต้องการของคุณ เพื่อไม่ให้รบกวนกระบวนการให้กู้ยืม ซึ่งจะส่งผลโดยตรงต่ออัตราดอกเบี้ยที่ได้รับ
ใช้คุณสมบัติ Pro P2P Lending เพื่อปรับอัตราดอกเบี้ยให้เหมาะสม
Pro P2P Lending on Constant ถือเป็นเวอร์ชันปรับปรุงของทั้งการยืมและการลงทุน
คุณตั้งค่าพารามิเตอร์ด้วยตัวเองและรอให้ค่าคงที่หาผู้ยืมหรือผู้ให้กู้ที่เหมาะสมแทน จากนั้นที่นี่ คุณสามารถวางและจับคู่คำสั่งซื้อเหล่านี้ได้
แล้วจะใช้งานฟีเจอร์นี้ให้เกิดประโยชน์สูงสุดได้อย่างไร
ดูกราฟธุรกรรมอัตราดอกเบี้ย
สิ่งที่น่าสนใจอย่างหนึ่งเกี่ยวกับคุณลักษณะนี้คือช่วยให้คุณสามารถดูคำสั่งซื้อที่ผ่านมาของคำสั่งซื้อที่ตรงกันผ่านกราฟได้ กรุณาดูภาพด้านล่าง:
 อย่างมีประสิทธิภาพ")
ตัวอย่างเช่นฉันเลือกเทียน 1 เล่มในวันที่ 25 มิถุนายน 2019
อัตราดอกเบี้ย (อัตราดอกเบี้ย 1 ปี): ช่วงตั้งแต่ 6% ถึง 15% นั่นคือ คำสั่งยืมได้รับการจับคู่ตั้งแต่ข้างต้น เมื่อพิจารณาจากแท่งเทียนในวันอื่นๆ เราเห็นอัตราส่วนนี้ต่ำถึง 6%
ดูคำสั่งซื้อที่รอดำเนินการที่จะจับคู่
คุณยังสามารถรวมกับคำสั่งที่รอทางด้านซ้ายมือ
 อย่างมีประสิทธิภาพ")
จาก 2 ข้อมูลข้างต้น:
- พี่น้อง (ในบทบาทของผู้ให้กู้) ในการลงทุน สามารถแสดงความคิดเห็นเกี่ยวกับแนวโน้มการเปลี่ยนแปลงของอัตราดอกเบี้ยนี้ได้ จากนั้นคิดอัตราดอกเบี้ยที่เหมาะสมที่สุดสำหรับคุณ
- พี่น้องผู้ยืมยังรู้ที่จะปรับอัตราดอกเบี้ยเงินกู้ของตนให้ดีที่สุด
สรุป
เมื่อเร็ว ๆ นี้ ฉันได้แบ่งปันเกี่ยวกับกลยุทธ์ในการใช้คุณสมบัติของ Constant อย่างมีประสิทธิภาพสูงสุด ฉันต้องการตรวจสอบคุณสมบัติที่โดดเด่นบางประการ:
- มูลค่าสินเชื่อสูงสุด 66% ของมูลค่าหลักประกัน
- การลงทุนที่ปลอดภัยและยืดหยุ่นกับการลงทุน
- ปรับอัตราดอกเบี้ยให้เหมาะสมด้วย Pro P2P Lending
- มีความเสี่ยงเสมอเมื่อค่าหลักประกันลดลง
หวังว่าคุณจะได้รับข้อมูลที่เป็นประโยชน์มากมายในบทความนี้ ฉันจะมีบทความที่จะแบ่งปันเกี่ยวกับกรณีศึกษาเมื่อใช้คุณลักษณะเหล่านี้ของค่าคงที่ มารอด้วยกัน!