الرئيسية
» أخبار
»
كيف تُحقق بروتوكولات RWA عوائد حقيقية في الأسواق الهابطة والصاعدة؟
كيف تُحقق بروتوكولات RWA عوائد حقيقية في الأسواق الهابطة والصاعدة؟
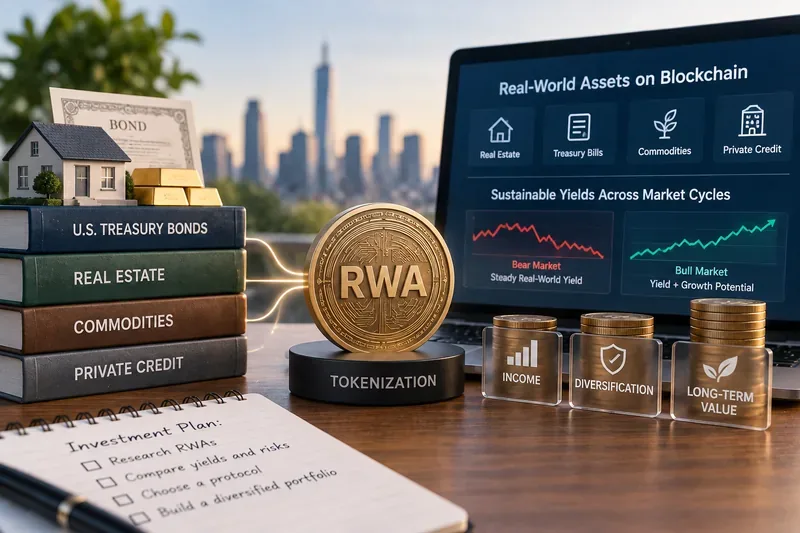
يمكن لبروتوكولات الأصول الواقعية (RWA) أن تحقق عوائد في أسواق العملات الرقمية الصاعدة والهابطة على حد سواء، لأن التدفق النقدي غالبًا ما يأتي من أصول خارج سلسلة الكتل (الكونغرس) وليس من إصدارات الرموز الرقمية. لكن "العائد الواقعي" ليس شيئًا واحدًا. فالرمز المدعوم بسندات الخزانة الأمريكية قصيرة الأجل يتصرف بشكل مختلف تمامًا عن مجمع ائتمان خاص، وكلاهما يختلف عن مجمع منظم من القروض أو المستحقات أو غيرها من الأصول المُرمّزة.
يُعدّ هذا التمييز بالغ الأهمية في عام 2026. فقد أوضحت هيئة الأوراق المالية والبورصات الأمريكية في يناير 2026 أن الأوراق المالية المُرمّزة تظل أوراقًا مالية؛ إذ لا يُغيّر وضع أي أصل على سلسلة الكتل (البلوكشين) من جوهره القانوني أو الحقوق المرتبطة به. وفي الوقت نفسه، استمرّ التوسع في منتجات الخزانة والائتمان المُرمّزة، مما أتاح للمستثمرين على سلسلة الكتل (البلوكشين) المزيد من السبل لكسب دخل لا يعتمد بشكل مباشر على ارتفاع أسعار العملات الرقمية. راجع بيان هيئة الأوراق المالية والبورصات الصادر في يناير 2026 بشأن الأوراق المالية المُرمّزة .
يمكن أن يأتي عائد الأصول المرجحة بالمخاطر من فوائد سندات الخزانة، أو كوبونات الائتمان، أو الإيجار، أو المستحقات، أو غيرها من التدفقات النقدية خارج سلسلة الكتل. تُغير تقنية سلسلة الكتل التوزيع والتسوية، لا المصدر الاقتصادي الأساسي للعائد.
ما الذي يجعل عائد الأصول المرجحة بالمخاطر "حقيقيًا"؟
التعريف المفيد بسيط: يجب أن يكون العائد قابلاً للتتبع إلى نشاط اقتصادي أو أصل محدد خارج نطاق حوافز الرموز الخاصة بالبروتوكول. تشمل الأمثلة الفائدة التي تدفعها الحكومة الأمريكية على سندات الخزانة، والفائدة التي يدفعها المقترض على قرض مضمون، ودخل الإيجار، ومدفوعات الفواتير، أو التدفقات النقدية من محفظة مُسندة.
يختلف هذا عن استراتيجية يعتمد عائدها السنوي الرئيسي بشكل أساسي على رموز الحوكمة المُصدرة حديثًا. قد تكون حوافز الرموز مفيدة لتعزيز السيولة، لكنها تعتمد على استمرار الطلب على الرمز، وقد تتضاءل بسرعة عند تغير توجهات السوق. كما يمكن أن تنخفض التدفقات النقدية للأصول المرجحة بالمخاطر، أو تتعثر، أو تصبح غير سائلة، لكن من الأسهل تحديد مصدرها وتحليله.
لذا، لا ينبغي أن تعني كلمة "مستدام" كلمة "مضمون". بل تعني أن العائد له مصدر اقتصادي خارجي يمكن أن يستمر حتى لو توقفت أسعار العملات المشفرة عن الارتفاع.
نماذج العائد الرئيسية الثلاثة للأصول المرجحة بالأصول
نموذج
المصدر الرئيسي للمحصول
الميزة الرئيسية
المقايضة الرئيسية
سندات الخزانة المُرمّزة / ما يعادلها من النقد
سندات حكومية، صناديق سوق المال، ودائع بنكية
ضمانات عالية الجودة ودخل يمكن التنبؤ به نسبياً
ينخفض العائد عندما تنخفض أسعار الفائدة قصيرة الأجل؛ وقد تُطبق قيود على الأهلية.
الائتمان الخاص أو المؤسسي
الفوائد المدفوعة من قبل المقترضين
قد يكون الدخل أعلى من دخل فواتير الحكومة
مخاطر الائتمان والضمانات ومخاطر الطرف المقابل ومخاطر السيولة
تُعدّ منتجات الخزانة المُرمّزة المثال الأوضح على عائد الأصول المرجحة بالمخاطر (RWA) الذي لا يتأثر إلى حد كبير باتجاه سوق العملات الرقمية. ويأتي العائد الأساسي من سندات الحكومة الأمريكية أو الصناديق التي تحتفظ بها.
على سبيل المثال، يوفر صندوق Ondo's OUSG فرصًا استثمارية في المقام الأول في سندات الخزانة الأمريكية قصيرة الأجل وصناديق سوق المال. وتشير وثائق Ondo الحالية إلى أن المحفظة الاستثمارية يمكن أن تشمل صناديق من شركات مثل BlackRock وFranklin Templeton وWisdomTree وFidelity وغيرها، بالإضافة إلى الودائع المصرفية وUSDC لتوفير السيولة. وفي 10 سبتمبر 2026، بلغ عائد Ondo لمدة 30 يومًا لصندوق OUSG حوالي 3.46%. ويمكن الاطلاع على صفحة المنتج على الرابط Ondo OUSG .
هذا العائد مفهوم لأنه مرتبط بأسعار الفائدة قصيرة الأجل. وقد أظهر بيان الاحتياطي الفيدرالي H.15 الصادر في 11 سبتمبر 2026 سعر فائدة في السوق الثانوية لسندات الخزانة لمدة ثلاثة أشهر يبلغ حوالي 3.92%. قد يختلف العائد الفعلي الذي يحصل عليه حامل الرمز المميز تبعًا لنفقات الصندوق، والأرصدة النقدية، وتكوين المحفظة، والتوقيت، وتكاليف أخرى. المرجع الرسمي هو بيان أسعار الفائدة المختارة H.15 الصادر عن الاحتياطي الفيدرالي .
عندما يتناسب هذا النموذج
أنت تعطي الأولوية للحفاظ على رأس المال على حساب تحقيق أقصى عائد.
أنت تريد أصولاً لإدارة النقد على البلوك تشين بدلاً من التعرض الاتجاهي للعملات المشفرة.
أنت تقدر مدة أقصر وأصول أساسية شفافة نسبياً.
من المتوقع أن تحتاج إلى السيولة بشكل متكرر أكثر مما يحتاجه مستثمر الائتمان الخاص.
ما الذي تتخلى عنه
المقايضة الأبرز هي العائد. لا يُتوقع أن تُدرّ المنتجات المدعومة من الخزانة الأمريكية عوائد ثابتة تُضاهي عوائد القروض الأكثر خطورة. كما يتغير عائدها تبعًا للسياسة النقدية. فإذا خفّض الاحتياطي الفيدرالي أسعار الفائدة بشكل كبير، ينخفض دخل الخزانة قصير الأجل عادةً.
قد يُمثل الوصول عائقًا آخر. يُعدّ منتج OUSG منتجًا ذا وصول مُؤهّل؛ إذ تنصّ شركة أوندو على ضرورة استيفاء المستثمرين لمعايير الأهلية، مثل متطلبات المستثمر المُعتمد والمشتري المؤهل. وتُوضّح وثائق الأهلية هذه القيود.
بالنسبة للمستثمرين من خارج الولايات المتحدة، يُظهر USDY من Ondo هيكلاً مختلفاً نوعاً ما. ففي سبتمبر 2026، وصفت Ondo عملة USDY بأنها رمز مميز قابل للتحويل بحرية، يحمل عائداً مضموناً بسندات الخزانة الأمريكية والودائع المصرفية، مع عائد سنوي قدره 3.60%. ومع ذلك، تخضع عملة USDY لقيود أهلية قضائية، وهي غير متاحة للأشخاص الأمريكيين. انظر Ondo USDY .
الخيار الثاني: قرض خاص لأصحاب الدخل المرتفع مع مخاطر اكتتاب أكبر
تحقق منتجات الأصول المرجحة بالمخاطر في مجال الائتمان الخاص عوائدها من المقترضين بدلاً من الحكومة. وهذا عادةً ما يتيح مجالاً لارتفاع أسعار الفائدة، لكن المستثمر يحصل على مقابل لتحمل مخاطر إضافية.
تُعدّ منتجات الإقراض المضمون من شركة مابل مثالًا حديثًا على ذلك. تُشير مابل إلى أن محافظها الإقراضية المؤسسية تُقدّم قروضًا بضمانات تفوق قيمة القروض المقدمة للمقترضين المؤسسيين، وتُحدّد أسعار الفائدة بناءً على معايير الاكتتاب وشروط القرض. في منتصف سبتمبر 2026، أظهرت صفحة الإقراض المضمون المؤسسي على موقعها الإلكتروني عائدًا سنويًا صافيًا يبلغ حوالي 5.3%، وتغطية ضمانات تُقارب 148%، وفترة قصوى مُعلنة للسيولة تبلغ 30 يومًا. هذه الأرقام قابلة للتغيير، ويُنصح بمراجعتها على صفحة الإقراض المضمون المؤسسي على موقع مابل الإلكتروني .
إن العائد الإضافي مقارنة بسندات الحكومة قصيرة الأجل له تفسير اقتصادي: فالمقرضون يقبلون مخاطر تعثر المقترض، ومخاطر قيمة الضمانات، ومخاطر الإنفاذ القانوني، واحتمال تباطؤ عمليات السحب.
عندما يتناسب هذا النموذج
أنت تريد دخلاً أكبر مما قد توفره استراتيجية وزارة الخزانة.
أنت مرتاح لمراجعة جودة المقترضين والضمانات ونسب القرض إلى القيمة.
يمكنك تحمل سيولة أبطأ.
أنت تدرك أن "الضمانات الزائدة" لا تعني "خالية من المخاطر".
ما الذي يجب مراقبته؟
بالنسبة للمنتجات الائتمانية، فإن معدل العائد السنوي المعلن أقل أهمية من كيفية حماية المُقرض. انظر إلى جودة الضمانات، ونسبة القرض إلى القيمة، والحفظ، وإجراءات طلب الهامش، وتركز المقترضين، والرجوع القانوني، وحالات التخلف عن السداد السابقة، وشروط الانسحاب.
تُشير وثائق الاكتتاب الخاصة بشركة مابل إلى أن عائدها يُستمد من خلال الإقراض المؤسسي المضمون، وأن المقترضين يخضعون لفحوصات اعرف عميلك/مكافحة غسل الأموال، وتحليل مالي، ومراجعة للضمانات. هذا هو السبب الحقيقي وراء استمرار العائد في ظل أنظمة أسعار العملات الرقمية المختلفة: يدفع المقترضون مقابل الحصول على رأس المال. ولكن إذا انخفضت قيمة الضمانات بسرعة أو واجه المقترضون ضغوطًا مالية، فقد يتكبد المُقرض خسائر. راجع شرح مابل حول توليد العائد وإدارة المخاطر .
الخيار الثالث: صناديق استثمار منظمة للتنويع وإدارة المخاطر المخصصة
يمثل نظام الطرد المركزي نموذجاً آخر: يقوم على ترميز الأصول المالية وتجميعها، ثم يتيح للمستثمرين شراء حصص في فئة معينة من الأسهم. يمكن أن تشمل هذه الأصول قروضاً أو فواتير أو مطالبات مالية أخرى، ويمكن للمجمعات استخدام شرائح رئيسية وثانوية لتقسيم المخاطر.
في هيكل التوريق التقليدي، تتحمل الشريحة الأدنى الخسائر أولاً ويمكنها الحصول على عوائد أعلى، بينما تحصل الشريحة الأعلى على عوائد أقل ولكنها تتمتع بحماية أكبر. تشرح وثائق Centrifuge هذا الهيكل الأساسي نفسه، كما تدعم حسابات صافي قيمة الأصول على البلوك تشين وتخفيضات قيمة الأصول المتعثرة. راجع وثائق التوريق الرسمية لـ Centrifuge .
عندما يتناسب هذا النموذج
أنت ترغب في التعرض لمحفظة استثمارية متنوعة بدلاً من مقترض واحد.
أنت على استعداد لتحليل تكوين المسبح وقواعد الشلالات.
تريد الاختيار بين ملفات تعريف المخاطر العليا والدنيا.
يمكنك قبول سيولة أقل فورية مقابل الوصول إلى أصول ذات مدة أطول.
المقايضة الرئيسية
يمكن أن تقلل المحافظ المنظمة من تركز المقترضين المنفردين، لكنها تزيد من التعقيد. يجب على المستثمرين فهم منشئ الأصول، وكيفية تقييمها، ومن يقدم خدماتها، وكيفية التعامل مع حالات التخلف عن السداد، ومتى تتم عمليات الاسترداد، وأي شريحة تتكبد الخسائر أولاً.
يمكن أن تجعل عملية الترميز عملية الإبلاغ والتسوية أكثر شفافية، لكنها لا تلغي العمل الائتماني الأساسي.
لماذا يمكن لعائد الأصول المرجحة بالمخاطر أن يصمد أمام سوق العملات المشفرة الهابطة
في سوق هابطة، قد تنخفض أسعار العملات الرقمية بشكل حاد بينما يستمر سند الخزانة في تراكم الفوائد أو يستمر المقترض في سداد أقساط القرض التعاقدية. هذا الارتباط الضعيف بين مصدر العائد وسعر العملة الرقمية هو جوهر جاذبية استراتيجيات الأصول المرجحة بالمخاطر.
بالنسبة للأصول المدعومة بسندات الخزانة، فإن المحرك الرئيسي هو سياسة أسعار الفائدة، وليس سعر البيتكوين. أما بالنسبة للائتمان الخاص، فإن المحركات الرئيسية هي الطلب على القروض، وملاءة المقترضين، وتغطية الضمانات، وفروق أسعار الفائدة. وبالنسبة للمحافظ المهيكلة، يعتمد الأداء على التدفقات النقدية وحالات التخلف عن السداد للأصول الأساسية.
لا يعني ذلك أن سوق العملات الرقمية الهابطة غير ذات أهمية. فقد تُقلل من قيمة الضمانات الرقمية، وتزيد من ضغوط المقترضين، وتُسبب ضغطًا على سيولة العملات المستقرة، وتُصعّب عمليات التخارج من السوق الثانوية. ويمكن أن يكون مصدر العائد في العالم الحقيقي مستقلًا عن أسعار العملات الرقمية، بينما يظل الغلاف المحيط به عرضةً لمخاطر تقنية البلوك تشين ومخاطر السوق.
لماذا تخلق الأسواق الصاعدة مفاضلة مختلفة
في سوق صاعدة قوية، قد تبدو عوائد الأصول المرجحة بالمخاطر أقل جاذبية مقارنةً بالأصول الرقمية سريعة الارتفاع. فالعائد السنوي الذي يتراوح بين 3% و6% قد يبدو متواضعًا عندما تشهد العملات الرقمية المضاربة ارتفاعًا بنسبة تتجاوز 10% خلال أسبوع.
لكن هذه المقارنة تخلط بين الدخل والأرباح الرأسمالية. يمكن لعائدات سندات الخزانة أو الائتمان أن تؤدي دورًا مختلفًا في المحفظة الاستثمارية: الحفاظ على السيولة، أو تحقيق أرباح من احتياطيات ذات قيمة ثابتة، أو تقليل التقلبات الإجمالية. يتخلى المستثمر عن بعض المكاسب المحتملة مقابل تدفق نقدي أكثر استقرارًا.
قد يزداد الطلب على الائتمان الخاص خلال فترات ازدهار الأسواق، حيث تقترض شركات التداول وصناع السوق وشركات التعدين وغيرها من المؤسسات المزيد. وهذا بدوره قد يدعم ارتفاع هوامش الائتمان، إلا أن السوق المزدهرة قد تشجع أيضاً على ضعف معايير منح القروض. ولا يكون ارتفاع الطلب على القروض مفيداً إلا إذا ظلت معايير الائتمان منضبطة.
كيفية مقارنة بروتوكولات RWA عملياً
سؤال
لماذا يُعد ذلك مهماً؟
ما الذي يُنتج هذا المحصول تحديداً؟
يفصل التدفق النقدي الخارجي عن حوافز الرموز.
من يملك الأصل الأساسي قانونياً؟
يحدد هذا الإجراء قيمة مطالبتك الفعلية في حالة حدوث خلل ما.
من المسؤول عن الحضانة؟
يكشف عن مخاطر الطرف المقابل والإفلاس.
ما هو معدل تحديث صافي قيمة الأصول أو الضمانات؟
يوضح مدى سرعة ظهور التدهور.
ما هي فترة الاسترداد؟
يؤثر ذلك على ما إذا كان الأصل يتصرف مثل النقد أو مثل الائتمان الخاص.
هل تم منح الإذن بالوصول؟
تتطلب بعض المنتجات إجراءات اعرف عميلك (KYC)، أو الأهلية القضائية، أو الحد الأدنى لأحجام الاستثمار.
هل يشمل معدل العائد السنوي الحوافز؟
يميز بين العائد الاقتصادي والإعانات المؤقتة.
ماذا يحدث في حالة التخلف عن السداد؟
يختبر ما إذا كانت الحماية القانونية وحماية التصفية حقيقية.
أي نموذج هو الأفضل لتلبية الاحتياجات المختلفة؟
لإدارة النقد عبر سلسلة الكتل
تُعدّ المنتجات المدعومة بسندات الخزانة قصيرة الأجل الخيار الأمثل عادةً. فمن السهل مقارنة عوائدها بأسعار الفائدة الحكومية، كما أن أصولها تتمتع بسيولة أعلى من القروض الخاصة. أما ثمن ذلك فيكمن في انخفاض العائد المحتمل، وفي كثير من الأحيان في قواعد استخدام أكثر صرامة.
للحصول على دخل أعلى
قد يكون الائتمان الخاص المضمون أنسب إذا كنت تستطيع تحمل مخاطر المقترض والضمانات. ركز على جودة الاكتتاب وشروط السحب بدلاً من مجرد اختيار أعلى عائد سنوي.
لتنويع التعرض الائتماني
يمكن أن تكون المجموعات المنظمة منطقية عندما تريد محفظة من القروض أو المستحقات الحقيقية وتكون مرتاحًا لتحليل الشرائح والخدمات ومنهجية صافي قيمة الأصول.
لتحقيق أقصى قدر من قابلية التركيب في مجال التمويل اللامركزي
قد تكون الرموز المميزة القابلة للتحويل بحرية والتي تدر عائدًا جذابة لأنها تُستخدم أحيانًا كضمان أو تُدمج في بروتوكولات أخرى. وهذا يُضيف فائدة إضافية، لكن كل طبقة بروتوكول إضافية تُضيف أيضًا مخاطر العقود الذكية، والوسيط، والسيولة، والتصفية.
حدود "الإنتاج المستدام"
لا يوجد بروتوكول للأصول المرجحة بالمخاطر بمنأى عن الدورات الاقتصادية. تنخفض عوائد سندات الخزانة عند انخفاض أسعار الفائدة. وتزداد خسائر الائتمان عند ضعف المقترضين. وقد ينخفض دخل العقارات. وقد تتباطأ عمليات الاسترداد عندما تكون الأصول غير سائلة. ويمكن أن تُضيف العملات المستقرة المستخدمة في التسوية طبقة أخرى من مخاطر المُصدر.
يوجد أيضاً فرق قانوني بين امتلاك رمز مميز وامتلاك الأصل الأساسي مباشرةً. وقد أكدت هيئة الأوراق المالية والبورصات الأمريكية في عام 2026 أن الأوراق المالية المُرمّزة يمكن هيكلتها بطرق مختلفة، ويمكن أن تمنح حقوقاً متباينة لحامليها. لذا، يحتاج المستثمرون إلى فهم ما إذا كان الرمز المميز مدعوماً من جهة الإصدار، أو حصة في صندوق استثماري، أو سنداً، أو حقاً لطرف ثالث، أو أي مطالبة قانونية أخرى.
وأخيرًا، للشفافية على سلسلة الكتل حدود. قد تتمكن من رؤية أرصدة الرموز وتحويلاتها في الوقت الفعلي، ولكنك لا تزال تعتمد على جهة إدارية أو أمين حفظ أو مدقق حسابات أو مزود خدمة أصول للحصول على معلومات خارج سلسلة الكتل.
خلاصة القول
تُتيح بروتوكولات الأصول المرجحة بالمخاطر (RWA) تقليل اعتماد العائد على حالة سوق العملات الرقمية، سواءً كانت صاعدة أو هابطة، وذلك بربط رأس المال المُستثمر على البلوك تشين بالتدفقات النقدية خارج البلوك تشين. وتُعدّ المنتجات المدعومة بسندات الخزانة الأمريكية عمومًا أفضل وسيلة للوصول إلى أسعار فائدة منخفضة المخاطر. كما يُمكن للائتمان الخاص أن يُوفر دخلًا أعلى مقابل تحمل مخاطر الاكتتاب والسيولة. أما الصناديق المهيكلة، فتُمكن من تنويع المخاطر، ولكنها تتطلب مزيدًا من التحليل.
يعتمد الخيار الأمثل على الغرض من استخدام الأصل. إذا كان الهدف إدارة السيولة النقدية، فأعطِ الأولوية للسيولة وجودة الأصول. أما إذا كان الهدف زيادة الدخل، فتقبّل أن مخاطر الائتمان هي مصدر فرق العائد. وإذا كان الهدف التنويع، فادرس هيكلة المحفظة وكيفية توزيع الخسائر. في جميع الأحوال، فضّل العائد الذي يمكنك ربطه بمصدر اقتصادي حقيقي، وافهم الجهة التي تسيطر على الأصول الأساسية، وتعامل مع أي عائد سنوي مُعلن عنه على أنه لقطة حالية وليس وعدًا.