Startseite
» Nachrichten
»
Bitcoin-Stock-to-Flow-Modell: Wie genau ist es im heutigen Markt?
Bitcoin-Stock-to-Flow-Modell: Wie genau ist es im heutigen Markt?
Das Bitcoin-Stock-to-Flow-Modell erfreute sich großer Beliebtheit, weil es Anlegern etwas bot, was sie auf Kryptomärkten selten finden: eine einfache Gleichung, die an einen jahrelang im Voraus bekannten Angebotsplan gekoppelt ist. Die Idee ist einleuchtend: Bitcoin ist nur begrenzt verfügbar, die Neuausgabe erfolgt etwa alle vier Jahre, und ein knapperes Gut sollte – unter sonst gleichen Bedingungen – einen höheren Wert erzielen.
Die Schwierigkeit liegt in der Formulierung „unter sonst gleichen Bedingungen“. Im Jahr 2026 wird Bitcoin in einem Markt gehandelt, der nicht nur durch programmierte Verknappung, sondern auch durch Spot-ETFs, Zinssätze, Liquidität, Regulierung, Unternehmensbilanzen, Derivate und die sich ändernde Anlegernachfrage geprägt ist. Das macht das Stock-to-Flow-Modell zwar als Knappheitsmodell nützlich, aber als alleinige Preisprognose deutlich schwieriger zu verteidigen.
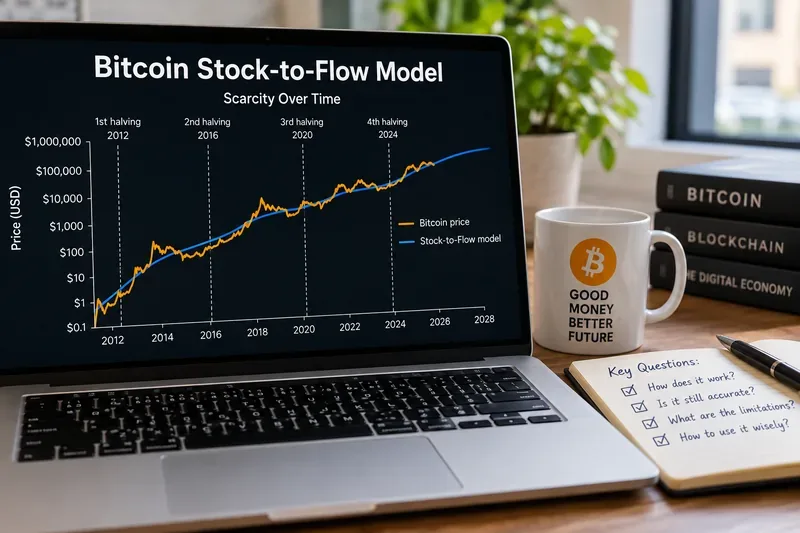
Ein illustratives Stock-to-Flow-Diagramm verdeutlicht die Kernidee des Modells: Die Bitcoin-Ausgabe sinkt bei Halbierungsereignissen, während die Marktpreise weiterhin von vielen Variablen jenseits der Angebotsknappheit bestimmt werden.
Was misst das Bitcoin-Stock-to-Flow-Modell eigentlich?
Die Stock-to-Flow-Methode, üblicherweise mit S2F abgekürzt, ist einfach die Menge eines bereits vorhandenen Vermögenswerts geteilt durch die Menge, die in einem Jahr neu produziert wird:
Stock-to-Flow = vorhandener Bestand / jährliches Neuangebot
Ein hohes Verhältnis bedeutet, dass die jährliche Produktion im Verhältnis zum bestehenden Bestand gering ist. Gold wird oft unter diesem Gesichtspunkt betrachtet, da die Produktion neuer Minen im Vergleich zu den oberirdischen Vorkommen bescheiden ist. Bitcoin macht dieses Konzept besonders einfach modellierbar, da die Ausgabe im Protokoll kodiert ist und nicht von den Rohstoffpreisen der Minenunternehmen abhängt.
Der Originalartikel von PlanB aus dem Jahr 2019 mit dem Titel „Modellierung des Bitcoin-Werts anhand der Knappheit“ stellte einen logarithmischen Zusammenhang zwischen dem Marktwert von Bitcoin und seinem S2F-Verhältnis her. Die Studie berichtete von einem hohen historischen R²-Wert und argumentierte, dass Knappheit ein dominanter Werttreiber sei. Sie prognostizierte außerdem einen Bitcoin-Preis von etwa 55.000 US-Dollar nach der Halbierung im Jahr 2020.
Das ursprüngliche Modell sollte nicht mit PlanBs späterem Stock-to-Flow-Cross-Asset-Modell (S2FX ) verwechselt werden . S2FX nutzte „Phasenübergänge“ und anlagenübergreifende Vergleiche, um einen deutlich höheren Bitcoin-Preis von etwa 288.000 US-Dollar für eine spätere Marktphase zu prognostizieren. Die Vermischung dieser beiden Versionen führt zu unnötiger Verwirrung in der Diskussion darüber, ob „S2FX funktioniert hat“.
Was hat sich nach der Halbierung im Jahr 2024 geändert?
Die vierte Halbierung von Bitcoin fand am 20. April 2024 bei Block 840.000 statt. Die Blockbelohnung sank von 6,25 BTC auf 3,125 BTC. Die offizielle Bitcoin-Halbierungsreferenz gibt die aktuelle Belohnung von 3,125 BTC an und zeigt, dass sie bei der nächsten Halbierung auf 1,5625 BTC fallen soll.
Wenn Blöcke etwa alle zehn Minuten eintreffen, bedeutet eine Subvention von 3,125 BTC eine jährliche Neuausgabe von rund 164.250 BTC, bevor Schwankungen in der tatsächlichen Blockzeit berücksichtigt werden. Bei einem Umlaufangebot von derzeit rund 20 Millionen BTC liegt das ungefähre S2F-Verhältnis somit bei etwa 120. Die Rechnung ist einfach: Bitcoin ist objektiv betrachtet, gemessen an der Ausgabemenge, deutlich knapper als vor der Halbierung im Jahr 2024.
Ein bestimmter Marktpreis ergibt sich daraus nicht automatisch. Die Halbierung verändert die Kapitalflüsse. Sie sagt uns nicht, wie aggressiv institutionelle Anleger kaufen werden, ob gehebelte Händler ihr Risiko reduzieren, wie sich die Realrenditen verändern werden oder ob Investoren Bitcoin gegenüber Aktien, Anleihen, Gold oder Bargeld bevorzugen werden.
War die Stock-to-Flow-Methode genau genug, um sie für Kursziele zu verwenden?
Die Antwort hängt davon ab, welchen Maßstab man anlegt.
Frage
Was die Beweislage nahelegt
Beschreibt S2F die Bitcoin-Knappheit?
Ja. Es spiegelt korrekt die durch den Halbierungsplan bedingte sinkende Emissionsrate wider.
Hat das ursprüngliche Modell einen Teil des langfristigen Aufstiegs von Bitcoin erfasst?
Ja. Die anfängliche Anpassung war stark, und das Referenzniveau von rund 55.000 US-Dollar nach 2020 wurde schließlich überschritten.
Waren die späteren, auf S2F basierenden Preisprognosen weiterhin annähernd genau?
Nein. Spätere Prognosen, insbesondere die deutlich höhere Bewertung von S2FX, wurden durch die realisierten Preise nicht bestätigt.
Kann S2F Ein- und Ausgänge zuverlässig zeitlich erfassen?
Die Beweislage ist schwach. Akademische Tests haben wichtige statistische Einschränkungen aufgezeigt und keinen klaren Vorteil gegenüber einfacheren Ansätzen erbracht.
Eine sinnvolle Unterscheidung besteht zwischen Erklärungsrelevanz und Prognosegenauigkeit . S2F kann dazu beitragen, zu erklären, warum die Geldmenge, die Bitcoin ausgibt, im Laufe der Zeit weniger inflationär wirkt. Das bedeutet jedoch nicht, dass die angepasste Regression einem Anleger sagen kann, wo Bitcoin im nächsten Quartal oder gar im nächsten Zyklus gehandelt werden sollte.
Was sagt die akademische Forschung zu diesem Modell?
Die Forschungslage ist differenzierter als die simplen Aussagen „S2F hat sich bewährt“ oder „S2F ist wertlos“. Eine 2022 in Studies in Economics and Finance veröffentlichte Studie von Thibaut Morillon und Ryan Chacon mit dem Titel „Dissecting the stock to flow model for Bitcoin“ untersuchte die Konstruktion und Robustheit des Modells. Die Autoren stellten fest, dass eine dynamische Version die Vorhersagegenauigkeit im Zeitverlauf verbessern kann, fanden aber auch heraus, dass eine auf S2F basierende Handelsstrategie in ihrem Untersuchungszeitraum deutlich weniger profitabel war als eine klassische Buy-and-Hold-Strategie.
Eine spätere Studie aus dem Jahr 2024 im Journal of Risk and Financial Management mit dem Titel „Bitcoin-Renditeprognose: Ist dies über Stock-to-Flow, Metcalfes Gesetz, technische Analyse oder Marktstimmung möglich?“ warf eine grundlegendere Frage auf. Sie stellte fest, dass die Stock-to-Flow-Schätzungen stark mit der Zeit seit dem Genesis-Block von Bitcoin korrelierten und dass die statistische Signifikanz des Modells verschwand, als in dieser Studie zeitliche Fixeffekte hinzugefügt wurden.
Das ist wichtig, weil sich sowohl die Angebotskurve als auch das Alter von Bitcoin in dieselbe Richtung bewegen. Wenn zwei Trendvariablen gegeneinander regressiert werden, kann eine hohe historische Übereinstimmung stärker erscheinen, als der zugrunde liegende kausale Zusammenhang tatsächlich ist.
Warum ist das Jahr 2026 ein schwierigeres Umfeld für ein reines Angebotsmodell?
Aktuelle Marktdaten zeigen, wie weit sich Bitcoin von dem Umfeld entfernt hat, für das das ursprüngliche Modell entwickelt wurde. Laut Coinbase befanden sich Mitte September 2026 rund 20 Millionen BTC im Umlauf, und die Marktkapitalisierung lag bei etwa 1,5 Billionen US-Dollar. Die Angebotskurve bleibt vorhersehbar; die Bewertung dieses Angebots ändert sich jedoch kontinuierlich.
Für einen Investor bedeutet das, dass die bessere Frage nicht lautet: „Welchen Preis prognostiziert S2F?“, sondern: „Welches Erklärungsgewicht sollte der Knappheit im Verhältnis zu Nachfrage, Liquidität und makroökonomischen Bedingungen zugeschrieben werden?“
Sollte man die Bestandsflussrechnung auch 2026 noch verwenden?
Ja, wenn man es für den richtigen Zweck einsetzt.
Verwenden Sie S2F, wenn sich Ihre Frage auf strukturelle Knappheit bezieht.
S2F eignet sich gut, um zu vergleichen, wie sich die Neuemissionen von Bitcoin in den verschiedenen Halbierungsperioden verändern. Es hilft, Fragen zu beantworten wie: Wie schnell wächst das Angebot? Wie viele neue Bitcoins gelangen im Verhältnis zum bereits im Umlauf befindlichen Bestand auf den Markt? Wie stark hat die Halbierung von 2024 das Neuangebot reduziert?
Verwenden Sie S2F nicht allein zur präzisen Bestimmung eines Kursziels.
Ein Modell ohne Nachfragevariable kann nicht erklären, warum zwei Perioden mit nahezu identischen Emissionsbedingungen zu sehr unterschiedlichen Preisen führen können. Für Preisentscheidungen sollten Anleger daher auch die Spotnachfrage, die ETF-Auflegung und -Rücknahme, die Liquiditätsbedingungen, den Leverage, die realisierte Volatilität, die Geldpolitik und Bewertungskennzahlen aus On-Chain- oder Marktdaten berücksichtigen.
Die Modelllinie sollte nicht als Handelssignal interpretiert werden.
Ein Wert „unterhalb des Modells“ beweist nicht, dass Bitcoin unterbewertet ist, und ein Wert „oberhalb des Modells“ beweist nicht, dass er überbewertet ist. Eine an historische Daten angepasste Regressionsgerade ist kein garantierter Gleichgewichtspreis.
Was sollten Sie mit S2F vergleichen, bevor Sie eine Entscheidung treffen?
Ein praktischer Rahmen besteht darin, den Investitionsfall in vier Ebenen zu unterteilen:
Angebot: Halbierungsplan, laufende Blocksubvention, Umlaufmenge und langfristige Emission.
Nachfrage: ETF-Bestände und -Zuflüsse, Nachfrage von Unternehmensanleihen, Börsenaktivitäten und breite Investorenbeteiligung.
Marktstruktur: Liquidität, Positionierung von Derivaten, Hebelwirkung, Volatilität und Konzentration der Bestände.
Makroökonomie und Politik: Zinssätze, Realrenditen, Dollarbedingungen, Regulierung und Risikobereitschaft.
S2F deckt hauptsächlich die erste Ebene ab. Das ist kein Mangel, solange es als spezialisiertes Werkzeug eingesetzt wird. Es wird erst dann zum Problem, wenn eine einzelne Angebotskennzahl zu einem vollständigen Bewertungsmodell hochstilisiert wird.
Ist das Bitcoin-Stock-to-Flow-Modell also noch relevant?
Es ist relevant als Beschreibung der künstlich erzeugten Knappheit von Bitcoin und als historisches Modell, das dazu beigetragen hat, die wirtschaftliche Bedeutung der Halbierungen zu verdeutlichen. Als alleiniges Prognoseinstrument für den heutigen Markt ist es jedoch deutlich weniger überzeugend.
Der wichtigste Grund, S2F in einem Analyseinstrumentarium zu behalten, ist nicht die präzise Preisprognose für zukünftige Bitcoins. Vielmehr ist der Ausgabeplan von Bitcoin ungewöhnlich transparent, und S2F fasst diese Eigenschaft in einer einzigen Zahl zusammen. Der wichtigste Grund, sich nicht allein darauf zu verlassen, ist ebenso einfach: Der Preis entsteht dort, wo Angebot und Nachfrage aufeinandertreffen, und S2F modelliert nur eine Seite dieser Gleichung.
Bei aktuellen Marktentscheidungen sollte Stock-to-Flow als Knappheitsindikator und nicht als Zielpreis betrachtet werden. Bleibt eine Investitionsthese auch nach Berücksichtigung von Nachfrage, Liquidität, makroökonomischen Bedingungen, Bewertung und Risikomanagement attraktiv, liefert Stock-to-Flow wertvolle Kontextinformationen. Funktioniert die These hingegen nur, weil eine Modellkurve einen höheren Preis „eigentlich“ nahelegt, ist die Analyse zu fragil.
Dieser Artikel dient ausschließlich Bildungszwecken und stellt keine Anlageberatung dar. Kryptowährungskurse sind volatil, und historische Modellanpassungen garantieren keine zukünftige Wertentwicklung.