Startseite
» Nachrichten
»
Flash-Kredite im DeFi-Bereich: Wie Händler unbesicherte Kredite für Arbitrage nutzen
Flash-Kredite im DeFi-Bereich: Wie Händler unbesicherte Kredite für Arbitrage nutzen
Flash-Kredite gehören zu den ungewöhnlichsten Bausteinen von DeFi: Ein Händler kann große Mengen an On-Chain-Liquidität leihen, ohne zuvor Sicherheiten zu hinterlegen, diese Liquidität innerhalb einer Transaktion nutzen und den Kredit zurückzahlen, bevor die Transaktion abgeschlossen ist. Kann die Rückzahlung nicht erfolgen, wird die gesamte Transaktion rückgängig gemacht. Dieses atomare Design ermöglicht unbesicherte Kredite, ohne dass der Kreditnehmer mit dem Geld einfach verschwinden kann.
Für Arbitragehändler besteht das praktische Ziel nicht darin, „so viel wie möglich zu leihen“. Vielmehr geht es darum, eine Preisdifferenz zu finden, die groß genug ist, um alle Kosten und Ausführungsrisiken in ein und derselben Transaktion zu decken. Ein Flash-Loan-Geschäft ist nur dann qualitativ hochwertig, wenn das Endergebnis auf der Blockchain die Rückzahlung des Kapitals und der erforderlichen Prämie, die Deckung der Swap-Gebühren und der Transaktionskosten, den erwarteten Slippage und einen positiven Nettoertrag ermöglicht. Sind diese Bedingungen nicht erfüllt, verschärft der Einsatz von mehr geliehenem Kapital in der Regel die Ausführungsprobleme, anstatt einen Vorteil zu schaffen.
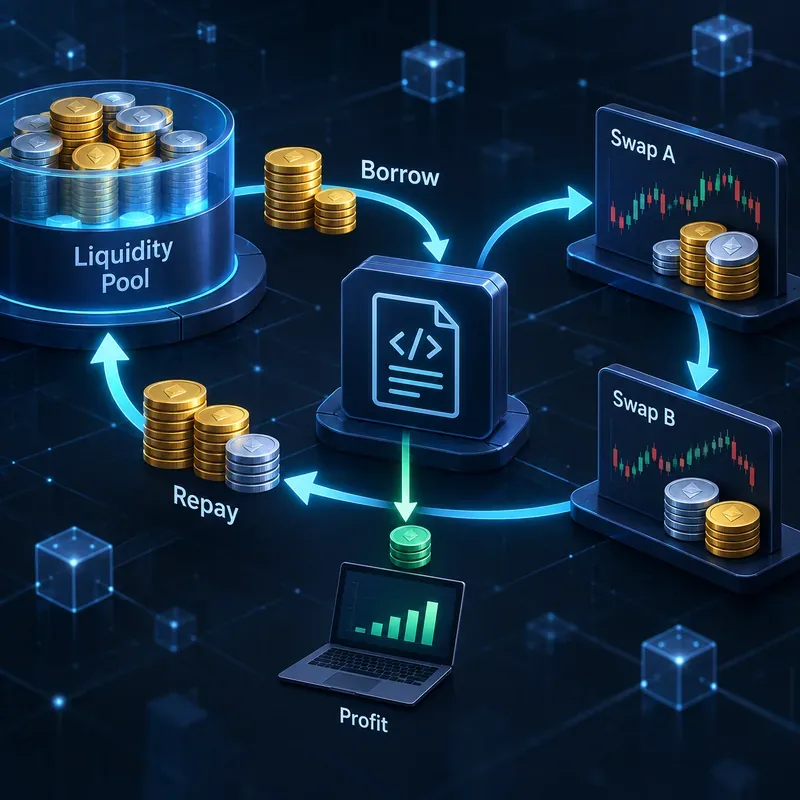
Eine Flash-Loan-Arbitrage-Transaktion ist nur dann erfolgreich, wenn die Kreditaufnahme, der Tausch, die Rückzahlung und ein etwaiger verbleibender Gewinn atomar abgewickelt werden können.
Was ein Blitzkredit tatsächlich bewirkt
Traditionelle Kreditvergabe basiert üblicherweise auf Sicherheiten, Bonitätsprüfungen oder rechtlichen Schritten, da die Rückzahlung erst später erfolgt. Ein Flash-Kredit ändert diesen zeitlichen Ablauf. Der Smart Contract verleiht Vermögenswerte und verlangt die Begleichung der Schulden vor Abschluss der Transaktion. Wird der erforderliche Betrag nicht zurückgezahlt, wird die gesamte Transaktion in der Blockchain rückgängig gemacht.
Diese Eigenschaft der Transaktionsverarbeitung ähnelt den im Uniswap V2-Whitepaper beschriebenen „Flash-Swaps“ . Dabei kann ein Nutzer einen Vermögenswert erhalten, ihn anderweitig verwenden und ihn dann bezahlen oder zurückgeben, bevor die Transaktion abgeschlossen ist. Aave bietet über seine Protokollverträge ebenfalls eine spezielle Flash-Loan-Funktionalität. Die genauen Gebühren und verfügbaren Vermögenswerte hängen von der jeweiligen Bereitstellungs- und Governance-Konfiguration ab. Händler sollten daher den aktuellen Markt beobachten, anstatt Annahmen fest zu programmieren.
Als aktueller Referenzpunkt dient der Aave-Aktivierungsvorschlag für Ethereum V4 aus dem Jahr 2026. Darin heißt es, die geplante Flash-Loan-Konfiguration entspreche der damaligen V3-Ethereum-Konfiguration mit einer Gesamtprämie von 5 Basispunkten bzw. 0,05 %. Außerdem werden Gebührenbefreiungen für genehmigte Flash-Kreditnehmer beschrieben. Da sich die Governance-Vorgaben ändern können und Implementierungen variieren, sollte diese Angabe eher als zeitliche Konfigurationsreferenz denn als universelle DeFi-Gebühr betrachtet werden. Die genauen Parameter finden Sie im Aave-Aktivierungsvorschlag für Ethereum V4 .
Wie Flash-Loan-Arbitrage funktioniert
Das einfachste Muster ist die Marktarbitrage. Angenommen, Token X kann an einer dezentralen Börse günstiger gekauft als an einer anderen verkauft werden. Ein Händlervertrag sieht vor, dass ein Stablecoin geliehen wird, Token X an der günstigeren Börse gekauft, an der teureren Börse verkauft, den Sofortkredit zuzüglich einer etwaigen Prämie zurückgezahlt und den Restbetrag behält.
Eine vereinfachte Transaktion könnte folgendermaßen aussehen:
Leihen Sie sich 1.000.000 Einheiten eines Stablecoins über einen Flash-Loan-Anbieter.
Verwenden Sie den geliehenen Stablecoin, um Token X auf DEX A zu kaufen.
Verkaufen Sie Token X umgehend auf DEX B, wo der Ausführungspreis höher ist.
Die Rückzahlung des Kapitals von 1.000.000 zuzüglich der vom Anbieter geforderten Prämie ist erforderlich.
Den Restbetrag behalten Sie nur dann, wenn die Transaktion nach Abzug aller Kosten noch rentabel ist.
Das entscheidende Wort ist „ausführbar“ . Eine angegebene Preisdifferenz ist nicht gleichbedeutend mit realisierbarem Gewinn. Die Preise automatisierter Market Maker verändern sich, sobald der Handel Liquidität verbraucht. Eine Route, die bei 10.000 US-Dollar attraktiv erscheint, kann bei 1 Million US-Dollar unrentabel werden, da sich die Preisauswirkungen schneller ausbreiten als der nominale Spread.
Wie ein profitables Ergebnis aussehen sollte
Ein gutes System für Flash-Loan-Arbitrage sollte das Nettoergebnis und nicht die Bruttospanne bewerten. Die minimal sinnvolle Berechnung lautet:
In der Praxis sollte ein Händler auch eine Sicherheitsmarge für Kursschwankungen zwischen Simulation und Implementierung einplanen. Wenn eine Route nur bei dem unmittelbar zuvor beobachteten Kurs profitabel ist, ist die Strategie anfällig.
Überprüfen
Gesundes Zeichen
Warnschild
Reingewinn
Positiv nach Abzug aller modellierten Gebühren und Gaskosten
Gewinn entsteht nur vor Transaktionskosten.
Preisauswirkung
Die Handelsgröße bleibt innerhalb eines getesteten Liquiditätsbereichs
Die Höhe der Kredite führt zum Zusammenbruch des Spreads.
Simulation
Die vollständige atomare Route ist gegen den jüngsten Kettenzustand erfolgreich.
Es wurden nur einzelne Tauschvorgänge getestet.
Schlupftoleranz
Limits schützen den Handel vor wesentlich schlechteren Ausführungen.
Unbegrenzte oder zu lockere Mindestausgangseinstellungen
Wettbewerb
Der Gewinn bleibt auch nach realistischen Einbeziehungsannahmen bestehen.
Edge verschwindet, wenn ein anderer Sucher zuerst aktiv wird.
Beispiel: Warum die Überschrift irreführend sein kann
Angenommen, ein Händler erkennt eine scheinbare Preislücke von 0,30 % und erwägt die Aufnahme eines Flash-Kredits über 1.000.000 $. Der theoretische Brutto-Spread beträgt 3.000 $. Das klingt attraktiv, bis die Kosten hinzukommen. Allein die Prämie für den Flash-Kredit von 0,05 % würde 500 $ betragen. Für zwei Swaps können jeweils Transaktionsgebühren anfallen. Der erste Handel kann den Kaufpreis erhöhen, der zweite den Verkaufspreis senken. Gasgebühren und etwaige Zahlungen für die Vertragserrichtung oder die Einbeziehung von Swaps verursachen weitere Kosten.
Wenn Preisauswirkungen und Swap-Gebühren 2.200 US-Dollar und Gasgebühren sowie sonstige Ausführungskosten weitere 400 US-Dollar ausmachen, schrumpft die vermeintliche Gewinnchance von 3.000 US-Dollar nach Abzug der Flash-Loan-Prämie von 500 US-Dollar auf einen Verlust von 100 US-Dollar. Die genauen Zahlen variieren je nach Blockchain, Pool, Gebührenstufe, Route und Transaktionspfad, doch die Lehre bleibt bestehen: Der Bruttospread ist lediglich ein Screening-Signal.
Warum Händler Flash-Kredite anstelle ihres eigenen Kapitals nutzen
Flash-Kredite ermöglichen kapitalintensive Arbitragegeschäfte für Smart Contracts, die nicht den vollen Nominalbetrag im Voraus halten. Dies kann die Kapitaleffizienz von Strategien verbessern, die nur für die Dauer einer Transaktion temporäre Liquidität benötigen.
Sie können auch jenseits der Zwei-Marktplatz-Arbitrage nützlich sein. Entwickler können atomare Liquidität für Collateral Swaps, Schuldenrefinanzierungen, Liquidationen oder mehrstufiges Positionsmanagement nutzen. Aave selbst beschreibt in seinen Unterlagen die Verwendung von Flash-Liquidität in Positionsmanagement-Prozessen, einschließlich freigegebener Integrationen, bei denen Gebühren reduziert oder erlassen werden können. Ein Entwicklungsupdate von Aave Labs vom Mai 2026 weist darauf hin, dass CoW-Adapter als Flash-Kreditnehmer auf den Aave V3-Märkten freigegeben wurden, wodurch diese Adapterrouten gebührenfreie Flash-Liquidität für bestimmte Aave-Swaps nutzen können. Siehe das Entwicklungsupdate von Aave Labs vom Mai 2026 .
Das bedeutet nicht, dass Flash-Kredite eine Strategie automatisch profitabel machen. Sie beseitigen zwar die Notwendigkeit, den geliehenen Kapitalbetrag vorzufinanzieren, aber nicht Handelsgebühren, Gasgebühren, Wettbewerb, Fehler in Smart Contracts oder ungünstige Kursentwicklungen.
Die vier Einschränkungen, die am häufigsten darüber entscheiden, ob Arbitrage funktioniert
1. Liquiditätstiefe
Der angezeigte Preis kann verlockend sein, während die verfügbare Kredittiefe zu gering ist. Vor der Festlegung des Volumens eines Flash-Kredits muss der Ablauf mit dem angestrebten Nominalbetrag simuliert werden. Ein profitables Geschäft über 50.000 US-Dollar lässt sich nicht linear auf 5 Millionen US-Dollar übertragen.
2. Slippage- und Poolgebühren
Jeder Swap verändert die Poolreserven und kann eine Gebühr des Liquiditätsanbieters nach sich ziehen. Die Route sollte Mindestausschüttungsmechanismen oder gleichwertige Schutzmechanismen verwenden, damit eine schlechtere Ausführung als erwartet eine Rückabwicklung auslöst, anstatt einen Gewinnhandel stillschweigend in einen Verlusthandel umzuwandeln.
3. Gas- und Transaktionseinbeziehung
Die atomare Ausführung garantiert keine günstige Reihenfolge. Andere Suchende können dieselbe Gelegenheit erkennen, konkurrierende Transaktionen einreichen oder den Zustand ändern, bevor der Handel abgeschlossen ist. Eine Route sollte unter realistischen Annahmen zu Gasverfügbarkeit und Inklusion bewertet werden, nicht nur im Rahmen einer idealen lokalen Simulation.
4. Vertragsrichtigkeit
Die Sicherheit einer Transaktion hängt allein von der Sicherheit des Codes ab, der Kreditaufnahme, Tauschgeschäfte, Genehmigungen, Rückrufe und Rückzahlungen steuert. Fehler bei der Token-Genehmigung, der Dezimalverarbeitung, der Rückrufvalidierung oder der Routing-Logik können zu Rückbuchungen führen oder die vom Vertrag gehaltenen Gelder offenlegen. Ausgereifte Implementierungen basieren daher in der Regel auf umfangreichen Tests, Transaktionssimulationen und eng begrenzten Berechtigungen.
Flash-Kredite sind nicht dasselbe wie Flash-Kredit-Angriffe.
Der Begriff „Flash-Loan-Angriff“ kann irreführend sein. Ein Flash-Loan ist ein Liquiditätsinstrument. Er kann zwar kurzfristig hohe Kapitalmengen bereitstellen, die einen Angriff wirtschaftlich rentabel machen, die eigentliche Schwachstelle liegt jedoch meist woanders: beispielsweise in einem unsicheren Oracle-Design, fehlerhafter Buchhaltung, manipulierbarer Preislogik oder einem Fehler in einem Smart Contract.
Diese Unterscheidung ist bei der Beurteilung des Protokollrisikos von Bedeutung. Die Deaktivierung von Flash-Krediten behebt nicht automatisch die Probleme eines Protokolls, das auf einem manipulierbaren Spotpreis basiert. Umgekehrt kann ein gut konzipiertes Protokoll problemlos mit Flash-Liquidität koexistieren, sofern seine Invarianten, sein Oracle-Modell und seine Buchhaltung auch unter feindlichen Transaktionssequenzen sicher bleiben.
Wann sollte man die Vorgehensweise ändern?
Ein disziplinierter Trader sollte eine Strategie aufgeben oder überarbeiten, wenn deren Wirtschaftlichkeit auf unrealistischen Annahmen beruht. Häufige Gründe hierfür sind anhaltende Verluste nach Simulationen, übermäßige Sensibilität gegenüber kleinen Kursbewegungen, unzureichende Liquidität bei der gewünschten Positionsgröße oder eine Ausführung, die regelmäßig gegenüber schnelleren Marktteilnehmern unterlegen ist.
Es gibt mehrere Alternativen. Der Händler kann das Nominalvolumen reduzieren, um die Preisauswirkungen zu minimieren, über größere Pools handeln, eine andere Blockchain mit niedrigeren Ausführungskosten nutzen oder auf einen größeren Spread warten. Manchmal ist die richtige Entscheidung, einfach nicht zu handeln. Ein Flash-Kredit ist vor allem dann sinnvoll, wenn er einen vorübergehenden Kapitalengpass überbrückt; er ist kein Ersatz für einen tatsächlichen Preisvorteil.
Praktische Qualitätscheckliste vor dem Kapitaleinsatz
Prüfen Sie den Anbieter des Flash-Kredits, die verfügbaren Vermögenswerte, die maximal nutzbare Liquidität und die aktuelle Prämie für die Zielinvestition.
Simulieren Sie die vollständige Transaktion anhand des aktuellen Zustands der Blockchain, einschließlich der Kreditaufnahme, jedes Tauschs, der Rückzahlung und des Gewinntransfers.
Messen Sie die Preisauswirkungen beim beabsichtigten Nominalbetrag und verlassen Sie sich nicht auf Kurse am oberen Ende des Pools.
Berücksichtigen Sie bei der Berechnung der Rentabilitätsschwelle Gebühren für Schnellkredite, Poolgebühren, Gaskosten und realistische Kosten für die Einbeziehung in die Transaktion.
Setzen Sie explizite Mindestausgaben oder andere Grenzen, damit eine unerwünschte Ausführung sicher rückgängig gemacht werden kann.
Testfehlerpfade, Token-Dezimalbehandlung, Genehmigungen, Rückrufe und Rückzahlungslogik.
Nutzen Sie einen erforderlichen Gewinnpuffer, anstatt Geschäfte anzunehmen, die in der Simulation nur geringfügig positiv ausfallen.
Überprüfen Sie die Annahmen erneut, wenn sich Protokollgebühren, Poolliquidität, Routing oder der Wettbewerb auf dem Markt ändern.
Fazit
Flash-Kredite ermöglichen es, erhebliche DeFi-Liquidität ohne Vorabsicherheiten zu leihen, da die Rückzahlung in einer einzigen Transaktion erfolgt. Für Arbitragezwecke kann dies eine wichtige Kapitalbeschränkung beseitigen, generiert aber selbst keinen Gewinn. Der eigentliche Vorteil ergibt sich aus einer realisierbaren Preisdifferenz, die auch nach Abzug von Flash-Kredit-Prämien, Börsengebühren, Slippage, Gasgebühren und Wettbewerb positiv bleibt.
Die sinnvollste Methode zur Beurteilung einer Flash-Loan-Strategie ist daher das Endergebnis der Transaktion: Werden alle Schulden vollständig zurückgezahlt, bleiben die definierten Ausführungslimits eingehalten und erzielt man unter realistischen Bedingungen einen nennenswerten Nettogewinn? Falls nicht, sollte man die Transaktion anpassen, umleiten oder ganz auslassen, anstatt anzunehmen, dass mehr geliehene Liquidität das Ergebnis verbessert.