Startseite
» Nachrichten
»
Realrendite vs. Inflationsrendite: Wie man nachhaltige DeFi-Renditen erzielt
Realrendite vs. Inflationsrendite: Wie man nachhaltige DeFi-Renditen erzielt
Recherche geprüft: 15. September 2026. „Realrendite“ ist eines der nützlichsten Konzepte im DeFi-Bereich, aber auch eines der am leichtesten zu missbrauchenden. Eine Rendite kann aus realer Wirtschaftstätigkeit stammen und dennoch riskant sein. Die Rendite aus Token-Emissionen kann zeitlich begrenzt, aber dennoch rational sein. Und der angegebene Jahreszins (APY) kann beides gleichzeitig vereinen. Die praktische Frage ist nicht, ob ein Protokoll den Begriff „ Realrendite“ verwendet , sondern ob sich die Rendite auf eine dauerhafte Wertquelle zurückführen lässt, wer sie zahlt und wie sich Anreize oder Marktbedingungen verändern.
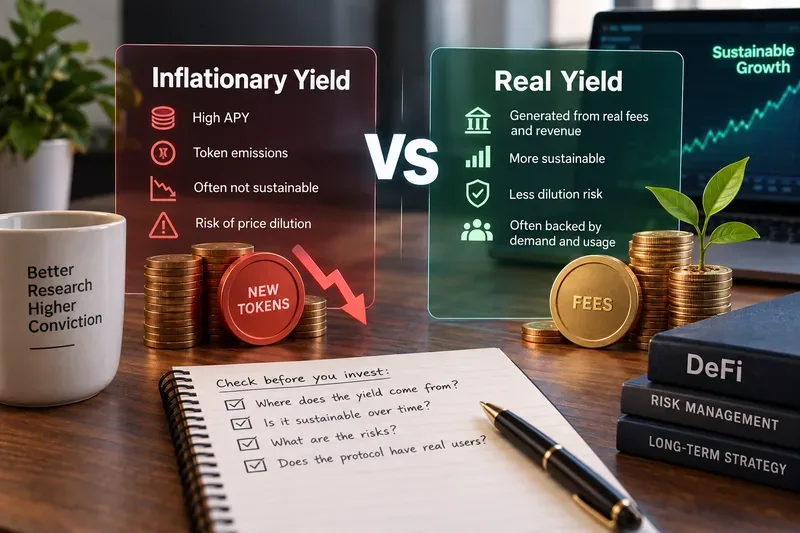
Ein konzeptioneller Vergleich zweier Ertragsquellen. Ertragsgedeckte Erträge sind möglicherweise nachhaltiger als Token-Emissionen, aber keine der beiden Seiten ist automatisch risikoarm oder garantiert.
Realrendite vs. Inflationsrendite: die praktische Unterscheidung
Im gängigen DeFi-Kontext bezeichnet Realrendite Erträge, die hauptsächlich durch wirtschaftliche Aktivitäten finanziert werden: Zinsen von Kreditnehmern, Handelsgebühren, Staking-Belohnungen, Liquidations- oder Kreditgebühren oder andere Cashflow-ähnliche Quellen. Inflationsrendite hingegen bezeichnet Erträge, die hauptsächlich durch neu emittierte oder vom Staat finanzierte Token als Anreize generiert werden.
Was ist verifiziert: Die wichtigsten Protokolle dokumentieren diese verschiedenen Mechanismen direkt. Aave-Anbieter erhalten Zinsen, die sich mit der Kreditnutzung ändern. Die Staking-Renditen von Lido stammen aus Belohnungen der Ethereum-Konsens- und Ausführungsschicht, abzüglich der Protokollgebühren. GMX dokumentiert Protokollgebühren aus Handel, Liquidationen, Kreditaufnahme und Swaps. Die DAO-Dokumentation von Curve beschreibt explizit, wie die CRV-Inflation über Messgeräte verteilt wird. Handlungsempfehlung: Bevor Sie sich mit dem APY befassen, ermitteln Sie die genaue Quelle jeder Belohnungskomponente auf Vertrags- oder Protokollebene.
Es kommt auf den Kontext an: Der Begriff „real“ ist kein Rechnungslegungsstandard, und die Berechnung von Einnahmen, Gebühren oder ausschüttungsfähigen Gewinnen erfolgt nicht einheitlich. Eine Rendite kann teilweise durch Gebühren und teilweise durch Subventionen gedeckt sein. Handlungsempfehlung: Behandeln Sie die „reale Rendite“ als zu überprüfende Hypothese, nicht als verbindliche Aussage.
Das ist falsch. Eine umsatzbasierte Rendite kann Sie weiterhin Risiken wie Smart-Contract-Fehlern, Oracle-Fehlern, Governance-Änderungen, Liquiditätsschocks, Kreditausfällen, Brückenrisiken, Stablecoin-Entkopplungen, Kurssenkungen, Market-Maker-Verlusten oder Token-Preisschwankungen aussetzen.
Aave ist ein gutes Beispiel dafür, warum Renditequellen und Kapitalrisiko getrennt analysiert werden müssen. Lieferanten erhalten Zinsen von Kreditnehmern, wobei sich die Zinssätze mit der Auslastung ändern. Dies ist wirtschaftlich begründet, dennoch sind Lieferanten von den Sicherheiten, dem Orakel, der Liquidation und den Liquiditätsmechanismen des Kreditsystems abhängig. Der offizielle Leitfaden von Aave erklärt, dass die Angebotszinsen mit der Auslastung variieren und nicht fix sind. Siehe die Angebotsdokumentation von Aave .
Lido liefert ein weiteres hilfreiches Beispiel. Der Staking-APR basiert auf den Belohnungen der Ethereum-Konsens- und Ausführungsschicht. Lido gibt aktuell an, dass der Nutzer-APR dem Protokoll-APR nach Abzug der Protokollgebühr entspricht. Die Dokumentation weist außerdem darauf hin, dass der APR lediglich eine aktuelle Schätzung und keine Prognose ist. Siehe die Staking-Dokumentation von Lido . Handlungsempfehlung: Erstellen Sie nach Bestätigung der Ertragsquelle eine separate Liste der Kapitalverlustrisiken. Verwenden Sie niemals den „realen Ertrag“ als Ersatz für eine Risikoanalyse.
Irrtum 2: „Token-Emissionen sind eine Scheinrendite und daher immer schlecht“
Das ist zu vereinfacht. Token-Anreize können einem realen Zweck dienen: Liquidität bereitstellen, Teilnehmer für Sicherheitsrisiken entschädigen, Kreditnehmer oder Lieferanten gewinnen oder Liquidität in Richtung der Märkte lenken, die das Protokoll entwickeln möchte.
Das Umbrella-System von Aave verdeutlicht diesen Unterschied. Teilnehmer können ihre reguläre Rendite aus dem Aave-Angebot sowie zusätzliche Sicherheitsanreize für die Akzeptanz eines Slashing-Risikos erhalten. Aave gibt an, dass die Belohnungsausgaben an die angestrebten Liquiditätsniveaus angepasst werden können, während die Governance Parameter und Belohnungstoken steuert. Anders ausgedrückt: Eine ausgegebene Belohnung kann eine Vergütung für eine tatsächliche Dienstleistung darstellen, selbst wenn die Zahlung selbst aus Token-Anreizen stammt. Siehe die Dokumentation zu den Sicherheitsanreizen von Aave .
Curve liefert ein noch deutlicheres Beispiel für inflationäre Anreize. Die zugehörige DAO-Dokumentation beschreibt die CRV-Inflation, die den Nutzern anhand von Messgrößen zugeteilt wird. Das macht das System nicht sinnlos; es bedeutet lediglich, dass ein Teil der Rendite des Liquiditätsanbieters als Token-Ausgabe und nicht als Protokoll-Cashflow bewertet werden muss. Siehe die technische Dokumentation der Curve-DAO . Handlungsempfehlung: Fragen Sie sich, welches wirtschaftliche Verhalten durch die Emissionen gefördert wird, wie lange das Budget ausreicht und wie hoch Ihre Rendite wäre, wenn der Preis des Anreiz-Tokens stark fallen würde.
Die vier Faktoren, die den meisten DeFi-APYs zugrunde liegen
Ertragsquelle
Wer zahlt letztendlich?
Typische Nachhaltigkeitsfrage
Zinsen des Kreditnehmers
Kreditnehmer, die Kapital nutzen
Ist die Kreditnachfrage organisch, und was passiert, wenn die Inanspruchnahme sinkt?
Handels- oder Protokollgebühren
Händler und andere Protokollnutzer
Sind die Gebühren wiederkehrend und werden sie tatsächlich Ihrem Posten gutgeschrieben?
Native Staking-Belohnungen
Blockchain-Ausgabe plus transaktionsbezogene Belohnungen
Wie hoch ist der Nettoertrag nach Abzug der Validator-, Slashing- und Protokollkosten?
Token-Anreize
Token-Treasury, Reserve oder Neuausgabe
Wie hoch ist das verbleibende Anreizbudget und die Verwässerung?
Ein einzelner Fonds kann mehrere Anlageklassen kombinieren. Beispielsweise kann eine Kreditposition Zinsen vom Kreditnehmer sowie einen Anreiz in Form von Governance-Token generieren. Ein Liquiditätspool kann Swap-Gebühren und Emissionen einbringen. Maßnahme: Die angezeigte Rendite (APY) sollte in ihre Komponenten aufgeteilt werden, anstatt den Gesamtwert zu berechnen.
Die gesamte beworbene Rendite entspricht ungefähr der wirtschaftlichen Rendite plus Token-Anreizen plus temporären Boni.
Dies ist keine allgemeingültige Buchhaltungsformel; unterschiedliche Protokolle liefern unterschiedliche Daten und Risiken. Es geht darum, nicht länger einen einzigen Jahreszins als einheitliche Rendite zu betrachten.
Angenommen, ein Pool weist eine jährliche Rendite von 18 % auf. Stammen 5 Prozentpunkte aus Handelsgebühren und 13 Prozentpunkte aus einem Belohnungstoken, stellt sich die Frage der Nachhaltigkeit ganz anders, als wenn der Pool die 18 % ausschließlich durch wiederkehrende Kredite oder Handelsnachfrage erwirtschaftet. Verliert das Belohnungstoken 70 % seines Wertes, kann die tatsächliche Rendite deutlich unter der Schätzung im Dashboard liegen. Handlungsempfehlung: Erfassen Sie die Rendite des für Sie relevanten Assets, nicht nur die Anzahl der verteilten Belohnungstoken.
Irrtum 3: „Protokollgebühren führen zu gleicher Rendite für alle Inhaber“
Nicht unbedingt. Ein Protokoll kann Gebühren generieren, ohne diese vollständig an Liquiditätsanbieter oder Token-Staker auszuzahlen. Die Gebühren können an Verwalter, Oracle-Anbieter, Entwickler, Versicherungsmechanismen, die DAO-Treasury, Liquiditätsanbieter oder für Token-Rückkäufe verwendet werden.
GMX verdeutlicht, warum diese Unterscheidung wichtig ist. Laut der aktuellen Dokumentation erhält man durch das Staking von GMX einen Anteil an den Protokollgebühren. Zudem werden 27 % bestimmter Gebühren aus Hebelhandel, Liquidationen, Kreditaufnahmen und Swaps für den Rückkauf von GMX verwendet. Dieselbe Dokumentation weist darauf hin, dass die Ausschüttung der zurückgekauften GMX derzeit ausgesetzt ist und die Belohnungen in der Treasury angesammelt werden, bis die angegebene Ausschüttungsbedingung erfüllt ist. Siehe die aktuelle Belohnungsdokumentation von GMX und die GMX-Token-Dokumentation .
Vorgehensweise: Verfolgen Sie den Geldfluss von der Nutzerzahlung bis zu Ihrer Wallet. Rechnen Sie die Bruttoeinnahmen des Protokolls nicht als Ihre Rendite an, es sei denn, der Verteilungsmechanismus weist sie Ihrer Position tatsächlich zu.
Irrtum Nr. 4: „Ein höherer Jahreszins bedeutet bessere Chancen“
Der effektive Jahreszins (APY) ist ein Zinssatz, keine Qualitätsbewertung. Er sagt allein nichts über das Risiko von Smart Contracts, die Liquiditätstiefe, die Tokenverwässerung, Sperrfristen, den Hebel, Kursverluste oder die Wahrscheinlichkeit der Beständigkeit des Zinssatzes aus.
Bei Krediten können hohe Zinsen einfach auf knappe Liquidität oder eine ungewöhnlich hohe Kreditnachfrage hindeuten. Aave verknüpft die Zinssätze der Anbieter explizit mit der Auslastung. Beim Staking können die Renditen je nach Netzwerkbedingungen schwanken. Lido weist darauf hin, dass die Belohnungen auf der Ausführungsebene Prioritätsgebühren und MEV umfassen, die beide mit der Netzwerkaktivität variieren können. Handlungsempfehlung: Vergleichen Sie die Rendite mit dem Mechanismus, der den Zinsanstieg verursacht. Ein Zinsanstieg kann auf eine Chance, eine angespannte Lage oder beides hindeuten.
Ein Test mit sechs Fragen für nachhaltige DeFi-Renditen
Woher stammen die einzelnen Prozentpunkte? Aus Zinsen, Handelsgebühren, Staking-Belohnungen, Emissionen und einmaligen Boni.
Wer zahlt? Identifizieren Sie den Kreditnehmer, Händler, das Netzwerk, die Finanzabteilung oder den Käufer des neuen Tokens, der die Rendite wirtschaftlich finanziert.
Würde die Rendite auch ohne Anreize existieren? Berechnen Sie die Basisrendite nach Abzug der Belohnungstoken-Emissionen.
Ist die zugrunde liegende Aktivität wiederholbar? Achten Sie eher auf nachhaltige Kreditaufnahme, Handel, Staking oder Dienstleistungsnachfrage als auf eine kurzfristige Kampagne.
Welche Verluste können die Rendite übersteigen? Dazu gehören impermanente Verluste, Kreditausfälle, Liquidation, Kurssenkungen, die Abwertung von Stablecoins, Token-Wertverluste und das Scheitern von Smart Contracts.
Können Sie aussteigen, wenn sich die These ändert? Prüfen Sie Liquidität, Auszahlungswarteschlangen, Abkühlphasen, Sperrfristen, Brückenabhängigkeiten und Rücknahmeregeln.
Können die ersten drei Fragen anhand der offiziellen Dokumentation oder der On-Chain-Daten nicht beantwortet werden, ist der APY noch nicht ausreichend verständlich, um ihn als nachhaltig zu bezeichnen. Handlungsempfehlung: Verschieben Sie die Kapitalallokation, bis der Belohnungsfluss verständlich erklärt werden kann.
Reale Ertragsbeispiele: Was ist tatsächlich überprüfbar?
Aave-Kreditvergabe
Bestätigt: Das Interesse der Anbieter hängt von der Kreditauslastung und den Protokollparametern ab. Kontextabhängig: Ein Markt kann zusätzliche Anreize bieten, die vom Basiszins getrennt betrachtet werden sollten. Aus dem effektiven Jahreszins allein lässt sich nicht ableiten, ob die zukünftige Kreditnachfrage den Zinssatz auf dem heutigen Niveau halten wird. Maßnahme: Vergleichen Sie den Basiszins mit etwaigen zusätzlichen Anreizen und überwachen Sie die Inanspruchnahme.
Lido-Staking
Bestätigt: Belohnungen basieren auf der Aktivität von Ethereum-Validatoren und umfassen Konsensbelohnungen sowie Komponenten der Ausführungsschicht wie Prioritätsgebühren und MEV. Zusätzlich wird eine Protokollgebühr erhoben. Lido dokumentiert derzeit eine Protokollgebühr von 10 % auf Staking-Belohnungen, die von der DAO-Governance angepasst werden kann. Kontextabhängig: Der tatsächliche Jahreszins (APR) variiert je nach Validator und Netzwerkbedingungen. Empfehlung: Verwenden Sie den aktuellen Jahreszins als Schätzung, nicht als garantierten zukünftigen Zinssatz.
GMX-gebührengedeckte Prämien
Bestätigt: GMX dokumentiert Gebühren aus Handelsaktivitäten und einer Token-Rückkaufzuweisung. Kontextabhängig: Die Gebühreneinnahmen schwanken mit der Handelsaktivität, und die aktuellen Verteilungsmechanismen können sich durch Governance-Maßnahmen ändern. Handlungsempfehlung: Prüfen Sie den aktuellen Status der Belohnungsverteilung, anstatt anzunehmen, dass die bisherigen Tokenomics weiterhin gelten.
Anreize für Kurvenmesser
Bestätigt: Die CRV-Inflation wurde historisch gesehen über Kennzahlen an Liquiditätsanbieter weitergeleitet. Kontextabhängig: LPs können auch Handelsgebühren verdienen, sodass die Gesamtrendite sowohl gebührenbasierte als auch inflationsbedingte Komponenten enthalten kann. Maßnahme: Trennen Sie den Poolgebühren-APR vom CRV oder anderen Anreiz-APR, bevor Sie Pools vergleichen.
Warnsignale dafür, dass der effektive Jahreszins (APY) subventionsabhängig sein könnte
Die Dokumentation hebt die Belohnungen hervor, erklärt aber nicht, wer die zugrunde liegende Aktivität bezahlt.
Der größte Teil des angezeigten Jahreszinses wird in Form des eigenen Tokens des Protokolls gezahlt.
Die Rate sinkt drastisch, wenn der Tokenpreis oder die Anreizemissionen zurückgehen.
Die Liquidität entsteht hauptsächlich dadurch, dass die Nutzer Emissionen abbauen, anstatt das Produkt zu verwenden.
Die Protokollgebühren sind gering im Verhältnis zu den ausgeschütteten Token-Belohnungen.
Die Prämienstruktur hängt von wiederholten Aufstockungen der Staatskasse oder Verlängerungen der Governance-Regelungen ab.
Es gibt keine klare Unterscheidung zwischen Bruttogebühren, Protokolleinnahmen und ausschüttungsfähigem Inhabereinkommen.
Keiner dieser Punkte führt automatisch zur Disqualifizierung. Sie regen lediglich zu einer eingehenderen Analyse an. Handlungsempfehlung: Schätzen Sie den effektiven Jahreszins ohne Subventionen und entscheiden Sie, ob Sie die Position zu diesem Zinssatz weiterhin halten würden.
Was lässt sich nicht aus einem Ertrags-Dashboard ablesen?
Ein Dashboard kann Ihnen nicht vorhersagen, ob das zukünftige Handelsvolumen hoch bleibt, ob die Governance die Gebühren ändert, ob ein Belohnungstoken seinen Wert behält, ob ein Smart Contract ausgenutzt wird oder ob die Liquidität in turbulenten Marktphasen hoch bleibt. Selbst geprüfte Verträge beseitigen diese Unsicherheiten nicht.
Maßnahme: Kombinieren Sie die Protokolldokumentation mit der aktuellen On-Chain-Aktivität, Token-Angebotsplänen, Governance-Vorschlägen, Vertragsrisiken und Exit-Liquidität. Behandeln Sie zukünftige APY als unsicher, es sei denn, das Protokoll legt einen Zinssatz explizit fest und Sie verstehen, wie diese feste Zusage finanziert wird.
Fazit: Nachhaltiger Ertrag beginnt mit einem nachvollziehbaren Zahler.
Der sinnvollste Weg, Realrendite und inflationsbereinigte Rendite zu vergleichen, besteht nicht darin, zu fragen, welche Bezeichnung besser klingt. Vielmehr sollte man sich fragen, welche wirtschaftliche Aktivität die Rendite generiert und ob diese Aktivität ohne ständige Neuanreize fortgeführt werden kann.
Zinsen für Kreditnehmer, Handelsgebühren und Validator-Belohnungen können stabiler sein, da sie von Nutzern oder Netzwerkaktivitäten abhängen, unterliegen aber dennoch Schwankungen und sind mit Risiken verbunden. Token-Emissionen können nützlich sein, wenn sie Liquidität, Sicherheit oder Wachstum finanzieren, sollten aber als Subvention mit Budget und Verwässerungskosten analysiert werden. Viele DeFi-Positionen kombinieren beides.
Die wichtigste Vorgehensweise ist einfach: Zerlegen Sie den effektiven Jahreszins (APY), identifizieren Sie den Zahler, entfernen Sie temporäre Anreize, schätzen Sie die verbleibende Basisrendite und vergleichen Sie diese Rendite mit den Risiken, die zu ihrem Erreichen erforderlich sind. Nachhaltige DeFi-Renditen definieren sich nicht durch die höchste Zahl auf dem Bildschirm, sondern dadurch, ob der zugrunde liegende Cashflow und die risikobereinigte Wirtschaftlichkeit auch nach Wegfall der Werbeprämien noch sinnvoll sind.