Startseite
» Nachrichten
»
Vergleich dezentraler Stablecoins: USDe, FRAX und DAI – Sicherheitsmodelle
Vergleich dezentraler Stablecoins: USDe, FRAX und DAI – Sicherheitsmodelle
„Dezentraler Stablecoin“ ist zwar eine nützliche Kategoriebezeichnung, kann aber grundverschiedene Sicherheitsannahmen verschleiern. USDe, FRAX und DAI schützen einen dollarähnlichen Wert nicht auf dieselbe Weise. Eine praxisorientierte Risikobewertung beginnt daher mit einer konkreteren Frage: Was muss weiterhin funktionieren, damit die einzelnen Token zahlungsfähig bleiben und sich nahe 1 US-Dollar bewegen?
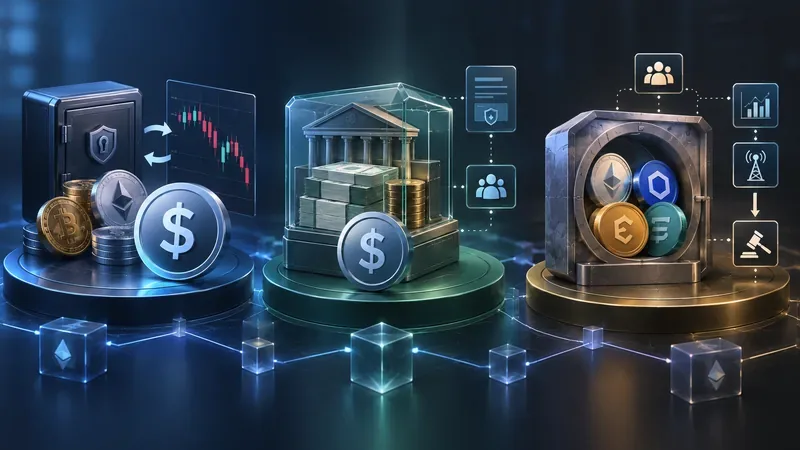
Drei grundlegende Sicherheitsmuster für Stablecoins: marktneutrale Absicherung, durch Reserven gedeckte Emission und besicherte Schuldtitel mit Liquidationen.
Dieser Vergleich basiert auf offiziellen Dokumenten, die am 15. September 2026 geprüft wurden. Ein Namensproblem ist sofort relevant: Der aktuelle Dollar-Stablecoin von Frax heißt frxUSD . Die ältere FRAX-Dokumentation beschreibt das frühere FRAX-V3-Modell, während die aktuelle Frax-Dokumentation frxUSD als vollständig durch zulässige bargeldähnliche Reserven, wie z. B. tokenisierte US-Staatsanleihen, besichert beschreibt. Würde man „FRAX“ so behandeln, als wäre sein altes Design unverändert, entstünde daher ein veraltetes Risikobild.
Kurzer Vergleich: Was sichert eigentlich den Dollar?
System
Primäres Sicherheitsmodell
Peg-/Solvenzmechanismen
Wichtige Vertrauensabhängigkeiten
USDe (Ethena)
Krypto-Deckung plus gegenläufige Derivate; liquide stabile Vermögenswerte können ebenfalls gehalten werden.
Verwahrstellen/OES-Anbieter, Handelsplätze für Derivate, Hedging-Ausführung, Besicherung von Vermögenswerten, Smart Contracts
FRAX / aktueller FRAX-USD
Aktuell gilt für frxUSD: Bargeldäquivalente Reserven im Verhältnis 1:1 sind zulässig, einschließlich tokenisierter Staatsgelder. Das Vorgängermodell FRAX V3 sah eine Besicherung von mindestens 100 % vor und nutzte AMOs.
Verwahrstellende Münzpräge-/Verbrennungsrouten und Reserveeinlösung; Frax-Ökosystemverträge und Governance
Reservevermögen, Verwahrstellen, delegierte Operationen von Frax Inc., Governance, Smart Contracts
DAI (Sky Protocol, ehemals MakerDAO)
System für mehrfach besicherte Schulden
Überbesicherte Tresore, Risikoparameter, Preisorakel, automatisierte Liquidationen, Governance- und Notfallmechanismen
Sicherheitenqualität, Oracle-Betrieb, Liquidationsmärkte, Governance, Smart Contracts und reale/verwahrungsbezogene Risiken im Sicherheitenportfolio
USDe: Sicherheit durch eine abgesicherte Bilanz
Ethena beschreibt USDe als synthetischen Dollar , nicht als herkömmlichen Fiat-Stablecoin. Die Kernidee besteht darin, Deckungs-Assets zu halten und gleichzeitig gegenläufige Short-Positionen in Derivaten einzugehen. Hält das Protokoll ein Asset mit positivem Kurspotenzial und verkauft einen entsprechenden Betrag leer, gleichen Gewinne auf der einen Seite Verluste auf der anderen aus, wodurch ein annähernd delta-neutrales Portfolio entsteht. Ethena gibt an, BTC, ETH und andere von der Governance genehmigte Assets sowie liquide Stablecoins zu verwenden. Zu den Derivaten gehören Perpetual Futures und Deliverable Futures.
Das verändert das Bedrohungsmodell. USDe ist nicht primär davon abhängig, dass Kreditnehmer überschüssige Sicherheiten in individuellen On-Chain-Vaults halten. Es basiert vielmehr darauf, dass das kombinierte Spot- und Derivateportfolio angemessen abgesichert, zugänglich und solvent bleibt. Ethenas eigene Dokumentation gibt explizit an, dass das Design sowohl On-Chain- als auch Off-Chain-Komponenten umfasst. Das Protokoll nutzt Off-Exchange-Settlement-Anbieter für die Verwahrung, während Vermögenswerte zur Margin-Besicherung an zentralisierte Börsen delegiert werden, ohne die Verwahrung an diese Börsen zu übertragen. Lesen Sie die Übersicht zu USDe , die Erklärung zur delta-neutralen Stabilität und das Verwahrungsmodell von Ethena .
Was kann schiefgehen?
Die offensichtlichen Risiken gehen über fallende Kryptowährungskurse hinaus. Eine korrekt abgestimmte Absicherung soll einen Großteil dieses Richtungsrisikos neutralisieren. Relevantere Ausfallszenarien umfassen unvollkommene Absicherungen, Basisdislokationen, Divergenzen zwischen Deckungs- und Basiswerten, Probleme an Derivatebörsen, Verwahrungs- oder Abwicklungsfehler, Ausnutzung von Smart Contracts und anhaltend ungünstige Finanzierungsbedingungen. Ethena unterhält einen Reservefonds als zusätzliche Sicherheitsmarge für Phasen negativer Finanzierung und als potenziellen Käufer von USDe in Krisenmärkten. Dieser Fonds dient als Puffer, bietet aber keine Garantie gegen jedes Verlustszenario. Siehe die offizielle Dokumentation zum Reservefonds .
Für Inhaber besteht ein weiterer praktischer Unterschied im Einlösungszugang. Laut Ethenas Dokumentation ist der Erwerb von USDe auf externen AMMs ohne Genehmigung möglich, während die direkte Protokollprägung und -einlösung auf zugelassene Kontrahenten beschränkt ist, die die entsprechenden Onboarding-Anforderungen erfüllen. Nutzer des Sekundärmarktes sind daher teilweise auf Arbitrageure und Marktliquidität angewiesen, um den Deckungswert des Protokolls in den Handelspreis einfließen zu lassen.
FRAX im Jahr 2026: Trennung des alten Modells von frxUSD
Das historische FRAX ist bekannt für sein sich stetig weiterentwickelndes algorithmisches/Sicherheitenmodell. Laut der FRAX V3-Dokumentation strebte das Protokoll eine Mindestbesicherungsquote von 100 % an und nutzte dabei algorithmische Marktoperationen (AMOs) . AMOs sind Verträge oder kontrollierte Mechanismen, die Liquidität bereitstellen, FRAX verleihen, Positionen neu ausbalancieren und andere monetäre Operationen unter programmierten Bedingungen und Governance-Vorgaben durchführen können. Die ursprüngliche Architektur ist in der FRAX V3-Übersicht und der AMO-Dokumentation von Frax beschrieben .
Für eine aktuelle Sicherheitsprüfung ist jedoch Frax USD (frxUSD) das relevante Dollar-Produkt . Die aktuelle Frax-Dokumentation beschreibt frxUSD als in Fiatwährung einlösbar und vollständig besichert, mit zulässigen bargeldäquivalenten Reserven wie tokenisierten US-Staatsanleihen, die bei regulierten Verwahrstellen gehalten werden. Weiterhin wird darin ausgeführt, dass die Frax DAO die letztendliche Protokollkontrolle behält, während Frax Inc. delegierte Verantwortlichkeiten wie Verwahrungs- und Reservenmanagement, Compliance, Bestätigungen und Fiat-Einlösungsvorgänge übernommen hat. Die offizielle frxUSD-Dokumentation ist der bessere Ausgangspunkt für die aktuelle Due-Diligence-Prüfung.
Was ändert sich dadurch hinsichtlich des Dezentralisierungsrisikos?
frxUSD reduziert die Abhängigkeit von volatilen Krypto-Sicherheiten und Perpetual-Futures-Hedging, führt aber gleichzeitig eine institutionellere Reservekette ein. Ein Gutachter sollte die rechtliche und operative Struktur der Reservevermögenswerte, die Konzentration der Verwahrer, die Obergrenzen für die Ausgabe neuer Token, die Einlösungswege, die Compliance-Abhängigkeiten, die Smart Contracts und die Governance-Delegation prüfen. „Vollständig besichert“ beantwortet die Frage nach der Menge der Vermögenswerte nur dann, wenn die Reserven existieren und realisierbar bleiben; es beseitigt weder Verwahrungs-, Rechts-, Liquiditäts-, Tokenisierungs- noch operationelle Risiken.
Die Dokumente von Frax weisen zudem auf eine wichtige Nuance bei der Einlösung hin: frxUSD kann zwar gegen Vermögenswerte aus den hinterlegten Depotverträgen eingelöst werden, die Verfügbarkeit eines bestimmten Reservevermögenswerts ist jedoch nicht jederzeit garantiert. Genau solche Details der Implementierung sollte eine Wertpapierprüfung erfassen, anstatt sich auf eine allgemein gültige Sicherheitenquote zu beschränken.
DAI: Sicherheit durch Sicherheiten, Risikoparameter und Liquidation
DAI stammt aus dem System, das heute als Sky Protocol bekannt ist und früher MakerDAO hieß. Dessen klassisches Sicherheitsmodell ist ein System mit mehreren Sicherheiten: Genehmigte Vermögenswerte werden in Tresoren hinterlegt, DAI wird als Schuld generiert, und die Governance legt Risikoparameter für jeden Sicherheitentyp fest. Wenn ein Tresor im Verhältnis zu seinem Liquidationsschwellenwert nicht mehr ausreichend besichert ist, kann das Protokoll ihn liquidieren und Sicherheiten verkaufen, um die Verbindlichkeit zu decken.
Diese Architektur stellt die Qualität der Sicherheiten und die Liquidationsperformance in den Mittelpunkt. Schuldenobergrenzen begrenzen die Menge an DAI, die gegen einen Sicherheitentyp generiert werden kann; Liquidationsquoten bestimmen, wann Positionen liquidationsgefährdet werden; Stabilitätsgebühren beeinflussen die Wirtschaftlichkeit der Kreditaufnahme; und Preisdaten sind erforderlich, um Sicherheiten zu bewerten. Die offizielle Dokumentation des Multi-Collateral-DAI-Systems von Sky erläutert diese Mechanismen und das Notabschaltkonzept.
Das Modell von DAI sollte nicht auf „ETH-gedeckt“ reduziert werden. Das Protokoll unterstützt seit Langem verschiedene, von der Governance genehmigte Sicherheitenarten, daher hängt sein Risikoprofil vom tatsächlichen Sicherheitenmix und den zugehörigen Strukturen zum Zeitpunkt der Überprüfung ab. Dies kann auch Risiken umfassen, die über erlaubnisfreie Kryptowährungen hinausgehen. Eine fundierte Prüfung bewertet daher das Portfolio und stützt sich nicht auf die Entstehungsgeschichte von DAI.
DAI und USDS sind verwandte, aber nicht identische Token.
Sky führte USDS im Jahr 2024 zusammen mit einem Konverter zwischen DAI und USDS ein. Die offizielle Dokumentation beschreibt USDS als besichertes Guthaben im selben zugrunde liegenden Multi-Collateral-System, weist aber gleichzeitig auf Unterschiede auf Token-Ebene hin. Für jemanden, der DAI im Jahr 2026 bewertet, sind Skys Migration und die Änderungen in der Governance relevant, da die Protokollentwicklung die Annahmen zu Betrieb und Governance verändern kann, selbst wenn DAI weiterhin im Umlauf ist.
Welches Modell ist am „am stärksten dezentralisiert“?
Eine einfache, zielführende Antwort gibt es nicht. Dezentralisierung ist vielschichtig: Sicherheiten, Preisfindung, Verwahrung, Emission, Governance, Liquidation, Rücknahme und operative Kontrolle. USDe kann zwar kryptonative Deckung nutzen, ist aber auf Off-Chain-Hedging-Infrastruktur und zentralisierte Derivateliquidität angewiesen. Das aktuelle frxUSD verwendet institutionelle Reservevermögen und Verwahrer, behält aber On-Chain-Token und Governance-Komponenten bei. Der zentrale Tresor und die Liquidationsmechanismen von DAI sind zwar On-Chain, die Sicherheit des Gesamtsystems hängt jedoch weiterhin vom genehmigten Sicherheitenportfolio, der Governance, den Oracles und allen darin eingebetteten realen Strukturen ab.
Eine bessere Frage lautet: Welche Fehlermodi sind Sie bereit und in der Lage zu überwachen? Ein transparenter Mechanismus ist nicht automatisch ein risikoarmer Mechanismus, und Dezentralisierung auf einer Ebene kann mit konzentriertem Vertrauen auf einer anderen Ebene koexistieren.
Praktische Checkliste zur Sicherheit von Stablecoins
Ermitteln Sie den genauen Token und die Version. Behandeln Sie das ältere FRAX und das aktuelle frxUSD nicht als identisch, und betrachten Sie DAI und USDS nicht als austauschbar auf Token-Ebene.
Ordnen Sie Vermögenswerte den Verbindlichkeiten zu. Fragen Sie sich, was wirtschaftlich einen Dollar an Angebot deckt und ob diese Deckung überbesichert, abgesichert oder im Verhältnis 1:1 gehalten ist.
Ermitteln Sie die zugrunde liegende Datenbasis. Trennen Sie On-Chain-Verträge von Verwahrern, tokenisierten Fonds, Börsen und Abwicklungsanbietern.
Testen Sie den Einlösungsprozess. Ermitteln Sie, wer direkt einlösen kann, was die Empfänger erhalten, ob KYC-Prüfungen erforderlich sind und worauf Sekundärinhaber in Stresssituationen angewiesen sind.
Prüfen Sie die Liquiditäts- und Liquidationsannahmen. Bei DAI konzentrieren Sie sich auf die Oracle- und Liquidationsperformance. Bei USDe konzentrieren Sie sich auf die Absicherungsliquidität, die Margin und die Abwicklung. Bei frxUSD konzentrieren Sie sich auf die Reserveliquidität und die Einlösung durch die Verwahrstelle.
Konzentration prüfen. Ein System kann zwar umfassend abgesichert sein, aber dennoch anfällig, wenn Absicherung, Verwahrung, Hedging oder Governance konzentriert sind.
Rendite und Kapitalsicherheit sollten getrennt betrachtet werden. Staking- oder Sparprodukte wie sUSDe, sfrxUSD oder ähnliche Produkte beinhalten zusätzliche Mechanismen; gehen Sie nicht davon aus, dass das Risikoprofil des Basis-Stablecoins identisch ist.
Prüfen Sie die Befugnisse der Verantwortlichen. Dokumentieren Sie, wer Sicherheiten, Risikolimits, Verwahrer, Verträge oder Notfalleinstellungen ändern kann und welche Verzögerungen oder Kontrollen diese Änderungen einschränken.
Nutzen Sie aktuelle Primärquellen. Stablecoin-Architekturen entwickeln sich schnell; überprüfen Sie daher vor einer Kapitalanlage die aktuelle Dokumentation, die Offenlegung der Reserven, die Governance-Maßnahmen und die Vertragsadressen.
Fazit
USDe, frxUSD/FRAX und DAI veranschaulichen drei sehr unterschiedliche Ansätze zur Stabilisierung des US-Dollars. USDe wandelt volatile Krypto-Positionen primär durch gegenläufige Derivate und eine operative Verwahrungsinfrastruktur in einen synthetischen Dollar um. Das aktuelle frxUSD setzt auf eine 1:1-Besicherung durch Bargeldäquivalente und institutionelle Rücknahmesysteme, während sein Vorgänger FRAX eine stärker auf AMOs ausgerichtete Architektur nutzte. DAI basiert auf einem regulierten Portfolio besicherter Schuldtitel, Risikoparametern und Liquidationen.
Keiner dieser Mechanismen macht einen Stablecoin risikofrei. Der aussagekräftige Sicherheitsvergleich basiert nicht darauf, ob sich ein Projekt als dezentralisiert bezeichnet, sondern darauf, ob seine Vermögenswerte, Absicherungen, Verwahrer, Liquidationsmechanismen, Governance und Rücknahmekanäle denselben Belastungen gleichzeitig standhalten können. Für das Treasury-Management oder langfristige Anlagen sollten Sie diese Überprüfung regelmäßig wiederholen: Das System, das Sie vor sechs Monaten bewertet haben, weist möglicherweise heute nicht mehr dieselbe Sicherheitenzusammensetzung, dieselben Governance-Befugnisse, dieselben Kontrahenten oder dieselbe Produktarchitektur auf.