Startseite
» Nachrichten
»
Yield Farming Strategies: Maximize APY While Limiting Impermanent Loss
Yield Farming Strategies: Maximize APY While Limiting Impermanent Loss
The most important rule in yield farming is simple: optimize for net return after impermanent loss, fees, token-price changes, and transaction costs—not the highest displayed APY. A 40% advertised annual percentage yield can be worse than an 8% opportunity if the first strategy exposes you to a volatile token pair, falling incentive tokens, repeated rebalancing costs, or a large divergence from simply holding the assets.
That makes the best starting strategy for many cautious farmers a pool of strongly correlated assets, a broad liquidity range, or even lending rather than automated-market-maker liquidity when avoiding impermanent loss matters more than maximizing fee income. More aggressive concentrated-liquidity positions can earn more fees per dollar while they remain in range, but they require more monitoring and can amplify the economic cost of price divergence.
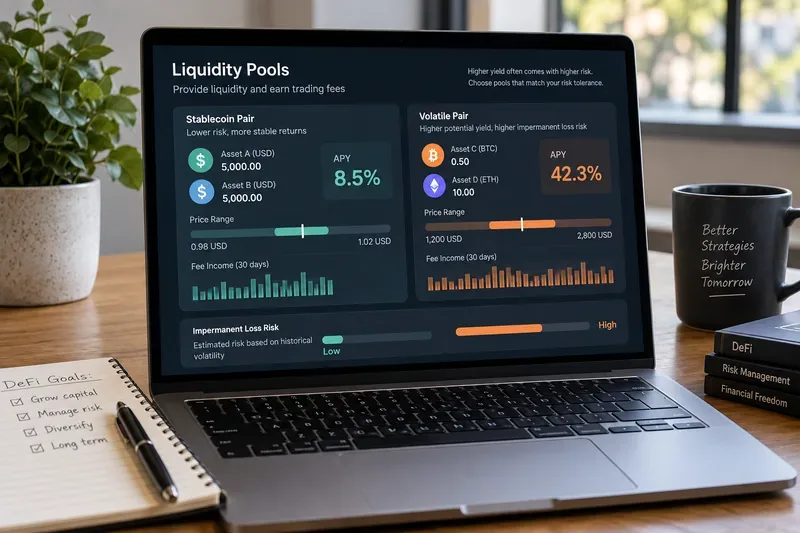
An illustrative liquidity-pool comparison highlights the core trade-off: higher advertised yield can come with greater price-range and impermanent-loss risk.
Start with net yield, not headline APY
Yield farming generally means putting crypto assets to work in decentralized finance (DeFi) to earn trading fees, lending interest, token incentives, or a combination of those rewards. APY, or annual percentage yield, expresses an annualized return that assumes compounding. It is useful for comparing opportunities only when you understand what produces the yield and how stable that yield is likely to be.
For an automated market maker (AMM), liquidity providers deposit assets into a pool that traders use for swaps. On Uniswap, for example, active liquidity earns a proportional share of swap fees. Uniswap v3 and v4 use concentrated liquidity, meaning an LP chooses the price range in which capital is active. When market price leaves that range, the position stops earning fees until price returns. The protocol's current developer documentation explains this behavior in its concentrated liquidity guide.
A practical return estimate therefore looks more like this:
Net return = trading fees + lending interest + incentive value − impermanent loss − gas and management costs − other losses.
Do not treat that as a prediction formula. Future volume, volatility, incentive-token prices, and utilization are unknown. It is a checklist for identifying where a displayed APY can diverge from the return you actually keep.
What impermanent loss actually means
Der Begriff „Impermanenter Verlust“ (IL) bezeichnet die Opportunitätskosten der Liquiditätsbereitstellung im Vergleich zum einfachen Halten der ursprünglichen Token bei sich ändernden relativen Preisen. Das aktuelle Glossar von Uniswap beschreibt IL im Wesentlichen so, und die Erklärung des impermanenten Verlusts zeigt, wie das AMM-Rebalancing die Zusammensetzung der vom Liquiditätsanbieter gehaltenen Token verändert.
Für einen klassischen, vollwertigen 50/50-Produktpool mit konstantem Produktanteil lautet eine nützliche vereinfachte Formel:
IL = 2 × √r / (1 + r) − 1 , wobei r die relative Preisänderung zwischen den beiden Vermögenswerten ist.
Verdoppelt sich der Wert eines Tokens im Verhältnis zum anderen, beträgt r = 2. Die Formel ergibt einen Wert von etwa −5,72 %. Anders ausgedrückt: Vor Berücksichtigung von Handelsgebühren oder Anreizen ist die Position des Liquiditätsanbieters (LP) etwa 5,72 % weniger wert als das ursprüngliche Portfolio mit zwei Token. Verdreifacht sich der relative Preis, beträgt der Fehlbetrag etwa 13,4 %. Diese Beispiele gelten für das klassische Constant-Product-Modell über den gesamten Handelsbereich. Positionen mit konzentrierter Liquidität weisen unterschiedliche Auszahlungskurven auf und können im aktiven Handelsbereich stärkere Divergenzen aufweisen.
Strategie 1: Korrelierte Paare bevorzugen, wenn die Begrenzung von IL Priorität hat.
Wenn der Kapitalerhalt im Vergleich zu einer Benchmark wichtiger ist als die Maximierung der Gebührenrendite, sollten Sie mit Vermögenswerten beginnen, deren Wertentwicklung voraussichtlich eng miteinander verknüpft ist. Beispiele hierfür sind zwei seriöse, an den US-Dollar gekoppelte Stablecoins oder zwei Abbilder desselben Basiswerts. Geringere relative Preisbewegungen bedeuten in der Regel weniger Anpassungen des Asset-Managers (AMM) am ursprünglichen Portfolio.
Curves StableSwap-Konzept wurde speziell für Vermögenswerte entwickelt, die voraussichtlich nahe am gleichen Wert gehandelt werden. Die zugehörige Originalveröffentlichung beschreibt eine Invariante, die ein Trading mit geringem Slippage nahe dem Gleichgewicht ermöglicht und sich anders verhält, wenn sich ein Pool vom Gleichgewicht entfernt.
Das bedeutet nicht , dass korrelierte Pools risikofrei sind. Stablecoins können ihre Bindung verlieren, Wrapped Assets können ihre Deckung verlieren, Bridges können ausfallen und Smart Contracts können ausgenutzt werden. Korrelation reduziert eine Quelle von IL nur dann, wenn die wirtschaftliche Beziehung zwischen den Assets weiterhin besteht.
Wenn dies passt
Sie möchten einen Ausgangspunkt mit geringerer Volatilität.
Sie könnten beide Vermögenswerte unabhängig voneinander halten.
Sie verstehen die Emittenten-, Sicherheiten-, Rückzahlungs- oder Brückenrisiken beider Token.
Die zu erwartenden Gebühren- und Bonuseinnahmen sind nach Abzug der Netzwerkkosten beträchtlich.
Strategie 2: Verwenden Sie größere Bereiche, es sei denn, Sie haben einen Grund, aktiv zu managen.
Konzentrierte Liquidität kann die Kapitaleffizienz deutlich steigern, da Liquidität nur dort bereitgestellt wird, wo mit Handelsaktivitäten zu rechnen ist. Dadurch können die Gebühreneinnahmen pro Dollar aktiver Liquidität erhöht werden. Der Nachteil besteht darin, dass eine engere Handelsspanne häufiger von normaler Volatilität überschritten wird.
Die Dokumentation von Uniswap besagt, dass eine v3- oder v4-Position inaktiv wird und keine Gebühren mehr generiert, sobald der Kurs ihren Bereich verlässt. Bewegt sich der Kurs auf eine Grenze zu, wird die Position schrittweise in einen Token umgewandelt. Daher ist „je enger, desto besser“ keine allgemeine Regel. Ein enger Bereich kann für ein wirklich stabiles Währungspaar attraktiv sein, aber für ETH gegenüber einem Dollar-Stablecoin in einer volatilen Woche riskant sein.
Eine sinnvolle Spanne sollte die erwartete Volatilität und Ihre Bereitschaft zur Rebalancing-Anpassung berücksichtigen. Wenn Sie die Position nicht regelmäßig überwachen können, bietet eine größere Spanne die Möglichkeit, länger innerhalb dieser Spanne zu verbleiben, auch wenn dadurch die Gebührenkonzentration geringer ausfällt. Bei aktivem Management sollten Sie Netzwerkgebühren, Swap-Kosten, gegebenenfalls Steuern und die Möglichkeit eines Rebalancings zu ungünstigen Kursen in Ihre Renditeberechnung einbeziehen.
Strategie 3: Vergleichen Sie den Gebührenertrag mit den IL-Kosten, für deren Übernahme Sie bezahlt werden.
Das Handelsvolumen ist wichtig, da Swap-Gebühren die primäre wirtschaftliche Vergütung für Liquiditätsanbieter (LPs) darstellen. Ein Pool mit hohem Gesamtwert an gesperrten Währungen (TVL) und geringem Handelsvolumen kann pro Dollar weniger Gebühreneinnahmen generieren als ein kleinerer, aber aktiv gehandelter Pool. Umgekehrt kann ein volatiles Währungspaar mit hohem Volumen erhebliche Gebühren generieren und dennoch hinter einer Haltestrategie zurückbleiben, wenn die Preisdivergenz groß ist.
Vor dem Einstieg sollten Sie sich eine Gewinnschwelle setzen: Wie hoch müssten Gebühren und erfolgsabhängige Einnahmen sein, um einen realistischen Anteil an IL (Incentive Limits) über meine geplante Haltedauer auszugleichen? Bei einem volatilen 50/50-Währungspaar mit voller Kursspanne können Sie mithilfe der obigen Formel verschiedene relative Preisszenarien durchspielen. Bei konzentrierter Liquidität verwenden Sie einen positionspezifischen Simulator oder berechnen Sie die Auszahlung anhand der tatsächlichen Kursspanne, anstatt die Formel für die gesamte Kursspanne anzuwenden.
Strategie 4: Erwägen Sie die Kreditvergabe, wenn Sie Rendite ohne vorübergehenden Verlust durch AMM erzielen möchten.
Sie müssen keine zweiseitige AMM-Liquidität bereitstellen, um On-Chain-Rendite zu erzielen. Kreditprotokolle zahlen den Anbietern Zinsen, die von den Kreditnehmern generiert werden. Aave erklärt, dass die Angebotsraten mit der Nutzung variieren: Ändert sich der Anteil der bereitgestellten Liquidität, der ausgeliehen wird, ändert sich auch die Angebotsrate. Die Angebotsdokumentation stellt zudem klar, dass die Raten variabel und nicht fix sind.
Die Kreditvergabe beseitigt den spezifischen Zwei-Asset-Rebalancing-Mechanismus, der zu vorübergehenden Verlusten im AMM führt, birgt aber andere Risiken: Ausfall von Smart Contracts, Liquiditätsengpässe bei Sicherheiten, Stablecoin- oder Assetpreisrisiken sowie vorübergehende Auszahlungsbeschränkungen bei geringer Liquidität. Aave weist in seinen Risikohinweisen explizit auf diese Möglichkeiten hin.
Wann eine Kreditvergabe besser passen könnte
Wenn Ihr Hauptziel darin besteht, ein Engagement in einem bestimmten Asset zu behalten, kann eine Kreditposition einfacher zu beurteilen sein als die Kombination dieses Assets mit einem anderen Token in einem AMM. Vergleichen Sie die Angebotsrate der Kredite mit einer konservativen Schätzung der LP-Gebühreneinnahmen nach IL, anstatt den effektiven Jahreszins der Kredite mit dem beworbenen Incentive-APY eines LP zu vergleichen.
Strategie 5: Token-Anreize als Bonus und nicht als garantiertes Einkommen betrachten
Viele Farmen werben mit Erträgen, die die Ausgabe eines Governance- oder Belohnungstokens beinhalten. Dadurch entsteht eine zweite Marktwette: Die Rendite der Strategie hängt nicht nur von den zugrunde liegenden Vermögenswerten und den generierten Gebühren ab, sondern auch vom Preis des Belohnungstokens. Wenn die Emissionen schneller Kapital anziehen, als das Handelsvolumen wächst, kann der Ertrag sinken. Fällt der Preis des Belohnungstokens stark ab, kann der realisierte Jahreszins deutlich unter dem angezeigten Wert liegen.
Eine sinnvolle Vorgehensweise besteht darin, zwei Kennzahlen zu berechnen: die Rendite aus organischen Quellen wie Gebühren oder Kreditnehmerzinsen und die Rendite aus Token-Anreizen. Wenn die Strategie nur bei aggressiven Anreizannahmen attraktiv erscheint, sollte sie als risikoreicher eingestuft werden.
Wie man zwischen gängigen Ertragslandwirtschaftsansätzen wählt
Ansatz
Hauptrücklaufquelle
IL-Exposition
Managementbelastung
Optimale Passform
Einzelwertkredit
Zinsen des Kreditnehmers
Keine Auswirkungen der AMM-Neubalancierung
Niedrig bis mittel
Anleger, die ihr Engagement auf einen einzigen Vermögenswert konzentrieren möchten.
AMM-Pool mit korrelierten Vermögenswerten
Tauschgebühren + mögliche Anreize
Normalerweise niedriger, solange die Korrelation gilt
Mäßig
Vorsichtige LPs, die das Risiko der Kursabwertung und der Vertragsauflösung verstehen
Weitgehend flüchtiges Paar
Tauschgebühren + mögliche Anreize
Sinnvoll
Mäßig
LPs, die bereit sind, beide Vermögenswerte durch große Transaktionen zu besitzen
Enger konzentrierter Bereich
Höhere Gebührendichte innerhalb der Reichweite
Potenziell hoch
Hoch
Aktive LPs mit einer klaren Volatilitäts-/Range-These
Landwirtschaft mit hohen Emissionen
Ausgaben von Belohnungstoken
Hängt von der zugrunde liegenden Position ab.
Hoch
Risikotolerante Nutzer, die Belohnungen wertschätzen und überwachen können
Eine Checkliste vor der Einzahlung zur Maximierung des risikobereinigten Jahreszinses
Verstehe beide Assets. Investiere nicht in einen Token, den du nach einer starken Kursbewegung nicht mehr halten würdest.
Organischen Ertrag von Anreizen trennen. Fragen, was übrig bleibt, wenn die Emissionen von Belohnungstoken deutlich sinken.
Überprüfen Sie die Bereichslogik. Schätzen Sie bei konzentrierter Liquidität ab, wie häufig normale Volatilität die Position aus dem Bereich herausführen könnte.
Führen Sie einen Stresstest für relative Preise durch. Modellieren Sie mindestens ein Szenario mit geringer, mittlerer und starker Divergenz.
Berücksichtigen Sie alle Kosten. Dazu gehören Einzahlungen, Auszahlungen, Swaps, Rebalancing, Bridging und Harvesting.
Prüfen Sie die Tiefe und das Volumen des Pools. Der TVL-Wert allein gibt Ihnen keine Auskunft darüber, wie hoch Ihre Gebühreneinnahmen aus Ihrem Kapital ausfallen werden.
Überprüfen Sie Protokoll- und Anlagenrisiken. Audits reduzieren die Unsicherheit, beseitigen aber nicht das Risiko von Smart Contracts, Oracles, Governance, Brücken oder Kursabkopplungen.
Nutzen Sie die Positionsgröße als Risikokontrollinstrument. Eine Strategie kann technisch fundiert sein und dennoch ungeeignet, wenn ein einzelner Fehler Ihr Portfolio erheblich schädigen würde.
Wie eine gute Entscheidung im Bereich Yield Farming aussieht
Ziel ist nicht die vollständige Vermeidung von vorübergehenden Verlusten. Ziel ist es, für die bewusst eingegangenen Risiken entschädigt zu werden. Eine solide Strategie beginnt mit Vermögenswerten, die Sie auch halten möchten, wählt ein Portfolio-Design, das deren erwarteter Wertentwicklung entspricht, legt eine angemessene Bandbreite für Volatilität und Überwachungshäufigkeit fest und behandelt Gebühren und Anreize als unsicher und nicht als garantiert.
Für Einsteiger, die Wert auf Verlustbegrenzung legen, ist folgende Vorgehensweise in der Regel sinnvoll: Zunächst das Kreditgeschäft mit einzelnen Vermögenswerten verstehen, dann korrelierte Vermögenspools studieren und anschließend mit kleinen, breit angelegten LP-Positionen experimentieren, bevor sie sich an eng gefasste Liquiditätsstrategien wagen. Für erfahrene, aktiv agierende LPs können engere Bandbreiten die Kapitaleffizienz verbessern – jedoch nur, wenn die zusätzlichen Gebühreneinnahmen die Kosten für Divergenzen, Ausfallzeiten außerhalb der Bandbreite und aktives Management dauerhaft übersteigen.
Fazit: Die beste Yield Farm ist nicht die mit dem höchsten effektiven Jahreszins (APY). Es ist diejenige, deren erwartete Nettorendite auch nach realistischen Annahmen zu vorübergehenden Verlusten, Zinsschwankungen, Token-Anreizen und Betriebskosten attraktiv bleibt.