Inicio
» Conocimiento
»
The Ultimate Guide to Building a Long-Term Crypto Holding Portfolio
The Ultimate Guide to Building a Long-Term Crypto Holding Portfolio
A long-term crypto holding portfolio is not a list of coins chosen once and forgotten. It is a risk-management system: decide how much loss you can absorb, assign each holding a clear role, buy according to rules, protect access, keep records, and review the plan on a schedule. The framework below is educational, not individualized investment or tax advice. Crypto assets can lose substantial value, and no allocation or custody method guarantees a profit or prevents loss.
This guide is written for a U.S. reader and reflects official guidance checked on September 16, 2026. Rules, product availability, taxes, and platform protections can change. For current tax treatment, read the IRS digital assets guidance. For investor-risk and custody context, review the SEC's crypto asset custody bulletin.
What should a long-term crypto portfolio accomplish?
The objective is not to predict the next winning token. It is to make a portfolio that remains understandable when prices fall, headlines become emotional, or a trading platform changes its rules. A workable plan answers five questions before the first purchase:
What is the investment horizon?
How much of the overall household balance sheet may be exposed to crypto?
What job does each asset perform?
Where are the assets held, and how will access be recovered?
What event would make you buy less, sell, or stop using a service?
Start with money that is genuinely long term. An emergency reserve, near-term bills, high-interest debt, and essential insurance should not depend on a volatile digital-asset position. The SEC says crypto asset investments can be exceptionally risky and that investors should consider only money they can afford to lose entirely. That is a useful portfolio-level constraint, not a prediction about any particular coin.
Action: Write one sentence stating the time horizon and one maximum-loss boundary for the crypto portion. If either sentence is impossible to write, postpone the purchase and clarify the household budget first.
How much crypto belongs in the overall portfolio?
There is no official percentage that is right for everyone. A suitable amount depends on income stability, emergency savings, debt, other investments, dependents, time horizon, and tolerance for a large drawdown. A person with a diversified retirement plan and a funded emergency reserve faces a different decision from a person who may need the money next year.
Use a portfolio-level cap rather than letting each new token purchase make the decision for you. Define the maximum value of all crypto exposure as a share of investable assets, then check what happens if that sleeve falls sharply. The cap should include direct holdings and, where relevant, exposure through funds, employer benefits, lending arrangements, or other products. Do not borrow to reach the cap: leverage can turn a market decline into a forced sale or a debt problem.
Action: Record the cap in dollars and as a percentage, including whether it covers every wallet and account. Set a date to review it instead of changing it after a rally or panic.
A spreadsheet-style allocation worksheet separates the crypto budget from the rest of the household portfolio before any asset is selected.
How should holdings be organized?
Organize assets by role, not by the number of ticker symbols. A simple structure helps you decide what to research and what to do when a holding no longer fits.
Portfolio role
Purpose
Questions to answer
Core
Longer-horizon exposure to assets you understand best
What is the thesis, what could invalidate it, and why does it deserve the largest attention?
Satellite
Smaller, higher-uncertainty ideas
What evidence supports the use case, and what loss limit prevents one idea from dominating?
Operational reserve
Cash for fees, transfers, or planned purchases
Can this amount cover expected activity without forcing a sale?
Speculative or yield sleeve
Optional exposure with extra platform, smart-contract, liquidity, or counterparty risk
Is the added return worth the added failure modes, and can the position be lost without damaging the plan?
“Core” does not mean guaranteed, government-backed, or appropriate for every investor. It only means the asset has a defined role within your own plan. The SEC notes that crypto assets vary significantly and can present different benefits and risks. Avoid treating a familiar name, large market value, or long trading history as proof that an asset is safe.
Action: Give every intended holding a role, a one-paragraph thesis, and a maximum position size before buying. If you cannot explain the role without repeating a price forecast, classify the idea as unresearched.
What should you research before buying?
Use a repeatable checklist. It is more useful than trying to find a perfect ranking of coins.
Purpose and actual use: What problem does the network or asset address? Who uses it today, and what evidence is available beyond promotional language?
Seguridad y funcionamiento: ¿Cómo llega la red a un acuerdo y qué fallos podrían interrumpir el acceso o la resolución de problemas?
Oferta e incentivos: ¿Cómo se emiten, desbloquean, distribuyen o concentran las nuevas unidades? Consulte la documentación y las divulgaciones originales en lugar de asumir que una oferta fija es el único dato relevante.
Liquidez y estructura del mercado: ¿Es posible comprar o vender con un diferencial razonable para el volumen que se planea mantener? La escasa liquidez puede ser más importante que el precio de referencia.
Gobernanza y concentración: ¿Quién puede cambiar parámetros importantes y hasta qué punto depende el proyecto de un grupo reducido?
Acceso y custodia: ¿Qué servicios confiables permiten depósitos, retiros y recuperaciones? Un activo técnicamente interesante no es práctico si no se puede acceder a él de forma segura.
Implicaciones legales y fiscales: ¿Qué jurisdicción le corresponde y podría una transacción generar obligaciones de información?
Acción: Guarda la documentación principal del proyecto, la información sobre el suministro de tokens y las páginas de comisiones y retiros de la plataforma, indicando la fecha en que las consultaste. Si no puedes verificar una afirmación, márcala como desconocida en lugar de llenar el vacío con optimismo.
¿Cuál es una forma disciplinada de comprar?
Elija un proceso que reduzca la probabilidad de tomar la decisión final durante una fuerte fluctuación del mercado. Algunos inversores a largo plazo utilizan aportaciones programadas, a veces denominadas promedios de costo en dólares, para distribuir las compras a lo largo del tiempo. Esto puede reducir la presión del momento, pero no elimina la volatilidad, no garantiza un precio promedio más bajo ni protege contra una mala elección de activos. Tanto las compras únicas como las programadas conllevan riesgo de mercado.
Antes de depositar fondos en una cuenta, compare el spread de negociación del servicio, las comisiones explícitas, las reglas de retiro, las redes compatibles, los requisitos de identidad y el proceso de atención al cliente. Confirme que comprende si está comprando el activo en sí o un producto que le otorga exposición económica al mismo. No dé por sentado que la facilidad de uso de una aplicación garantiza la protección del activo. La FINRA advierte que las plataformas y billeteras de criptomonedas pueden ser pirateadas o fallar, y los consumidores pueden perder dinero.
Mantén el proceso sencillo: usa un cronograma de contribuciones por escrito, evita pedir préstamos, no te dejes llevar por las fluctuaciones de precios y haz una pausa si un proveedor te pide que omitas los controles de seguridad habituales. Una transferencia de prueba con una pequeña cantidad puede verificar una dirección y una red antes de una transferencia mayor, pero no garantiza que la plataforma siga siendo solvente o esté disponible.
Acción: Crea una lista de verificación previa a la compra con el importe, el activo, la red, las tarifas totales, el destino y el motivo de la compra. No pulses confirmar hasta que todos los campos estén completos.
¿Qué opción de custodia se ajusta mejor a la situación?
La custodia es una decisión independiente de la selección de activos. La SEC explica que una billetera de criptomonedas generalmente almacena las claves privadas necesarias para acceder a los activos; no almacena los activos de la misma manera que una billetera física almacena efectivo. Perder o exponer una clave privada puede significar perder el acceso.
Opción
Ventaja práctica
Principal compensación
Intercambio u otra custodia de terceros
Compra, venta y recuperación de cuentas convenientes.
Riesgos relacionados con la plataforma, retiradas, insolvencia, ciberseguridad y políticas; usted confía en los controles del proveedor.
Cartera caliente
Acceso rápido para transacciones
La conectividad a Internet aumenta la exposición al phishing, al malware y al robo de claves.
Cartera fría o de hardware
Las claves privadas pueden permanecer sin conexión para un uso menos frecuente.
Mayor responsabilidad en la configuración, las copias de seguridad, la pérdida de dispositivos y la verificación de transacciones.
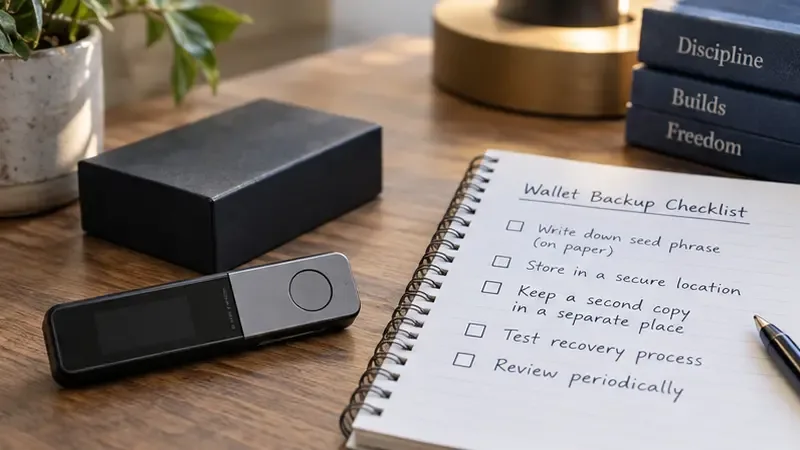
Una cartera de hardware se encuentra junto a una lista de verificación de respaldo genérica, lo que ilustra las decisiones de custodia separadas necesarias para una tenencia a largo plazo.
Para la autogestión, cree copias de seguridad sin conexión, mantenga la información de recuperación alejada de cámaras y notas en la nube, y nunca comparta una frase de recuperación con el personal de soporte ni con un sitio web. Para la custodia por terceros, active una protección de cuenta robusta, utilice una contraseña única, revise los controles de retiro y comprenda qué sucede si se restringe el acceso. Considere separar una billetera de transacciones pequeñas de los fondos que se mueven con menos frecuencia.
Acción: Anote quién puede transferir los activos, qué copias de seguridad se requieren y qué sucede si el teléfono, el dispositivo o la plataforma dejan de estar disponibles. Si el plan de recuperación no está claro, no transfiera aún los activos a largo plazo.
¿Con qué frecuencia se debe revisar y reequilibrar el sistema?
Revise el plan periódicamente, no cada vez que cambie un gráfico. Una revisión trimestral o semestral puede abarcar el límite de la cartera, la tesis de cada inversión, el acceso a la custodia, las notificaciones del proveedor, las comisiones y los registros. Reequilibrar la cartera significa volver al rol o límite que seleccionó; no debe convertirse en una excusa para operar con cada noticia.
Revise su cartera lo antes posible tras un incidente de seguridad importante, un cambio en las condiciones de retiro de la plataforma, un cambio sustancial en el proyecto, un acontecimiento importante en su vida o un cambio en la legislación fiscal. El reequilibrio puede generar comisiones, diferenciales y operaciones sujetas a impuestos. En una cuenta estadounidense sujeta a impuestos, la venta o el intercambio de un activo puede tener consecuencias incluso si las ganancias se reinvierten.
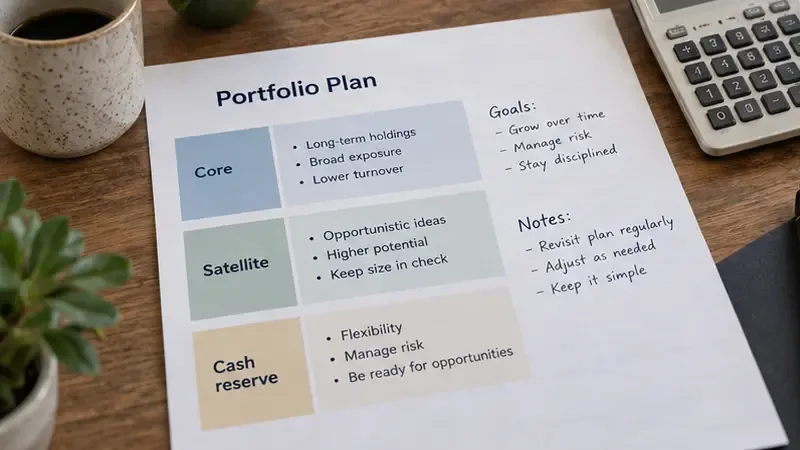
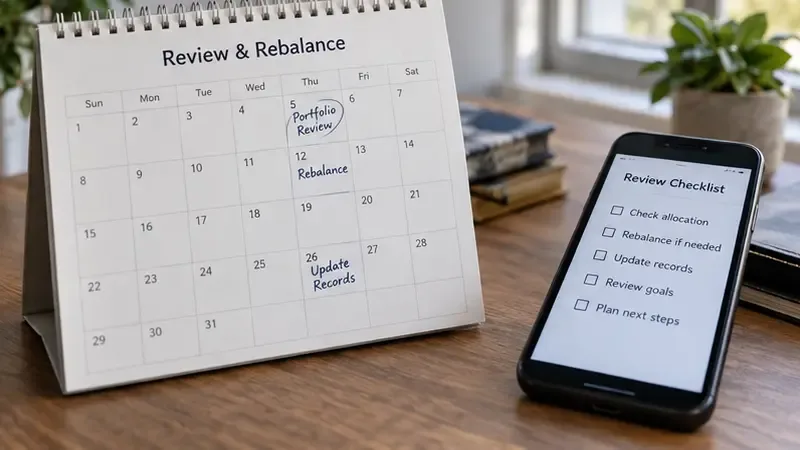
Un plan de cartera escrito agrupa las inversiones por función y enumera las preguntas que deben revisarse antes de cambiar la asignación.Un recordatorio de revisión del calendario combina una revisión programada del portafolio con una breve lista de tareas de custodia, tesis y mantenimiento de registros.
Acción: Anota la fecha de la próxima revisión en tu calendario ahora mismo. En la revisión, anota los cambios concretos, no solo los cambios de precio.
¿Qué documentos debe conservar un titular estadounidense?
El IRS considera los activos digitales como propiedad a efectos del impuesto federal estadounidense. Su guía indica que los contribuyentes deben conservar registros que documenten las compras, los ingresos, las ventas, los intercambios y otras transacciones, incluyendo la fecha y la hora, las unidades, el valor justo de mercado en dólares estadounidenses y la información de base necesaria para calcular la ganancia o la pérdida. El período de tenencia es importante: un activo de capital mantenido durante un año o menos se considera generalmente a corto plazo, mientras que uno mantenido durante más de un año se considera generalmente a largo plazo.
Mantenga un registro de transacciones duradero con el activo, la red, la billetera o la cuenta, el ID de la transacción (cuando esté disponible), la cantidad, las comisiones, el valor en USD, la fecha y la hora, el propósito y el lote fiscal correspondiente. Las transferencias entre billeteras pueden no considerarse ventas, pero el registro debe mostrar qué se movió y a dónde. Las recompensas, los pagos, el staking, los préstamos, los regalos, los intercambios y los activos envueltos o puenteados pueden requerir un análisis más especializado. La presentación de informes por parte de los corredores también se está implementando gradualmente, por lo que no confíe en un futuro formulario fiscal para reconstruir registros antiguos.
Esta información es específica de Estados Unidos y no constituye asesoramiento fiscal. Las normas estatales y las de otros países pueden variar. Consulte con un profesional fiscal cualificado cuando la actividad sea compleja o las cantidades sean significativas.
Acción: Exporte periódicamente los registros de la cuenta y la billetera, guarde una segunda copia segura y concilie el registro antes de fin de año, en lugar de después de la fecha límite de presentación.
¿Cuándo conviene vender o reducir una participación?
Defina las condiciones antes de que las emociones influyan. Una reducción puede ser apropiada cuando la posición supera el límite de la cartera, la tesis original deja de ser válida, el riesgo de custodia o de la plataforma se vuelve inaceptable, el dinero se necesita para un objetivo vital planificado o su plan fiscal y financiero cambia. Vender no es automáticamente un fracaso, y mantener la posición no es automáticamente disciplina.
No utilice un precio objetivo como única regla de salida. Un objetivo puede fomentar el anclaje, mientras que el pánico puede convertir una caída temporal en una decisión irreversible. Documente la evidencia, los costos, los efectos fiscales y el plan de reemplazo. Si no puede explicar por qué aún mantiene la posición, salvo que «tiene que recuperarse», revise su tesis.
Acción: Añada tres cláusulas de venta o reducción por escrito al mismo documento que sus reglas de compra. Exija un breve período de reflexión para las decisiones motivadas por las redes sociales o mensajes urgentes.
Lista de verificación para carteras de criptomonedas a largo plazo
Los ahorros para emergencias y las obligaciones a corto plazo están separados del riesgo de las criptomonedas.
Se define una exposición máxima a las criptomonedas para toda la cartera.
Cada participación tiene un rol, una tesis, un historial de investigación y un límite de posiciones.
Las compras se rigen por un cronograma, en lugar de por la publicidad, el poder de negociación o la urgencia.
Se comprenden las comisiones, los márgenes, las normas de retirada, los detalles de la red y los riesgos del proveedor.
Los procedimientos de custodia, recuperación y respaldo están redactados y probados con sumo cuidado.
Los registros fiscales recogen fechas, unidades, valores en USD, base imponible, comisiones y transferencias.
La revisión del calendario abarca datos, seguridad, asignación de recursos y cambios en la vida.
Las reglas de la estafa son explícitas: no hay garantías de devolución, frases de recuperación secretas ni transferencias apresuradas.
La idea central es simple pero exigente: construir el proceso antes de construir la posición. Las agencias oficiales de protección al inversor hacen hincapié constantemente en la volatilidad, el riesgo de custodia, el riesgo de fraude y la posibilidad de pérdida total. Considere estas advertencias como requisitos de diseño. Una cartera a largo plazo es más sólida cuando se pueden explicar sus límites, recuperar el acceso, documentar su historial y seguir sus reglas sin necesidad de la cooperación del mercado.