Accueil
» Nouvelles
»
Comparaison des stablecoins décentralisés : modèles de sécurité de USDe, FRAX et DAI
Comparaison des stablecoins décentralisés : modèles de sécurité de USDe, FRAX et DAI
L'appellation « stablecoin décentralisé » est utile, mais elle peut masquer des hypothèses de sécurité radicalement différentes. USDe, FRAX et DAI ne protègent pas une valeur comparable au dollar de la même manière. Une analyse de risques concrète commence donc par une question plus précise : quels sont les mécanismes nécessaires au maintien de la solvabilité de chaque jeton et à sa valeur proche de 1 $ ?
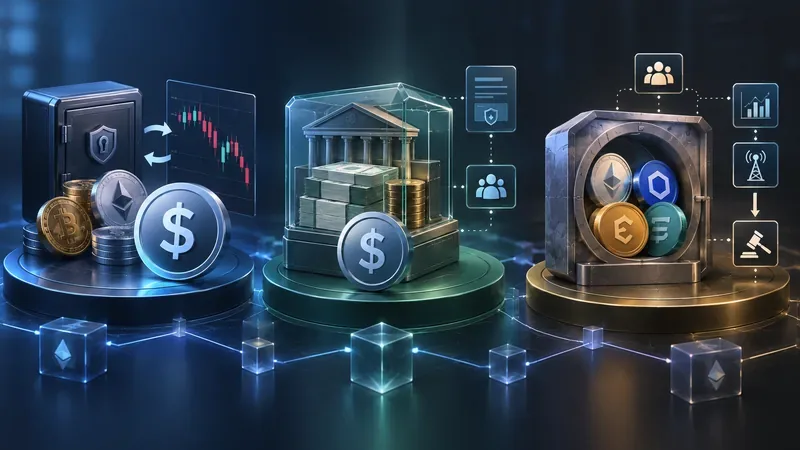
Trois grands modèles de sécurité pour les stablecoins : couverture neutre par rapport au marché, émission adossée à des réserves et dette collatéralisée avec liquidations.
Cette comparaison se fonde sur la documentation officielle consultée le 15 septembre 2026. Un point de dénomination est immédiatement important : le stablecoin en dollars de Frax est actuellement désigné par frxUSD . L’ancienne documentation de Frax décrit le modèle précédent, FRAX V3, tandis que la documentation actuelle indique que frxUSD est entièrement garanti par des réserves équivalentes à des liquidités autorisées, telles que des fonds du Trésor américain tokenisés. Considérer « FRAX » comme si sa conception précédente était restée inchangée donnerait donc une image obsolète des risques.
Comparaison rapide : qu’est-ce qui garantit réellement la valeur du dollar ?
Système
Modèle de sécurité primaire
Machines de pesage/solvabilité
Dépendances de confiance importantes
USDe (Ethena)
Garantie par cryptomonnaie et produits dérivés compensatoires ; des actifs stables liquides peuvent également être détenus.
Couverture delta, arbitrage émission/rachat, règlement hors bourse, fonds de réserve
Dépositaires/fournisseurs de services d'exécution d'opérations (OES), plateformes de négociation de produits dérivés, exécution de couverture, garantie d'actifs, contrats intelligents
FRAX / frx USD actuel
Le taux de change actuel de frxUSD est de 1:1, avec des réserves équivalentes en espèces autorisées, y compris les fonds du Trésor tokenisés. La version précédente de FRAX (V3) visait un taux de collatéralisation d'au moins 100 % et utilisait des AMO.
Circuits de frappe/destruction des dépositaires et rachat des réserves ; contrats et gouvernance de l’écosystème Frax
Actifs de réserve, dépositaires, opérations déléguées par Frax Inc., gouvernance, contrats intelligents
DAI (Sky Protocol, anciennement MakerDAO)
Système de dette à garanties multiples
Coffres-forts surcollatéralisés, paramètres de risque, oracles de prix, liquidations automatisées, gouvernance et mécanismes d'urgence
Qualité des garanties, fonctionnement des oracles, marchés de liquidation, gouvernance, contrats intelligents et expositions réelles/de conservation dans le portefeuille de garanties
USDe : sécurité grâce à un bilan couvert
Ethena décrit l'USDe comme un dollar synthétique , et non comme un stablecoin fiduciaire classique. Son principe repose sur la détention d'actifs sous-jacents et la prise de positions courtes compensatoires sur des produits dérivés. Si le protocole détient un actif dont le prix est positif et vend à découvert un montant équivalent de cette exposition, les gains d'un côté compensent les pertes de l'autre, produisant ainsi un portefeuille à delta neutre. Ethena précise utiliser le BTC, l'ETH et d'autres actifs approuvés par sa gouvernance, ainsi que des stablecoins liquides, tandis que ses produits dérivés incluent des contrats à terme perpétuels et livrables.
Cela modifie le modèle de menace. L'USDe ne dépend pas principalement du maintien par les emprunteurs de garanties excédentaires dans des coffres-forts individuels sur la blockchain. Il dépend du maintien d'un portefeuille combiné de titres au comptant et dérivés correctement couvert, accessible et solvable. La documentation d'Ethena indique explicitement que sa conception comprend des composantes à la fois sur la blockchain et hors chaîne. Le protocole utilise des prestataires de règlement hors bourse pour la conservation des actifs, tout en déléguant ces actifs à des plateformes d'échange centralisées pour la marge, sans pour autant leur transférer la conservation. Consultez la présentation de l'USDe d'Ethena , l'explication de la stabilité delta-neutre et le modèle de conservation .
Qu'est-ce qui peut échouer ?
Les risques évidents vont bien au-delà d'une simple chute des prix des cryptomonnaies. Une couverture adaptée vise à neutraliser une grande partie de cette exposition directionnelle. Parmi les scénarios de défaillance plus pertinents figurent les couvertures imparfaites, les décalages de base, la divergence des actifs sous-jacents, les problèmes liés aux plateformes d'échange de produits dérivés, les défaillances de conservation ou de règlement, les failles de sécurité des contrats intelligents et une situation de financement défavorable et durable. Ethena maintient un fonds de réserve comme marge de sécurité supplémentaire en cas de financement négatif et comme acheteur potentiel d'USDe sur les marchés tendus. Il s'agit d'un coussin de sécurité, et non d'une garantie contre toutes les pertes. Consultez la documentation officielle relative au fonds de réserve .
Pour un détenteur, une autre distinction pratique concerne l'accès au rachat. La documentation d'Ethena indique que l'acquisition d'USDe sur des AMM externes est libre d'accès, tandis que la création et le rachat directs via le protocole sont réservés aux contreparties agréées qui satisfont aux exigences d'intégration applicables. Les utilisateurs du marché secondaire dépendent donc en partie des arbitragistes et de la liquidité du marché pour que la valeur de couverture du protocole se traduise par un prix de transaction.
FRAX en 2026 : séparer le modèle existant de frxUSD
Le protocole FRAX historique est réputé pour son modèle algorithmique et de garanties en constante évolution. La documentation de FRAX V3 indique que le protocole visait un taux de garantie minimum de 100 % lors de l'utilisation des opérations de marché algorithmiques (AMO) . Les AMO sont des contrats ou des mécanismes contrôlés permettant de déployer des liquidités, de prêter des FRAX, de rééquilibrer des positions et de réaliser d'autres opérations monétaires selon des conditions et une gouvernance programmées. L'architecture existante est décrite dans la présentation de FRAX V3 et la documentation relative aux AMO .
Pour une analyse de sécurité actuelle, le produit en dollars pertinent est le Frax USD (frxUSD) . La documentation Frax actuelle décrit le frxUSD comme convertible en monnaie fiduciaire et entièrement garanti, avec des réserves équivalentes en espèces autorisées, telles que des fonds du Trésor américain tokenisés détenus auprès de dépositaires réglementés. Elle précise également que Frax DAO conserve le contrôle final du protocole, tandis que Frax Inc. a des responsabilités déléguées, notamment la gestion des dépositaires et des réserves, la conformité, les attestations et les opérations de conversion en monnaie fiduciaire. La documentation officielle du frxUSD constitue le meilleur point de départ pour une analyse préalable.
Qu’est-ce que cela change concernant le risque de décentralisation ?
frxUSD réduit la dépendance aux cryptomonnaies volatiles en garantie et à la couverture par contrats à terme perpétuels, mais introduit une chaîne de réserves plus institutionnelle. Un analyste devrait examiner la structure juridique et opérationnelle des actifs de réserve, la concentration des dépositaires, les plafonds de création, les modalités de rachat, les exigences de conformité, les contrats intelligents et la délégation de gouvernance. L'expression « entièrement garanti » ne répond à la question de la quantité d'actifs que si les réserves existent et restent réalisables ; elle n'élimine pas les risques liés à la garde, aux aspects juridiques, à la liquidité, à la tokenisation ou aux opérations.
La documentation de Frax souligne également une nuance importante concernant les rachats : les frxUSD peuvent être échangés contre des actifs disponibles dans ses contrats de conservation, mais la disponibilité d’un actif de réserve spécifique n’est pas garantie en permanence. C’est précisément ce type de détail d’implémentation qu’une analyse de sécurité devrait prendre en compte, au lieu de se limiter à un ratio de garantie global.
DAI : sécurité par le biais de garanties, de paramètres de risque et de liquidation
Le DAI provient du système désormais appelé Sky Protocol, anciennement MakerDAO. Son modèle de sécurité classique repose sur un système de dette à garanties multiples : les actifs approuvés sont bloqués dans des Vaults, le DAI est généré sous forme de dette et la gouvernance définit les paramètres de risque pour chaque type de garantie. Si un Vault n'est plus suffisamment garanti par rapport à son seuil de liquidation, le protocole peut le liquider et vendre les garanties pour couvrir l'obligation.
Cette architecture place la qualité des garanties et la performance de liquidation au cœur du système. Des plafonds d'endettement limitent le montant de DAI pouvant être généré pour un type de garantie donné ; des ratios de liquidation déterminent le seuil de vulnérabilité des positions ; des frais de stabilité influencent les conditions d'emprunt ; et des flux de prix sont nécessaires pour évaluer les garanties. La documentation officielle du système DAI multi-garanties de Sky explique ces mécanismes et le dispositif d'arrêt d'urgence.
Le modèle de DAI ne saurait être réduit à une simple question de « garantie par Ethereum ». Le protocole prend en charge depuis longtemps plusieurs types de garanties approuvées par la gouvernance ; son profil de risque dépend donc de la composition réelle des garanties et des structures associées au moment de l’analyse. Cela peut inclure des expositions dont les risques dépassent le cadre des cryptomonnaies sans autorisation. Un audit rigoureux évalue par conséquent le portefeuille dans son ensemble, plutôt que de se fier à l’historique de DAI.
DAI et USDS sont des jetons liés mais non identiques.
Sky a lancé l'USDS en 2024, ainsi qu'un convertisseur entre DAI et USDS. La documentation officielle décrit l'USDS comme représentant un solde garanti au sein du même système sous-jacent de garanties multiples, tout en soulignant les différences au niveau du jeton. Pour quiconque évaluera le DAI en 2026, la migration et les changements de gouvernance opérés par Sky sont pertinents, car l'évolution du protocole peut modifier les hypothèses opérationnelles et de gouvernance, même si le DAI reste en circulation.
Quel modèle est le plus « décentralisé » ?
Il n'existe pas de réponse unique et pertinente. La décentralisation comporte plusieurs niveaux : garanties, formation des prix, conservation, émission, gouvernance, liquidation, remboursement et contrôle opérationnel. L'USDe peut s'appuyer sur des actifs crypto-natifs, mais dépend d'une infrastructure de couverture hors chaîne et d'une liquidité centralisée sur les produits dérivés. Le frxUSD actuel utilise des actifs de réserve institutionnels et des dépositaires, tout en conservant des composants de gouvernance et de jeton sur la blockchain. Le système de coffre-fort et de liquidation du DAI est sur la blockchain, mais la sécurité de l'ensemble du système repose toujours sur son portefeuille de garanties approuvé, sa gouvernance, ses oracles et toute structure physique intégrée à ce portefeuille.
Une question plus pertinente serait : quels modes de défaillance êtes-vous disposé et capable de surveiller ? Un mécanisme transparent n’est pas forcément un mécanisme à faible risque, et la décentralisation à un niveau peut coexister avec une confiance concentrée à un autre.
Liste de contrôle pratique pour la sécurité des stablecoins
Identifiez précisément le jeton et sa version. Ne considérez pas les anciens jetons FRAX et les jetons actuels frxUSD comme étant identiques, ni les jetons DAI et USDS comme interchangeables au niveau du jeton.
Mettez en correspondance les actifs et les passifs. Demandez-vous ce qui garantit économiquement chaque dollar d'offre et si cette garantie est surcollatéralisée, couverte ou détenue à parité.
Identifiez les éléments de support. Distinguez les contrats sur la blockchain des dépositaires, des fonds tokenisés, des plateformes d'échange et des prestataires de règlement.
Testez le processus de rachat. Déterminez qui peut racheter directement, ce qu'il reçoit, si la procédure KYC est applicable et sur quoi les détenteurs secondaires s'appuient en cas de crise.
Examinez les hypothèses de liquidité et de liquidation. Pour le DAI, concentrez-vous sur la performance de l'oracle et de la liquidation. Pour l'USDe, concentrez-vous sur la liquidité de couverture, la marge et le règlement. Pour le frxUSD, concentrez-vous sur la liquidité des réserves et le rachat par le dépositaire.
Examinez la concentration des risques. Un système peut être entièrement soutenu mais vulnérable si le soutien, la conservation, la couverture ou la gouvernance sont concentrés.
Distinguez le rendement de la sécurité du capital. Les versions staking ou d'épargne, telles que sUSDe, sfrxUSD ou les produits d'épargne, introduisent des mécanismes supplémentaires ; ne présumez pas que le profil de risque du stablecoin de base est identique.
Vérifiez les pouvoirs de gouvernance. Documentez qui peut modifier les garanties, les limites de risque, les dépositaires, les contrats ou les paramètres d'urgence, et quels délais ou contrôles limitent ces modifications.
Utilisez des sources primaires à jour. Les architectures des stablecoins évoluent rapidement ; vérifiez la documentation en direct, les informations relatives aux réserves, les actions de gouvernance et les adresses des contrats avant d’investir.
En résumé
USDe, frxUSD/FRAX et DAI illustrent trois approches très différentes pour assurer la stabilité du dollar. USDe transforme principalement l'exposition volatile aux cryptomonnaies en un dollar synthétique grâce à des produits dérivés compensatoires et une infrastructure de conservation opérationnelle. La version actuelle de frxUSD privilégie une réserve équivalente en espèces à 1:1 et des mécanismes de rachat institutionnels, tandis que son prédécesseur, FRAX, reposait sur une architecture davantage axée sur les AMO. DAI s'appuie sur un portefeuille réglementé de titres de créance garantis, des paramètres de risque et des liquidations.
Aucun de ces mécanismes ne rend un stablecoin sans risque. La comparaison pertinente en matière de sécurité ne porte pas sur le caractère décentralisé d'un projet, mais sur la capacité de ses actifs, de ses couvertures, de ses dépositaires, de ses liquidations, de sa gouvernance et de ses canaux de rachat à résister simultanément aux mêmes tensions. Pour la gestion de trésorerie ou les investissements à long terme, il est conseillé de procéder à cette évaluation périodiquement : le système analysé il y a six mois peut avoir évolué au fil du temps, notamment en termes de composition des garanties, de pouvoirs de gouvernance, de contreparties et d'architecture produit.