Le prêt DeFi a résolu un problème avec élégance : un emprunteur peut accéder à des liquidités sans qu’une banque n’ait à se prononcer sur l’approbation du prêt. Mais le modèle dominant a engendré une autre contrainte. La plupart des prêts exigent des garanties en cryptomonnaie d’une valeur supérieure au montant de la dette. Si cela convient pour l’effet de levier et la gestion des liquidités, c’est inadapté à une entreprise qui a besoin de fonds de roulement précisément parce qu’elle ne dispose pas d’actifs liquides excédentaires.
Le crédit on-chain vise à dépasser cette limitation. Au lieu de s'appuyer uniquement sur des garanties cryptographiques automatiquement liquidables, les protocoles de crédit peuvent combiner les contrats intelligents avec l'identité de l'emprunteur, l'analyse de risque, les accords juridiques, l'historique de paiement, les actifs off-chain, les flux de trésorerie, le capital de première perte ou d'autres formes de renforcement du crédit. L'objectif principal n'est pas d'obtenir « zéro garantie à tout prix », mais de déterminer si le système peut octroyer des crédits utiles tout en évaluant et en absorbant le risque de défaut de manière suffisamment transparente pour permettre aux prêteurs de l'évaluer.
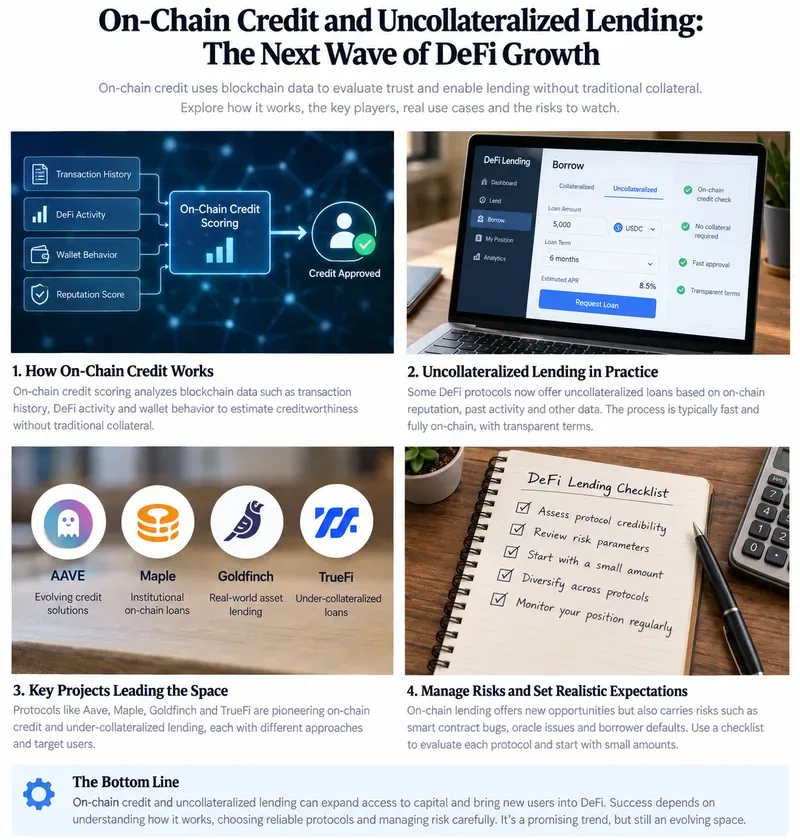
Légende : Le crédit sur la blockchain peut combiner les données de la blockchain avec l’analyse de crédit et les prêts structurés, mais l’évaluation de la qualité de l’emprunteur, des protections juridiques, de la liquidité et du risque de défaut reste essentielle.
Pourquoi la DeFi a-t-elle besoin de crédit plutôt que de prêts surcollatéralisés ?
Les prêts DeFi traditionnels protègent les prêteurs principalement par le biais de garanties et de la liquidation automatique. Ce modèle reste utile, mais il restreint l'accès aux emprunteurs. Une analyse de la Banque des règlements internationaux (BRI) de 2022 sur les prêts DeFi a démontré que la surcollatéralisation généralisée reflète le manque d'informations sur les emprunteurs pseudonymes et limite le crédit à l'économie réelle. Une étude ultérieure de la BRI sur l'effet de levier dans la DeFi , publiée en mars 2024, a également examiné les principales plateformes de prêt comme des systèmes de garanties où les limites du ratio prêt/valeur et le risque de liquidation influencent fortement le comportement des emprunteurs.
L'opportunité de crédit est donc simple : si un protocole peut obtenir des informations fiables sur un emprunteur et faire respecter une créance de remboursement, le capital ne dépend plus exclusivement de garanties cryptographiques liquides. Cela pourrait faciliter les emprunts institutionnels, les prêts fintech, les créances, le crédit privé, le financement du commerce international et d'autres usages productifs qui ne se prêtent pas facilement à un système de garantie par cryptomonnaies.
Que signifie concrètement « non garanti » sur la blockchain ?
Cela signifie rarement que des portefeuilles anonymes reçoivent d'importants prêts uniquement sur la base d'un score blockchain. En pratique, la DeFi axée sur le crédit peut impliquer des emprunteurs identifiables, des équipes d'analyse de crédit, des contrats juridiques, des pools autorisés, des capitaux subordonnés, des garanties, des sûretés hors chaîne ou des créances sur les actifs et les revenus de l'entreprise.
Cette distinction est importante. Par exemple, la présentation actuelle de Goldfinch (version 1) indique que ses prêts sont entièrement garantis par des actifs et des revenus hors chaîne. Sa documentation décrit les pools d'emprunteurs, qui précisent notamment le taux d'intérêt, la limite, la fréquence des paiements et l'échéance, tandis que les « backers » évaluent les emprunteurs et fournissent des capitaux subordonnés. Consultez la présentation du protocole Goldfinch et la documentation relative aux emprunteurs .
Il s'agit plutôt d'une analyse de crédit avec un soutien externe que d'un prêt non garanti pur. Les investisseurs doivent faire cette distinction clairement, car le recouvrement après un défaut de paiement peut dépendre de droits légaux et d'une application concrète, et non d'une liquidation automatique par contrat intelligent.
Que doit accomplir un bon système de crédit en chaîne ?
Un système efficace devrait améliorer l'efficience du capital sans rendre le risque de crédit opaque. Quatre résultats sont particulièrement importants :
- Les emprunteurs bénéficient d'un financement économiquement avantageux. Le montant, la durée, la devise, l'échéancier de remboursement et le coût du prêt doivent correspondre aux besoins de trésorerie de l'emprunteur.
- Les prêteurs peuvent ainsi comprendre ce qui génère le rendement. Les intérêts doivent être directement liés à une activité de prêt identifiable et non à des incitations symboliques non justifiées.
- La répartition des pertes est définie avant tout défaut de paiement. L'ancienneté, la protection contre les pertes de premier rang, les provisions, les créances collatérales, les garanties et les procédures de recouvrement doivent être documentées.
- Les performances peuvent être suivies. Les tirages, les remboursements, les retards de paiement, les défauts de paiement, le taux d'utilisation du portefeuille et les changements importants dans la situation de l'emprunteur doivent être visibles ou signalés de manière constante.
Si un protocole affiche un rendement théorique élevé mais rend ces questions difficiles à résoudre, il n'en résulte pas nécessairement une meilleure solvabilité. Il peut simplement s'agir d'un risque plus difficile à évaluer.
En quoi les données on-chain sont-elles utiles ?
L'enregistrement sur la blockchain peut améliorer la transparence des événements qui se produisent réellement sur la chaîne. Les investisseurs pourront ainsi vérifier les soldes de leurs portefeuilles, les transferts, les dépôts et retraits dans les pools, les pertes, les remboursements, les créances tokenisées et l'état des contrats intelligents sans attendre un rapport PDF mensuel.
C'est précieux, certes, mais cela a ses limites. L'historique d'un portefeuille ne révèle pas automatiquement le chiffre d'affaires, le passif, l'actionnariat, la concentration de la clientèle, le risque de fraude ou la validité d'un contrat de prêt d'une entreprise. Lier une entité juridique à des adresses et à des informations financières externes soulève des questions d'identité, de qualité des données, de confidentialité et de gouvernance.
Le problème du crédit est donc en partie un problème d'information. Un document de travail de la BRI de 2025 sur les registres numériques et le crédit non garanti met en lumière un compromis plus large entre les informations nécessaires à l'application du crédit, les revenus des plateformes et la protection de la vie privée des utilisateurs. L'architecture spécifique diffère des protocoles DeFi, mais la tension sous-jacente est pertinente : de meilleures décisions en matière de crédit nécessitent souvent davantage d'informations sur l'emprunteur, tandis que les utilisateurs peuvent préférer une moindre transparence.
Comment les pools de crédit sont-ils structurés en pratique ?
Il n'existe pas de modèle unique. Certains systèmes utilisent des fonds propres spécifiques à chaque emprunteur ; d'autres regroupent plusieurs actifs dans des fonds ou des chambres fortes gérés. Le fractionnement permet de répartir différemment les pertes entre les fournisseurs de capitaux.
Goldfinch en fournit un exemple concret. Sa documentation indique que les investisseurs fournissent des capitaux subordonnés de premier rang aux différents groupes d'emprunteurs, tandis que le groupe de prêt senior peut fournir des capitaux senior. Les remboursements sont affectés aux montants dus à la tranche senior avant ceux dus à la tranche subordonnée. Le protocole avertit également que les investisseurs peuvent perdre les capitaux qu'ils ont fournis si un emprunteur ne rembourse pas. Consultez la documentation de Goldfinch relative aux risques liés aux groupes d'emprunteurs .
Centrifuge illustre une architecture de crédit tokenisé plus large. Sa documentation actuelle décrit un pool comme la représentation et la gestion sur la blockchain d'un produit financier, y compris les produits créés hors chaîne tels que les fonds ou les stratégies de crédit. Le pool tient un bilan sur la blockchain et définit les catégories de parts, l'accès des investisseurs, la tarification et la gestion de la liquidité.
La finance décentralisée institutionnelle (DeFi) signifie-t-elle automatiquement des prêts non garantis ?
Non. La conception des produits évolue avec le temps, et les anciennes descriptions peuvent donc être trompeuses. Maple illustre bien pourquoi il est important de consulter la documentation actuelle plutôt que de se fier à une description historique. Sa documentation actuelle relative aux prêts institutionnels décrit les prêts institutionnels garantis, notamment les portefeuilles adossés à certains actifs numériques. Pour connaître les garanties et la structure de souscription applicables à une opportunité, il convient de consulter la documentation actuelle de Maple destinée aux prêteurs .
Il s'agit d'un test de qualité important pour tout article ou analyse d'investissement : vérifier les conditions actuelles du pool plutôt que de supposer que l'ancien modèle de prêt d'un protocole décrit toujours ses produits actuels.
Quels indicateurs permettent de savoir si le crédit sur la blockchain fonctionne ?
La valeur totale immobilisée à elle seule est insuffisante. La croissance peut provenir d'incitations ou d'un petit nombre de prêteurs spécialisés. En matière de crédit, la qualité de la performance compte davantage que les seuls dépôts.
| Métrique | À quoi pourrait ressembler un résultat plus sain | Panneau d'avertissement |
|---|
| performance de remboursement | Le capital et les intérêts prévus sont versés régulièrement. | Prolongations répétées, arriérés, restructurations ou retards inexpliqués |
| Défaut et récupération | Les pertes et les recouvrements sont présentés selon une méthodologie claire. | Les valeurs par défaut disparaissent des calculs de rendement principaux ou l'état de récupération n'est pas clair. |
| Concentration des emprunteurs | Les limites d'exposition empêchent un seul emprunteur de dominer le portefeuille. | Un petit nombre d'emprunteurs génère la majeure partie des rendements du fonds. |
| liquidités du prêteur | Les modalités de retrait correspondent aux échéances des prêts sous-jacents. | Promesses de liquidités rapides contre des prêts à long terme et illiquides sans réserves crédibles |
| qualité du rendement | Le rendement est principalement soutenu par les intérêts de l'emprunteur et les données économiques divulguées. | Les rendements dépendent fortement des émissions de jetons temporaires. |
| Signalement | L'activité sur la chaîne et les informations sur l'emprunteur hors chaîne se réconcilient | Les expositions hors chaîne aux matières ne peuvent être vérifiées ou sont signalées de manière irrégulière. |
Quand un protocole doit-il modifier son modèle de crédit ?
Un modèle de prêt ne saurait être considéré comme performant du seul fait que les défauts de paiement restent faibles en période de marchés favorables. Les modèles de crédit doivent s'adapter dès lors qu'il apparaît clairement que le risque est mal évalué.
Des changements peuvent s'avérer nécessaires en cas de hausse des impayés, de délais de recouvrement plus longs que prévu, d'impossibilité pour les prêteurs de se retirer au moment voulu, de concentration excessive des emprunteurs, d'échecs répétés des hypothèses de souscription ou de taux de recouvrement nettement inférieurs aux prévisions suite aux poursuites judiciaires. Ces changements peuvent inclure une baisse des plafonds de crédit, un renforcement des clauses restrictives, une protection accrue contre les pertes de premier rang, des rapports plus fréquents, des échéances plus courtes, une diversification accrue ou un retour à la nantissement partiel.
La solution appropriée n'est pas toujours de durcir tous les paramètres. Des conditions excessivement restrictives peuvent anéantir le gain d'efficacité du capital que le crédit était censé générer. L'objectif est d'aligner les pertes attendues, les besoins de liquidités et la rémunération du prêteur sur les performances observées.
Quelles sont les principales limites du crédit sur la blockchain ?
Les valeurs par défaut ne peuvent pas toujours être automatisées.
Dans le cadre de la finance décentralisée (DeFi) surcollatéralisée, un contrat intelligent peut liquider les garanties éligibles lorsqu'un seuil est franchi. En revanche, pour les crédits non garantis ou adossés à des actifs externes, le recouvrement peut nécessiter des négociations, une restructuration, des procédures judiciaires, des garanties, un service de recouvrement ou une saisie des actifs. Les contrats intelligents peuvent automatiser les flux de paiement ; ils ne peuvent toutefois pas garantir qu'un emprunteur en difficulté dispose des fonds nécessaires pour rembourser.
La transparence est incomplète lorsque les actifs et les emprunteurs sont hors chaîne.
L'inscription d'un jeton de prêt ou d'un historique de paiement sur une blockchain ne garantit pas l'exactitude des états financiers sous-jacents. Les investisseurs restent tributaires des établissements prêteurs, des auditeurs, des administrateurs, des évaluateurs, des conseillers juridiques et autres fournisseurs d'informations.
Les liquidités peuvent être inadaptées.
Les prêts privés peuvent arriver à échéance sur plusieurs mois, voire plusieurs années, tandis que les détenteurs de jetons peuvent s'attendre à un remboursement plus rapide. Si les promesses de liquidité sont plus importantes que la liquidité des actifs sous-jacents, des tensions peuvent révéler ce décalage. L'évaluation des vulnérabilités du crédit privé réalisée par le Conseil de stabilité financière en mai 2026 a mis en lumière la qualité du crédit des emprunteurs, l'opacité des valorisations, l'effet de levier, la concentration et les interconnexions comme autant de points nécessitant une attention particulière. Ces problèmes ne sont pas propres au crédit basé sur la blockchain.
Le financement par stablecoins ajoute un niveau de risque supplémentaire.
De nombreuses plateformes de crédit en blockchain financent les prêts avec des stablecoins. Les investisseurs doivent donc évaluer à la fois le prêt et l'actif utilisé pour le financer ou le régler. L'Institut de stabilité financière de la BRI a souligné en octobre 2025 que les rendements liés aux stablecoins peuvent provenir d'opérations de prêt et de financement participatif (DeFi) et exposer les utilisateurs à des risques non équivalents à ceux des dépôts bancaires assurés. Voir sa note d'information sur les rendements liés aux stablecoins .
Qu’est-ce qui ferait du crédit on-chain un moteur de croissance durable pour la DeFi ?
L'argument le plus convaincant n'est pas que tous les emprunteurs devraient être exemptés de garanties. Il est plutôt que l'infrastructure blockchain peut rendre certaines étapes de l'octroi, du financement, de la gestion, de la propriété, du reporting et du règlement des crédits plus programmables, tout en conservant une analyse de risque rigoureuse là où elle est économiquement nécessaire.
Une croissance durable ne se traduirait pas uniquement par une augmentation de la TVL. Il faudrait s'attendre à des emprunteurs fidèles remboursant leurs prêts sur l'ensemble des cycles, à des prêteurs continuant à fournir des capitaux sans subventions insoutenables, à des historiques de défaut et de recouvrement transparents, à une base d'emprunteurs diversifiée, à des conditions de liquidité réalistes et à des structures juridiques capables de résister à des crises réelles.
La réglementation influencera également le marché. Les travaux du Conseil de stabilité financière sur les crypto-actifs soulignent l'interconnexion croissante entre les crypto-actifs, les stablecoins, la finance décentralisée (DeFi) et la finance traditionnelle. Son rapport annuel 2025, publié en mars 2026, a continué de mettre l'accent sur la mise en œuvre du cadre réglementaire mondial pour les crypto-actifs et les stablecoins.
Comment évaluer une opportunité de crédit en chaîne ?
Commencez par examiner la source de remboursement plutôt que le TAEG annoncé. Identifiez l'emprunteur légal, l'utilisation qu'il fait des fonds et les flux de trésorerie prévus pour le remboursement du capital et des intérêts. Ensuite, définissez les mesures de protection associées à ces flux de trésorerie.
- Vérifiez si le prêt est non garanti, insuffisamment garanti ou adossé à des actifs hors chaîne.
- Identifiez qui effectue la souscription et quelles informations ils reçoivent.
- Lisez attentivement les conditions du prêt : échéance, clauses restrictives, priorité et dispositions en cas de défaut de paiement.
- Déterminez qui subit la première perte et quel est le niveau de protection sous votre position.
- Vérifier la concentration des emprunteurs et du secteur.
- Comprendre les restrictions de retrait et vérifier si les prêts sous-jacents sont suffisamment liquides pour les supporter.
- Distinguez les intérêts de l'emprunteur des incitations symboliques lors de l'évaluation du rendement.
- Examiner l'historique des remboursements, des retards de paiement, des défauts de paiement, des restructurations et des recouvrements.
- Vérifiez les risques liés aux stablecoins, aux contrats intelligents, aux oracles, aux ponts de crédit, à la conservation et à la gouvernance qui entourent l'exposition au crédit.
Comment savoir si le résultat est suffisamment bon ?
Un système de crédit on-chain de haute qualité devrait faciliter l'audit des décisions d'investissement, et pas seulement leur mise en œuvre. Il devrait être possible d'expliquer la provenance des rendements, l'identité du créancier, les conséquences d'un défaut de paiement, l'impact des pertes sur votre compte, les conditions de retrait et les informations consultables indépendamment sur la blockchain par rapport à celles fournies par un tiers externe.
Si ces réponses deviennent moins claires à mesure que les rendements augmentent, modifiez votre approche : réduisez votre exposition, exigez davantage d’informations, optez pour une structure plus senior ou mieux protégée, ou renoncez à l’opportunité. Si les données de remboursement, les taux de recouvrement, la diversification et le reporting s’améliorent sur plusieurs cycles de crédit, la confiance peut croître progressivement plutôt que d’être présumée de la simple évolution du protocole.
En résumé
Le crédit on-chain peut pallier l'une des contraintes fondamentales de la DeFi : l'obligation pour les emprunteurs de posséder déjà davantage de garanties liquides que celles qu'ils souhaitent emprunter. De ce fait, le prêt basé sur le crédit représente une voie plausible pour étendre la DeFi au financement institutionnel et à l'économie réelle.
Supprimer les cryptomonnaies en garantie ne supprime pas le risque de crédit. Cela modifie simplement la manière dont ce risque est évalué, valorisé, surveillé et recouvré. La prochaine vague de croissance de la finance décentralisée (DeFi) sera plus convaincante si elle se traduit par des historiques de remboursement solides, des tableaux de pertes compréhensibles, une liquidité réaliste, une analyse de crédit fiable et des créances exécutoires – et non pas simplement par des volumes de prêts plus importants ou des rendements plus élevés.
Avertissement relatif aux risques : Cet article est à visée pédagogique et ne constitue pas un conseil financier ou d’investissement personnalisé. Le crédit, les stablecoins, les contrats intelligents, les services de conservation d’actifs et la tokenisation d’actifs réels peuvent tous engendrer des pertes, et les performances passées en matière de remboursement ne préjugent pas des résultats futurs.









