Accueil
» Nouvelles
»
Hyperliquid vs. dYdX vs. GMX : Quel échange perpétuel décentralisé correspond à votre style de trading ?
Hyperliquid vs. dYdX vs. GMX : Quel échange perpétuel décentralisé correspond à votre style de trading ?
Les plateformes d'échange perpétuelles décentralisées sont souvent présentées comme interchangeables. Or, elles ne le sont pas. Hyperliquid, dYdX et GMX permettent toutes aux traders de prendre des positions longues ou courtes à effet de levier sans passer par un compte sur une plateforme d'échange centralisée traditionnelle, mais elles diffèrent considérablement quant à la manière dont les ordres sont appariés, la liquidité fournie, la répartition des frais et les types de risques prépondérants.
Pour illustrer concrètement ces différences, cet article utilise un exemple purement hypothétique. Imaginons Maya, une trader disposant de 5 000 USDC qui souhaite ouvrir une position perpétuelle ETH de 10 000 USDC et la maintenir ouverte pendant environ 24 heures. Elle ne cherche pas à maximiser l'effet de levier. Ses priorités sont la qualité de l'exécution, la prévisibilité des coûts, la transparence des risques et la possibilité de sortir rapidement du marché en cas d'évolution défavorable. Il s'agit d'un scénario purement illustratif, et non d'une transaction réelle, d'un backtest, d'une recommandation ou d'un résultat annoncé.
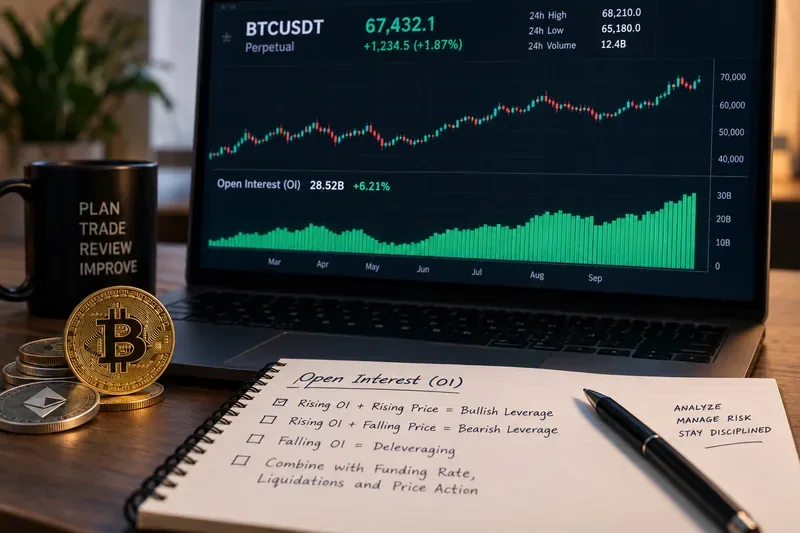
Une configuration de recherche côte à côte met en évidence le choix principal : l'exécution du carnet d'ordres sur Hyperliquid et dYdX contre l'exécution par oracle et pool sur GMX.
En résumé : ces trois DEX abordent le trading perpétuel différemment.
À compter du 16 septembre 2026, la principale distinction réside dans l'architecture. Hyperliquid utilise des carnets d'ordres entièrement intégrés à la blockchain, au sein d'HyperCore, sa couche d'exécution spécialisée. dYdX utilise également un modèle de carnet d'ordres sur sa propre blockchain, les validateurs participant au traitement des ordres et aux processus d'oracle de prix. GMX, quant à elle, n'utilise pas de carnet d'ordres traditionnel pour l'exécution perpétuelle ; elle achemine les transactions vers des pools de liquidités et utilise une tarification basée sur un oracle, avec des mécanismes explicites pour l'impact sur les prix, le financement et l'emprunt.
Catégorie
Hyperliquid
dYdX
GMX
Modèle d'exécution de base
Carnet d'ordres à cours limité central Onchain
Carnet de commandes sur la chaîne dYdX
Tarification d'Oracle par rapport aux pools de liquidités
Le meilleur choix dans notre exemple
Le trader privilégie une exécution rapide du carnet d'ordres
Trader souhaitant un système de carnet d'ordres avec une gouvernance au niveau de la chaîne
Trader qui privilégie l'exécution sur pool et qui peut suivre les coûts d'emprunt/de financement
structure des frais
Niveaux de participation (créateurs/preneurs) basés sur le volume, avec des réductions sur les mises et des remboursements possibles.
Le calendrier des producteurs/preneurs est régi par les paramètres du protocole.
Frais de positionnement plus financement, emprunts, effets sur les prix et coûts d'exécution du réseau
Garantie / marge
Marge perpétuelle basée sur l'USDC ; modes croisés et isolés
Paramètres de marge spécifiques au marché ; le logiciel de la chaîne prend également en charge les marchés isolés.
Garanties flexibles en fonction du marché et du réseau
Source de liquidités
Ordres en attente des traders et des teneurs de marché
Ordres en attente des traders et des teneurs de marché
Pools de liquidités GM/GLV
Action pour Maya : avant de comparer les frais affichés, elle devrait d’abord choisir entre un modèle d’exécution basé sur un carnet d’ordres ou sur un oracle et un pool de négociation. Ce simple choix influencera sa façon d’appréhender le slippage, la profondeur du marché, l’impact sur les prix et les coûts récurrents de sa position.
Hyperliquid : la plus proche des trois d'une plateforme de carnet d'ordres onchain haute performance
Hyperliquid se présente comme une blockchain de couche 1 optimisée pour le trading. Son système d'exécution HyperCore intègre des carnets d'ordres perpétuels et au comptant entièrement on-chain, et les ordres sont appariés selon un critère de priorité prix-temps. La documentation officielle indique que chaque ordre, annulation, transaction et liquidation est traité de manière transparente par le système de trading de la blockchain. Consultez la documentation d'Hyperliquid et celle relative à son carnet d'ordres .
Pour Maya, cela signifie que le modèle mental d'exécution lui sera familier si elle a déjà utilisé une bourse de contrats à terme centralisée : elle peut consulter les cours acheteur et vendeur, passer des ordres au marché ou à cours limité, et se préoccuper directement du spread et de la profondeur affichée. Cela diffère de GMX, où une transaction ne s'appuie pas sur un carnet d'ordres classique.
Qu'est-ce qui est vérifié concernant les frais d'Hyperliquid ?
La page officielle des frais d'Hyperliquid affiche actuellement des frais de base perpétuels de 0,045 % pour les preneurs et de 0,015 % pour les créateurs, avant toute réduction liée au volume, aux remises de staking ou aux ristournes pour les créateurs. Ces frais sont calculés sur la base du volume pondéré glissant sur 14 jours. La documentation mentionne également les remises liées au staking HYPE. Les barèmes de frais étant susceptibles d'évoluer, il est conseillé aux traders de vérifier les tarifs en vigueur et de ne pas considérer ces chiffres comme définitifs. Le barème actuel est disponible dans la documentation relative aux frais d'Hyperliquid .
Si Maya franchissait le spread pour ouvrir une position de 10 000 USDC au taux de base de 0,045 %, les frais d'ouverture de transaction s'élèveraient à environ 4,50 USDC. La clôture de la position au même taux de base engendrerait des frais supplémentaires d'environ 4,50 USDC. Ce calcul simplifié ne tient pas compte du financement, des variations du prix d'exécution ni des éventuelles modifications de frais. Il s'agit d'une illustration du calcul des frais, et non d'une estimation du coût final.
Idée reçue : « sur la blockchain » ne signifie pas l’absence de microstructure de type bourse. Les marchés hyperliquides présentent toujours une profondeur de carnet d’ordres, un fonctionnement maker/taker, des mécanismes de financement, des règles de marge, des liquidations et des contraintes spécifiques. Action : Maya devrait examiner les frais et la profondeur visible du carnet d’ordres pour l’ETH avant de passer un ordre important au marché.
La marge et le financement restent importants.
Les spécifications du contrat Hyperliquid décrivent des contrats perpétuels linéaires avec marge en USDC et versements de financement horaires. La marge croisée et la marge isolée sont prises en charge. Les limites de levier et les règles de taille des ordres varient selon l'actif. La documentation de référence est celle des spécifications du contrat Hyperliquid .
Pour une position hypothétique sur 24 heures, Maya devrait donc comparer davantage que les commissions d'entrée et de sortie. Une opération apparemment peu coûteuse peut devenir plus onéreuse si le financement reste défavorable. Action : elle devrait enregistrer le taux de financement actuel lors de son entrée sur le marché et définir un seuil à partir duquel les coûts de gestion rendent l'opération non rentable.
dYdX : négociation par carnet d’ordres avec des paramètres de protocole contrôlés par l’écosystème dYdX
dYdX utilise également un carnet d'ordres, mais son implémentation et son modèle de gouvernance diffèrent de ceux d'Hyperliquid. Le logiciel dYdX Chain prend en charge les ordres au marché, à cours limité, stop marché, stop limite, take-profit marché et take-profit limite. Le centre d'aide officiel distingue les ordres à court terme, qui restent en mémoire chez les validateurs pendant une période limitée (un bloc) tant qu'ils ne sont pas exécutés, des ordres à durée de vie plus longue, enregistrés dans l'état de la chaîne. Consultez la documentation officielle sur les types d'ordres dYdX .
Pour Maya, la conséquence pratique est un système de négociation classique basé sur le carnet d'ordres, avec un fonctionnement interne spécifique au protocole. Elle peut toujours raisonner en termes de teneurs de marché, de preneurs, de prix limites, de durée de validité des ordres et de profondeur de marché disponible.
Les frais ne constituent pas un chiffre unique et immuable.
Le centre d'aide de dYdX explique que le logiciel open source utilise par défaut un modèle de frais maker-taker, avec des paliers de taker basés sur le volume d'échanges en USD des 30 derniers jours. Il précise également que la gouvernance peut ajuster ces paramètres. La documentation indique que les ordres annulés ne sont pas facturés et que les traders ne paient pas, par défaut, de frais de gaz distincts pour chaque transaction, contrairement à ce qui se passe sur une blockchain classique. Pour plus de détails, consultez l' article officiel sur les frais de transaction de dYdX .
Idée reçue : une plateforme d’échange décentralisée n’impose pas nécessairement le paiement de frais de gaz visibles sur la blockchain pour chaque transaction. Le logiciel de dYdX permet d’intégrer ces frais dans les commissions de transaction. Action : Maya devrait consulter ses frais en temps réel dans l’interface plutôt que de se baser sur un tableau de frais obsolète copié d’un autre site web.
Le financement est calculé à partir des primes du carnet d'ordres et des prix oracles.
Le mécanisme de financement de dYdX utilise une prime calculée à partir des prix d'achat et de vente par rapport au prix de l'indice. Le logiciel effectue des calculs sur des échantillons au fil du temps et applique le financement toutes les heures. L'explication officielle se trouve dans la documentation de financement de dYdX .
Dans l'exemple de Maya sur 24 heures, cela a son importance car la plateforme d'échange avec les frais d'entrée les plus bas n'est pas forcément la plus économique sur l'ensemble de la journée. Action : elle devrait comparer les fonds attendus sur la durée de détention prévue, et non pas seulement les frais d'entrée.
Les paramètres de risque peuvent se resserrer à mesure que les conditions de marché évoluent.
Les marchés dYdX appliquent des fractions de marge initiale et de maintien, des plafonds d'intérêts ouverts et un effet de levier maximal spécifique à chaque marché. Le logiciel peut augmenter les exigences de marge effective lorsque les intérêts ouverts dépassent les seuils configurés. De ce fait, l'effet de levier maximal annoncé est moins pertinent que l'exigence effective réelle sur un marché en tension.
Action : Maya devrait vérifier les paramètres de marge actuels du marché ETH sélectionné et conserver une marge de sécurité significative au lieu de dimensionner sa position jusqu’à la limite de liquidation.
GMX : un modèle différent, construit autour de la tarification par oracle et des pools de liquidités
GMX requiert une approche différente. Sa documentation actuelle décrit une plateforme d'échange décentralisée au comptant et perpétuelle fonctionnant sur des réseaux tels qu'Arbitrum et Avalanche, avec des transactions alimentées par les pools de liquidités GM et GLV. Les ordres sont tarifés à partir de données d'oracle plutôt que par comparaison avec un carnet d'ordres centralisé classique. La documentation du protocole est disponible sur le site officiel de GMX .
Pour Maya, cela signifie qu'elle ne devrait pas se demander, comme elle le ferait sur Hyperliquid ou dYdX : « Quelle est la profondeur du carnet d'ordres ETH à mon prix ? » Elle devrait plutôt s'intéresser à la capacité du pool, au déséquilibre des positions ouvertes, à la tarification des oracles, aux règles d'impact sur les prix, aux taux d'emprunt, au financement et aux frais d'exécution.
Les frais de positionnement GMX ne représentent qu'une partie du coût
La documentation relative aux frais de GMX indique que la plupart des marchés facturent des frais de position de 0,04 % ou 0,06 % lors de l'augmentation ou de la diminution d'une position, selon que l'opération améliore ou aggrave le déséquilibre entre les positions longues et courtes. GMX applique également des frais de financement, des frais d'emprunt, des coûts d'exécution réseau et des mécanismes d'impact sur les prix. Consultez la documentation relative aux frais de GMX .
Si Maya ouvre une position de 10 000 USDC, des frais de position de 0,04 % s’élèveraient à 4 USDC et des frais de 0,06 % à 6 USDC pour cette même variation. Toutefois, considérer cela comme le « total des frais GMX » serait trompeur, car des emprunts et des financements peuvent s’accumuler tant que la position reste ouverte, et les répercussions sur les prix peuvent être importantes lors de la réduction ou de la fermeture de la position.
Idée reçue : GMX n’est pas simplement un AMM avec des frais fixes de type swap. Son système perpétuel comporte plusieurs composantes de coûts dynamiques liées au solde des positions ouvertes et à l’utilisation du pool. Action : Maya devrait examiner le taux d’emprunt en temps réel, le taux de financement, les frais de position prévus, les frais de réseau et l’impact estimé sur les prix avant de s’engager.
L'utilisation d'une solution Oracle ne signifie pas que le risque d'exécution disparaît.
GMX utilise Chainlink Data Streams et une logique d'exécution spécifique au protocole pour la tarification. Sa documentation explique l'utilisation des paramètres minPrice et maxPrice et comment les différentes actions s'appuient sur ces limites. La tarification par oracle peut réduire la dépendance à un carnet d'ordres visible localement, mais les traders restent exposés aux fluctuations de prix, aux contraintes du pool, au timing d'exécution, au financement, aux emprunts et aux risques liés aux contrats intelligents. Consultez la documentation relative aux positions et aux types d'ordres GMX .
Action : Maya doit lire les valeurs d'exécution estimées affichées avant de signer et éviter de supposer que « pas de carnet d'ordres » signifie « pas de glissement ni d'impact sur les prix ».
En appliquant cette comparaison à l'hypothétique transaction d'ETH de Maya, on obtient :
Supposons que les trois plateformes proposent le contrat perpétuel ETH qu'elle souhaite et que Maya soit à l'aise avec la blockchain et la configuration de portefeuille appropriées. Elle peut alors résumer sa décision à quatre questions pratiques.
1. Ce qui l'intéresse le plus, c'est l'exécution des ordres habituels ?
Si oui, Hyperliquid et dYdX constituent une première comparaison naturelle. Elle peut ainsi examiner la liquidité affichée, utiliser des ordres à cours limité et analyser directement la différence entre l'exécution au preneur et au teneur de marché. Hyperliquid pourrait lui convenir si elle privilégie une plateforme de niveau 1 axée sur le trading, avec un carnet d'ordres intégré à la blockchain et une infrastructure de trading hautement intégrée. dYdX pourrait l'intéresser si elle valorise son architecture blockchain dédiée, ses paramètres de marché ajustables par la gouvernance et ses types d'ordres avancés familiers.
Action : comparer le spread ETH réel, la profondeur, le financement et le niveau de frais personnels sur les deux plateformes au moment de la transaction.
2. Préfère-t-elle la liquidité basée sur un pool et l'exécution par oracle ?
Si oui, la structure de GMX est suffisamment différente pour justifier une analyse distincte. Un trader qui préfère ne pas se préoccuper de chaque niveau du carnet d'ordres pourrait privilégier un modèle oracle-pool, mais cela ne supprime pas l'incertitude liée aux coûts ; cela déplace les variables importantes vers l'équilibre du pool, les emprunts, le financement et les règles d'impact sur les prix.
Action : estimer le coût total de l'aller-retour en fonction du déséquilibre actuel entre positions longues et courtes, plutôt que de comparer uniquement les frais de position de 0,04 % ou 0,06 %.
3. Est-ce qu'elle tient le coup pendant des minutes ou pendant des jours ?
Pour les transactions très courtes, le spread et les frais d'entrée/sortie peuvent être prépondérants. Pour les positions maintenues pendant plusieurs heures ou jours, le financement et l'emprunt deviennent plus importants. Hyperliquid et dYdX utilisent tous deux le financement pour maintenir les prix perpétuels proches des références sous-jacentes. GMX ajoute des coûts d'emprunt liés à l'utilisation du pool, en plus des mécanismes de financement.
Action : notez la période de détention prévue avant d’ouvrir la position, puis comparez les coûts de détention sur ce même horizon.
4. Que se passe-t-il si la volatilité explose ?
Lors d'une forte variation, l'architecture de la plateforme d'échange est cruciale. Les plateformes à carnet d'ordres peuvent connaître des fluctuations rapides des spreads et de la profondeur du marché. Les plateformes à pool de transactions peuvent être confrontées à des variations des déséquilibres, des taux d'emprunt et des facteurs influençant les prix. Ces trois types de plateformes peuvent liquider des positions sous-collatéralisées conformément à leurs règles respectives.
Action : Maya devrait dimensionner sa position en fonction de la perte qu’elle est prête à tolérer, et non en fonction de l’effet de levier maximal autorisé par l’interface. Dans cet exemple, une position x2 lui laisse une marge de manœuvre bien plus importante en cas de fluctuations défavorables que si elle utilisait les mêmes 5 000 USDC pour tenter d’atteindre l’effet de levier maximal de la plateforme.
Quel système d'échange perpétuel décentralisé est le « meilleur » ?
Il n'existe pas de vainqueur universel incontestable car les plateformes optimisent des aspects différents.
Hyperliquid est la solution idéale lorsqu'un trader souhaite un carnet d'ordres onchain similaire à celui d'une bourse, une économie maker/taker claire et un environnement d'exécution spécifique au trading.
dYdX est intéressant lorsqu'un trader souhaite un système de trading décentralisé sur une chaîne dédiée, avec des paramètres de risque et de frais contrôlés par la gouvernance.
GMX est l'option la plus pertinente lorsqu'un trader préfère l'exécution de pools basée sur un oracle et est disposé à évaluer les mécanismes d'emprunt, de financement, d'utilisation du pool et d'impact sur les prix plutôt que la profondeur du carnet d'ordres.
Il s'agit de recommandations d'utilisation, et non de garanties concernant les rendements, la liquidité ou la qualité future du protocole. Les trois systèmes peuvent évoluer suite à des mises à jour logicielles, des décisions de gouvernance, des introductions en bourse, des révisions de frais et des mises à jour des paramètres de risque.
Qu’est-ce qui est vérifié, qu’est-ce qui dépend des conditions et qu’est-ce qui reste incertain ?
D'après la documentation officielle actuelle : Hyperliquid et dYdX utilisent un système de négociation perpétuelle basé sur un carnet d'ordres ; GMX utilise une tarification oracle basée sur des pools de liquidité. Hyperliquid publie ses barèmes de frais maker/taker, dYdX utilise des paramètres maker/taker ajustables par la gouvernance, et GMX applique des frais de position ainsi que des coûts liés au financement, à l'emprunt et à l'exécution.
En fonction des conditions : le lieu le moins cher pour l'exemple de Maya dépend de son niveau de frais personnel, de son rôle (créateur ou preneur), de la profondeur du marché, de la direction du financement, du déséquilibre du pool, de l'utilisation des emprunts, de la période de détention, des conditions du réseau et de la taille de son ordre.
Impossible à prévoir : quelle plateforme offrira la meilleure exécution au moment précis de sa transaction, comment le financement évoluera au cours des prochaines 24 heures, ou quelle plateforme subira des pannes, des changements de gouvernance, des bogues logiciels, des incidents d’oracle, des chocs de liquidité ou des défaillances de contrats intelligents.
Action : avant chaque transaction importante, rouvrez les pages officielles relatives aux frais et aux risques, vérifiez les conditions du marché en temps réel dans l’interface de trading et comparez le coût total estimé du cycle de vie complet de la position — entrée, période de détention et sortie.
Liste de contrôle pratique pour la prise de décision
Choisissez d'abord l'exécution par carnet d'ordres par rapport à l'exécution par oracle et pool.
Vérifiez que le marché perpétuel et les garanties que vous souhaitez sont bien pris en charge.
Vérifiez votre propre barème de frais de créateur/preneur au lieu de vous fier à une ancienne capture d'écran ou à un tableau tiers.
Mesurer la dispersion et la profondeur actuelles sur Hyperliquid ou dYdX.
Vérifiez la capacité du pool, le déséquilibre long/short, le taux d'emprunt et l'impact sur les prix du GMX.
Comparez le financement sur votre période de détention prévue.
Examiner les règles de liquidation et de marge applicables au marché concerné.
Conservez des garanties supplémentaires plutôt que de viser un effet de levier maximal.
N’utilisez les ordres limit, stop et take-profit qu’après avoir compris comment chaque protocole les déclenche et les exécute.
Veuillez consulter à nouveau la documentation officielle après les mises à jour majeures du protocole, car les barèmes de frais et les paramètres de risque peuvent changer.
Pour l'hypothétique contrat perpétuel ETH de 10 000 USDC de Maya, le choix judicieux n'est donc pas la plateforme d'échange au titre le plus impressionnant ni celle affichant les frais les plus bas. Il s'agit plutôt de celle dont le modèle d'exécution, la liquidité en temps réel, les coûts de portage et la gestion des risques correspondent le mieux à sa façon de trader.