Accueil
» Nouvelles
»
Immobilier tokenisé : comment investir dans l’immobilier sur la blockchain
Immobilier tokenisé : comment investir dans l’immobilier sur la blockchain
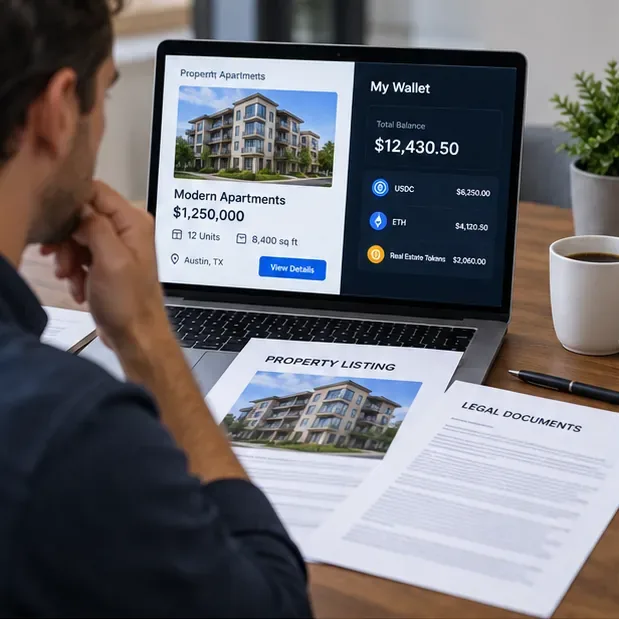
L'immobilier tokenisé peut simplifier la division, le transfert et le règlement des biens immobiliers, mais la qualité d'un investissement repose toujours sur les mêmes fondamentaux qu'en dehors de la blockchain : votre propriété légale, la rentabilité du bien, la compétence du gestionnaire, les frais et votre capacité à vous désengager. La blockchain constitue la couche d'enregistrement et de transfert ; elle ne vous confère pas automatiquement un titre de propriété, ne garantit pas le versement des loyers et ne crée pas de marché liquide.
En septembre 2026, la Securities and Exchange Commission (SEC) américaine a explicitement défini un titre tokenisé comme un titre représenté par un actif cryptographique, dont les registres de propriété sont conservés, en tout ou en partie, sur des réseaux de cryptomonnaies. La SEC a également souligné que la structure des tokens est variable et que les droits des détenteurs de tokens peuvent différer sensiblement. C'est le point de départ idéal pour évaluer un actif tokenisé : identifier d'abord le droit légal, puis évaluer le bien lui-même, et enfin analyser les mécanismes de la blockchain. Voir la déclaration de la SEC du 28 janvier 2026 sur les titres tokenisés et son document explicatif sur les titres numériques .
Ce que devrait permettre un bon processus d'investissement immobilier tokenisé
Avant d'investir, vous devriez pouvoir répondre à cinq questions sans avoir recours au marketing : Quel droit légal le token représente-t-il ? Quel bien ou entité génère les flux de trésorerie ? Qu'est-ce qui peut réduire ou suspendre les distributions ? Comment vendre ou racheter vos tokens ? Que se passe-t-il en cas de défaillance de la plateforme, de l'émetteur, du gestionnaire immobilier, du dépositaire ou de l'infrastructure blockchain ?
Porte de qualité
À quoi ressemble une réponse satisfaisante
Raison d'arrêter ou de changer d'approche
Droits légaux
Les documents d'offre indiquent clairement l'émetteur, les droits du détenteur de jetons, les restrictions de transfert et l'entité propriétaire du bien immobilier.
On vous indique que le jeton « représente la propriété », mais vous ne trouvez aucun document reliant le jeton à l'entité propriétaire.
Économie immobilière
Vous pouvez examiner le prix d'achat, la dette, les hypothèses de loyer, les dépenses, les réserves, les coûts de gestion et un calcul réaliste des flux de trésorerie nets.
L'argumentaire se concentre sur le rendement brut ou l'appréciation sans disposer de suffisamment de données pour reproduire les hypothèses de rendement.
Conformité
L'offre précise le parcours des titres applicable, les règles d'admissibilité des investisseurs et tout contrôle des intermédiaires ou des transferts requis.
Le vendeur considère la tokenisation comme un moyen de contourner les exigences en matière de valeurs mobilières sans fondement juridique clair.
Sortie
Les modalités de revente, de rachat, de blocage, d'éligibilité des acheteurs, les frais et la disponibilité sur le marché sont consignés par écrit.
Une « liquidité 24h/24 et 7j/7 » est promise sans preuve d'acheteurs réels, de conditions de rachat ou d'un marché conforme et fonctionnel.
Opérations et garde
Vous savez qui contrôle les clés, les contrats intelligents, les comptes bancaires, la perception des loyers, la gestion immobilière et les procédures de recouvrement.
Une seule défaillance peut bloquer à la fois le jeton et le flux de trésorerie sous-jacent, sans aucune procédure de récupération documentée.
Un processus en quatre étapes pour investir dans l'immobilier en chaîne
Étape 1 : Identifier précisément ce que représente le jeton
Commencez par examiner le cadre juridique, et non le symbole du jeton. Une offre immobilière tokenisée peut représenter un titre émis par une entité propriétaire d'un bien immobilier, un intérêt économique contractuel, une participation dans un fonds ou toute autre structure. Le jeton lui-même ne constitue pas une preuve de votre propriété directe du terrain. Les recommandations de la SEC de 2026 sont utiles car elles distinguent la technologie des droits juridiques : les titres tokenisés restent des titres financiers, et différents modèles de tokenisation peuvent conférer différents droits à leurs détenteurs.
Lisez attentivement le prospectus, le contrat d'exploitation ou tout autre document constitutif équivalent, le contrat de souscription, les conditions de transfert et toute information relative à la société ad hoc propriétaire du bien immobilier. Vérifiez la dénomination sociale de l'émetteur et la traçabilité de la propriété, de votre jeton au bien immobilier. Si cette traçabilité n'est pas clairement établie, ne tentez pas de compenser l'incertitude par un achat spéculatif de faible montant. Privilégiez une offre dont la structure est vérifiable.
Commencez par examiner le lien juridique et économique entre le jeton et le bien, et non pas uniquement le prix du jeton.
Pour les offres aux États-Unis, il convient également d'identifier la réglementation applicable aux valeurs mobilières. Certaines offres privées ou de financement participatif s'appuient sur des exemptions plutôt que sur un enregistrement public complet. Le Règlement sur le financement participatif, par exemple, exige que les transactions concernées soient effectuées par l'intermédiaire d'un intermédiaire enregistré auprès de la SEC, qu'il s'agisse d'un courtier ou d'une plateforme de financement. Les titres acquis dans le cadre d'une opération de financement participatif sont généralement soumis à une restriction de revente d'un an, sous réserve d'exceptions. La présentation actuelle de la SEC est disponible sur sa page dédiée au Règlement sur le financement participatif .
Si vous faites appel à un courtier, une plateforme de financement participatif ou un professionnel de l'investissement, vérifiez leur inscription plutôt que de vous fier à un badge sur le site du vendeur. Investor.gov recommande de vérifier l'inscription et les antécédents de l'organisme avant d'acheter des titres ; sa ressource « Ask and Check » renvoie vers des bases de données officielles, notamment BrokerCheck de la FINRA, le cas échéant.
Étape 2 : Garantir le bien comme si la blockchain n’existait pas.
Une fois la structure de propriété comprise, il convient de faire abstraction du token pour l'instant et d'analyser le bien immobilier. Ce dernier reste soumis aux aléas de la vacance locative, des réparations, des coûts d'assurance, des taxes, des risques liés aux locataires et au financement, de l'offre et de la demande locales, ainsi que de la gestion locative. La tokenisation peut certes améliorer la tenue des registres et le règlement, mais elle ne saurait transformer une situation immobilière fragile en une situation économique solide.
Établissez un tableau simple du revenu net. Commencez par les revenus locatifs prévus, puis soustrayez le taux de vacance réaliste, les frais de gestion, les réparations et l'entretien, l'assurance, les taxes foncières, les charges de copropriété le cas échéant, le service de la dette si le bien est financé par un emprunt, les frais de plateforme ou d'administration, et les provisions. Comparez le flux de trésorerie disponible ainsi obtenu avec le prix que vous payez pour votre participation économique.
Ne vous fiez pas à un seul pourcentage annuel prévisionnel. Testez au moins trois scénarios : un scénario de base, un taux d’occupation plus faible ou un loyer inférieur, et une hausse soudaine des dépenses. Si une légère augmentation des assurances, des réparations ou du taux de vacance annule la distribution prévue, l’investissement est fragile, même si la technologie de jetons fonctionne parfaitement.
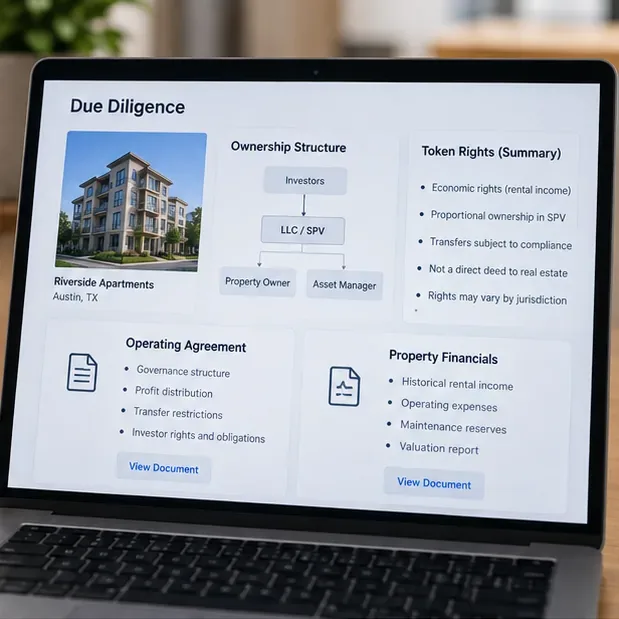
Un examen plus approfondi relie les droits liés aux jetons, l'entité propriétaire, les modalités de gouvernance et les données financières de la propriété dans une seule chaîne de vérification préalable.
Les éléments de preuve utiles comprennent les états financiers de l'immeuble, les registres de loyers le cas échéant, la méthodologie d'évaluation, les conditions d'emprunt, les détails des assurances, les polices de provisionnement, l'historique d'occupation, les contrats de gestion et les déclarations de conflits d'intérêts. Le niveau de détail requis dépend de l'offre, mais le critère principal reste le même : pouvez-vous reproduire les hypothèses importantes et identifier les bénéficiaires de chaque commission ?
Étape 3 : Évaluer le parcours d’achat et de conservation sur la blockchain
Ce n'est qu'après avoir vérifié la légalité et la viabilité économique de la transaction que vous devriez examiner les mécanismes de la blockchain. Déterminez si vous utiliserez l'auto-dépositaire, un portefeuille intégré ou un dépositaire qualifié ou désigné par la plateforme. Renseignez-vous sur la blockchain utilisée par le jeton, les restrictions de transfert, l'obligation d'ajouter les adresses de portefeuille à une liste blanche, la procédure en cas de perte d'identifiants et la possibilité pour l'émetteur de remplacer ou de réémettre les jetons lorsque les registres de propriété et les règles de conformité l'exigent.
La vérification d'identité et les contrôles des transferts ne sont pas nécessairement des défauts. Un jeton représentant un titre réglementé peut comporter des restrictions qu'une cryptomonnaie librement transférable n'impose pas. L'essentiel est la transparence : vous devez savoir avant d'acheter quels transferts sont autorisés et quelle partie peut suspendre, approuver, annuler ou réémettre un jeton conformément aux documents régissant son fonctionnement.
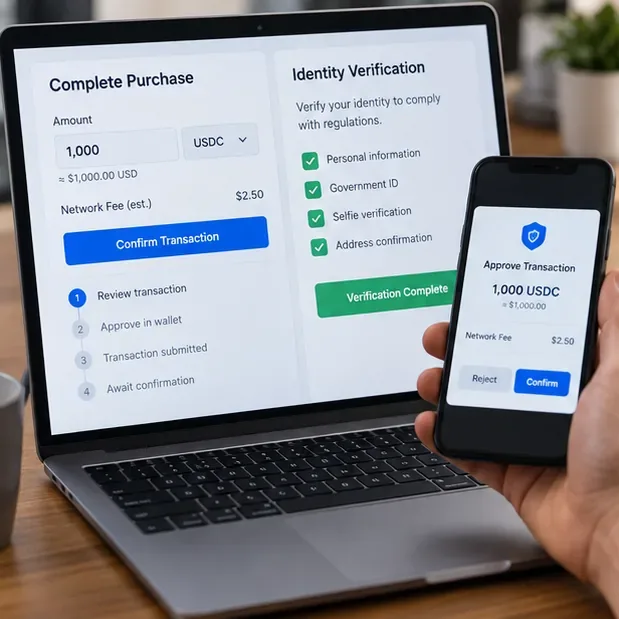
Si le paiement est effectué en stablecoin ou autre actif numérique, calculez le coût total de la transaction, incluant la marge de change, les frais de réseau, les frais de retrait et les frais de plateforme. Ne transférez pas une somme importante vers une adresse inconnue simplement parce qu'un nom de propriété s'affiche sur l'interface. Vérifiez la destination et les détails de la transaction en suivant la procédure documentée de la plateforme et effectuez un test sur un petit montant si la procédure le permet.
Considérez l'approbation du portefeuille, les vérifications d'identité, les frais de réseau et la confirmation des transactions comme faisant partie intégrante du processus d'investissement, et non comme une simple formalité.
Les contrats intelligents ajoutent un niveau de risque supplémentaire. Un audit peut réduire l'incertitude liée aux défauts de code connus, mais il ne prouve pas l'existence de l'actif économique, ne garantit pas l'exécution des obligations par l'émetteur et n'élimine pas les risques liés aux clés administratives et à la gouvernance. Il convient d'examiner qui peut mettre à jour les contrats, bloquer les transferts, créer ou détruire des jetons, modifier les listes d'autorisation ou déplacer les actifs sous-jacents. Si ces pouvoirs sont concentrés, il est essentiel de comprendre pourquoi et quels contrôles les encadrent.
Étape 4 : Planifiez les distributions, les impôts et la sortie avant d’acheter.
L'immobilier tokenisé est souvent présenté comme offrant un accès fractionné et des transferts simplifiés, mais le rendement d'un investisseur dépend fortement de ce qui se passe après l'achat. Il est essentiel de vérifier le mode de calcul des distributions de loyers, la devise de paiement, leur mode de versement (sur la plateforme ou dans un portefeuille numérique), les frais applicables et le mode de financement des réserves liées à l'immeuble.
Ensuite, examinez le mécanisme de sortie. La présence d'un marché secondaire ne garantit pas la liquidité. Renseignez-vous sur le nombre d'acheteurs éligibles, l'existence d'une période de détention obligatoire, la possibilité de rachat par l'émetteur, le mode de formation des prix, l'existence de périodes de négociation et les conséquences d'une absence d'offres. Si vous pourriez avoir besoin de liquidités rapidement, l'immobilier privé tokenisé pourrait ne pas être la solution idéale, même si les transferts sont techniquement rapides.
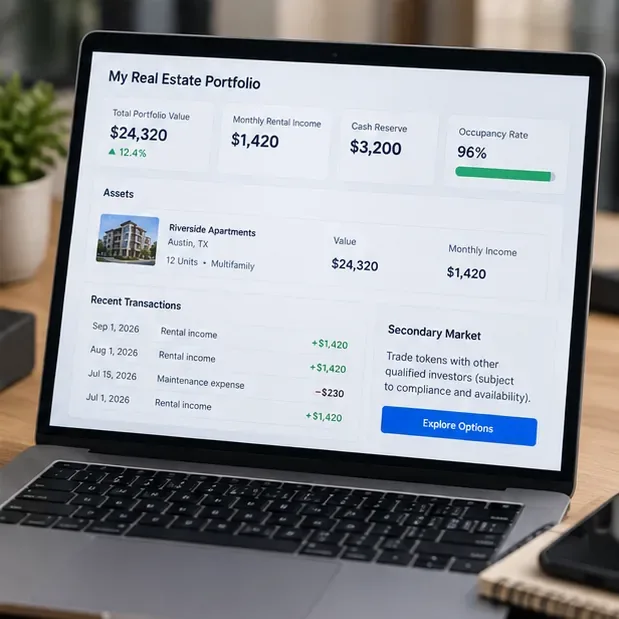
Surveillez les flux de trésorerie et les conditions de sortie de la propriété indépendamment du prix du jeton ; les tableaux de bord de portefeuille ne sont utiles que lorsque les données sous-jacentes et les règles de transfert sont vérifiables.
Aux États-Unis, le fisc américain (IRS) considère les actifs numériques comme des biens et estime que les revenus issus de leurs transactions sont imposables. Le traitement fiscal précis d'un investissement immobilier tokenisé dépend de sa structure juridique, de la nature des distributions et des modalités de détention ou de cession du token. La page dédiée aux actifs numériques et la FAQ relative aux transactions sur actifs numériques du site web de l'IRS expliquent le cadre fiscal fédéral. Les spécificités fiscales au niveau des États, des collectivités locales, des entités et à l'international peuvent complexifier la situation ; il est donc conseillé de consulter un fiscaliste avant d'investir des sommes importantes.
Comment évaluer si le processus fonctionne
Un processus rigoureux ne garantit pas la performance de tous les investissements. Il implique plutôt de pouvoir expliquer l'investissement clairement et de disposer d'éléments suffisants pour en comprendre les principaux risques. Avant d'acheter, vous devriez être en mesure de rédiger un résumé d'une page présentant l'émetteur, le propriétaire, le type de garantie ou de droit contractuel, le prix d'acquisition, l'endettement, le flux de trésorerie net prévisionnel, les principaux frais, l'opérateur clé, les restrictions de transfert, le modèle de conservation et les modalités de sortie.
Après l'achat, il est important de surveiller les indicateurs liés à l'immeuble plutôt que de se fier uniquement à son prix symbolique. Parmi les signaux utiles, citons le taux d'occupation, les encaissements de loyers, les charges d'exploitation, le solde des réserves, la couverture du service de la dette le cas échéant, les réparations importantes, les modifications apportées aux assurances, la rotation des gestionnaires, les distributions par rapport aux prévisions et les modifications des conditions de transfert ou de rachat.
Adaptez votre approche lorsque la qualité des preuves se dégrade. Par exemple : retards dans la publication des résultats financiers, variations d’évaluation inexpliquées, distributions financées par des sources obscures, incapacité répétée à vendre malgré des affirmations de liquidité, mises à niveau de contrats peu documentées, variations de la dette immobilière ou écart croissant entre l’activité des jetons sur la blockchain et la performance déclarée du bien immobilier sous-jacent.
Idées fausses courantes à éviter
« Si la propriété est enregistrée sur la blockchain, la vérification du titre est automatique. » Pas nécessairement. La blockchain peut enregistrer la propriété d'un jeton, mais le titre de propriété juridiquement pertinent et l'entité qui le détient restent soumis au droit immobilier et au droit des sociétés applicables. Votre action : vérifiez les documents reliant le jeton à l'entité propriétaire du bien.
« La propriété fractionnée offre une liquidité immédiate. » Le fractionnement permet de réduire la taille de chaque position, mais la liquidité nécessite toujours des acheteurs disposés et éligibles, un cadre légal pour le transfert de propriété et une infrastructure de marché fonctionnelle. Votre action : examinez attentivement les conditions de revente ou de rachat avant d’investir.
« Un audit de contrat intelligent prouve que l'investissement est sûr. » Un audit porte sur un code source défini à un instant précis. Il ne peut valider l'évaluation du bien, les locataires, la qualité de la gestion, la validité juridique ni les décisions de gouvernance futures. Votre action : dissociez l'audit des contrats intelligents des audits juridiques et immobiliers.
« Le prix du jeton reflète la valeur du bien. » Un jeton peut se négocier à un prix supérieur ou inférieur à une estimation raisonnable de sa valeur économique sous-jacente, surtout sur un marché peu liquide. Votre action : conservez votre propre cadre d’évaluation du bien et considérez le prix sur le marché secondaire comme un élément parmi d’autres, et non comme l’unique fondement de votre analyse.
Quand l'immobilier tokenisé n'est peut-être pas l'outil approprié
Cette approche est moins adaptée si vous avez besoin de liquidités immédiates, si vous ne souhaitez pas gérer le risque lié au portefeuille ou à la conservation des titres, si vous ne pouvez pas évaluer les documents d'offre privée ou si vous êtes réticent à investir dans l'immobilier, ce qui peut nécessiter une période de détention de plusieurs années. Une REIT cotée en bourse traditionnelle ou un autre véhicule immobilier réglementé peut s'avérer plus simple sur le plan opérationnel, malgré un profil de risque et de propriété différent.
Il est également judicieux de se retirer d'une offre de tokenisation spécifique, même si la classe d'actifs vous plaît. Le meilleur indicateur de la qualité d'un investissement n'est pas le niveau d'avancement de la blockchain, mais plutôt la clarté des droits légaux, de l'économie de la propriété, des opérations et des mécanismes de sortie, qui restent compréhensibles après un examen approfondi.
En résumé
Investir dans l'immobilier tokenisé doit être envisagé comme une analyse de risques immobiliers, complétée par une vérification préalable approfondie des valeurs mobilières et des opérations blockchain. Les meilleures opportunités ne sont pas celles qui affichent le discours le plus ambitieux sur la technologie blockchain. Ce sont celles où vous pouvez vérifier indépendamment votre investissement, comprendre comment le bien génère des revenus, identifier tous les frais et points de contrôle importants, et accepter les contraintes de liquidité et technologiques avant d'engager des capitaux.
Cet article a une vocation pédagogique et ne constitue en aucun cas un conseil personnalisé en matière d'investissement, de droit ou de fiscalité. Les règles et les structures des plateformes peuvent évoluer, et le traitement d'un jeton spécifique dépend des faits, des documents et de la juridiction qui lui sont propres.