Accueil
» Nouvelles
»
Modèle stock-flux Bitcoin : quelle est sa précision sur le marché actuel ?
Modèle stock-flux Bitcoin : quelle est sa précision sur le marché actuel ?
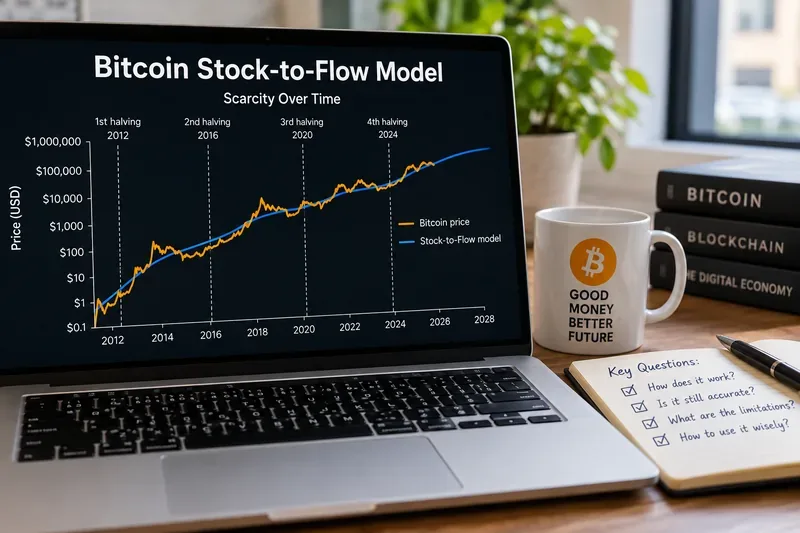
Le modèle Stock-to-Flow du Bitcoin a gagné en popularité car il offrait aux investisseurs ce qu'ils trouvent rarement sur les marchés des cryptomonnaies : une équation simple, liée à un calendrier d'émission connu des années à l'avance. L'idée est intuitive : le Bitcoin a un stock limité, les nouvelles émissions diminuent environ tous les quatre ans, et un actif plus rare devrait, toutes choses égales par ailleurs, avoir une valeur plus élevée.
La difficulté réside dans l'expression « toutes choses égales par ailleurs ». En 2026, le Bitcoin s'échange sur un marché façonné non seulement par une rareté programmée, mais aussi par les produits négociés en bourse au comptant, les taux d'intérêt, la liquidité, la réglementation, les bilans des entreprises, les produits dérivés et l'évolution de la demande des investisseurs. De ce fait, le modèle Stock-to-Flow s'avère utile pour analyser la rareté, mais beaucoup plus difficile à défendre comme unique prévision de prix.
Un graphique Stock-to-Flow illustratif met en évidence l'idée centrale du modèle : l'émission de Bitcoin diminue lors des événements de réduction de moitié, tandis que les prix du marché restent déterminés par de nombreuses variables autres que la rareté de l'offre.
Que mesure réellement le modèle Bitcoin Stock-to-Flow ?
Le ratio stock-flux, généralement abrégé S2F, correspond simplement à la quantité d'un actif déjà existant divisée par la quantité nouvellement produite au cours d'une année :
Ratio stock/flux = stock existant / nouvelle offre annuelle
Un ratio élevé signifie que la production annuelle est faible par rapport aux réserves existantes. L'or est souvent analysé sous cet angle, car la production des nouvelles mines est modeste comparée aux réserves à ciel ouvert. Le Bitcoin rend ce concept particulièrement facile à modéliser, car son émission est inscrite dans son protocole et non déterminée par les sociétés minières en fonction des cours des matières premières.
L'article original de PlanB, publié en 2019 et intitulé « Modélisation de la valeur du Bitcoin en fonction de sa rareté » , établissait une relation logarithmique entre la valeur marchande du Bitcoin et son ratio S2F. L'étude rapportait un coefficient de détermination (R²) historiquement élevé et affirmait que la rareté était un facteur déterminant de sa valeur. Elle prévoyait également un prix du Bitcoin d'environ 55 000 $ après la réduction de moitié de 2020.
Il ne faut pas confondre le modèle initial avec le modèle Stock-to-Flow Cross Asset (S2FX ) de PlanB . Ce dernier utilisait des « transitions de phase » et des comparaisons inter-actifs pour estimer un prix du Bitcoin bien plus élevé, d'environ 288 000 $, pour une phase de marché ultérieure. Mélanger ces deux versions ne fait qu'embrouiller inutilement les discussions sur l'efficacité du modèle S2F.
Qu’est-ce qui a changé après la réduction de moitié de 2024 ?
Le quatrième halving du Bitcoin a eu lieu au bloc 840 000 le 20 avril 2024. La récompense par bloc est passée de 6,25 BTC à 3,125 BTC. La documentation officielle sur le halving du Bitcoin indique la récompense actuelle de 3,125 BTC et précise qu'elle devrait à nouveau diminuer pour atteindre 1,5625 BTC lors du prochain halving.
Si les blocs arrivent environ toutes les dix minutes, une subvention de 3,125 BTC implique l'émission d'environ 164 250 nouveaux BTC par an, avant prise en compte des variations de temps de création des blocs. Avec une offre en circulation d'environ 20 millions de BTC, le ratio S2F approximatif est donc d'environ 120. Le calcul est simple : le Bitcoin est objectivement beaucoup plus rare en termes d'émission qu'avant la réduction de moitié de 2024.
Ce qui ne découle pas automatiquement, c'est un prix de marché précis. La réduction de moitié modifie les flux de trésorerie. Elle ne nous dit rien sur l'agressivité des achats institutionnels, sur la réduction des risques pour les traders à effet de levier, sur l'évolution des rendements réels, ni sur la préférence des investisseurs pour le Bitcoin par rapport aux actions, aux obligations, à l'or ou aux liquidités.
Le ratio stock-to-flow s'est-il avéré suffisamment précis pour être utilisé comme objectif de prix ?
La réponse dépend de la norme que vous appliquez.
Question
Ce que les preuves suggèrent
Le terme S2F décrit-il la rareté du Bitcoin ?
Oui. Cela reflète correctement la baisse du taux d'émission de nouvelles obligations induite par la réduction de moitié du rendement.
Le modèle initial a-t-il permis de saisir une partie de la hausse à long terme du Bitcoin ?
Oui. Son positionnement initial était excellent, et le niveau de référence d'environ 55 000 $ après 2020 a finalement été dépassé.
Les projections de prix ultérieures basées sur S2F sont-elles restées très précises ?
Non. Les prévisions ultérieures, notamment la valorisation beaucoup plus élevée du groupe S2FX, n'ont pas été validées par les prix réalisés.
Les entrées et sorties S2F peuvent-elles être enregistrées de manière fiable ?
Les preuves sont faibles. Les tests universitaires ont mis en évidence d'importantes limitations statistiques et aucun avantage clair par rapport aux approches plus simples.
Il est utile de distinguer la pertinence explicative de la précision des prévisions . S2F peut contribuer à expliquer pourquoi l'émission monétaire de Bitcoin devient moins inflationniste au fil du temps. Cela ne signifie pas pour autant que la régression ajustée puisse indiquer à un investisseur la valeur du Bitcoin au prochain trimestre, ni même au prochain cycle.
Que dit la recherche universitaire à propos de ce modèle ?
Les recherches sur le sujet sont plus nuancées que les affirmations simplistes « le modèle S2F a fait ses preuves » ou « le modèle S2F est inutile ». Un article de 2022 de Thibaut Morillon et Ryan Chacon, paru dans Studies in Economics and Finance et intitulé « Dissecting the stock to flow model for Bitcoin » , a testé la construction et la robustesse du modèle. Les auteurs ont constaté qu'une version dynamique pouvait améliorer la précision des prédictions au fil du temps, mais ils ont également observé qu'une stratégie de trading basée sur le modèle S2F était bien moins rentable qu'une stratégie d'achat et de conservation classique sur leur échantillon.
C'est important car la courbe d'offre du Bitcoin et son ancienneté évoluent toutes deux dans la même direction. Lorsqu'on effectue une régression entre deux variables tendancielles, une forte corrélation historique peut paraître plus forte que la relation causale sous-jacente ne l'est réellement.
Pourquoi l’environnement de 2026 est-il plus difficile pour un modèle fondé uniquement sur l’offre ?
Le marché du Bitcoin a atteint sa maturité. L'un des exemples les plus frappants est l'ampleur des produits d'investissement réglementés. Dans son rapport déposé auprès de la SEC le 30 juin 2026, l' ETF iShares Bitcoin Trust a déclaré détenir 734 261 BTC, pour une juste valeur d'environ 43,4 milliards de dollars . Ce seul rapport illustre l'importance des variables liées à la demande : les véhicules d'investissement institutionnels peuvent absorber ou libérer d'importantes quantités de Bitcoin sans que cela n'affecte le taux d'émission du protocole.
Les données actuelles du marché montrent également à quel point le Bitcoin s'est éloigné du contexte dans lequel le modèle initial était basé. La page dédiée au Bitcoin sur Coinbase affichait environ 20 millions de BTC en circulation et une capitalisation boursière d'environ 1 500 milliards de dollars à la mi-septembre 2026. La courbe d'offre reste prévisible ; en revanche, la valeur qui lui est attribuée évolue constamment.
Pour un investisseur, cela signifie qu'une meilleure question n'est pas « Quel prix S2F prédit-il ? » mais « Quel poids explicatif la rareté doit-elle recevoir par rapport à la demande, à la liquidité et aux conditions macroéconomiques ? »
Devrez-vous encore utiliser le ratio stock-flux en 2026 ?
Oui, si vous l'utilisez à bon escient.
Utilisez S2F si votre question porte sur la rareté structurelle.
S2F est utile pour comparer l'évolution de l'émission de nouveaux Bitcoins au fil des halving. Il permet de répondre à des questions telles que : à quelle vitesse l'offre augmente-t-elle ? Quelle quantité de nouveaux Bitcoins arrive sur le marché par rapport à l'offre existante ? Dans quelle mesure le halving de 2024 a-t-il réduit l'offre de nouveaux Bitcoins ?
N’utilisez pas S2F seul pour déterminer un objectif de prix précis.
Un modèle sans variable de demande ne peut expliquer pourquoi deux périodes aux conditions d'émission quasi identiques peuvent engendrer des prix très différents. Pour fixer les prix, les investisseurs doivent également examiner la demande au comptant, les activités de création et de rachat d'ETF, les conditions de liquidité, l'effet de levier, la volatilité réalisée, la politique monétaire et les mesures d'évaluation issues de données de marché ou de la blockchain.
Ne considérez pas la courbe du modèle comme un signal de trading.
Être « en dessous du modèle » ne prouve pas que le Bitcoin est sous-évalué, et être « au-dessus du modèle » ne prouve pas qu'il est surévalué. Une droite de régression ajustée aux données historiques ne garantit pas un prix d'équilibre.
Quels éléments devez-vous comparer avec S2F avant de prendre une décision ?
Un cadre pratique consiste à diviser le dossier d'investissement en quatre niveaux :
Offre : calendrier de réduction de moitié, subvention de bloc actuelle, offre en circulation et émission à long terme.
Demande : avoirs et flux d'ETF, demande de trésorerie d'entreprises, activité boursière et large participation des investisseurs.
Structure du marché : liquidité, positionnement des produits dérivés, effet de levier, volatilité et concentration des avoirs.
Macroéconomie et politique : taux d’intérêt, rendements réels, conditions du dollar, réglementation et appétit pour le risque.
S2F couvre principalement la première couche. Cela ne constitue pas un défaut si on l'utilise comme un outil spécialisé. Le problème survient uniquement lorsqu'un indicateur d'offre est intégré à un modèle d'évaluation complet.
Le modèle Stock-to-Flow du Bitcoin est-il donc toujours pertinent ?
Ce modèle est pertinent pour décrire la rareté artificielle du Bitcoin et pour illustrer l'importance économique des halving, un changement de valeur qui a contribué à populariser cette notion. En revanche, il est beaucoup moins convaincant comme outil de prévision autonome pour le marché actuel.
La principale raison de conserver S2F dans sa panoplie d'outils d'analyse n'est pas sa capacité à prédire avec précision le prix futur. Elle réside plutôt dans la transparence exceptionnelle du calendrier d'émission du Bitcoin, que S2F résume en un seul chiffre. La principale raison de ne pas s'y fier exclusivement est tout aussi simple : le prix se fixe à l'intersection de l'offre et de la demande, et S2F ne modélise qu'un seul aspect de cette équation.
Pour les décisions de marché actuelles, considérez le ratio stock-flux comme un indicateur de rareté, et non comme un prix cible. Si une stratégie d'investissement reste pertinente après prise en compte de la demande, de la liquidité, des conditions macroéconomiques, de la valorisation et de la gestion des risques, le ratio stock-flux peut alors fournir un contexte utile. En revanche, si la stratégie ne tient que parce qu'une courbe modèle indique un prix « devrait » être plus élevé, l'analyse est trop fragile.
Cet article a une vocation pédagogique et ne constitue pas un conseil en investissement. Les cours des cryptomonnaies sont volatils et les performances passées ne préjugent pas des performances futures.