Accueil
» Nouvelles
»
Prêts flash dans la DeFi : comment les traders utilisent les prêts non garantis pour l’arbitrage
Prêts flash dans la DeFi : comment les traders utilisent les prêts non garantis pour l’arbitrage
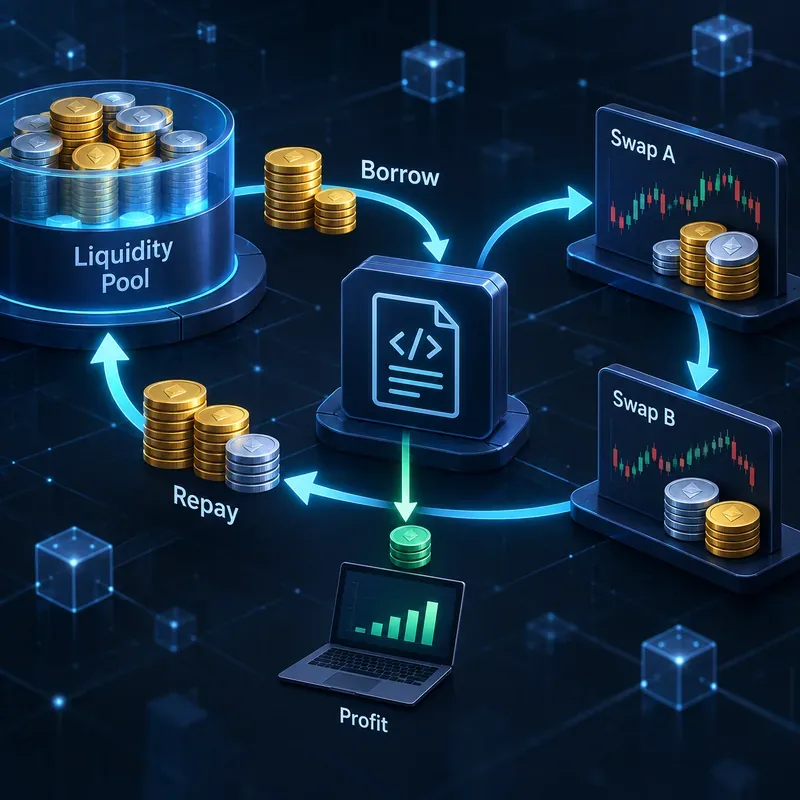
Les prêts flash constituent l'un des mécanismes les plus originaux de la DeFi : un trader peut emprunter une importante quantité de liquidités sur la blockchain sans fournir de garantie au préalable, utiliser ces liquidités dans une transaction et rembourser le prêt avant la fin de celle-ci. En cas d'impossibilité de remboursement, la transaction est annulée. Cette conception atomique permet de proposer un prêt sans garantie sans que l'emprunteur puisse disparaître avec les fonds.
Pour les arbitragistes, l'objectif pratique n'est pas d'« emprunter le plus possible ». Il s'agit d'identifier un écart de prix suffisamment important pour compenser tous les coûts et risques d'exécution au sein d'une même transaction. Une opération de prêt éclair n'est considérée comme performante que si le résultat final sur la blockchain permet de rembourser le principal et la prime exigée, de couvrir les frais de swap et de gaz, de tolérer le slippage attendu et de dégager un rendement net positif. Si ces conditions ne sont pas réunies, l'utilisation de capitaux empruntés plus importants amplifie généralement les problèmes d'exécution au lieu de créer un avantage concurrentiel.
Une opération d'arbitrage de prêt flash ne réussit que si l'emprunt, les swaps, le remboursement et tout profit restant peuvent tous être effectués de manière atomique.
En quoi consiste réellement un prêt éclair ?
Les prêts traditionnels reposent généralement sur des garanties, des vérifications de solvabilité ou des poursuites judiciaires, car le remboursement intervient ultérieurement. Un prêt flash modifie ce calendrier. Le contrat intelligent met des actifs à disposition et exige le remboursement de la dette avant la fin de la transaction. Si le solde dû n'est pas remboursé, la blockchain annule la transaction.
Cette propriété de transaction unique est étroitement liée aux « flash swaps » décrits dans le livre blanc d'Uniswap V2 , où un utilisateur peut recevoir un actif, l'utiliser ailleurs, puis le payer ou le restituer avant la fin de la transaction. Aave propose également une fonctionnalité de prêt flash dédiée via ses contrats de protocole. Les frais exacts et les actifs disponibles dépendent du déploiement et de la configuration de gouvernance ; les traders doivent donc vérifier le marché en temps réel plutôt que de se baser sur des hypothèses prédéfinies.
À titre de référence, la proposition d'activation d'Ethereum V4 d'Aave pour 2026 indique que la configuration prévue pour les prêts flash correspond à la configuration Ethereum V3 alors en vigueur, avec une prime totale de 5 points de base, soit 0,05 %. Elle décrit également des exonérations de frais pour les emprunteurs flash approuvés. Étant donné que la gouvernance peut modifier les paramètres et que les déploiements diffèrent, ce chiffre doit être considéré comme une référence de configuration datée plutôt que comme un tarif DeFi universel. Consultez la proposition d'activation d'Ethereum V4 d'Aave pour connaître les paramètres énoncés.
Comment fonctionne l'arbitrage de prêts flash
Le modèle le plus simple est l'arbitrage inter-marchés. Supposons que le jeton X puisse être acheté moins cher sur une plateforme d'échange décentralisée que vendu sur une autre. Un contrat de trading permet alors d'emprunter un stablecoin, d'acheter le jeton X sur la plateforme la moins chère, de le vendre sur la plateforme la plus chère, de rembourser l'emprunt flash majoré de la prime éventuelle, et de conserver le solde.
Une transaction simplifiée pourrait ressembler à ceci :
Empruntez 1 000 000 d'unités d'un stablecoin auprès d'un fournisseur de prêts flash.
Utilisez le stablecoin emprunté pour acheter le Token X sur DEX A.
Vendez immédiatement le Token X sur DEX B où le prix d'exécution est plus élevé.
Remboursez le capital de 1 000 000 plus la prime exigée par le fournisseur.
Ne conservez le montant résiduel que si l'opération reste rentable après déduction de tous les frais.
Le mot clé est « exécutable » . Un écart de prix affiché ne se traduit pas nécessairement en profit réalisable. Les prix des teneurs de marché automatisés fluctuent en fonction de la consommation de liquidités de la transaction. Une opération apparemment intéressante pour 10 000 $ peut devenir non rentable à 1 million de dollars, car l’impact sur les prix se propage plus rapidement que l’écart nominal.
À quoi devrait ressembler un résultat profitable
Un bon système d'arbitrage de prêts flash doit évaluer le résultat net, et non la marge brute. Le calcul minimal utile est le suivant :
Bénéfice net = produit de l'arbitrage − capital emprunté − prime de prêt flash − frais DEX − gaz − autres coûts d'exécution.
En pratique, un trader doit également prévoir une marge de sécurité pour les fluctuations de prix entre la simulation et l'exécution. Si une opération n'est rentable qu'au cours exact observé un instant auparavant, la stratégie est fragile.
Vérifier
Signe de bonne santé
Panneau d'avertissement
Bénéfice net
Résultat positif après prise en compte de tous les frais modélisés et du gaz
Le profit n'existe que avant les coûts de transaction.
Impact sur les prix
La taille des transactions reste dans une fourchette de liquidité éprouvée.
La taille des emprunts provoque l'effondrement du spread
Simulation
La route atomique complète réussit contre l'état récent de la chaîne
Seuls les échanges individuels ont été testés.
Tolérance au glissement
Les limites protègent le marché contre des exécutions sensiblement moins bonnes.
Paramètres de sortie minimale illimités ou trop permissifs
Concours
Le profit demeure après des hypothèses d'inclusion réalistes
Edge disparaît si un autre chercheur agit en premier.
Exemple : pourquoi la double page d'un article peut être trompeuse
Supposons qu'un trader repère un écart de prix apparent de 0,30 % et envisage un prêt flash de 1 000 000 $. Le spread théorique brut est de 3 000 $. Cela semble attractif jusqu'à ce que les frais soient pris en compte. Si la prime du prêt flash était de 0,05 %, cela représenterait à elle seule 500 $. Deux swaps peuvent chacun engendrer des frais de transaction. La première transaction peut faire monter le prix d'achat, tandis que la seconde peut faire baisser le prix de vente. Les frais de gaz et les éventuels frais d'intégration ou de mise en service augmentent encore les coûts.
Si l'impact sur les prix et les frais de swap absorbent 2 200 $ et que les frais de gaz et autres coûts d'exécution en absorbent 400 $ supplémentaires, l'opportunité apparente de 3 000 $ se transforme en une perte de 100 $ après la prime de 500 $ liée au prêt flash. Les chiffres exacts varient selon la plateforme, le pool, le niveau de frais, l'itinéraire et le chemin de transaction, mais la leçon reste la même : le spread brut n'est qu'un indicateur de sélection.
Pourquoi les traders utilisent des prêts éclair plutôt que leurs propres capitaux
Les prêts flash permettent de rendre l'arbitrage à forte intensité capitalistique accessible à un contrat intelligent qui ne détient pas la totalité du montant notionnel au préalable. Cela peut améliorer l'efficacité du capital pour les stratégies qui nécessitent une liquidité temporaire uniquement pendant la durée d'une transaction.
Leur utilité dépasse le cadre de l'arbitrage entre deux plateformes. Les développeurs peuvent utiliser la liquidité atomique pour les swaps de collatéral, le refinancement de dettes, les liquidations ou la gestion de positions en plusieurs étapes. La documentation d'Aave décrit l'utilisation de la liquidité flash dans les flux de gestion de positions, notamment les intégrations autorisées où les frais peuvent être réduits ou supprimés. Une mise à jour de développement d'Aave Labs de mai 2026 indique que les adaptateurs CoW ont été autorisés en tant qu'emprunteurs flash sur les marchés Aave V3, permettant ainsi à ces adaptateurs d'utiliser la liquidité flash sans frais pour certains swaps Aave. Voir la mise à jour de développement d'Aave Labs de mai 2026 .
Cela ne signifie pas pour autant que les prêts flash rendent automatiquement une stratégie rentable. Ils dispensent de préfinancer le capital emprunté ; ils n’éliminent pas les frais de transaction, les frais de gaz, la concurrence, les bugs des contrats intelligents ni les fluctuations de prix défavorables.
Les quatre contraintes qui déterminent le plus souvent si l'arbitrage fonctionne
1. Profondeur de liquidité
Le prix affiché peut être attractif si la profondeur du marché est insuffisante. Avant de dimensionner un prêt éclair, il est nécessaire de simuler le processus pour le montant notionnel prévu. On ne peut supposer qu'une opération rentable de 50 000 $ se traduira de manière linéaire jusqu'à 5 millions de dollars.
2. Frais de glissement et de piscine
Chaque swap modifie les réserves du pool et peut entraîner des frais de fournisseur de liquidités. Le mécanisme doit utiliser une protection de niveau de sortie minimum ou équivalente afin qu'une exécution moins favorable que prévu provoque une annulation plutôt que de transformer silencieusement une opération gagnante en opération perdante.
3. Gaz et inclusion des transactions
L'exécution atomique ne garantit pas un ordre favorable. D'autres chercheurs peuvent identifier la même opportunité, soumettre des transactions concurrentes ou modifier l'état avant que l'échange ne soit finalisé. Un itinéraire doit être évalué en tenant compte d'hypothèses réalistes concernant le gaz et l'inclusion, et non pas seulement d'une simulation locale idéale.
4. Exactitude du contrat
La sécurité d'une transaction dépend entièrement du code qui gère les emprunts, les échanges, les approbations, les rappels et les remboursements. Des erreurs dans l'approbation des jetons, la gestion des décimales, la validation des rappels ou la logique de routage peuvent entraîner des annulations ou exposer les fonds détenus par le contrat. Les implémentations éprouvées s'appuient généralement sur des tests approfondis, la simulation des transactions et des autorisations strictement définies.
Les prêts éclair ne sont pas la même chose que les attaques de prêts éclair.
Le terme « attaque par prêt éclair » peut induire en erreur. Un prêt éclair est un instrument de liquidité. Il peut fournir un capital temporaire important rendant une exploitation économiquement viable, mais la vulnérabilité sous-jacente se situe généralement ailleurs : par exemple, une conception d’oracle non sécurisée, une comptabilité défaillante, une logique de tarification manipulable ou un bug dans un contrat intelligent.
Cette distinction est importante pour évaluer le risque d'un protocole. Désactiver les prêts flash ne corrige pas automatiquement un protocole qui repose sur un prix spot manipulable. À l'inverse, un protocole bien conçu peut coexister en toute sécurité avec la liquidité flash si ses invariants, son modèle d'oracle et sa comptabilité restent sécurisés face à des séquences de transactions adverses.
Quand faut-il changer d'approche ?
Un trader rigoureux doit abandonner ou repenser une stratégie lorsque sa rentabilité repose sur des hypothèses irréalistes. Parmi les raisons courantes, on peut citer des pertes persistantes après simulation, une sensibilité excessive aux faibles variations de prix, une liquidité insuffisante pour la taille de transaction souhaitée, ou une exécution régulièrement moins performante que celle de traders plus rapides.
Plusieurs alternatives existent. Le trader peut réduire la taille notionnelle de son investissement pour limiter l'impact sur les prix, utiliser des pools de trading plus profondes, opter pour une autre chaîne de trading avec des coûts d'exécution inférieurs, ou attendre un spread plus large. Parfois, la meilleure décision consiste tout simplement à s'abstenir. Un prêt flash est surtout utile pour pallier un manque de capital temporaire ; il ne saurait se substituer à un véritable avantage concurrentiel en matière de prix.
Liste de contrôle pratique de la qualité avant le déploiement de capitaux
Vérifiez le fournisseur de prêts éclair, l'actif disponible, la liquidité maximale utilisable et la prime actuelle sur le déploiement cible.
Simulez la transaction complète par rapport à l'état récent de la chaîne, y compris l'emprunt, chaque échange, le remboursement et le transfert des bénéfices.
Mesurer l'impact sur les prix au montant notionnel prévu plutôt que de se fier aux cotations les plus élevées du marché.
Incluez les frais de prêt éclair, les frais de mise en commun, l'essence et les coûts réalistes d'inclusion de la transaction dans le seuil de rentabilité.
Définissez explicitement des sorties minimales ou d'autres limites afin que toute exécution anormale puisse être annulée en toute sécurité.
Tests des chemins d'échec, de la gestion des décimales des jetons, des approbations, des rappels et de la logique de remboursement.
Utilisez une marge de profit obligatoire au lieu d'accepter des transactions qui ne sont que marginalement positives en simulation.
Revérifiez vos hypothèses chaque fois que les frais de protocole, la liquidité du pool, le routage ou la concurrence sur le marché changent.
En résumé
Les prêts flash permettent d'emprunter d'importantes liquidités DeFi sans garantie initiale, car le remboursement s'effectue en une seule transaction. Pour l'arbitrage, cela peut lever une contrainte de capital majeure, mais ne génère pas de profit en soi. Le véritable avantage réside dans un écart de prix réalisable qui reste positif après déduction des primes des prêts flash, des frais de change, du slippage, des frais de gaz et de la concurrence.
Le meilleur moyen d'évaluer une stratégie de prêt éclair est donc d'analyser le résultat final de la transaction : le processus complet permet-il de rembourser l'intégralité des sommes dues, de respecter les limites d'exécution définies et de dégager un bénéfice net significatif dans des conditions réalistes ? Dans le cas contraire, il convient de revoir la taille du prêt, de le réorienter ou d'annuler l'opération plutôt que de supposer qu'un emprunt de liquidités supplémentaire améliorera le résultat.