Accueil
» Nouvelles
»
Rendement réel vs rendement inflationniste : comment trouver des rendements durables en DeFi
Rendement réel vs rendement inflationniste : comment trouver des rendements durables en DeFi
Recherche vérifiée : 15 septembre 2026. Le concept de « rendement réel » est l'un des plus utiles de la DeFi, mais aussi l'un des plus faciles à mal utiliser. Un rendement peut provenir d'une véritable activité économique tout en restant risqué. Un rendement lié à l'émission de jetons peut être temporaire, mais rationnel. Et un APY (taux de rendement annuel) affiché peut combiner les deux. La question pratique n'est pas de savoir si un protocole utilise l'expression « rendement réel », mais plutôt si l'on peut retracer le rendement jusqu'à une source de valeur durable, identifier qui le finance et estimer les conséquences d'une évolution des incitations ou des conditions de marché.
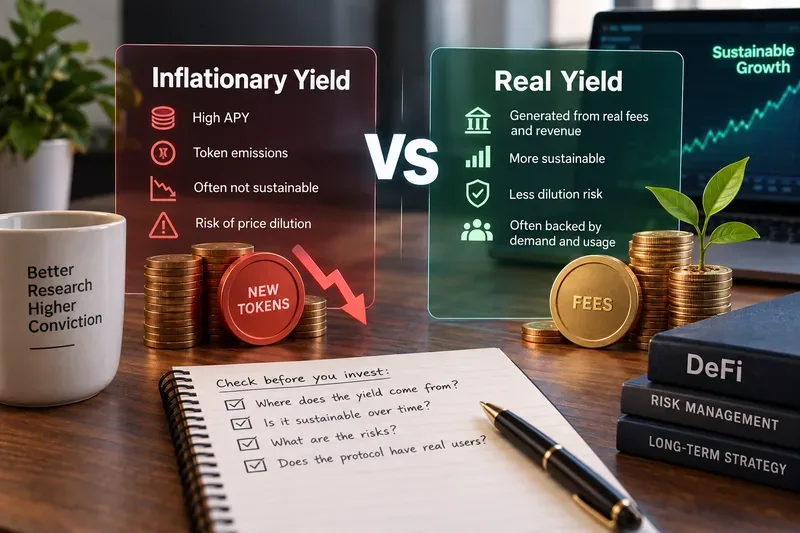
Comparaison conceptuelle de deux sources de rendement. Le rendement adossé aux revenus peut être plus durable que les émissions de jetons, mais aucune des deux options n'est automatiquement sans risque ou garantie.
Rendement réel vs rendement inflationniste : la distinction pratique
Dans le jargon de la finance décentralisée (DeFi), le rendement réel désigne généralement les rendements financés principalement par l'activité économique : intérêts des emprunteurs, frais de transaction, récompenses de staking, frais de liquidation ou d'emprunt, ou autres sources de flux de trésorerie. Le rendement inflationniste, quant à lui, désigne généralement les rendements financés principalement par des tokens nouvellement émis ou financés par la trésorerie et distribués à titre d'incitations.
Ce qui est vérifié : les principaux protocoles documentent directement ces différents mécanismes. Les fournisseurs d’Aave perçoivent des intérêts dont le montant varie en fonction du taux d’utilisation des emprunts. Les rendements du staking de Lido proviennent des récompenses des couches de consensus et d’exécution d’Ethereum, nettes des frais de protocole. GMX documente les frais de protocole liés aux transactions, aux liquidations, aux emprunts et aux swaps. La documentation de la DAO de Curve décrit explicitement la distribution de l’inflation du CRV via des jauges. Action : avant d’examiner l’APY, identifiez la source exacte de chaque composante de la récompense, au niveau du contrat ou du protocole.
Tout dépend du contexte : le terme « réel » n’est pas une norme comptable et les protocoles ne calculent pas tous les revenus, les honoraires ou les bénéfices distribuables de la même manière. Un rendement peut être partiellement financé par des honoraires et partiellement par des subventions. Action : considérer le « rendement réel » comme une hypothèse à vérifier, et non comme une garantie.
Idée fausse n° 1 : « Le rendement réel signifie le rendement sûr »
C'est faux. Un rendement garanti par les revenus peut toujours vous exposer à des défaillances de contrats intelligents, des erreurs d'oracle, des changements de gouvernance, des chocs de liquidité, des créances irrécouvrables, le risque de pontage, le désancrage des stablecoins, la réduction drastique des rendements, les pertes des teneurs de marché ou la volatilité du prix du jeton.
Aave illustre parfaitement pourquoi il est essentiel d'analyser séparément la source de rendement et le risque lié au capital. Les fournisseurs perçoivent des intérêts des emprunteurs, et les taux varient en fonction du taux d'utilisation. Ce modèle est économiquement justifié, mais les fournisseurs restent tributaires des garanties, de l'oracle, des mécanismes de liquidation et de liquidité du système de prêt. Le guide officiel d'Aave explique que les taux d'offre varient selon le taux d'utilisation et ne sont pas fixes. Consultez la documentation relative à l'offre d'Aave .
Lido offre un autre exemple pertinent. Son taux annuel effectif (TAE) de staking est basé sur les récompenses des couches de consensus et d'exécution d'Ethereum. Lido indique actuellement que son TAE utilisateur correspond au TAE du protocole après déduction des frais. La documentation précise également que le TAE n'est qu'une estimation et non une prévision. Consultez la documentation de staking de Lido . Action : après avoir vérifié la source de rendement, établissez une liste distincte des risques de perte en capital. N'utilisez jamais le « rendement réel » comme substitut à une analyse des risques.
Idée fausse n° 2 : « Les émissions de jetons constituent un rendement fictif et sont donc toujours mauvaises. »
C’est une vision trop simpliste. Les incitations par jetons peuvent avoir une réelle utilité : amorcer la liquidité, indemniser les participants pour le risque de sécurité, attirer des emprunteurs ou des fournisseurs, ou orienter la liquidité vers les marchés que le protocole souhaite développer.
Le système Umbrella d'Aave illustre cette distinction. Les participants peuvent percevoir leur rendement habituel en Aave ainsi que des primes de sécurité supplémentaires en contrepartie de l'acceptation d'une exposition au risque de slashing. Aave précise que les récompenses émises peuvent s'ajuster en fonction des niveaux de liquidité cibles, tandis que la gouvernance contrôle les paramètres et les jetons de récompense. Autrement dit, une récompense émise peut constituer une compensation pour un service réel, même si le paiement lui-même provient de primes en jetons. Consultez la documentation relative aux primes de sécurité d'Aave .
Curve offre un exemple encore plus clair d'incitations inflationnistes. Sa documentation DAO décrit l'inflation du CRV distribuée aux utilisateurs en fonction des mesures de la jauge. Cela ne rend pas le système inutile ; cela signifie qu'une partie du rendement du fournisseur de liquidités doit être évaluée en termes d'émission de jetons plutôt que de flux de trésorerie du protocole. Consultez la documentation technique de la DAO de Curve . Action : interrogez-vous sur le comportement économique que les émissions encouragent, sur la durée de vie du budget et sur votre rendement si le prix du jeton d'incitation chutait brutalement.
Les quatre principaux facteurs à l'origine de la plupart des APY DeFi
Source de rendement
Qui paie réellement ?
Question typique sur le développement durable
Intérêts de l'emprunteur
Emprunteurs utilisant des capitaux
La demande d'emprunt est-elle organique, et que se passe-t-il lorsque le taux d'utilisation diminue ?
Frais de transaction ou de protocole
Les traders et autres utilisateurs du protocole
Les frais sont-ils récurrents et sont-ils effectivement répartis sur votre poste ?
Récompenses de staking natives
Émission de blockchain et récompenses liées aux transactions
Quel est le rendement net après déduction des coûts liés au validateur, à la réduction des frais et au protocole ?
Incitations par jetons
Trésorerie de jetons, réserve ou nouvelle émission
Quel est le montant du budget d'incitation restant et de la dilution ?
Une seule ferme peut combiner plusieurs activités. Par exemple, une activité de prêt peut générer des intérêts pour l'emprunteur ainsi qu'une prime en jetons de gouvernance. Un pool de liquidités peut générer des frais de swap ainsi que des émissions. Action : décomposez le TAEG affiché en ses composantes au lieu d'évaluer le résultat global.
Comment calculer un rendement plus significatif
Un point de départ utile est :
Rendement économique ≈ revenus de frais/intérêts/staking − frais de protocole − pertes d'exploitation attendues
Il ne s'agit pas d'une formule comptable universelle ; différents protocoles révèlent des données et des risques différents. L'important est de ne plus considérer un TAEG comme un rendement homogène.
Supposons qu'un pool affiche un rendement annuel de 18 %. Si 5 points de pourcentage proviennent des frais de transaction et 13 points d'un jeton de récompense, la question de la viabilité est très différente de celle d'un pool dont les 18 % proviennent exclusivement des emprunteurs réguliers ou de la demande de transactions. Si le jeton de récompense perd 70 % de sa valeur, le rendement incitatif réel peut être bien inférieur à l'estimation du tableau de bord. Action : enregistrez le rendement de l'actif qui vous importe réellement, et non seulement le nombre de jetons de récompense distribués.
Idée fausse n° 3 : « Les frais de protocole sont égaux au rendement du détenteur »
Pas nécessairement. Un protocole peut générer des frais sans les reverser intégralement aux fournisseurs de liquidités ou aux détenteurs de tokens. Ces frais peuvent servir à rémunérer les gardiens, les fournisseurs d'oracles, les développeurs, les mécanismes d'assurance, la trésorerie de la DAO, les fournisseurs de liquidités ou encore à racheter des tokens.
GMX illustre l'importance de cette distinction. Sa documentation actuelle indique que le staking de GMX permet de percevoir une part des frais du protocole et que 27 % de certains frais liés au trading à effet de levier, aux liquidations, aux emprunts et aux swaps servent à racheter des GMX. Cette même documentation précise que la distribution des GMX rachetés est actuellement suspendue et que les récompenses s'accumulent dans la Trésorerie jusqu'à ce que les conditions de distribution soient remplies. Consultez la documentation relative aux récompenses de GMX et la documentation du token GMX .
Action : suivez le parcours des paiements des utilisateurs jusqu’à votre portefeuille. Ne considérez pas les revenus bruts du protocole comme votre rendement, sauf si le mécanisme de distribution les attribue effectivement à votre position.
Idée fausse n° 4 : « Un TAEG plus élevé signifie de meilleures opportunités »
L'APY est un taux, pas un indicateur de qualité. Il ne renseigne en soi sur le risque lié aux contrats intelligents, la profondeur de la liquidité, la dilution des jetons, les périodes de blocage, l'effet de levier, les pertes ou la probabilité que ce taux se maintienne.
Dans le secteur du prêt, des taux élevés peuvent simplement signaler une pénurie de liquidités ou une demande d'emprunt exceptionnellement forte. Aave lie explicitement les taux des fournisseurs à leur taux d'utilisation. Pour le staking, les rendements peuvent varier en fonction de l'état du réseau. Lido indique que les récompenses de la couche d'exécution comprennent les frais de priorité et la valeur monétaire effective (MEV), qui peuvent toutes deux varier selon l'activité du réseau. Action : comparez le rendement avec le mécanisme qui provoque la hausse du taux. Une flambée des taux peut indiquer une opportunité, une tension sur le réseau, ou les deux.
Un test en six questions pour évaluer la rentabilité durable de la DeFi
D’où provient chaque point de pourcentage ? Des intérêts, des frais de transaction, des récompenses de staking, des émissions et des bonus ponctuels, séparément.
Qui paie ? Identifiez l'emprunteur, le négociant, le réseau, la trésorerie ou l'acheteur de nouveaux jetons qui finance économiquement le rendement.
Le rendement serait-il le même sans incitations ? Calculez le rendement de base après suppression des émissions liées aux jetons de récompense.
L'activité sous-jacente est-elle reproductible ? Recherchez une demande soutenue en matière d'emprunts, d'échanges, de staking ou de services plutôt qu'une campagne ponctuelle.
Quelles pertes peuvent annuler les gains ? Cela inclut les pertes impermanentes, les créances irrécouvrables, la liquidation, les réductions de prix, le désindexation des stablecoins, la dépréciation des jetons et les défaillances des contrats intelligents.
Pouvez-vous vous retirer lorsque la thèse change ? Vérifiez la liquidité, les files d’attente de retrait, les délais de refroidissement, les blocages, la dépendance au pont et les règles de rachat.
Si vous ne pouvez pas répondre aux trois premières questions à partir de la documentation officielle ou des données de la blockchain, le rendement annuel (APY) n'est pas encore suffisamment clair pour être considéré comme durable. Action : reportez l'allocation de capital jusqu'à ce que le flux de récompenses soit expliqué clairement.
Exemples concrets de rendement : qu'est-ce qui est réellement vérifiable ?
Prêts Aave
Vérifié : l’intérêt du fournisseur est déterminé par le taux d’emprunt et les paramètres du protocole. Contexte : un marché peut également proposer des incitations supplémentaires, distinctes du taux d’intérêt de base. Inconnu à partir du seul TAEG : la demande future d’emprunt maintiendra-t-elle le taux proche de son niveau actuel ? Action : comparer le TAEG de base avec tout TAEG de récompense supplémentaire et surveiller le taux d’utilisation.
Jalonnement du Lido
Vérifié : les récompenses proviennent de l’activité des validateurs Ethereum, incluant les récompenses de consensus et les composantes de la couche d’exécution telles que les frais prioritaires et le MEV, avec des frais de protocole appliqués. Lido applique actuellement des frais de protocole de 10 % sur les récompenses de staking, susceptibles d’être modifiés par la gouvernance de la DAO. Dépendant du contexte : le taux annuel effectif global (TAEG) réel varie en fonction des conditions des validateurs et du réseau. Recommandation : utilisez le TAEG actuel comme une estimation, et non comme un taux futur garanti.
Récompenses basées sur les frais de GMX
Vérifié : GMX documente la génération de frais liés aux activités de trading et à un programme de rachat de tokens. Ce mécanisme dépend du contexte : les revenus de frais fluctuent en fonction de l’activité de trading, et les modalités de distribution actuelles peuvent être modifiées par la gouvernance. Action : vérifiez l’état actuel de la distribution des récompenses plutôt que de supposer que les pratiques tokenomics historiques sont toujours applicables.
incitations liées à l'indicateur de courbe
Vérifié : Historiquement, l’inflation du CRV a été répercutée sur les fournisseurs de liquidités via des indicateurs. Contexte variable : Les LP peuvent également percevoir des frais de transaction ; le rendement total peut donc inclure des composantes liées aux frais et à l’inflation. Action : Avant de comparer les pools, il est recommandé de dissocier le TAEG des frais de pool du TAEG du CRV ou de tout autre incitatif.
Signes d'alerte indiquant qu'un TAEG pourrait dépendre de subventions
La documentation met l'accent sur les récompenses, mais n'explique pas qui finance l'activité sous-jacente.
La majeure partie du rendement annuel affiché est versée dans le jeton propre au protocole.
Ce taux chute considérablement lorsque le prix des jetons ou les émissions incitatives diminuent.
La liquidité existe principalement parce que les utilisateurs pratiquent le « farming » d'émissions plutôt que d'utiliser le produit.
Les frais de protocole sont faibles par rapport aux récompenses en jetons distribuées.
Les barèmes de récompenses dépendent des réapprovisionnements réguliers de la trésorerie ou des prolongations de la gouvernance.
Il n'existe pas de distinction claire entre les frais bruts, les revenus du protocole et les revenus distribuables des détenteurs.
Aucun de ces éléments n'entraîne une disqualification automatique. Ils invitent à une analyse plus approfondie. Action : estimez le TAEG sans subvention et déterminez si vous maintiendriez votre position à ce taux.
Ce que l'on ne peut pas savoir à partir d'un tableau de bord de rendement
Un tableau de bord ne peut pas vous indiquer si le volume des transactions restera élevé, si la gouvernance modifiera les frais, si le prix d'un jeton de récompense se maintiendra, si un contrat intelligent sera victime d'une faille de sécurité, ou si la liquidité restera importante en période de tensions sur le marché. Même les contrats audités ne permettent pas de dissiper ces incertitudes.
Action : combiner la documentation du protocole avec l’activité actuelle sur la blockchain, les calendriers d’émission de jetons, les propositions de gouvernance, le risque lié aux contrats et la liquidité de sortie. Considérez les futurs rendements annuels comme incertains, sauf si le protocole fixe explicitement un taux et que vous comprenez comment ce taux est financé.
En résumé : un rendement durable commence par un payeur traçable.
La manière la plus pertinente de comparer le rendement réel et le rendement inflationniste n'est pas de se demander quelle appellation sonne le mieux. Il faut plutôt s'interroger sur l'activité économique qui génère ce rendement et sur sa capacité à se poursuivre sans recourir constamment à de nouvelles incitations.
Les intérêts des emprunteurs, les frais de transaction et les récompenses des validateurs peuvent être plus stables car ils proviennent des utilisateurs ou de l'activité du réseau, mais ils restent fluctuants et comportent des risques. L'émission de jetons peut s'avérer utile pour financer la liquidité, la sécurité ou la croissance, mais elle doit être analysée comme une subvention assortie d'un budget et d'un coût de dilution. De nombreuses positions dans la finance décentralisée (DeFi) combinent ces deux aspects.
La meilleure habitude à adopter est simple : décomposer le rendement annuel effectif (APY), identifier le payeur, supprimer les incitations temporaires, estimer le rendement de base restant, puis comparer ce rendement aux risques encourus pour l’obtenir. La durabilité des rendements en DeFi ne se mesure pas au chiffre le plus élevé affiché ; elle se mesure à la pertinence des flux de trésorerie sous-jacents et de l’économie ajustée au risque une fois les récompenses promotionnelles disparues.