Accueil
» Nouvelles
»
Stratégies de production agricole : maximiser le rendement annuel tout en limitant les pertes impermanentes
Stratégies de production agricole : maximiser le rendement annuel tout en limitant les pertes impermanentes
La règle la plus importante du yield farming est simple : privilégier le rendement net après déduction des pertes impermanentes, des frais, des variations de prix des tokens et des coûts de transaction, et non le taux annuel effectif (TAEG) le plus élevé affiché. Un TAEG annoncé de 40 % peut s’avérer moins avantageux qu’une opportunité à 8 % si la première stratégie vous expose à une paire de tokens volatile, à la baisse de la valeur des tokens incitatifs, à des coûts de rééquilibrage fréquents ou à un écart important par rapport à la simple détention des actifs.
Pour de nombreux agriculteurs prudents, la meilleure stratégie de départ consiste donc à privilégier un portefeuille d'actifs fortement corrélés, une large gamme de liquidités, voire à privilégier les prêts plutôt que le recours à un teneur de marché automatisé lorsque la prévention des pertes impermanentes prime sur la maximisation des revenus de commissions. Des positions de liquidité concentrée plus agressives peuvent générer davantage de commissions par dollar tout en restant dans une fourchette de prix acceptable, mais elles nécessitent une surveillance accrue et peuvent amplifier le coût économique des divergences de prix.
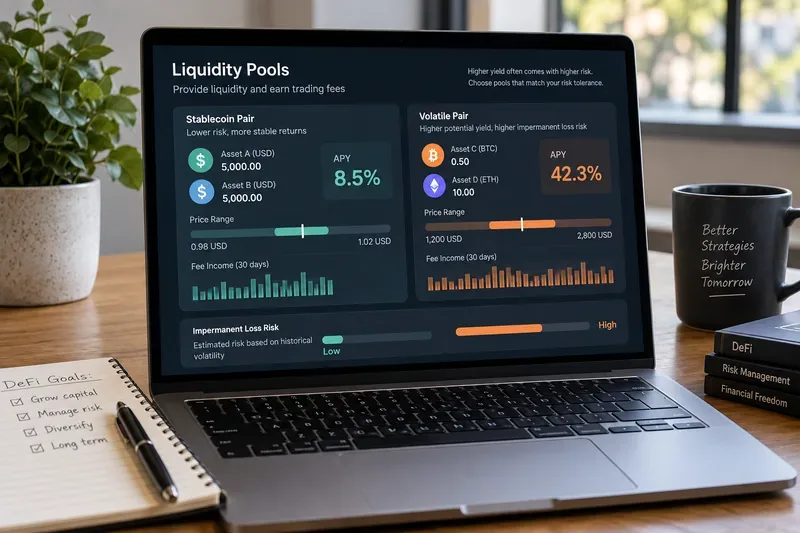
Une comparaison illustrative des pools de liquidités met en évidence le compromis fondamental : un rendement annoncé plus élevé peut s’accompagner d’une plus grande volatilité des prix et d’un risque de perte impermanente plus important.
Commencez par le rendement net, et non par le TAEG affiché.
Le yield farming consiste généralement à utiliser des crypto-actifs dans la finance décentralisée (DeFi) pour générer des revenus tels que des frais de transaction, des intérêts sur les prêts, des récompenses en tokens, ou une combinaison de ces avantages. Le taux annuel effectif global (TAEG) exprime un rendement annualisé tenant compte de la capitalisation des intérêts. Il est utile pour comparer les opportunités uniquement si l'on comprend les mécanismes qui génèrent ce rendement et sa stabilité probable.
Pour un teneur de marché automatisé (AMM), les fournisseurs de liquidités déposent des actifs dans un pool que les traders utilisent pour les swaps. Sur Uniswap, par exemple, la liquidité active perçoit une part proportionnelle des frais de swap. Uniswap v3 et v4 utilisent la liquidité concentrée : un fournisseur de liquidités choisit la fourchette de prix dans laquelle les capitaux sont actifs. Lorsque le prix du marché sort de cette fourchette, la position cesse de générer des frais jusqu'à ce que le prix revienne à la normale. La documentation développeur actuelle du protocole explique ce fonctionnement dans son guide sur la liquidité concentrée .
Une estimation pratique du rendement ressemble donc plutôt à ceci :
Rendement net = frais de transaction + intérêts d'emprunt + valeur incitative − perte impermanente − frais de gaz et de gestion − autres pertes.
Ne considérez pas cela comme une formule de prédiction. Le volume, la volatilité, les prix des jetons incitatifs et leur utilisation futurs sont inconnus. Il s'agit d'une liste de contrôle permettant d'identifier les écarts possibles entre le TAEG affiché et le rendement réel.
Que signifie réellement la perte impermanente ?
La perte impermanente (PI) correspond au coût d'opportunité lié à la fourniture de liquidités par rapport à la simple conservation des tokens d'origine lorsque leurs prix relatifs fluctuent. Le glossaire actuel d'Uniswap décrit la PI en ces termes, et son explication de la perte impermanente montre comment le rééquilibrage AMM modifie la composition des tokens détenus par le fournisseur de liquidités.
Pour un pool classique à gamme complète et à produit constant 50/50, une formule simplifiée utile est :
IL = 2 × √r / (1 + r) − 1 , où r est la variation relative du prix entre les deux actifs.
Si la valeur d'un jeton double par rapport à l'autre, r = 2. La formule donne environ -5,72 %. Autrement dit, avant prise en compte des frais de transaction et des incitations, la position de LP vaut environ 5,72 % de moins que la simple détention du portefeuille initial de deux jetons. Si le prix relatif triple, la perte est d'environ 13,4 %. Ces exemples s'appliquent au modèle classique à produit constant sur toute la plage de prix ; les positions à liquidité concentrée présentent des profils de gains différents et peuvent connaître une divergence plus importante sur la plage de prix active.
Stratégie 1 : Privilégier les paires corrélées lorsque la limitation de l’IL est la priorité
Si la préservation du capital par rapport à un indice de référence est plus importante que la maximisation des frais de gestion, privilégiez les actifs dont la valeur devrait évoluer de manière similaire. Il peut s'agir, par exemple, de deux stablecoins crédibles indexés sur le dollar ou de deux représentations d'un même actif sous-jacent. Des variations de prix relatives plus faibles impliquent généralement moins de rééquilibrages de la gestion automatique des actifs (AMM) par rapport au portefeuille initial.
Le modèle StableSwap de Curve a été conçu spécifiquement pour les actifs dont la valeur devrait rester proche de la même valeur. Son document original décrit un invariant conçu pour assurer des échanges à faible glissement près de l'équilibre, tout en se comportant différemment lorsque le pool s'en éloigne.
Cela ne rend pas les pools corrélés sans risque. Les stablecoins peuvent se désindexer, les actifs enveloppés peuvent perdre leur garantie, les ponts peuvent s'effondrer et les contrats intelligents peuvent être exploités. La corrélation réduit une source de perte d'investissement uniquement si la relation économique entre les actifs se maintient.
Quand cela convient
Vous souhaitez un point de départ moins volatil.
Vous seriez à l'aise de détenir l'un ou l'autre actif indépendamment.
Vous comprenez les risques liés à l'émetteur, aux garanties, au rachat ou au pont sous-jacents aux deux jetons.
Les revenus attendus liés aux frais et aux primes sont significatifs après déduction des coûts de réseau.
Stratégie 2 : Utilisez des plages plus larges, sauf si vous avez une raison de gérer activement.
La concentration des liquidités permet une utilisation bien plus efficace du capital, car elle consiste à placer les liquidités uniquement là où l'on anticipe des transactions. Cela peut accroître les revenus de commissions par dollar de liquidité active. En contrepartie, une fourchette de prix plus étroite est plus susceptible d'être traversée par la volatilité normale.
La documentation d'Uniswap indique que lorsqu'un prix sort de la plage d'une position v3 ou v4, celle-ci devient inactive et ne génère plus de frais. À mesure que le prix se rapproche d'une limite, la position est progressivement convertie en un seul token. C'est pourquoi « plus la plage est étroite, mieux c'est » n'est pas une règle générale. Une plage étroite peut être avantageuse pour une paire réellement stable, mais elle peut s'avérer fragile pour l'ETH face à un stablecoin en dollar lors d'une semaine volatile.
Une fourchette de prix raisonnable doit refléter la volatilité attendue et la fréquence à laquelle vous êtes prêt à rééquilibrer votre portefeuille. Si vous ne pouvez pas surveiller régulièrement votre position, une fourchette plus large permet de réduire la concentration des frais au profit d'une plus grande durée d'utilisation de la fourchette. Si vous gérez activement votre portefeuille, intégrez les frais de réseau, les coûts de swap, les taxes applicables et la possibilité d'un rééquilibrage à des prix défavorables dans votre calcul de rendement.
Stratégie 3 : Comparez le rendement des honoraires avec le IL que vous êtes rémunéré pour absorber
Le volume d'échanges est important car les commissions sur les swaps constituent la principale rémunération des fournisseurs de liquidités pour leur activité de tenue de marché. Un pool à valeur totale bloquée (TVL) élevée et à faible volume d'échanges peut générer moins de revenus de commissions par dollar qu'un pool plus petit mais plus actif. Inversement, une paire de devises volatile à fort volume peut générer des commissions substantielles tout en étant moins performante qu'une stratégie de maintien si l'écart de prix est important.
Avant d'investir, formulez une question de rentabilité : de quels revenus (frais et incitations) aurais-je besoin pour compenser un montant plausible de pertes sur investissement (IL) pendant ma période de détention prévue ? Pour une paire 50/50 volatile à forte volatilité, vous pouvez simuler plusieurs scénarios de prix relatifs à l'aide de la formule ci-dessus. En cas de forte concentration de liquidité, utilisez un simulateur spécifique à la position ou calculez le gain à partir de la fourchette de prix réelle plutôt que d'appliquer la formule générale.
Stratégie 4 : Envisagez les prêts lorsque vous recherchez un rendement sans perte impermanente liée à l’AMM
Il n'est pas nécessaire de fournir de liquidités AMM bilatérales pour percevoir des rendements sur la blockchain. Les protocoles de prêt rémunèrent les fournisseurs d'intérêts générés par les emprunteurs. Aave explique que les taux d'offre varient en fonction du taux d'utilisation : plus la proportion de liquidités fournies empruntées change, plus le taux d'offre varie. Sa documentation relative à l'offre précise également que les taux sont variables et non fixes.
Le prêt supprime le mécanisme spécifique de rééquilibrage à deux actifs à l'origine de la perte impermanente liée à l'AMM, mais introduit d'autres risques : défaillance du contrat intelligent, insuffisance de liquidation des garanties, risque lié au stablecoin ou au prix des actifs, et restrictions temporaires de retrait en cas de faible liquidité. Les informations relatives aux risques d'Aave mentionnent explicitement ces possibilités.
Quand un prêt peut mieux convenir
Si votre objectif principal est de maintenir une exposition à un actif, une position de prêt peut s'avérer plus judicieuse que l'association de cet actif à un autre jeton dans un AMM. Comparez le taux d'offre de prêt avec une estimation prudente des revenus de commissions des LP après l'IL plutôt que de comparer le TAEG des prêts avec le TAEG incitatif affiché d'un LP.
Stratégie 5 : Considérez les incitations symboliques comme un bonus, et non comme un revenu garanti.
De nombreuses fermes annoncent un rendement incluant les émissions d'un jeton de gouvernance ou de récompense. Cela crée un second pari sur le marché : le rendement de la stratégie dépend non seulement des actifs sous-jacents et des frais générés, mais aussi du prix du jeton de récompense. Si les émissions attirent les capitaux plus rapidement que l'activité de trading ne progresse, le rendement peut diminuer. Si le prix du jeton de récompense chute brutalement, le rendement annuel effectif (RAE) réalisé peut être bien inférieur au taux affiché lors de votre inscription.
Il est utile de calculer deux indicateurs : le rendement des sources organiques, comme les frais ou les intérêts des emprunteurs, et le rendement des incitations symboliques. Si la stratégie n’est intéressante qu’avec des hypothèses d’incitation élevées, il convient de la classer comme présentant un risque plus important.
Comment choisir parmi les approches courantes de production agricole à rendement élevé
Approche
Source de retour principale
exposition aux liquides ioniques
Charge de gestion
Meilleure adaptation
Prêts sur un seul actif
Intérêts de l'emprunteur
Aucun résultat du rééquilibrage AMM
Faible à modéré
Les investisseurs qui souhaitent maintenir une exposition à un seul actif
Pool AMM à actifs corrélés
Frais de swap + incitations possibles
Généralement plus faible tant que la corrélation se maintient
Modéré
Les investisseurs prudents qui comprennent le désengagement et le risque contractuel
Paire volatile à large spectre
Frais de swap + incitations possibles
Significatif
Modéré
Les commanditaires sont prêts à détenir les deux actifs par le biais d'opérations importantes.
Gamme de concentration étroite
Densité de frais plus élevée dans la plage
Potentiellement élevé
Haut
LPs actifs avec une thèse claire sur la volatilité/l'amplitude
Ferme à fortes émissions
Émissions de jetons de récompense
Cela dépend de la position sous-jacente
Haut
Des utilisateurs tolérants au risque, capables d'évaluer et de suivre les récompenses.
Liste de vérification avant dépôt pour maximiser le TAEG ajusté au risque
Comprenez bien les deux actifs. N'investissez pas en tant que fournisseur de liquidités dans un jeton que vous ne seriez pas prêt à conserver après une forte variation de prix.
Distinguer le rendement biologique des incitations. Se demander ce qui reste si les émissions liées aux jetons de récompense diminuent sensiblement.
Vérifiez la logique de la plage. En cas de forte concentration de liquidités, estimez la fréquence à laquelle la volatilité normale pourrait faire sortir la position de la plage.
Testez la résistance des prix relatifs. Modélisez au moins un scénario de divergence légère, modérée et sévère.
Comptabilisez tous les frais, y compris les dépôts, les retraits, les swaps, les rééquilibrages, les opérations de pontage et les opérations de récolte.
Vérifiez la profondeur et le volume de la piscine. La TVL seule ne vous indique pas le montant des revenus de frais que votre capital générera.
Examinez les risques liés au protocole et aux actifs. Les audits réduisent l'incertitude, mais n'éliminent pas les risques liés aux contrats intelligents, aux oracles, à la gouvernance, aux ponts ou au dépiégeage.
Utilisez la taille de vos positions comme outil de contrôle des risques. Une stratégie peut être techniquement irréprochable et pourtant inappropriée si un seul échec risque de nuire gravement à votre portefeuille.
À quoi ressemble une bonne décision en matière de production agricole à rendement élevé ?
L'objectif n'est pas d'éliminer totalement les pertes impermanentes, mais d'être indemnisé pour les risques que vous prenez délibérément. Une stratégie efficace repose sur le choix d'actifs que vous êtes prêt à détenir, la conception d'un portefeuille adapté à leur relation attendue, la définition d'une fourchette de volatilité et d'une fréquence de suivi appropriées, et la prise en compte des frais et des incitations comme étant incertains plutôt que garantis.
Pour un investisseur débutant privilégiant la maîtrise des risques, une progression judicieuse consiste généralement à : d'abord comprendre le prêt sur un seul actif, puis étudier les portefeuilles d'actifs corrélés, et enfin expérimenter de petites positions de LP à large fourchette avant d'envisager des stratégies de liquidité concentrée et resserrée. Pour un LP expérimenté et actif, des fourchettes plus étroites peuvent améliorer l'efficacité du capital, mais seulement si les revenus de commissions supplémentaires dépassent systématiquement les coûts liés à la divergence, aux temps d'arrêt hors de la fourchette et à la gestion active.
En résumé : la meilleure ferme de rendement n’est pas celle qui affiche le taux de rendement annuel le plus élevé. C’est celle dont le rendement net attendu reste attractif après prise en compte des pertes impermanentes, des fluctuations des taux, des incitations symboliques et des coûts d’exploitation.