Home
» Notizia
»
Aggregatori di rendimento spiegati: come le strategie di vault automatizzate cercano rendimenti più elevati nelle criptovalute
Aggregatori di rendimento spiegati: come le strategie di vault automatizzate cercano rendimenti più elevati nelle criptovalute
Gli aggregatori di rendimento promettono un'idea semplice: depositare un asset una sola volta, lasciare che un vault automatizzi il lavoro ripetitivo e ricevere una quota di qualsiasi rendimento la strategia possa generare. L'attrattiva è evidente. Richiedere manualmente i premi, scambiarli, aggiungere liquidità, spostarsi tra i mercati di prestito e decidere quando i costi del gas giustificano un'altra transazione può trasformare un'attività DeFi apparentemente passiva in un lavoro attivo.
A settembre 2026, lo sviluppo più utile non è un singolo nuovo prodotto con rendimento "magico", bensì la continua standardizzazione dell'architettura dei vault. Lo standard ERC-4626 definisce un'interfaccia comune per i vault tokenizzati con un singolo asset ERC-20 sottostante, mentre estensioni finalizzate come l'ERC-7540 aggiungono flussi asincroni di deposito e rimborso e l'ERC-7575 estende il modello ai vault multi-asset. Questi standard possono rendere le integrazioni più coerenti, ma da soli non rendono un vault sicuro o redditizio.
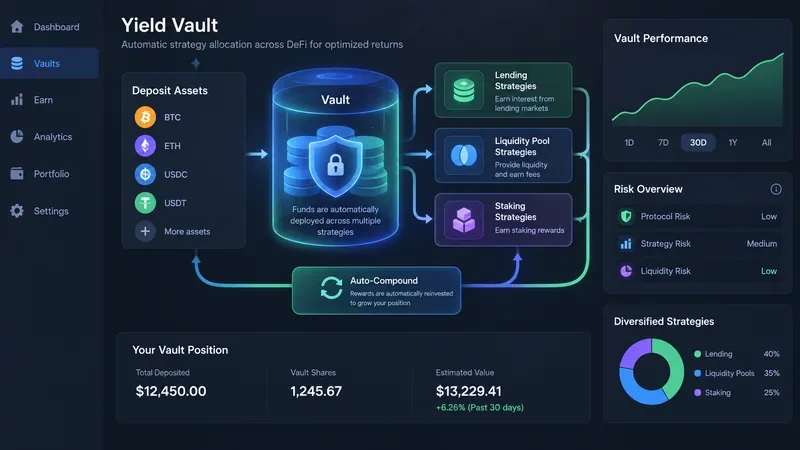
Un aggregatore di rendimenti può raggruppare i depositi in un caveau, investirli attraverso una o più strategie, raccogliere i profitti e reinvestire i guadagni; l'illustrazione mostra questo flusso di lavoro piuttosto che una specifica interfaccia di protocollo.
Cosa automatizza effettivamente un aggregatore di rendimento
Un aggregatore di rendimento è un'applicazione DeFi che investe i fondi degli utenti in una o più strategie basate su smart contract e automatizza operazioni che altrimenti richiederebbero ripetute transazioni manuali. A seconda del vault, la strategia può prestare asset, fornire liquidità, mettere in staking token, raccogliere ricompense, scambiare tali ricompense, reinvestirle nella posizione o spostare capitale tra opportunità approvate.
Il modello contabile di base è generalmente basato sulle quote. Si deposita un asset sottostante e si ricevono quote del vault che rappresentano la propria quota proporzionale sul vault stesso. Lo standard ERC-4626 formalizza questo modello definendo le funzioni standard di deposito, conio, prelievo, riscatto, anteprima e contabilità. Il prezzo delle quote può aumentare man mano che la strategia genera rendimenti, sebbene perdite, commissioni, slittamenti, crediti inesigibili, perdite temporanee, depegging dei token o incidenti di protocollo possano influenzare negativamente il valore economico.
Gli attuali contratti V3 di Yearn per il vault illustrano chiaramente l'architettura. Il repository ufficiale del vault V3 di Yearn descrive un vault conforme allo standard ERC-4626 in grado di distribuire i fondi dei depositanti tra strategie che utilizzano lo stesso asset sottostante. Il codice specifica inoltre un'importante limitazione: il vault stesso non garantisce la sicurezza delle strategie selezionate. L'automazione rappresenta quindi un livello di gestione, non un sostituto della dovuta diligenza.
Da dove dovrebbe provenire il rendimento extra
Gli aggregatori di rendimento non creano rendimento dal nulla. Raggruppano e automatizzano fonti di rendimento già esistenti altrove nella DeFi. Una strategia di prestito può generare interessi per il mutuatario e incentivi in token. Una strategia di liquidità può generare commissioni di trading e ricompense per il liquidity mining. Una strategia di staking può ricevere emissioni di protocollo o ricompense legate ai validatori. Una strategia a leva può utilizzare prestiti garantiti da collaterale per aumentare l'esposizione, il che può amplificare guadagni e perdite.
L'interesse composto automatico può migliorare l'efficienza quando le ricompense sono frequenti e i costi di transazione sono significativi. Invece di far pagare separatamente ogni depositante per riscattare e reinvestire, il vault può aggregare l'operazione e distribuire i costi di esecuzione su un pool più ampio. La documentazione ufficiale del vault di Beefy , ad esempio, spiega che i suoi vault possono raccogliere le ricompense delle farm, scambiarle con gli asset richiesti e reinvestirle in modo che la posizione si capitalizzi automaticamente.
Ecco perché il rendimento percentuale annuo (APY) pubblicizzato da un aggregatore può superare il tasso percentuale annuo (APR) del sottostante. L'APY si basa su un'ipotesi di capitalizzazione composta. La differenza è più rilevante quando i profitti vengono generati in modo continuativo o frequente e possono essere reinvestiti in modo economicamente vantaggioso. È meno rilevante quando i rendimenti sono bassi, i profitti sporadici, le commissioni elevate o il tasso sottostante diminuisce subito dopo il deposito.
Perché “rendimenti massimi” non dovrebbe significare “APY più elevato”
Il rendimento annuo nominale (APY) non corrisponde al rendimento effettivamente realizzato. Spesso si tratta di una stima annualizzata basata sulle condizioni attuali o recenti. Le emissioni di incentivi possono diminuire, i prezzi dei token possono variare, i tassi di utilizzo possono calare e il costo di scambio delle ricompense può aumentare. Un vault che mostra un APY insolitamente elevato potrebbe semplicemente essere esposto a un token di ricompensa volatile o a un pool di liquidità limitato.
Un confronto più utile parte dal percorso di rendimento. Bisogna chiedersi cosa genera il rendimento, quali asset deve detenere il vault, da quali protocolli esterni dipende e cosa accade quando le condizioni cambiano. Un rendimento del 12% da un mercato dei prestiti maturo e sovracollateralizzato e un rendimento del 40% da un sistema di investimento appena avviato non sono prodotti intercambiabili solo perché entrambi appaiono nella stessa interfaccia del vault.
È inoltre importante distinguere il rendimento della strategia dal rendimento del token. Se un vault accumula più token LP, ma uno degli asset LP subisce un forte calo, la posizione può comunque perdere valore in dollari. Se un vault di stablecoin rende l'8% ma la stablecoin perde il suo ancoraggio, il rendimento potrebbe essere annullato dalla perdita dell'asset. Se un vault con leva finanziaria ottiene un tasso elevato ma supera una soglia di liquidazione durante un periodo di volatilità, l'effetto dell'interesse composto diventa irrilevante.
I livelli di rischio all'interno di una cassaforte automatizzata
1. Rischio del contratto di deposito
Il vault stesso può contenere bug di implementazione, errori contabili, rischi di aggiornamento o ruoli privilegiati. La standardizzazione aiuta sviluppatori e integratori a ragionare sulle interfacce comuni, ma non dimostra che una particolare implementazione sia sicura.
2. Rischio strategico
Il contratto di strategia stabilisce come viene utilizzato l'asset depositato. Un vault che consente di passare da una strategia all'altra può comportare un rischio di allocazione: una strategia ritenuta accettabile al momento del deposito potrebbe in seguito ricevere più capitale, meno capitale o essere sostituita, a seconda della governance e delle autorizzazioni del protocollo.
3. Rischio di dipendenza
La maggior parte degli aggregatori si basa su altri protocolli DeFi. Un vault per i prestiti dipende dal mercato dei prestiti. Un vault per i fornitori di liquidità dipende dal pool di scambio, dai suoi token e spesso da un distributore di ricompense. Un vault cross-chain può introdurre rischi di bridge o di messaggistica. L'aggregatore può quindi ereditare vulnerabilità da contratti che non ha scritto lui stesso.
4. Rischio di determinazione del prezzo delle azioni e di slittamento
I vault tokenizzati consentono la conversione tra asset e azioni. La specifica ERC-4626 avverte gli integratori di non considerare le funzioni di conversione e di anteprima come intercambiabili, poiché commissioni e slittamenti possono causare risultati sostanzialmente diversi. La guida all'implementazione ERC-4626 di OpenZeppelin documenta anche il noto problema dell'inflazione o degli attacchi di donazione che interessano i vault vuoti o quasi vuoti e discute le possibili soluzioni, come gli asset e le azioni virtuali.
5. Liquidità e rischio di uscita
"Preleva in qualsiasi momento" può avere diversi significati operativi. Alcune strategie detengono asset altamente liquidi e possono essere riscattate rapidamente. Altre necessitano di chiudere le posizioni LP, rimborsare prestiti, attendere un periodo di unstaking o elaborare una richiesta asincrona. Il protocollo ERC-7540 esiste proprio perché alcuni casi d'uso dei vault non consentono di completare depositi o riscatti in modo atomico. Gli utenti dovrebbero quindi verificare le effettive modalità di uscita anziché presumere che ogni vault si comporti come un saldo di un wallet spot.
Come le commissioni cambiano l'economia
Le commissioni degli aggregatori possono includere commissioni di performance, commissioni di gestione, commissioni di prelievo, costi di swap, commissioni del protocollo sottostante e slippage implicito delle negoziazioni. Un vault può comunque risultare interessante anche dopo aver considerato le commissioni, se l'automazione aumenta l'efficienza della capitalizzazione composta netta, ma il confronto corretto si basa sul rendimento netto al netto di tutti i costi.
Per fare un semplice esempio, supponiamo che un'azienda agricola sottostante produca un rendimento annuo lordo del 10%. Se un vault preleva una commissione di performance dai profitti raccolti, paga commissioni di swap per convertire i token premio e occasionalmente subisce slittamenti, il rendimento effettivo sarà inferiore al rendimento lordo della fonte. L'interesse composto automatico può aggiungere un po' di rendimento reinvestendo i premi in anticipo, ma non può garantire che il beneficio dell'interesse composto superi ogni costo in ogni contesto di mercato.
Ecco perché le informazioni sulle commissioni vanno lette insieme alla frequenza di prelievo e alla progettazione della strategia. Una strategia ad alta frequenza su una catena costosa potrebbe comportare costi di esecuzione più elevati. Un grande deposito collettivo può talvolta ammortizzare tali costi in modo più efficace rispetto a una piccola posizione individuale.
Cassette di sicurezza a strategia singola contro cassette di sicurezza a strategie multiple
I fondi comuni di investimento a strategia singola sono più facili da comprendere perché il percorso del capitale è relativamente diretto: un unico asset di deposito, un'unica strategia, un'unica fonte di rendimento principale. Il compromesso è la concentrazione. Se l'attività sottostante diventa poco attraente o rischiosa, potrebbe essere necessario un cambio di strategia per il fondo.
I fondi multi-strategia possono diversificare il capitale su diverse opportunità e ribilanciare il portafoglio al variare delle condizioni. Ciò può ridurre la dipendenza da un'unica fonte di rendimento, ma aggiunge complessità. Gli utenti devono comprendere chi controlla le allocazioni, quali limiti sono imposti a ciascuna strategia, se le modifiche richiedono governance o ruoli di fiducia e come le perdite vengono segnalate al fondo.
Nessuna delle due strutture è automaticamente superiore alle altre. La scelta migliore dipende dal fatto che si dia priorità alla trasparenza e alla semplicità o a una maggiore flessibilità di allocazione.
Una pratica lista di controllo prima del deposito
Identifica l'asset sottostante. Verifica se sei esposto a una stablecoin, un token volatile, un token LP, un token di staking liquido o un'altra quota di un vault.
Individua la fonte del rendimento. Verifica se i profitti derivano da interessi sui prestiti, commissioni di trading, staking, incentivi in token, leva finanziaria o una combinazione di questi.
Leggete attentamente il contratto strategico e la documentazione del protocollo. Non basatevi esclusivamente sul valore APY.
Verifica le modalità di prelievo. Cerca eventuali blocchi, code, riscatti asincroni, limiti di liquidità, commissioni di prelievo o condizioni che potrebbero ritardare l'uscita.
Analizza le diverse fasce di commissioni. Includi le commissioni dell'aggregatore, le commissioni del protocollo sottostante, gli swap, i costi di bridging e lo slippage previsto.
Verifica la governance e i ruoli privilegiati. Determina chi può aggiungere strategie, modificare le allocazioni, sospendere i depositi, aggiornare i contratti o trasferire fondi.
Esaminate gli audit e la cronologia degli incidenti. Un audit è una prova utile, ma non una garanzia. Verificate se i contratti o la famiglia di strategie che intendete utilizzare sono stati effettivamente coperti.
Utilizzate una dimensione della posizione che rifletta il rischio degli smart contract. Il rendimento della DeFi non è equivalente a un deposito bancario assicurato.
Come valutare se l'automazione sta funzionando per te
Il test più semplice non è verificare se l'APY visualizzato aumenta, bensì se la posizione netta sta migliorando rispetto a un'alternativa ragionevole, tenendo conto di commissioni, variazioni di prezzo dei token e rischio. Monitora il numero di asset sottostanti rappresentati dalle tue quote, il valore in dollari della posizione, le variazioni del rendimento di origine e qualsiasi nuova dipendenza aggiunta alla strategia.
Se il rendimento del vault diminuisce mentre la complessità aumenta, una posizione più semplice potrebbe diventare più attraente. Se i costi del gas sono elevati e la posizione è piccola, l'automazione in pool potrebbe ridurre i costi di esecuzione a sufficienza da giustificare una commissione di performance. Se il vault introduce leva finanziaria, esposizione cross-chain o token di ricompensa a bassa liquidità, il rendimento previsto più elevato dovrebbe essere valutato rispetto a queste ulteriori modalità di fallimento.
In conclusione
Gli aggregatori di rendimento sono da intendersi più come motori di automazione per le strategie DeFi, piuttosto che come macchine che generano profitti. I loro principali vantaggi risiedono nell'efficienza operativa, nella condivisione dei costi di transazione, nella raccolta e nel reinvestimento automatici e, in alcune configurazioni, nell'allocazione su più strategie. Standard come l'ERC-4626 semplificano l'integrazione del livello di vault, mentre l'ERC-7540 e l'ERC-7575 ampliano lo spazio di progettazione per prodotti asincroni e multi-asset.
Il compromesso consiste in un rischio stratificato. Un depositante è esposto non solo al contratto del vault, ma anche alla logica della strategia, ai protocolli sottostanti, agli asset coinvolti, alle condizioni di liquidità, alla governance, alle commissioni e, talvolta, a ponti o leva finanziaria. Il modo più utile per perseguire rendimenti più elevati non è quindi quello di ordinare i vault in base al tasso di rendimento annuo (APY) dal più alto al più basso. Partite dalla fonte del rendimento, comprendete come l'automazione modifica tale esposizione, calcolate il probabile rendimento netto e decidete se la maggiore complessità ne vale la pena.