Home
» Notizia
»
DeFi istituzionale spiegata: come Wall Street accede ai pool di liquidità on-chain
DeFi istituzionale spiegata: come Wall Street accede ai pool di liquidità on-chain
La DeFi istituzionale non è più solo un esperimento mentale sull'eventualità che le banche "utilizzino le criptovalute". La domanda più utile per un neofita è molto più specifica: come possono un gestore patrimoniale regolamentato, una banca, un hedge fund, una tesoreria aziendale o un broker accedere alla liquidità on-chain senza abbandonare i controlli richiesti dalla finanza tradizionale?
La risposta sta emergendo attraverso un modello a più livelli. Le istituzioni, in genere, non inviano portafogli aziendali illimitati a piattaforme di yield farming anonime. Piuttosto, combinano asset finanziari tokenizzati, fornitori di servizi qualificati o regolamentati, liste di autorizzazione, custodia istituzionale, regolamento tramite smart contract e infrastrutture di finanza decentralizzata accuratamente selezionate. In alcuni casi, la componente DeFi si presenta come un market maker automatizzato (AMM), in cui un software determina il prezzo delle transazioni rispetto ad asset condivisi. In altri, assomiglia di più a un sistema di richiesta di quotazione (RFQ), in cui i market maker autorizzati competono per fornire un prezzo prima che la transazione venga regolata on-chain.
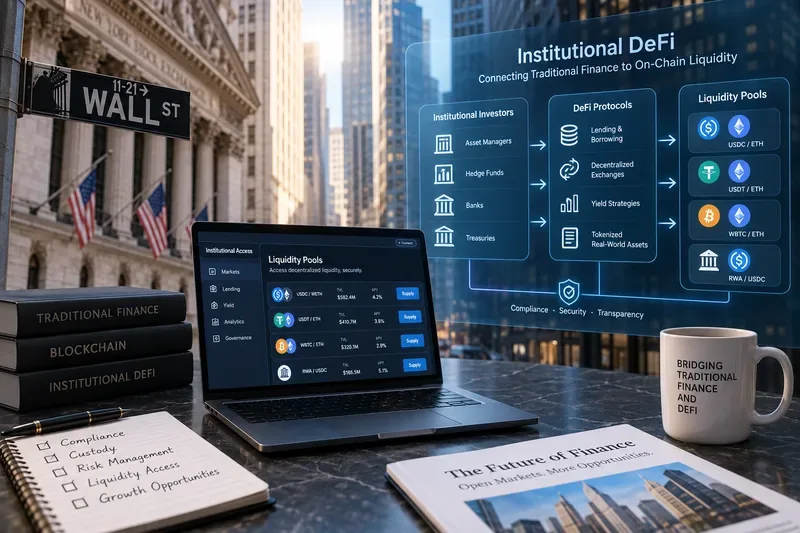
Uno spazio di lavoro istituzionale DeFi a tema Wall Street che illustra il collegamento principale tra le istituzioni finanziarie tradizionali, le infrastrutture on-chain conformi e i pool di liquidità.
Innanzitutto, bisogna capire cosa si intende effettivamente per "DeFi istituzionale".
La finanza decentralizzata, o DeFi, si riferisce ad applicazioni finanziarie che utilizzano reti blockchain e smart contract per svolgere funzioni quali trading, prestiti, mutui, regolamenti, gestione delle garanzie ed emissione di asset. Un pool di liquidità è una riserva di asset controllata da smart contract che può supportare il trading o i prestiti senza dover ricorrere a un registro ordini convenzionale per ogni transazione.
La DeFi istituzionale aggiunge un ulteriore livello: i partecipanti, gli asset e i flussi di transazione devono spesso soddisfare requisiti relativi all'ammissibilità degli investitori, ai controlli antiriciclaggio, alla custodia, alla tenuta dei registri, al controllo delle sanzioni, ai limiti di rischio interni e alla proprietà legale. Il sistema risultante può quindi essere decentralizzato a livello di regolamento o di infrastruttura di mercato, pur mantenendo punti di controllo centralizzati per la conformità in fase di onboarding, custodia, trasferimento o riscatto.
Questa distinzione è importante perché l'espressione "protocolli di Wall Street" può essere fuorviante. Molti dei protocolli stessi non sono di proprietà né gestiti da società di Wall Street. Ciò che sta cambiando è che le istituzioni tradizionali stanno sempre più collegando prodotti regolamentati e flussi di lavoro istituzionali a blockchain pubbliche e piattaforme di esecuzione in stile DeFi.
Cosa dovrebbe preparare un neofita prima di valutare la DeFi istituzionale?
Prima di concentrarsi sui rendimenti nominali, è utile suddividere la struttura in cinque domande. In primo luogo, qual è l'asset sottostante? In secondo luogo, chi ha il diritto legale di possederlo o riscattarlo? In terzo luogo, dove viene effettuata la custodia? In quarto luogo, quali smart contract o piattaforme di trading vengono utilizzati? In quinto luogo, cosa succede se la blockchain, l'emittente, il custode, il market maker o il processo di riscatto falliscono?
Strato
Domanda da porre
Perché è importante
Risorsa
Il token è una stablecoin, una quota di un fondo, un token garantito dal Tesoro, un token di deposito o un altro tipo di rivendicazione?
I diritti legali ed economici del token dipendono dalla sua struttura.
Requisiti di ammissibilità
L'accesso è senza autorizzazione, limitato a investitori qualificati o ristretto a portafogli approvati?
I prodotti istituzionali utilizzano frequentemente liste di autorizzazione per l'onboarding e per i portafogli digitali.
Custodia
Chi controlla le chiavi private o il conto patrimoniale legalmente riconosciuto?
Il rischio operativo può variare notevolmente tra la custodia autonoma e la custodia affidata a terzi.
Liquidità
Le negoziazioni avvengono in un pool AMM, tramite market maker RFQ o tramite conio e riscatto diretti?
Ogni percorso presenta caratteristiche diverse in termini di prezzo, profondità ed esecuzione.
Insediamento
La transazione viene regolata in modo atomico on-chain, off-chain o tramite un processo ibrido?
La struttura del regolamento determina il rischio di controparte e il rischio temporale.
Come le istituzioni stanno effettivamente raggiungendo la liquidità on-chain
1. Tokenizzare un asset finanziario familiare
Il primo passo spesso non è "acquistare criptovalute", ma convertire uno strumento finanziario familiare in una forma compatibile con la blockchain. I fondi monetari tokenizzati e i prodotti del Tesoro statunitense tokenizzati ne sono esempi importanti, perché offrono alle istituzioni un asset on-chain con un'esposizione sottostante riconoscibile.
Nell'agosto 2026, BlackRock ha annunciato l'accesso tramite token a determinate classi di quote di fondi monetari Institutional Cash Series in Europa, utilizzando la piattaforma di tokenizzazione degli asset Kinexys di JP Morgan, con token digitali coniati su Ethereum per gli investitori idonei. L'annuncio ufficiale descrive questi token come rappresentazioni digitali di strategie di fondi monetari regolamentati esistenti, piuttosto che come una sostituzione della struttura legale sottostante. Si veda l' annuncio di BlackRock sui fondi monetari istituzionali tokenizzati .
2. Limitare l'accesso laddove richiesto dalla normativa o dai termini del prodotto
Le blockchain pubbliche sono accessibili all'osservazione, ma ciò non significa che ogni asset istituzionale sia accessibile a ogni portafoglio. Un contratto token o un agente di trasferimento possono limitare chi può detenere o trasferire un token. Un'interfaccia utente può richiedere verifiche dell'identità. Anche un mercato può limitare le controparti alle sole istituzioni approvate.
Un chiaro esempio del 2026 è l'integrazione tra Securitize e Uniswap Labs per il fondo BUIDL di BlackRock. Securitize ha affermato che gli investitori BUIDL partecipanti sono prequalificati e inseriti in una lista bianca, mentre il trading utilizza il framework RFQ di UniswapX per richiedere quotazioni competitive da sottoscrittori approvati. Il regolamento può quindi avvenire in modo atomico on-chain. L'annuncio principale è disponibile nel comunicato stampa di Securitize sull'integrazione tra BUIDL e UniswapX .
Questo è un modello importante che i principianti devono comprendere: la transazione blockchain può essere decentralizzata e programmabile, ma l'accesso all'asset e alle controparti può comunque essere soggetto ad autorizzazioni.
3. Utilizzare sistemi RFQ, pool o percorsi diretti di conio e riscatto
La liquidità istituzionale non deve necessariamente provenire da un unico, gigantesco AMM pubblico. Esistono almeno tre vie pratiche.
Pool di liquidità AMM: gli asset risiedono in uno smart contract e una funzione di prezzo determina gli swap. Le istituzioni possono utilizzarli quando l'asset è liberamente trasferibile e il pool ha una profondità adeguata.
Liquidità RFQ: i market maker autorizzati presentano quotazioni per una specifica transazione. Questo può ridurre la dispersione di informazioni e può gestire ordini di grandi dimensioni o soggetti a normative specifiche meglio del semplice utilizzo di un pool pubblico.
La liquidità primaria si ottiene tramite conio e riscatto: gli investitori scambiano contanti o stablecoin con quote di fondi tokenizzate, oppure riscattano il token nella struttura sottostante. Questo può ancorare i prezzi del mercato secondario quando il processo è rapido e affidabile.
L'iniziativa Nexus di Ondo illustra la terza via. Ondo descrive Nexus come un'infrastruttura pensata per fornire liquidità immediata ai prodotti del Tesoro tokenizzati di terze parti, utilizzando le capacità di conio e rimborso di OUSG e gli asset di diversi importanti gestori. Si veda la presentazione ufficiale di Nexus da parte di Ondo .
4. Mantenere i flussi di lavoro relativi alla custodia e alle garanzie compatibili con i controlli istituzionali.
Una banca o un gestore patrimoniale in genere non possono considerare la gestione delle chiavi come un aspetto secondario. La DeFi istituzionale, pertanto, spesso separa il trading dalla custodia. L'asset può rimanere presso un custode regolamentato mentre una piattaforma di trading lo riconosce come garanzia.
Nell'aprile 2026, OKX, BlackRock e Standard Chartered hanno annunciato un framework in base al quale i clienti istituzionali idonei avrebbero potuto utilizzare BUIDL come garanzia, mentre l'asset sarebbe rimasto in custodia off-exchange presso Standard Chartered. Non si tratta di un pool di liquidità nel senso stretto del termine, ma dimostra la tendenza istituzionale più ampia: gli asset tokenizzati diventano utilizzabili nei flussi di lavoro di trading digitale senza obbligare le aziende a trasferire l'asset in un wallet di scambio. I dettagli sono disponibili nel comunicato ufficiale di Securitize sul framework di garanzia .
5. Regolare le transazioni sulla blockchain e riconciliarle con i registri tradizionali.
Il vantaggio del regolamento basato su blockchain è che il trasferimento di asset e il pagamento possono essere coordinati tramite software. Il regolamento atomico implica che entrambe le fasi si concludano simultaneamente o nessuna delle due, riducendo il lasso di tempo in cui una parte effettua la transazione mentre l'altra no. Tuttavia, le istituzioni necessitano comunque di contabilità, registri di proprietà legale, atti societari, rendicontazione fiscale e contabilità interna per rimanere sincronizzati con lo stato della blockchain.
Per questo motivo, la DeFi istituzionale è da considerarsi più come un ponte che come una completa sostituzione delle infrastrutture di mercato tradizionali. Il Project Guardian, guidato dalla Monetary Authority of Singapore, ha coinvolto istituzioni finanziarie nella sperimentazione di obbligazioni tokenizzate, depositi, fondi, valute estere, prestiti garantiti, finanziamenti e liquidità del mercato secondario. L'elenco dei partecipanti e dei casi d'uso è consultabile nell'allegato del Project Guardian della Monetary Authority of Singapore .
Cosa potrebbe andare storto?
Il primo errore comune è presumere che un asset tokenizzato sia economicamente identico all'asset visualizzato sullo schermo. Gli investitori devono verificare la titolarità legale, i diritti di riscatto, le restrizioni al trasferimento e chi detiene il registro ufficiale della proprietà.
Il secondo errore consiste nel concentrarsi esclusivamente sul rendimento percentuale annuo dichiarato. I rendimenti istituzionali possono essere controbilanciati dal rischio legato agli smart contract, dalla frammentazione della liquidità, dagli spread dei market maker, dalle commissioni di custodia, dal rischio ponte, dai ritardi nei rimborsi o dalle variazioni del rendimento dei titoli di Stato o degli strumenti del mercato monetario sottostanti.
Il terzo errore consiste nel considerare "onchain" sinonimo di "senza autorizzazione". Come dimostra l'esempio di BUIDL, una transazione onchain può coinvolgere detentori autorizzati e market maker approvati. Un prodotto può utilizzare la liquidazione tramite blockchain pubblica, pur mantenendo un accesso strettamente controllato.
Il quarto errore consiste nel confondere la liquidità secondaria con il riscatto garantito. Un token può essere scambiato in un pool o tramite market maker, ma questi canali possono diventare poco liquidi in situazioni di stress. I diritti di riscatto primari, le relative tempistiche e condizioni rimangono fondamentali.
Infine, non date per scontato che la tecnologia standardizzi la regolamentazione tra le diverse giurisdizioni. I prodotti DeFi istituzionali possono avere regole di ammissibilità, restrizioni di trasferimento, obblighi di informativa e trattamento legale differenti a seconda dell'investitore e della località. La documentazione ufficiale del prodotto dovrebbe avere la precedenza sui riepiloghi sui social media o sulle etichette della dashboard.
Come verificare la comprensione di una struttura DeFi istituzionale
Un utile test di autovalutazione consiste nello spiegare l'intera transazione senza utilizzare frasi vaghe come "se ne occupa la blockchain". Dovreste essere in grado di identificare l'investitore, l'emittente del token o il fondo, il custode, lo smart contract, il market maker o il pool di liquidità, l'asset di regolamento e la modalità di riscatto.
Chiediti quindi cosa succede in quattro possibili scenari di fallimento: il protocollo DeFi si interrompe, il market maker scompare, il custode diventa irreperibile o i riscatti vengono temporaneamente limitati. Se non riesci a risalire a chi controlla l'asset e a quale meccanismo legale o tecnico si applica in ciascun caso, non hai ancora informazioni sufficienti per valutare la struttura.
Questa è la lezione fondamentale della DeFi istituzionale nel 2026. Wall Street non si limita a riversare denaro in pool di liquidità anonimi. Il modello più duraturo è una connessione controllata tra prodotti finanziari regolamentati e mercati on-chain programmabili: gli asset tokenizzati entrano in wallet approvati, la liquidità viene reperita tramite pool o reti RFQ, la custodia è separata ove necessario e il regolamento utilizza le infrastrutture blockchain, mentre la conformità e la proprietà legale rimangono esplicite.
Informazioni aggiornate a settembre 2026. La disponibilità dei prodotti, le giurisdizioni ammissibili, le controparti, i rendimenti e le configurazioni del protocollo possono subire variazioni. Il presente articolo ha scopo puramente informativo e non costituisce consulenza in materia di investimenti, legale o fiscale.