Home
» Notizia
»
Masterclass di Restaking: come EigenLayer e Symbiotic stanno rimodellando i rendimenti DeFi
Masterclass di Restaking: come EigenLayer e Symbiotic stanno rimodellando i rendimenti DeFi
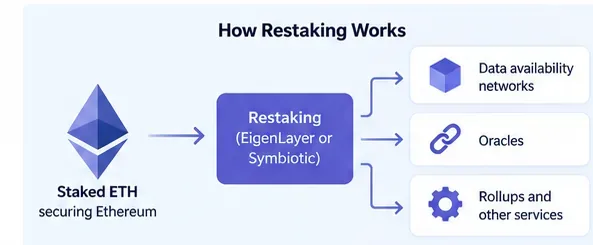
Il reinvestimento può far sì che il capitale in criptovalute già messo in staking svolga una funzione diversa: invece di proteggere solo la rete o la strategia originale, lo stesso valore economico può essere utilizzato anche per supportare servizi aggiuntivi. Questa è l'opportunità alla base di EigenLayer e Symbiotic, ed è anche il motivo per cui il rendimento non è mai "gratuito". Ogni ricompensa aggiuntiva è un compenso per l'assunzione di un ulteriore livello di protocollo, operatore, garanzia, liquidità o per la riduzione del rischio.
Per chi si avvicina al mondo del web, il modello mentale più utile è semplice: il restking trasforma la sicurezza in un mercato . I progetti che necessitano di garanzie economiche credibili possono pagarle; i detentori di asset possono fornire tali garanzie; gli operatori svolgono il lavoro; e gli smart contract definiscono cosa può accadere quando gli obblighi non vengono rispettati.
Il riutilizzo del valore economico già investito serve a supportare servizi aggiuntivi come la disponibilità dei dati, gli oracoli e l'infrastruttura di aggregazione; la maggiore responsabilità che ne deriva può generare ulteriori vantaggi e maggiori rischi.
Che cosa è effettivamente il ristaking
Lo staking tradizionale di Ethereum impegna ETH nel sistema di sicurezza proof-of-stake di Ethereum. Il restking estende l'utilizzo di tale staking economico in modo che possa essere utilizzato anche per proteggere altri sistemi. Il progetto originale di EigenLayer descrive questo processo come la possibilità per gli staker di aderire a moduli aggiuntivi e di accettare le relative condizioni di slashing extra in cambio di potenziali commissioni aggiuntive. Le basi tecniche del protocollo sono documentate nel white paper di EigenLayer .
Symbiotic adotta un approccio più ampio al mercato delle garanzie. La sua documentazione attuale descrive i vault che custodiscono le garanzie, le allocano secondo politiche definite dai curatori e collegano tale capitale ad applicazioni e operatori. La panoramica ufficiale di Symbiotic inquadra il sistema come garanzie economiche programmabili on-chain, piuttosto che come una semplice estensione dello staking di Ethereum.
Questa differenza è importante. Entrambi i protocolli possono supportare la sicurezza condivisa, ma un utente non dovrebbe presumere che siano prodotti intercambiabili con gli stessi asset, regole di prelievo, fonti di ricompensa o modello di rischio.
Innanzitutto, separare i tre strati di “resa”
I rendimenti da ricalcolo vengono spesso considerati come un unico valore, ma un approccio più utile per i principianti li suddivide in componenti.
1. Rendimento dell'attività di base
Se si parte con ETH in staking o con un token di staking liquido, l'asset potrebbe già riflettere le ricompense di staking di Ethereum. Tale rendimento di base esiste prima del ristaking. Non dovrebbe essere accreditato interamente al livello di ristaking.
2. Premi per i servizi di sicurezza
Il livello di riassegnazione dei premi può aggiungere ricompense perché un altro servizio paga per la sicurezza o per il lavoro svolto. In EigenLayer, i riassegnatori delegano le attività agli operatori che eseguono compiti per servizi storicamente chiamati AVS , ovvero Servizi Validati Attivamente. EigenLayer è passato da un sistema iniziale di punti e distribuzioni retroattive a incentivi programmatici continui; il suo resoconto annuale ufficiale del 2024 registra il lancio degli Incentivi Programmatici nell'ottobre 2024.
Symbiotic separa esplicitamente la contabilità del vault dall'economia delle ricompense. La sua documentazione sulle ricompense afferma che le reti possono finanziare le ricompense tramite commissioni di protocollo, emissioni programmate di token, pagamenti di clienti esterni o importi derivanti dallo slashing, mentre il vault stesso non detta le regole economiche.
3. Incentivi temporanei
Punti, emissioni di token, campagne di lancio o incentivi per i partner possono modificare significativamente i rendimenti complessivi per un certo periodo. Possono anche scomparire. Quando si confrontano le strategie, è opportuno considerarli come una voce separata, anziché presumere che siano entrate operative ricorrenti.
EigenLayer: il modello di mercato per operatori e servizi
Il flusso principale di EigenLayer si basa su restaker, operatori e servizi. Un restaker può delegare la propria quota a un operatore anziché gestire direttamente ogni servizio. L'operatore aderisce ai servizi supportati ed esegue il lavoro richiesto. Se l'operatore viola le regole di un servizio e si verificano le condizioni di penalizzazione applicabili, il capitale delegato può essere esposto.
Ecco perché la scelta dell'operatore non è una decisione puramente estetica. Il white paper di EigenLayer sottolinea esplicitamente che i delegati di riorganizzazione condividono le conseguenze della scelta dell'operatore. Il lato dei profitti e quello dei rischi sono collegati: l'operatore decide quali carichi di lavoro supportare, riceve un compenso per la loro esecuzione e ne restituisce una parte ai deleganti in base alle dinamiche economiche applicabili.
Per i principianti, l'implicazione pratica è che "Ho depositato in EigenLayer" non è una descrizione completa di una posizione. È necessario anche sapere quale asset è stato rimesso in posizione, quale operatore ha ricevuto la delega, quali servizi garantisce tale operatore, quali ricompense pagano tali servizi e quali condizioni di slashing si applicano .
Simbiotico: il modello di archivio, curatore e applicazione
Symbiotic organizza il capitale attorno ai vault . Un vault è un contenitore on-chain che detiene un singolo token di garanzia ed espone regole per depositi, prelievi, delega e slashing. Nell'attuale modello Core V2, le strategie dei vault possono allocare capitale tramite adattatori ad applicazioni e altre strategie approvate. La documentazione ufficiale dei vault spiega che questi emettono quote ERC-4626 e possono instradare il capitale secondo una strategia definita dal curatore.
Un curatore definisce la politica del caveau: quali applicazioni o reti possono ricevere capitali, quanto concentrate possono essere le allocazioni, quali operatori sono idonei, quali commissioni si applicano e come viene gestito il rischio. Questo aggiunge un ulteriore quesito di due diligence rispetto a EigenLayer. Invece di chiedersi solo "Quale operatore?", un depositante di Symbiotic dovrebbe chiedersi anche "Quale strategia di caveau e di curatore sto sottoscrivendo?".
Il sistema di penalità di Symbiotic è modulare. La relativa documentazione descrive i vault senza penalità, con penalità immediata o con penalità con diritto di veto. Una penalità valida è limitata dalla garanzia di staking acquisita per l'operatore e l'applicazione pertinenti. Il Burner configurato determina quindi cosa accade al collaterale penalizzato, ad esempio se viene bruciato, ridistribuito o instradato altrove.
EigenLayer vs. Symbiotic in sintesi
Domanda
Autostrato
Simbiotico
Astrazione di base
Quota rimanente delegata agli operatori che garantiscono i servizi
Cassette di sicurezza assegnate secondo strategie definite dai curatori
Chi prende le decisioni chiave in materia di allocazione degli asset?
Restaker sceglie la delega; gli operatori aderiscono ai servizi
I curatori definiscono le politiche di allocazione dei caveau; gli operatori e le applicazioni scelgono di instaurare relazioni compatibili
Fonte della ricompensa
Pagamenti per i servizi e programmi di incentivi basati sui protocolli, soggetti alla redditività dell'operatore.
Pagamenti relativi ad applicazioni/reti, come commissioni, emissioni, pagamenti esterni o altri flussi di ricompensa configurati.
Diligenza dell'utente primario
Asset, operatore, servizi supportati, riduzione dell'esposizione, ripartizione dei premi
Garanzia, caveau, curatore, applicazioni, adattatori, struttura tariffaria, modalità di taglio
Tempistiche di ritiro/rischio
Dipende dalle meccaniche di EigenLayer e dal percorso delegato/ripristinato
Le epoche del Vault e i meccanismi sottostanti di ritiro dell'adattatore sono importanti
La tabella è volutamente strutturale e non promozionale. Un TAEG più elevato visualizzato su entrambi i lati non significa automaticamente un'opportunità migliore.
In che modo lo staking sta rimodellando i rendimenti della DeFi?
Il cambiamento importante non consiste semplicemente in un "APY più elevato". La rinegoziazione crea un nuovo livello di entrate per il capitale che può garantire in modo credibile i servizi. In linea di principio, un'unità di sicurezza economica può supportare più di un'applicazione, purché i contratti e i limiti di rischio lo consentano.
Ciò può migliorare l'efficienza del capitale, ma crea anche un riutilizzo del rischio . Se la stessa garanzia copre più servizi, un singolo guasto può ridurre la protezione economica disponibile altrove. La documentazione di Symbiotic relativa alle penali per inadempimento contrattuale (slashing) evidenzia che, nel rifinanziamento multi-rete, una penale per una rete può ridurre la garanzia residua disponibile per le altre, poiché la garanzia è condivisa.
Il rendimento deriva quindi da un autentico scambio economico: i fornitori di capitale si assumono obblighi aggiuntivi e le applicazioni pagano per accedere a tali garanzie. Questo sistema è più sostenibile rispetto al considerare i punti come unico "rendimento", ma dipende comunque dalla reale domanda da parte delle applicazioni. Se i servizi non generano commissioni o valore economico sufficienti, le ricompense elevate potrebbero richiedere sussidi in token.
Una lista di controllo per principianti sulla dovuta diligenza prima di depositare
Passaggio 1: identifica esattamente quale risorsa stai rischiando
Annota l'asset sottostante, non solo l'etichetta dell'interfaccia. ETH, un token di staking liquido e una quota di un vault rappresentano esposizioni diverse. Se il collaterale stesso può subire un depedging o un errore dello smart contract, il ristaking aggiunge un rischio ulteriore a quello di base.
Passaggio 2: mappare tutte le parti che possono influenzare la posizione
Per EigenLayer, identifica l'operatore e i servizi che supporta. Per Symbiotic, identifica il vault, il curatore, le applicazioni, gli operatori e gli adattatori pertinenti. Più livelli non significano automaticamente "male", ma implicano più contratti e presupposti di governance da comprendere.
Passaggio 3: leggi le condizioni di penalità prima della pagina dei premi
La penalizzazione (slashing) è una sanzione che riduce il valore delle garanzie quando vengono provate determinate condotte illecite o condizioni di inadempienza. Chiedi quali comportamenti sono soggetti a penalizzazione, come vengono presentate le prove, se esiste un periodo di veto o di contestazione, a quanto ammonta la penalizzazione e cosa succede successivamente ai beni penalizzati.
Passo 4: capire come uscirne
Verifica i tempi di prelievo, le procedure di gestione delle code, i periodi di validità del vault, i requisiti di liquidità e qualsiasi strategia a valle che debba essere sciolta prima che i fondi possano essere restituiti. Una posizione con un rendimento nominale interessante potrebbe comunque non essere adatta se potresti aver bisogno del capitale con breve preavviso.
Passaggio 5: calcolare il rendimento netto, non il rendimento pubblicizzato.
Una stima utile è:
Rendimento netto atteso = rendimento base dello staking + premi di servizio + incentivi temporanei − commissioni dell'operatore/curatore − costi del protocollo − accantonamento per perdite attese.
Il termine finale non è direttamente osservabile, ma ignorarlo è l'errore concettuale più comune. Un guadagno extra del 2% non è allettante se il rischio aggiuntivo di coda vale più del 2% per te.
Passaggio 6: iniziare con un'allocazione di dimensioni di prova
Utilizzate inizialmente una piccola somma. Assicuratevi di aver compreso le autorizzazioni del portafoglio, le ricevute di deposito, la delega o le quote del vault, le modalità di richiesta delle ricompense e la procedura di prelievo. Questo è particolarmente importante quando una posizione include diversi smart contract o token wrapper.
I rischi che contano di più
Rischio di riduzione: un guasto dell'operatore o del servizio può ridurre le garanzie collaterali ai sensi delle norme applicabili.
Rischio legato agli smart contract: bug nel protocollo di ri-reset, nel vault, nell'adattatore, nel contratto di ricompensa o nel token di garanzia possono causare perdite.
Rischio collaterale: i token di staking liquidi o altre garanzie collaterali possono essere scambiati a un valore inferiore a quello previsto o presentare problemi relativi all'emittente o al protocollo.
Concentrazione degli operatori: un eccessivo coinvolgimento di un singolo operatore può creare un rischio operativo correlato.
Correlazione dei servizi: lo stesso evento può interessare diversi servizi che utilizzano le stesse risorse collaterali.
Rischio di liquidità: code di prelievo, intervalli di tempo limitati o mercati secondari poco sviluppati possono rendere l'uscita più lenta o più costosa del previsto.
Rischio legato ai token di ricompensa: le ricompense pagate in token volatili o illiquidi potrebbero valere molto meno al momento in cui saranno riscosse o vendute.
Rischio legato al curatore/alla governance: nelle strutture di vault gestiti, le modifiche alla strategia e le scelte dei parametri possono alterare l'esposizione al rischio.
Quale modello è più adatto a quale utente?
EigenLayer potrebbe risultare più facile da comprendere se la tua tesi parte dal ri-staking di Ethereum e dalla delega degli operatori: puoi concentrare la tua analisi sull'asset ri-staking, sull'operatore, sui servizi che garantisce e sul rapporto tra ricompense e penalità.
Symbiotic potrebbe risultare interessante per gli utenti che desiderano un framework basato su vault con garanzie e strategie di progettazione più ampie. Tale flessibilità è utile, ma sposta maggiormente l'attenzione sulla qualità del curatore, la selezione delle applicazioni, il rischio degli adattatori, le epoche del vault e il modulo di slashing preciso.
Nessuna delle due risposte è universalmente "più sicura" o "più redditizia". La soluzione migliore dipende dalle garanzie già in possesso, dal livello di complessità che si è in grado di monitorare, dalla rapidità con cui si potrebbe aver bisogno di liquidità e dal fatto che il rendimento aggiuntivo compensi adeguatamente il rischio supplementare.
Cosa monitorare dopo l'ingresso
Il reinvestimento non è una strategia da "deposita e dimentica". Riesamina l'operatore o il gestore, i servizi attivi, le fonti di ricompensa, la ripartizione delle commissioni, la configurazione dello slashing e le condizioni di prelievo. Se il rendimento di una posizione aumenta bruscamente, chiediti il perché. A volte la risposta è una maggiore domanda; a volte si tratta di sussidi temporanei in token; a volte è una compensazione per un rischio che è aumentato.
A settembre 2026, entrambi gli ecosistemi continuavano a evolversi. La documentazione di Symbiotic rifletteva l'architettura Core V2 introdotta nel 2026, mentre EigenLayer ha continuato ad ampliare i servizi che possono utilizzare garanzie economiche riassegnate. Poiché i contratti, le garanzie supportate, i programmi di ricompensa e gli operatori possono subire modifiche, si consiglia di verificare la documentazione ufficiale aggiornata prima di approvare una transazione.
In definitiva
Il restaking sta ridefinendo i rendimenti della DeFi trasformando le garanzie in staking in una fonte riutilizzabile di sicurezza economica. EigenLayer si rivolge a questo mercato attraverso restaker, delega, operatori e servizi; Symbiotic si concentra su vault, curatori, applicazioni e garanzie collaterali configurabili.
Il rendimento aggiuntivo può essere economicamente significativo quando le applicazioni reali pagano per la sicurezza. Ma la domanda corretta non è mai "Quale protocollo ha il tasso annuo effettivo globale (TAEG) più alto?", bensì "Quale nuovo obbligo mi assumo, chi controlla il rischio, come posso uscirne e quanto vengo pagato per tale esposizione?". Se si riesce a rispondere chiaramente a queste quattro domande, si sta valutando il reinvestimento come un allocatore di fondi, anziché inseguire un numero su una dashboard.