Home
» Notizia
»
Prestiti flash nella DeFi: come i trader utilizzano i prestiti non garantiti per l'arbitraggio
Prestiti flash nella DeFi: come i trader utilizzano i prestiti non garantiti per l'arbitraggio
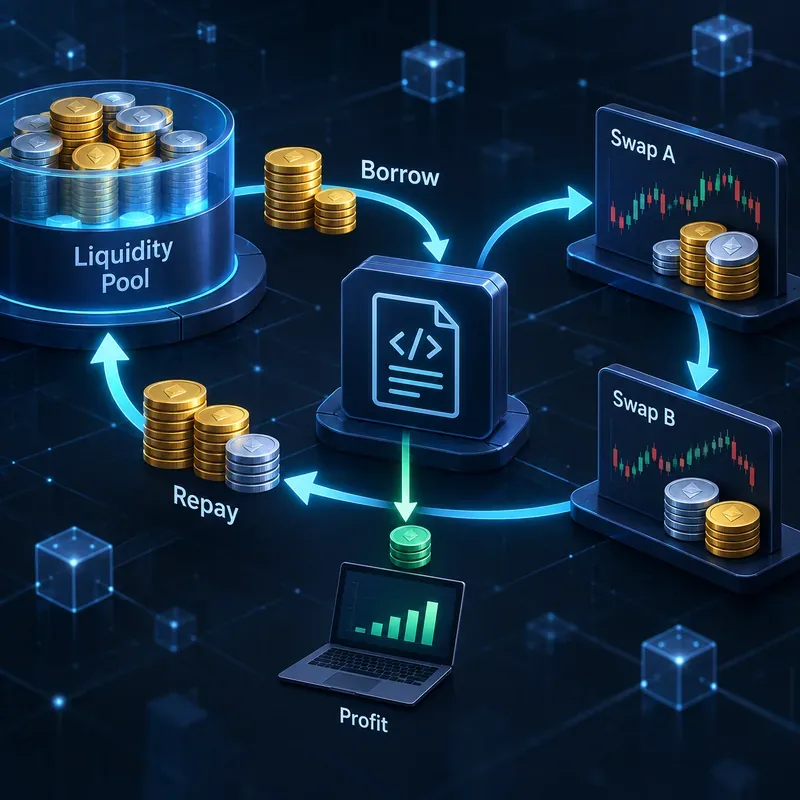
I prestiti flash sono uno degli elementi costitutivi più insoliti della DeFi: un trader può prendere in prestito una grande quantità di liquidità on-chain senza fornire garanzie, utilizzare tale liquidità all'interno di una transazione e rimborsare il prestito prima che la transazione sia completata. Se il rimborso non può essere effettuato, l'intera transazione viene annullata. Questa struttura atomica è ciò che rende possibile un prestito senza garanzie, impedendo al debitore di sparire con i fondi.
Per i trader di arbitraggio, l'obiettivo pratico non è "prendere in prestito il più possibile". L'obiettivo è identificare una differenza di prezzo sufficientemente ampia da superare tutti i costi e i rischi di esecuzione nella stessa transazione atomica. Un'operazione di prestito flash è di alta qualità solo quando il risultato finale on-chain rimborsa il capitale e il premio richiesto, copre le commissioni di swap e il gas, tollera lo slippage previsto e lascia comunque un rendimento netto positivo. Se queste condizioni non sono presenti, l'utilizzo di ulteriore capitale preso in prestito di solito amplifica i problemi di esecuzione anziché creare un vantaggio.
Una transazione di arbitraggio su prestiti flash ha successo solo se il prestito, gli swap, il rimborso e l'eventuale profitto residuo possono essere completati in modo atomico.
Cosa fa realmente un prestito flash
I prestiti tradizionali si basano solitamente su garanzie, verifiche del credito o azioni legali, poiché il rimborso avviene in un secondo momento. Un prestito flash cambia le tempistiche. Lo smart contract presta beni e richiede che il debito venga saldato prima della conclusione della transazione. Se il saldo richiesto non viene restituito, la blockchain annulla l'intera transazione.
Questa proprietà di transazione simultanea è strettamente correlata ai "flash swap" descritti nel white paper di Uniswap V2 , in cui un utente può ricevere un asset, utilizzarlo altrove e poi pagarlo o restituirlo prima del completamento della transazione. Aave espone anche una funzionalità dedicata ai prestiti flash tramite i suoi contratti di protocollo. La commissione esatta e gli asset disponibili dipendono dalla configurazione di implementazione e governance, quindi i trader dovrebbero verificare il mercato in tempo reale anziché basarsi su ipotesi predefinite.
Come punto di riferimento attuale, la proposta di attivazione di Ethereum V4 del 2026 di Aave afferma che la configurazione prevista per i prestiti flash corrisponde alla configurazione V3 di Ethereum allora vigente, con un sovrapprezzo totale di 5 punti base, ovvero lo 0,05%. Descrive inoltre l'esenzione dalle commissioni per i richiedenti di prestiti flash approvati. Poiché i parametri di governance possono cambiare e le implementazioni differiscono, questa cifra è da considerarsi un riferimento di configurazione datato piuttosto che una commissione DeFi universale. Per i parametri indicati, si veda la proposta di attivazione di Ethereum V4 di Aave .
Come funziona l'arbitraggio sui prestiti flash
Lo schema più semplice è l'arbitraggio cross-market. Supponiamo che il token X possa essere acquistato a un prezzo inferiore su un exchange decentralizzato rispetto al prezzo di vendita su un altro. Il contratto di un trader può prendere in prestito una stablecoin, acquistare il token X sul mercato più economico, vendere il token X sul mercato più costoso, rimborsare il prestito flash più l'eventuale premio e trattenere il resto.
Una transazione semplificata potrebbe apparire così:
Prendi in prestito 1.000.000 di unità di una stablecoin tramite un fornitore di prestiti flash.
Utilizza la stablecoin presa in prestito per acquistare il token X sul DEX A.
Vendi immediatamente il token X sul DEX B, dove il prezzo di esecuzione è più alto.
Restituire il capitale di 1.000.000 più il premio richiesto dal fornitore.
Conservate l'importo residuo solo se l'operazione risulta ancora redditizia al netto di tutti i costi.
La parola chiave è "eseguibile" . Una differenza di prezzo quotata non equivale a un profitto realizzabile. I prezzi dei market maker automatizzati si muovono man mano che la transazione consuma liquidità. Un'operazione che sembra interessante per 10.000 dollari potrebbe diventare non redditizia per 1 milione di dollari, perché l'impatto del prezzo si espande più rapidamente dello spread nominale.
Come dovrebbe apparire un risultato redditizio
Un buon sistema di arbitraggio sui prestiti flash dovrebbe valutare il risultato netto, non lo spread lordo. Il calcolo minimo utile è:
Utile netto = proventi da arbitraggio − capitale preso in prestito − premio del prestito flash − commissioni DEX − gas − altri costi di esecuzione.
In pratica, un trader dovrebbe anche includere un margine di sicurezza per le oscillazioni di prezzo tra la simulazione e l'effettiva implementazione. Se una strategia è redditizia solo in corrispondenza della quotazione esatta osservata un attimo prima, la strategia è fragile.
Controllo
Segno di salute
segnale di avvertimento
Utile netto
Risultato positivo dopo aver considerato tutte le commissioni e il carburante.
Il profitto esiste solo prima dei costi di transazione.
Impatto sui prezzi
La dimensione degli scambi rimane entro un intervallo di liquidità testato
L'entità del prestito fa crollare lo spread
Simulazione
Il percorso atomico completo ha successo contro il recente stato della catena
Sono stati testati solo gli scambi individuali
Tolleranza di slittamento
I limiti proteggono il commercio da riempimenti materialmente peggiori
Impostazioni di uscita minima illimitate o eccessivamente permissive
Concorrenza
Il profitto rimane anche dopo aver applicato ipotesi di inclusione realistiche.
Edge scompare se un altro utente effettua la ricerca per primo.
Esempio: perché la struttura dei titoli può essere fuorviante
Supponiamo che un trader veda quello che sembra essere un gap di prezzo dello 0,30% e consideri un prestito flash da 1.000.000 di dollari. Lo spread teorico lordo è di 3.000 dollari. Sembra allettante finché non si aggiungono i costi. Se il premio del prestito flash fosse dello 0,05%, solo quello ammonterebbe a 500 dollari. Due swap potrebbero prevedere commissioni di negoziazione. La prima operazione può spingere il prezzo di acquisto verso l'alto, mentre la seconda può spingere il prezzo di vendita verso il basso. Il gas e qualsiasi pagamento per il costruttore o per l'inclusione aggiungono ulteriori costi.
Se l'impatto del prezzo e le commissioni di swap assorbono 2.200 dollari e le commissioni di transazione più altri costi di esecuzione ne assorbono altri 400, l'apparente opportunità di 3.000 dollari si trasforma in una perdita di 100 dollari dopo il premio di 500 dollari del prestito flash. Le cifre esatte variano a seconda della catena, del pool, della fascia di commissioni, del percorso e del processo di transazione, ma la lezione è valida: lo spread lordo è solo un segnale di screening.
Perché i trader utilizzano i prestiti flash invece del proprio capitale
I prestiti flash possono rendere accessibili operazioni di arbitraggio ad alta intensità di capitale tramite uno smart contract che non detiene in anticipo l'intero importo nozionale. Ciò può migliorare l'efficienza del capitale per le strategie che necessitano di liquidità temporanea solo per la durata di una transazione.
Possono essere utili anche al di là dell'arbitraggio a due sedi. Gli sviluppatori possono utilizzare la liquidità atomica per swap di garanzie, rifinanziamenti del debito, liquidazioni o gestione di posizioni a più fasi. I materiali di Aave descrivono l'utilizzo della liquidità flash nei flussi di gestione delle posizioni, incluse le integrazioni con whitelist in cui le commissioni possono essere ridotte o eliminate. Un aggiornamento di sviluppo di Aave Labs di maggio 2026 rileva che gli adattatori CoW sono stati inseriti nella whitelist come mutuatari flash nei mercati Aave V3, consentendo a tali route di adattatore di utilizzare la liquidità flash a zero commissioni per determinati swap Aave. Si veda l' aggiornamento di sviluppo di Aave Labs di maggio 2026 .
Ciò non significa che i prestiti flash rendano automaticamente redditizia una strategia. Eliminano la necessità di prefinanziare il capitale preso in prestito; non eliminano le commissioni di trading, il gas, la concorrenza, i bug degli smart contract o le oscillazioni sfavorevoli dei prezzi.
I quattro vincoli che più spesso determinano se l'arbitraggio funziona
1. Profondità di liquidità
Il prezzo visualizzato può essere allettante, ma la profondità disponibile è troppo limitata. Prima di dimensionare un flash loan, è necessario simulare il percorso con l'importo nozionale previsto. Non si può presumere che un'operazione redditizia da 50.000 dollari si adatti linearmente a un'operazione da 5 milioni di dollari.
2. Spese di ormeggio e tariffe della piscina
Ogni scambio modifica le riserve del pool e può comportare il pagamento di una commissione al fornitore di liquidità. Il percorso dovrebbe utilizzare protezioni di output minimo o equivalenti, in modo che un'esecuzione peggiore del previsto provochi un'inversione anziché convertire silenziosamente un'operazione vincente in una perdente.
3. Inclusione del gas e delle transazioni
L'esecuzione atomica non garantisce un ordinamento favorevole. Altri ricercatori potrebbero individuare la stessa opportunità, presentare transazioni concorrenti o modificare lo stato prima che la transazione venga completata. Un percorso dovrebbe essere valutato in base a ipotesi realistiche di gas e inclusione, non solo in base a una simulazione locale ideale.
4. Correttezza del contratto
La sicurezza di una transazione dipende dalla qualità del codice che gestisce prestiti, scambi, approvazioni, callback e rimborsi. Errori nell'approvazione dei token, nella gestione dei decimali, nella convalida dei callback o nella logica di routing possono causare annullamenti o esporre i fondi detenuti dal contratto. Le implementazioni mature si basano generalmente su test approfonditi, simulazioni di transazioni e autorizzazioni con ambito ristretto.
I prestiti flash non sono la stessa cosa degli attacchi di prestiti flash.
Il termine "attacco flash-loan" può essere fuorviante. Un flash loan è una forma di liquidità. Può fornire un ingente capitale temporaneo che rende economicamente fattibile un attacco, ma la vulnerabilità di fondo risiede solitamente altrove: ad esempio, una progettazione dell'oracolo non sicura, una contabilità difettosa, una logica di prezzo manipolabile o un bug nello smart contract.
Questa distinzione è importante quando si valuta il rischio di un protocollo. Disabilitare i prestiti flash non risolve automaticamente i problemi di un protocollo che si basa su un prezzo spot manipolabile. Al contrario, un protocollo ben progettato può coesistere in sicurezza con la liquidità flash se i suoi invarianti, il modello dell'oracolo e la contabilità rimangono sicuri anche in presenza di sequenze di transazioni avversarie.
Quando cambiare approccio
Un trader disciplinato dovrebbe abbandonare o riprogettare una strategia quando la sua redditività dipende da presupposti irrealistici. Tra le cause più comuni si annoverano profitti negativi persistenti dopo le simulazioni, eccessiva sensibilità a piccole variazioni di prezzo, liquidità insufficiente per la dimensione di operazione desiderata o un'esecuzione che risulta regolarmente inferiore rispetto a operatori più veloci.
Esistono diverse alternative. Il trader può ridurre la dimensione nozionale per limitare l'impatto sul prezzo, utilizzare pool più ampi, una blockchain diversa con costi di esecuzione inferiori o attendere uno spread più ampio. A volte la decisione corretta è semplicemente quella di non operare. Un prestito flash è più utile quando risolve una temporanea carenza di capitale; non sostituisce un effettivo vantaggio di prezzo.
Lista di controllo pratica per la qualità prima di impiegare il capitale
Verificare il fornitore del prestito flash, il patrimonio disponibile, la liquidità massima utilizzabile e il premio corrente per l'operazione in oggetto.
Simula l'intera transazione rispetto allo stato recente della blockchain, inclusi il prestito, ogni scambio, il rimborso e il trasferimento dei profitti.
Misurare l'impatto sui prezzi in base all'importo nozionale previsto, anziché basarsi sulle quotazioni di fascia alta.
Nel calcolo della soglia di redditività, includi le commissioni per i prestiti flash, le commissioni di gestione del pool, il carburante e i costi realistici di inclusione delle transazioni.
Impostare output minimi espliciti o altri limiti in modo che un'esecuzione anomala possa essere annullata in modo sicuro.
Verifica i percorsi di errore, la gestione dei token decimali, le approvazioni, le callback e la logica di rimborso.
Utilizzare un margine di profitto obbligatorio anziché accettare operazioni che, in simulazione, risultano solo marginalmente positive.
Ricontrolla le ipotesi ogni qualvolta cambiano le commissioni del protocollo, la liquidità del pool, il routing o la concorrenza di mercato.
In conclusione
I prestiti flash consentono di ottenere ingenti quantità di liquidità DeFi senza garanzie iniziali, poiché il rimborso è garantito all'interno di un'unica transazione atomica. Per l'arbitraggio, questo può eliminare un importante vincolo di capitale, ma non genera profitto di per sé. Il vero vantaggio deriva da una discrepanza di prezzo eseguibile che rimane positiva anche dopo i premi dei prestiti flash, le commissioni di scambio, lo slippage, il gas e la concorrenza.
Il modo più utile per valutare una strategia di flash loan è quindi quello di osservare l'esito finale della transazione: l'intero percorso di finanziamento rimborsa tutto il dovuto, rimane entro i limiti di esecuzione definiti e genera un profitto netto significativo in condizioni realistiche? In caso contrario, la risposta corretta è ridimensionare, reindirizzare o rinunciare all'operazione, piuttosto che presumere che una maggiore liquidità presa in prestito possa migliorare il risultato.