Home
» Notizia
»
Rendimento reale vs. rendimento inflazionistico: come trovare rendimenti DeFi sostenibili
Rendimento reale vs. rendimento inflazionistico: come trovare rendimenti DeFi sostenibili
Ricerca verificata: 15 settembre 2026. Il concetto di "rendimento reale" è uno dei più utili nella DeFi, ma è anche uno dei più facili da usare in modo improprio. Un rendimento può derivare da un'attività economica genuina e risultare comunque rischioso. Il rendimento derivante dall'emissione di token può essere temporaneo ma razionale. E un APY (Average Payable Interest) nominale può combinare entrambe le caratteristiche contemporaneamente. La questione pratica non è se un protocollo utilizzi o meno l'espressione " rendimento reale ", ma se sia possibile ricondurre il rendimento a una fonte di valore duratura, comprendere chi lo paga e stimare cosa accade quando cambiano gli incentivi o le condizioni di mercato.
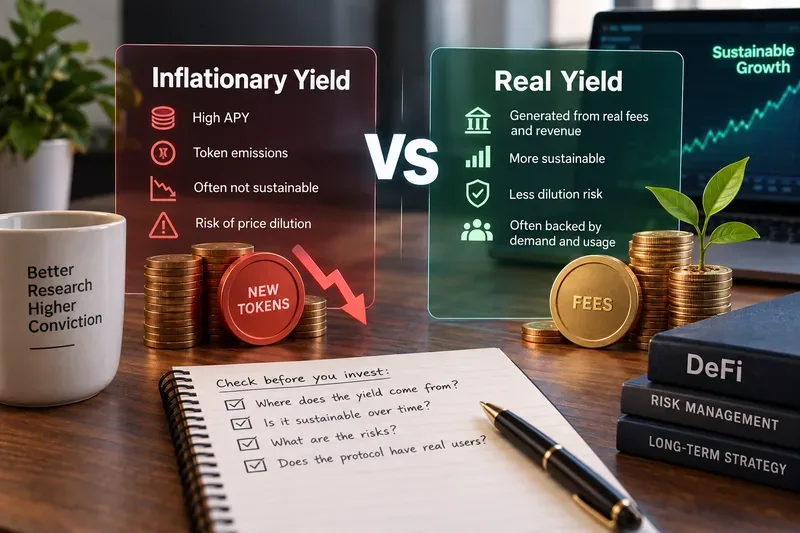
Un confronto concettuale tra due fonti di rendimento. Il rendimento garantito dai ricavi potrebbe essere più duraturo rispetto all'emissione di token, ma nessuna delle due opzioni è automaticamente a basso rischio o garantita.
Rendimento reale vs. rendimento inflazionistico: la distinzione pratica
Nell'uso comune della DeFi, il rendimento reale si riferisce in genere ai rendimenti finanziati principalmente dall'attività economica: interessi dei mutuatari, commissioni di trading, ricompense per lo staking, commissioni di liquidazione o di prestito, o altre fonti di flusso di cassa. Il rendimento inflazionistico, invece, si riferisce in genere ai rendimenti finanziati principalmente da token di nuova emissione o da token provenienti da fondi di tesoreria, distribuiti come incentivi.
Cosa viene verificato: i principali protocolli documentano direttamente questi diversi meccanismi. I fornitori di Aave guadagnano interessi che variano in base all'utilizzo dei prestiti. I rendimenti dello staking di Lido derivano dalle ricompense del livello di consenso e del livello di esecuzione di Ethereum, al netto delle commissioni di protocollo. GMX documenta le commissioni di protocollo derivanti da trading, liquidazioni, prestiti e swap. La documentazione della DAO di Curve descrive esplicitamente l'inflazione CRV distribuita tramite indicatori. Azione: prima di esaminare l'APY, identificare l'esatta fonte a livello di contratto o di protocollo di ciascuna componente della ricompensa.
Dipende dal contesto: il termine "reale" non è uno standard contabile e non tutti i protocolli calcolano allo stesso modo ricavi, commissioni o utili distribuibili. Un rendimento può essere in parte garantito da commissioni e in parte sovvenzionato. Azione: considerare il "rendimento reale" come un'ipotesi da verificare, non come una certificazione.
Errore comune n. 1: "Rendimento reale significa rendimento sicuro"
Questo è falso. Un rendimento garantito dalle entrate può comunque esporvi a guasti degli smart contract, errori degli oracoli, cambiamenti nella governance, shock di liquidità, crediti inesigibili, rischio di bridge, depegging delle stablecoin, slashing, perdite dei market maker o volatilità del prezzo del token.
Aave è un chiaro esempio del perché la fonte di rendimento e il rischio del capitale debbano essere analizzati separatamente. I fornitori guadagnano interessi dai mutuatari e i tassi variano al variare dell'utilizzo. Questo è economicamente fondato, ma i fornitori dipendono comunque dalle garanzie, dall'oracolo, dalla liquidazione e dai meccanismi di liquidità del sistema di prestito. La guida ufficiale di Aave spiega che i tassi di offerta variano in base all'utilizzo anziché essere fissi. Si veda la documentazione di Aave relativa all'offerta .
Lido offre un altro caso utile. Il suo APR di staking si basa sulle ricompense del livello di consenso e del livello di esecuzione di Ethereum, e Lido attualmente dichiara che il suo APR per gli utenti è l'APR del protocollo al netto della commissione di protocollo. La documentazione precisa inoltre che l'APR è solo una stima attuale, non una previsione. Consultare la documentazione di Lido sullo staking . Azione: dopo aver confermato la fonte del rendimento, creare un elenco separato dei rischi di perdita di capitale. Non utilizzare mai il "rendimento reale" come sostituto dell'analisi del rischio.
Secondo equivoco: "Le emissioni di token sono rendimenti fittizi e quindi sempre negative".
Questa è una semplificazione eccessiva. Gli incentivi basati sui token possono avere uno scopo concreto: avviare la liquidità, compensare i partecipanti per il rischio di sicurezza, attrarre mutuatari o fornitori, oppure indirizzare la liquidità verso i mercati che il protocollo intende sviluppare.
Il sistema Umbrella di Aave dimostra questa distinzione. I partecipanti possono ottenere il loro normale rendimento di fornitura Aave e ulteriori incentivi di sicurezza accettando l'esposizione allo slashing. Aave afferma che le emissioni di ricompense possono essere adattate in base ai livelli di liquidità target, mentre la governance controlla i parametri e i token di ricompensa. In altre parole, una ricompensa emessa può essere un compenso per un servizio reale anche se il pagamento stesso proviene da incentivi in token. Si veda la documentazione sugli incentivi di sicurezza di Aave .
Curve offre un esempio ancora più chiaro di incentivi inflazionistici. La documentazione della sua DAO descrive l'inflazione del CRV distribuita agli utenti in base a parametri di riferimento. Ciò non rende il sistema privo di significato; significa che parte del rendimento del fornitore di liquidità deve essere valutata come emissione di token piuttosto che come flusso di cassa del protocollo. Consultare la documentazione tecnica della DAO di Curve . Azione: chiedersi quale comportamento economico venga incentivato dalle emissioni, per quanto tempo il budget possa essere sostenuto e quale sarebbe il proprio rendimento se il prezzo del token di incentivazione crollasse drasticamente.
I quattro gruppi alla base della maggior parte degli APY DeFi
Fonte di rendimento
Chi paga effettivamente?
Domanda tipica sulla sostenibilità
Interesse del mutuatario
I mutuatari utilizzano il capitale
La domanda di prestiti è un fenomeno organico? E cosa succede quando il tasso di utilizzo diminuisce?
commissioni di trading o di protocollo
Trader e altri utenti del protocollo
Le commissioni sono ricorrenti e vengono effettivamente ripartite sulla tua posizione?
Ricompense native per lo staking
Emissione di blockchain più ricompense legate alle transazioni
Qual è il ricavo netto al netto dei costi di validazione, delle commissioni e dei costi di protocollo?
Incentivi in token
Tesoro dei token, riserva o nuova emissione
A quanto ammonta il budget di incentivi rimanente e la diluizione?
Un singolo allevamento può combinare diverse categorie. Ad esempio, una posizione di prestito può generare interessi per il mutuatario più un incentivo in token di governance. Un pool di liquidità può generare commissioni di swap più emissioni. Azione: suddividere l'APY visualizzato in componenti anziché valutare il valore complessivo.
Come calcolare un rendimento più significativo
Un utile punto di partenza è:
Rendimento economico ≈ ricavi da commissioni/interessi/staking − commissioni di protocollo − perdite operative previste
Successivamente, valutate gli incentivi separatamente:
Rendimento totale pubblicizzato ≈ rendimento economico + incentivi in token + bonus temporanei
Questa non è una formula contabile universale; protocolli diversi espongono dati e rischi differenti. Il punto è smettere di considerare un APY come un rendimento omogeneo.
Supponiamo che un pool mostri un APY del 18%. Se 5 punti percentuali derivano dalle commissioni di trading e 13 punti da un token premio, la questione della sostenibilità è molto diversa rispetto a un pool che guadagna il 18% interamente dalla domanda ricorrente di prestiti o di trading. Se il token premio perde il 70% del suo valore, il rendimento effettivo dell'incentivo può essere di gran lunga inferiore alla stima del dashboard. Azione: registrare il rendimento nell'asset che effettivamente interessa, non solo nel numero di token premio distribuiti.
Errore comune n. 3: "Le commissioni di protocollo equivalgono al rendimento per i detentori"
Non necessariamente. Un protocollo può generare commissioni senza inviarle interamente ai fornitori di liquidità o agli staker di token. Le commissioni possono essere destinate ai custodi, ai fornitori di oracoli, agli sviluppatori, ai meccanismi assicurativi, alla tesoreria della DAO, ai fornitori di liquidità o al riacquisto di token.
GMX illustra perché questa distinzione sia importante. La sua documentazione attuale afferma che lo staking di GMX genera una quota delle commissioni di protocollo e che il 27% di alcune commissioni derivanti da trading con leva, liquidazioni, prestiti e swap viene utilizzato per riacquistare GMX. La stessa documentazione specifica inoltre che la distribuzione dei GMX riacquistati è sospesa e che le ricompense si accumulano nel Tesoro fino al verificarsi della condizione di distribuzione indicata. Si veda la documentazione attuale sulle ricompense di GMX e la documentazione del token GMX .
Azione: segui il flusso di denaro dal pagamento dell'utente al tuo portafoglio. Non considerare le entrate lorde del protocollo come tuo rendimento a meno che il meccanismo di distribuzione non le assegni effettivamente alla tua posizione.
Idea sbagliata n. 4: "Un APY più alto significa un'opportunità migliore"
L'APY è un tasso, non un punteggio di qualità. Di per sé non dice nulla sul rischio degli smart contract, sulla profondità della liquidità, sulla diluizione dei token, sui lock-up, sulla leva finanziaria, sui drawdown o sulla probabilità che il tasso si mantenga stabile.
Per quanto riguarda i prestiti, tassi elevati possono semplicemente segnalare scarsa liquidità o una domanda di prestiti insolitamente forte. Aave collega esplicitamente i tassi dei fornitori all'utilizzo. Per lo staking, i rendimenti possono variare in base alle condizioni della rete. Lido osserva che le ricompense a livello di esecuzione includono le commissioni di priorità e il MEV, entrambi variabili in base all'attività di rete. Azione: confrontare il rendimento insieme al meccanismo che causa l'aumento del tasso. Un picco del tasso può indicare un'opportunità, una situazione di stress o entrambe.
Un test di sei domande per rendimenti DeFi sostenibili
Da dove proviene ogni punto percentuale? Da interessi, commissioni di negoziazione, premi per lo staking, emissioni e bonus una tantum.
Chi paga? Identifica il mutuatario, il trader, la rete, il tesoro o l'acquirente di nuovi token che finanzia economicamente il rendimento.
Il rendimento esisterebbe anche senza incentivi? Calcola il rendimento base dopo aver rimosso le emissioni di token premio.
L'attività sottostante è ripetibile? È meglio cercare una domanda sostenuta di prestiti, trading, staking o servizi, piuttosto che una campagna di breve durata.
Quali perdite possono compromettere il rendimento? Tra queste, perdite temporanee, crediti inesigibili, liquidazioni, slashing, depeg delle stablecoin, deprezzamento dei token e fallimento degli smart contract.
È possibile uscire quando la tesi cambia? Verificare la liquidità, le code di prelievo, i tempi di attesa, i blocchi, la dipendenza dal bridge e le regole di riscatto.
Se non è possibile rispondere alle prime tre domande basandosi sulla documentazione ufficiale o sui dati on-chain, l'APY non è ancora sufficientemente comprensibile per poterlo definire sostenibile. Azione: rimandare l'allocazione del capitale fino a quando il flusso di ricompense non sarà spiegato in modo chiaro e comprensibile.
Esempi concreti di rendimento: cosa è effettivamente verificabile?
Prestiti Aave
Verificato: l'interesse del fornitore è determinato dall'utilizzo dei prestiti e dai parametri del protocollo. Dipendente dal contesto: un mercato può anche offrire incentivi aggiuntivi, che dovrebbero essere separati dall'interesse di base. Non noto dal solo APY: se la futura domanda di prestiti manterrà il tasso vicino al livello attuale. Azione: confrontare l'APR dell'offerta di base con qualsiasi APR aggiuntivo di incentivo e monitorare l'utilizzo.
Staking al Lido
Verificato: le ricompense derivano dall'attività dei validatori di Ethereum, incluse le ricompense di consenso e i componenti del livello di esecuzione come le commissioni di priorità e MEV, con l'applicazione di una commissione di protocollo. Lido attualmente documenta una commissione di protocollo del 10% sulle ricompense di staking, che può essere modificata dalla governance della DAO. Dipendente dal contesto: il tasso annuo effettivo (APR) realizzato varia in base alle condizioni dei validatori e della rete. Azione: utilizzare l'APR corrente come stima, non come tasso a termine garantito.
Premi garantiti dalle commissioni GMX
Verificato: GMX documenta la generazione di commissioni derivanti da attività di trading e da un'allocazione per il riacquisto di token. Contesto variabile: le entrate da commissioni aumentano e diminuiscono in base all'attività di trading e le attuali meccaniche di distribuzione possono cambiare tramite la governance. Azione: verificare lo stato attuale della distribuzione delle ricompense anziché presumere che le tokenomics storiche siano ancora valide.
Incentivi per la misurazione della curva
Verificato: storicamente, l'inflazione del CRV è stata indirizzata, tramite indicatori, ai fornitori di liquidità. Contesto-dipendente: i fornitori di liquidità possono anche guadagnare commissioni di negoziazione, quindi il rendimento totale può includere sia componenti basate sulle commissioni che componenti inflazionistiche. Azione: separare il TAEG delle commissioni del pool dal CRV o da altri TAEG incentivanti prima di confrontare i pool.
Segnali d'allarme che indicano una possibile dipendenza da sussidi da un APY
La documentazione pone l'accento sui premi, ma non spiega chi paga per l'attività sottostante.
La maggior parte dell'APY visualizzato viene pagata nel token proprietario del protocollo.
Il tasso diminuisce drasticamente quando il prezzo dei token o le emissioni incentivanti calano.
La liquidità esiste principalmente perché gli utenti coltivano emissioni anziché utilizzare il prodotto.
Le commissioni del protocollo sono basse rispetto alle ricompense in token distribuite.
I programmi di ricompensa dipendono da ripetuti rifornimenti di tesoreria o da estensioni della governance.
Non esiste una distinzione chiara tra commissioni lorde, ricavi del protocollo e reddito distribuibile ai detentori.
Nessuno di questi elementi costituisce una squalifica automatica. Sono piuttosto spunti per un'analisi più approfondita. Azione: stima il "rendimento annuo senza sussidi" e decidi se manterresti la posizione a quel tasso.
Cosa non si può sapere da un pannello di controllo dei rendimenti
Una dashboard non può prevedere se i volumi di scambio futuri rimarranno elevati, se la governance modificherà le commissioni, se un token di ricompensa manterrà il suo prezzo, se uno smart contract subirà un exploit o se la liquidità rimarrà elevata durante le fasi di stress del mercato. Persino i contratti sottoposti a revisione contabile non eliminano queste incertezze.
Azione: combinare la documentazione del protocollo con l'attività on-chain corrente, i programmi di fornitura dei token, le proposte di governance, il rischio contrattuale e la liquidità di uscita. Considerare l'APY futuro come incerto a meno che il protocollo non fissi esplicitamente un tasso e si comprenda come tale promessa fissa venga finanziata.
In sintesi: un rendimento sostenibile inizia con un pagatore tracciabile.
Il modo più utile per confrontare il rendimento reale e il rendimento inflazionistico non è chiedersi quale etichetta suoni meglio. Bisogna piuttosto chiedersi quale attività economica generi tale rendimento e se tale attività possa proseguire senza dover ricorrere continuamente a ulteriori incentivi.
Gli interessi dei mutuatari, le commissioni di trading e le ricompense dei validatori possono essere più stabili perché derivano dall'attività degli utenti o della rete, ma sono comunque soggetti a fluttuazioni e comportano dei rischi. Le emissioni di token possono essere utili quando finanziano liquidità, sicurezza o crescita, ma dovrebbero essere analizzate come un sussidio con un budget e un costo di diluizione. Molte posizioni DeFi combinano entrambi gli aspetti.
L'abitudine più efficace è semplice: scomporre l'APY, identificare chi effettua il pagamento, rimuovere gli incentivi temporanei, stimare il rendimento base rimanente e quindi confrontare tale rendimento con i rischi necessari per ottenerlo. I rendimenti sostenibili della DeFi non sono definiti dal numero più alto visualizzato sullo schermo, bensì dalla capacità del flusso di cassa sottostante e dell'economia corretta per il rischio di rimanere sensata anche dopo la cessazione delle ricompense promozionali.