第4四半期の暗号資産リバランスチェックリスト:リスク調整後リターン向上のためのポジション構築

この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
ビットコインのストック・トゥ・フローモデルが人気を博したのは、投資家が仮想通貨市場でめったに得られないもの、つまり何年も前から分かっている供給スケジュールに基づいたシンプルな方程式を提供したからだ。その考え方は直感的だ。ビットコインは発行量が限られており、新規発行は4年ごとに減少する。そして、他の条件がすべて同じであれば、希少性の高い資産はより高い価値を持つはずだ。
難しいのは「他の条件がすべて同じであれば」という部分だ。2026年、ビットコインは、計画された希少性だけでなく、現物取引商品、金利、流動性、規制、企業のバランスシート、デリバティブ、そして変化する投資家需要によっても形成される市場で取引される。そのため、ストック・トゥ・フローは希少性の枠組みとしては有用だが、単独の価格予測として擁護するのははるかに難しい。
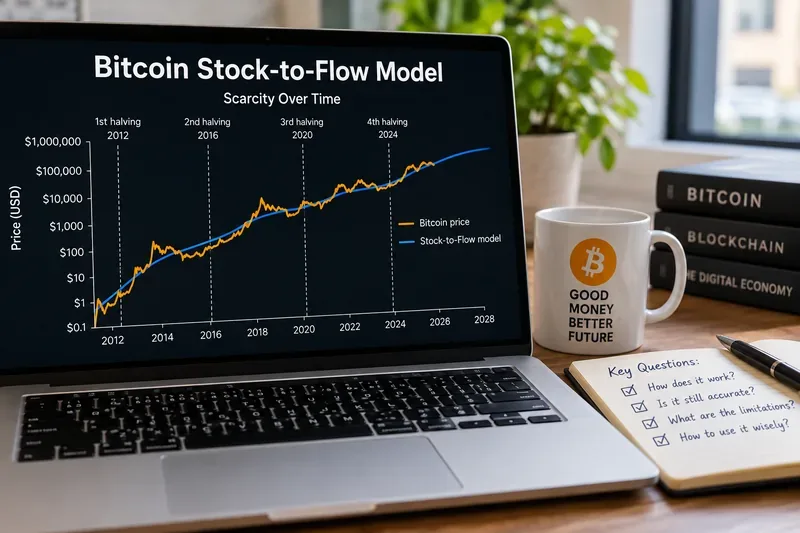
ストック・トゥ・フロー(通常S2Fと略される)とは、既に存在する資産の量を、1年間に新たに生産された資産の量で割った値である。
ストック・トゥ・フロー=既存在庫/年間新規供給量
比率が高いということは、年間生産量が既存の在庫量に比べて少ないことを意味します。金は、新規鉱山生産量が地上保有量に比べて少ないため、しばしばこの観点から議論されます。ビットコインは、発行量が商品価格に反応する鉱山会社によって決定されるのではなく、プロトコルに組み込まれているため、この概念を特に容易にモデル化できます。
PlanBによる2019年のオリジナル論文「希少性を考慮したビットコイン価値のモデリング」では、ビットコインの市場価値とS2F比率の間に対数的な関係が当てはめられた。この論文は高い過去の決定係数(R二乗値)を報告し、希少性が価値の主要な決定要因であると主張した。また、2020年の半減期後にはビットコイン価格が約5万5000ドルになると予測した。
このオリジナルモデルは、PlanBが後に発表したストック・トゥ・フロー・クロスアセットモデル(S2FX )と混同すべきではありません。S2FXは「フェーズ遷移」とクロスアセット比較を用いて、後の市場フェーズにおけるビットコイン価格を約28万8000ドルというはるかに高い水準まで予測しました。これら2つのモデルを混同すると、「S2Fが機能したかどうか」についての議論が不必要に混乱を招くことになります。
ビットコインの4回目の半減期は、2024年4月20日、ブロック番号840,000で発生しました。ブロック報酬は6.25 BTCから3.125 BTCに減少しました。公式のビットコイン半減期リファレンスには、現在の報酬額3.125 BTCが記載されており、次回の半減期では1.5625 BTCに再び減少する予定であることが示されています。
ブロックが約10分ごとに到着すると仮定すると、3.125 BTCの補助金は、実際のブロック生成タイミングの変動を考慮する前でも、年間約164,250 BTCの新規発行を意味します。現在流通している供給量が約2,000万 BTCであることを考えると、おおよそのS2F比率は約120となります。計算は簡単です。ビットコインは、2024年の半減期以前と比べて、発行量という点では客観的に見てはるかに希少になっています。
自動的に特定の市場価格が決まるわけではありません。半減期は流通の流れを変えるだけです。機関投資家がどれほど積極的に買い入れるのか、レバレッジ取引を行うトレーダーがリスク回避行動を取るのか、実質利回りがどのように変化するのか、投資家が株式、債券、金、現金よりもビットコインを好むのかといったことは、半減期によって明らかになるわけではありません。
答えは、どの基準を適用するかによって異なります。
| 質問 | 証拠が示唆すること |
|---|---|
| S2Fはビットコインの希少性を説明するものですか? | はい。これは、半減期スケジュールによって生じる新規発行額の減少率を正しく反映しています。 |
| 元のモデルは、ビットコインの長期的な上昇の一部を捉えていたのだろうか? | はい。初期の適合性は良好で、2020年以降の約5万5000ドルの基準水準は最終的に上回りました。 |
| その後のS2Fに基づく価格予測は、依然として高い精度を維持していたのだろうか? | いいえ。後の予測、特にS2FXの非常に高い評価額群は、実際の価格によって裏付けられませんでした。 |
| S2Fは入退室時間を正確に計測できますか? | 証拠は乏しい。学術的な検証では、重要な統計的限界が明らかになり、より単純な手法と比較して明確な優位性は認められなかった。 |
説明的妥当性と予測精度を区別することは重要です。S2Fは、ビットコインの通貨発行が時間とともにインフレ率を低下させる理由を説明するのに役立ちます。しかし、これは、適合させた回帰モデルが、投資家に対してビットコインが次の四半期、あるいは次のサイクルでどの価格で取引されるべきかを教えてくれるという意味ではありません。
研究結果は「S2Fは証明された」あるいは「S2Fは無価値だ」という単純な二択ではなく、より複雑な様相を呈している。2022年に『Studies in Economics and Finance』誌に掲載されたティボー・モリヨンとライアン・チャコンによる論文「ビットコインのストック・トゥ・フロー・モデルの分析」では、このモデルの構築と堅牢性が検証された。著者らは、動的バージョンを用いることで予測精度が時間とともに向上する可能性があることを発見したが、同時に、S2Fに基づく取引戦略は、彼らのサンプル期間において、基本的なバイ・アンド・ホールド戦略よりもはるかに収益性が低いことも発見した。
2024年に『Journal of Risk and Financial Management』に掲載された「ビットコインのリターン予測:ストック・トゥ・フロー、メトカーフの法則、テクニカル分析、または市場センチメントによる予測は可能か?」という研究は、より根本的な懸念を提起した。この研究では、ストック・トゥ・フローの推定値はビットコインのジェネシスブロックからの経過時間と高い相関関係にあること、そしてこの研究で時間固定効果を追加するとモデルの統計的有意性が失われることが明らかになった。
これは重要な点です。なぜなら、ビットコインの供給曲線と発行年数はどちらも一方向に動くからです。二つのトレンド変数を回帰分析で比較すると、過去のデータとの適合度が高いほど、実際の因果関係よりも強く見えることがあります。
ビットコイン市場は成熟期を迎えた。その最も分かりやすい例の一つが、規制対象投資商品の規模である。iShares Bitcoin Trust ETFは、2026年6月30日付けのSEC提出書類において、734,261 BTCを保有し、その公正価値は約434億ドルであると報告している。この提出書類一つで、需要側の変数がなぜ重要なのかが分かる。機関投資家向けの投資手段は、プロトコルの発行率に変化を与えることなく、大量のビットコインを吸収または放出することができるのだ。
現在の市場データは、ビットコインが当初のモデルが想定されていた環境からどれほどかけ離れてしまったかを示している。Coinbaseのビットコイン市場ページによると、2026年9月中旬時点で流通量は約2000万BTC、時価総額は約1兆5000億ドルとなっている。供給曲線は予測可能であるが、その供給量に対する評価額は絶えず変化している。
投資家にとって、より適切な質問は「S2Fはどのような価格を予測しているのか?」ではなく、「需要、流動性、マクロ経済状況と比較して、希少性にはどの程度の説明力を持たせるべきか?」ということである。
はい、適切な用途に使用すれば。
S2Fは、ビットコインの新規発行量が半減期ごとにどのように変化するかを比較するのに役立ちます。例えば、次のような疑問に答えるのに役立ちます。供給量はどのくらいの速さで増加しているのか?市場に出回る新規ビットコインの量は、既に流通しているビットコインの量に対してどのくらいなのか?2024年の半減期は新規供給量をどれほど劇的に減少させたのか?
需要変数を含まないモデルでは、発行条件がほぼ同じであるにもかかわらず、2つの期間で価格が大きく異なる理由を説明できません。価格決定にあたっては、投資家は現物需要、ETFの組成・償還活動、流動性状況、レバレッジ、実現ボラティリティ、金融政策、そしてオンチェーンデータや市場データから得られる評価指標なども考慮する必要があります。
「モデルを下回っている」からといってビットコインが過小評価されているとは限らず、「モデルを上回っている」からといって過大評価されているとは限らない。過去のデータに当てはめた回帰直線は、必ずしも均衡価格を保証するものではない。
実用的な枠組みとしては、投資案件を4つの層に分けて検討する方法がある。
S2Fは主に第一層を対象としています。専門的なツールとして扱う限り、これは欠点ではありません。問題となるのは、一つの供給指標を完全な評価モデルに組み込もうとした場合のみです。
これは、ビットコインの意図的な希少性を説明する上で、また半減期の経済的意義を普及させるのに役立った歴史的モデルとして、意義深いものです。しかし、今日の市場における単独の予測エンジンとしては、説得力に欠けます。
S2Fを分析ツールキットに組み込むべき最大の理由は、それが正確な将来価格を算出できるからではありません。ビットコインの発行スケジュールが非常に透明性が高く、S2Fはその特徴を一つの数値で要約しているからです。一方、S2Fだけに頼るべきではない最大の理由も同様に単純です。価格は需要と供給が一致する場所で決まるものであり、S2Fはその方程式の片側しかモデル化していないからです。
現在の市場判断においては、ストック・トゥ・フロー(S2F)は希少性指標として扱い、最終価格として捉えるべきではありません。需要、流動性、マクロ経済状況、バリュエーション、リスク管理といった要素を考慮に入れた上で、投資理論が依然として魅力的に見える場合、S2Fは有用な背景情報を提供します。しかし、モデル曲線が価格が「もっと高くなるはずだ」と示しているという理由だけで理論が成り立つのであれば、その分析はあまりにも脆弱です。
この記事は教育目的であり、投資助言を構成するものではありません。仮想通貨の価格は変動しやすく、過去のモデル適合性は将来のパフォーマンスを保証するものではありません。
この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
RWAトークン化が米国債とブロックチェーン金融をどのように結びつけるのか、BlackRock BUIDLを用いて所有権、保管、アクセス、利回り、リスクについて解説します。
Chainlinkのデータフィードとデータストリームを、Python CoreおよびPython Proと比較します。比較項目には、プッシュ型更新とプル型更新、レイテンシー、セキュリティ、コスト、および2026年の統合変更が含まれます。
強気および弱気のRSIダイバージェンスを識別する方法、反転パターンを確認する方法、誤ったシグナルを回避する方法、RSI設定を選択する方法、および実践的なトレーディングチェックリストを使用する方法を学びましょう。
Off The Grid、NIGHT CROWS W、Yakkamonなど、2026年第4四半期にローンチされる最も有力なWeb3ゲームに関する事実確認済みレビューと、主要なエコシステムリスク。
Uniswap v4のフックが、動的な手数料からアクセス制御まで、流動性プールをどのようにカスタマイズするのかを学び、その実用的なメリット、リスク、ユースケースを比較検討しましょう。
AIはスマートコントラクトの開発を加速させる可能性を秘めているが、生成されたコードには依然として人間のレビュー、テスト、セキュアライブラリ、監査が必要である。真の機会とリスクを比較検討しよう。
CryptoPanic、Kaito、Messari、Glassnode、Nansen、Arkham、Coin Metricsなど、プロのトレーダー向けの主要な仮想通貨ニュースアグリゲーターと調査プラットフォームを比較しましょう。
ビットコインは供給量が固定されているが、だからといって完璧なインフレヘッジになるわけではない。ビットコインが役立つ場合、役に立たない場合、そしてその仮説を検証する方法を見ていこう。
2026年に過小評価される可能性のある5つのレイヤー2トークンについて、トークンの有用性、価値獲得、リスク解除、および現在進行中の触媒に焦点を当てた、調査に基づいた分析。








