第4四半期の暗号資産リバランスチェックリスト:リスク調整後リターン向上のためのポジション構築

この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
リステーキングによって、既にステーキングされている暗号資産を別の用途に活用できるようになります。つまり、元のネットワークや戦略のセキュリティを確保するだけでなく、同じ経済的価値で追加サービスも提供できるのです。これがEigenLayerとSymbioticの背後にある可能性であり、同時に利回りが「無料」ではない理由でもあります。追加の報酬はすべて、プロトコル、オペレーター、担保、流動性、あるいはリスク削減といった新たなレイヤーを引き受けることへの対価なのです。
初心者にとって最も役立つ思考モデルはシンプルです。それは、再ステーキングによってセキュリティが市場へと転換されるというものです。信頼できる経済的保証を必要とするプロジェクトは、その保証費用を支払うことができ、資産保有者はその保証を提供でき、オペレーターは作業を実行し、スマートコントラクトは義務が履行されなかった場合に何が起こるかを定義します。
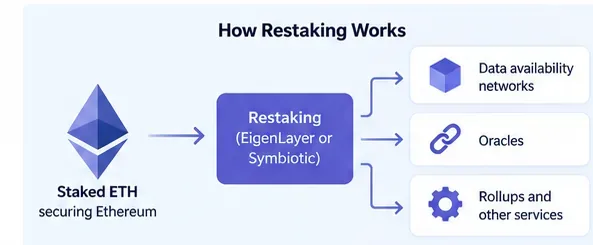
従来のイーサリアムのステーキングでは、ETHがイーサリアムのプルーフ・オブ・ステークのセキュリティにコミットされます。リステーキングは、その経済的ステーキングの利用範囲を拡大し、他のシステムも保護できるようにします。EigenLayerの当初の設計では、ステーキング参加者が追加モジュールを選択し、追加のスラッシング条件を受け入れることで、追加手数料が発生する可能性があると説明されています。プロトコルの技術的な基盤については、EigenLayerのホワイトペーパーに記載されています。
Symbioticは、より広範な担保市場のアプローチを採用しています。現在のドキュメントでは、担保を保管し、キュレーターが定義したポリシーに基づいてそれを配分し、その資金をアプリケーションやオペレーターに接続するボルトについて説明しています。Symbioticの公式概要では、このシステムを単なるイーサリアムステーキングの拡張機能としてではなく、プログラム可能なオンチェーン経済保証として位置づけています。
その違いは重要です。どちらのプロトコルも共有セキュリティをサポートできますが、ユーザーはそれらが同じ資産、出金ルール、報酬源、リスクモデルを持つ互換性のある製品であると考えるべきではありません。
再投資収益はしばしば一つの数値として議論されるが、初心者にとってより有用な枠組みは、それを構成要素に分けて考えることである。
ステーキング済みのETHまたは流動性の高いステーキングトークンから始める場合、その資産には既にイーサリアムのステーキング報酬が反映されている可能性があります。この基本リターンは再ステーキング前に存在するものであり、再ステーキング層に全額計上されるべきではありません。
リステーキング層では、別のサービスがセキュリティや作業に対して料金を支払うため、報酬を追加できます。EigenLayerでは、リステーキングを行うユーザーは、従来AVS( Actively Validated Services、アクティブ検証済みサービス)と呼ばれていたサービスのタスクを実行するオペレーターに委任します。EigenLayerは、初期のポイントと遡及的な分配から、継続的なプログラム型インセンティブへと移行しました。公式の2024年年次報告書には、2024年10月にプログラム型インセンティブが開始されたことが記録されています。
Symbioticは、金庫の会計処理と報酬の経済性を明確に分離しています。報酬に関するドキュメントによると、ネットワークはプロトコル手数料、予定されたトークン発行、外部クライアントからの支払い、またはスラッシングから得られる金額から報酬を調達できますが、金庫自体が経済性を決定づけるわけではありません。
ポイント、トークン発行、ローンチキャンペーン、パートナーインセンティブなどは、一定期間の収益率を大きく左右する可能性があります。また、これらの要素が消滅することもあります。戦略を比較する際には、これらを継続的な営業利益とみなすのではなく、独立した項目として扱うようにしてください。
EigenLayerのコアとなる仕組みは、ステーキング担当者、オペレーター、およびサービスを中心に構築されています。ステーキング担当者は、すべてのサービスを直接実行する代わりに、オペレーターにステーキングを委任することができます。オペレーターはサポートされているサービスを選択し、必要な作業を実行します。オペレーターがサービスのルールに違反し、該当するスラッシング条件が発動された場合、委任された資金が没収される可能性があります。
だからこそ、オペレーターの選択は単なる表面的な決定ではないのです。EigenLayerのホワイトペーパーでは、委任された再ステーキング参加者は、選択したオペレーターの結果を共有すると明記されています。収益面とリスク面は連動しており、オペレーターはどのワークロードをサポートするかを決定し、その実行に対して報酬を得て、適用される経済原則に従ってその一部を委任者に還元します。
初心者にとって、実際的な意味合いとしては、「EigenLayerに入金した」というだけではポジションを完全に説明しているとは言えません。どの資産が再ステーキングされたのか、どのオペレーターが委任を受け取ったのか、そのオペレーターがどのようなサービスを提供しているのか、それらのサービスがどのような報酬を支払うのか、そしてどのようなスラッシュ条件が適用されるのかを知る必要があります。
Symbioticは、ボルトを中心に資本を管理します。ボルトとは、単一の担保トークンを保持し、預金、引き出し、委任、スラッシングに関するルールを公開するオンチェーンコンテナです。現在のCore V2モデルでは、ボルト戦略はアダプターを介してアプリケーションやその他の承認済み戦略に資本を割り当てることができます。公式のボルトドキュメントでは、ボルトはERC-4626シェアを発行し、キュレーターの戦略に従って資本をルーティングできることが説明されています。
キュレーターは、どのアプリケーションやネットワークが資金を受け取ることができるか、資金配分の集中度、どのオペレーターが対象となるか、どのような手数料が適用されるか、リスク管理の方法など、保管庫のポリシーを設定します。これは、EigenLayerとは異なるデューデリジェンスの質問を追加します。Symbioticの預金者は、「どのオペレーターか?」と尋ねるだけでなく、「どの保管庫とキュレーターの戦略に資金を提供しているのか?」と尋ねる必要があります。
Symbioticのスラッシングシステムはモジュール式です。スラッシングに関するドキュメントでは、スラッシングなし、即時スラッシング、または拒否権付きスラッシングのボルトについて説明しています。有効なペナルティは、該当するオペレーターとアプリケーションに対して確保されたステーク保証額によって制限されます。その後、設定されたバーナーが、ペナルティが課せられた担保の処理方法(焼却、再分配、または他の場所への送金など)を決定します。
| 質問 | 固有層 | 共生 |
|---|---|---|
| コア抽象化 | 再保有された株式は、サービスを確保する事業者に委任される。 | キュレーターが定義した戦略に基づいて割り当てられた担保保管庫 |
| 鍵の配分決定は誰が行うのか? | Restakerは委任を選択し、オペレーターはサービスの利用を選択する。 | キュレーターは保管庫の割り当てポリシーを定義し、オペレーターとアプリケーションは互換性のある関係を選択する。 |
| 報酬源 | サービス料金およびプロトコルインセンティブプログラムは、事業者の経済状況に応じて決定されます。 | アプリケーション/ネットワークの支払い(手数料、排出量、外部支払い、その他の設定された報酬フローなど) |
| 主要ユーザーのデューデリジェンス | 資産、オペレーター、サポート対象サービス、リスク削減、報酬分配 | 担保、保管庫、キュレーター、アプリケーション、アダプター、料金体系、スラッシングモード |
| 引き出し/リスクのタイミング | EigenLayerのメカニズムと委任/再ステーキングのパスに依存します | Vaultのエポックと基盤となるアダプターの引き出しメカニズムは重要です |
この表は宣伝目的ではなく、構造的な説明を目的として作成されています。両側に表示されている年利(APR)が高いからといって、必ずしもより良い機会であるとは限りません。
重要な変化は、単に「APY(年利回り)の向上」だけではありません。リステーキングは、サービスを確実に支えることができる資本のための新たな収益層を生み出します。原則として、契約とリスク制限が許す限り、1単位の経済証券で複数のアプリケーションを支えることが可能です。
これは資本効率を向上させる可能性がある一方で、リスクの再利用も生み出します。同じ担保が複数のサービスを保証している場合、1つのサービスが失敗すると、他のサービスで利用できる経済的保護が減少する可能性があります。Symbioticのスラッシュに関するドキュメントにも、マルチネットワークの再ステーキングでは、担保が共有されているため、1つのネットワークのスラッシュによって他のネットワークで利用可能な残りの保証が減少する可能性があると記載されています。
したがって、収益は真の経済取引から生まれます。資本提供者は追加の義務を受け入れ、アプリケーションはその保証にアクセスするために料金を支払います。これは、ポイントのみを「収益」として扱うよりも持続可能ですが、それでもアプリケーションからの実際の需要に依存します。サービスが十分な手数料や経済的価値を生み出さない場合、高い報酬にはトークンによる補助金が必要になる可能性があります。
インターフェース名だけでなく、基となる資産を明記してください。ETH、流動性の高いステーキングトークン、およびボルトシェアは、それぞれ異なるリスク要因です。担保自体がペッグ解除されたり、スマートコントラクトの障害に見舞われたりした場合、再ステーキングによってそのリスクがさらに増大します。
EigenLayerの場合、オペレーターとそれがサポートするサービスを特定します。Symbioticの場合、ボールト、キュレーター、アプリケーション、オペレーター、および関連するアダプターを特定します。レイヤーが増えることが必ずしも「悪い」ことを意味するわけではありませんが、理解すべき契約やガバナンスの前提条件が増えることを意味します。
担保差し押さえとは、定められた不正行為や不履行が証明された場合に担保を減額するペナルティです。どのような行為が差し押さえの対象となるのか、証拠はどのように提出するのか、拒否権や異議申し立ての期間があるのか、どの程度差し押さえられるのか、そして差し押さえられた資産はその後どうなるのかを確認してください。
出金遅延、キューイングメカニズム、保管期間、流動性要件、および資金返還前に解消する必要のある下流戦略を確認してください。名目利回りが魅力的なポジションであっても、急に資金が必要になる可能性がある場合は不適切となる場合があります。
有用な推定値は次のとおりです。
純期待収益 = 基本ステーキング収益 + サービス報酬 + 一時的なインセンティブ − オペレーター/キュレーター手数料 − プロトコルコスト − 予想損失許容額。
最後の項は直接観測できませんが、それを無視することが最もよくある概念上の誤りです。追加のテールリスクが2%以上もあなたにとって価値があるなら、2%の追加報酬は魅力的ではありません。
まずは少額から始めてください。ウォレットの権限、入金領収書、委任または保管庫の共有、報酬請求、および出金方法を理解していることを確認してください。これは、ポジションに複数のスマートコントラクトやラッパートークンが含まれている場合に特に重要です。
EigenLayerは、イーサリアムのリステーキングとオペレーター委任から研究を始める場合、理解しやすいかもしれません。リステーキングされた資産、オペレーター、それが保護するサービス、そして報酬とスラッシングの関係に焦点を当てて研究を進めることができます。
Symbioticは、より広範な担保と戦略設計を備えた保管庫ベースのフレームワークを求めるユーザーに魅力的に映るかもしれません。その柔軟性は確かに便利ですが、キュレーターの質、アプリケーションの選択、アダプターのリスク、保管庫のエポック、そして正確なスラッシングモジュールといった要素に、より多くの注意が向けられることになります。
どちらの選択肢も、必ずしも「より安全」あるいは「より高利回り」とは限りません。最適な選択肢は、既に保有している担保の種類、監視可能な複雑さのレベル、流動性が必要になるまでのスピード、そして追加リスクに見合うだけの十分なリターンが得られるかどうかによって異なります。
リステーキングは、預け入れたらあとは放置するような戦略ではありません。運営者やキュレーター、アクティブなサービス、報酬源、手数料配分、スラッシングの設定、出金条件などを改めて確認してください。ポジションの利回りが急激に上昇した場合は、その理由を問いかけてください。需要の増加が原因の場合もあれば、一時的なトークン補助金が原因の場合、あるいはリスク増加に対する補償が原因の場合もあります。
2026年9月現在、両エコシステムは進化を続けています。Symbioticのドキュメントは2026年に導入されたCore V2アーキテクチャを反映しており、EigenLayerは再ステーキングされた経済証券を利用できるサービスを継続的に拡大しています。契約、サポートされる担保、報酬プログラム、オペレーターセットは変更される可能性があるため、取引を承認する前に最新の公式ドキュメントを確認してください。
リステーキングは、ステーキングされた担保を再利用可能な経済的セキュリティ源に変えることで、DeFiの利回りを再構築しています。EigenLayerは、リステーキングを行う者、委任、オペレーター、およびサービスを通じてこの市場にアプローチしています。一方、Symbioticは、保管庫、キュレーター、アプリケーション、および設定可能な担保保証を重視しています。
実際のアプリケーションがセキュリティ費用を負担する場合、追加利回りは経済的に意味のあるものになり得ます。しかし、正しい問いは「どのプロトコルのAPRが最も高いか?」ではありません。「どのような新たな義務を受け入れるのか、誰がリスクを管理するのか、どのように撤退できるのか、そしてそのリスクに対してどれだけの報酬が得られるのか?」です。これらの4つの質問に明確に答えることができれば、ダッシュボード上の数字を追い求めるのではなく、アロケーターのようにリステーキングを評価していることになります。
この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
RWAトークン化が米国債とブロックチェーン金融をどのように結びつけるのか、BlackRock BUIDLを用いて所有権、保管、アクセス、利回り、リスクについて解説します。
Chainlinkのデータフィードとデータストリームを、Python CoreおよびPython Proと比較します。比較項目には、プッシュ型更新とプル型更新、レイテンシー、セキュリティ、コスト、および2026年の統合変更が含まれます。
強気および弱気のRSIダイバージェンスを識別する方法、反転パターンを確認する方法、誤ったシグナルを回避する方法、RSI設定を選択する方法、および実践的なトレーディングチェックリストを使用する方法を学びましょう。
Off The Grid、NIGHT CROWS W、Yakkamonなど、2026年第4四半期にローンチされる最も有力なWeb3ゲームに関する事実確認済みレビューと、主要なエコシステムリスク。
Uniswap v4のフックが、動的な手数料からアクセス制御まで、流動性プールをどのようにカスタマイズするのかを学び、その実用的なメリット、リスク、ユースケースを比較検討しましょう。
AIはスマートコントラクトの開発を加速させる可能性を秘めているが、生成されたコードには依然として人間のレビュー、テスト、セキュアライブラリ、監査が必要である。真の機会とリスクを比較検討しよう。
CryptoPanic、Kaito、Messari、Glassnode、Nansen、Arkham、Coin Metricsなど、プロのトレーダー向けの主要な仮想通貨ニュースアグリゲーターと調査プラットフォームを比較しましょう。
ビットコインは供給量が固定されているが、だからといって完璧なインフレヘッジになるわけではない。ビットコインが役立つ場合、役に立たない場合、そしてその仮説を検証する方法を見ていこう。
2026年に過小評価される可能性のある5つのレイヤー2トークンについて、トークンの有用性、価値獲得、リスク解除、および現在進行中の触媒に焦点を当てた、調査に基づいた分析。








