第4四半期の暗号資産リバランスチェックリスト:リスク調整後リターン向上のためのポジション構築

この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
「分散型ステーブルコイン」という分類名は便利ですが、セキュリティに関する前提が大きく異なる場合があることを忘れてはなりません。USDe、FRAX、DAIは、ドル相当の価値を同じように保護するものではありません。したがって、リスク評価は、より具体的な問いから始まります。各トークンが健全性を維持し、1ドルに近い価値を保つためには、どのような仕組みが機能し続ける必要があるのでしょうか?
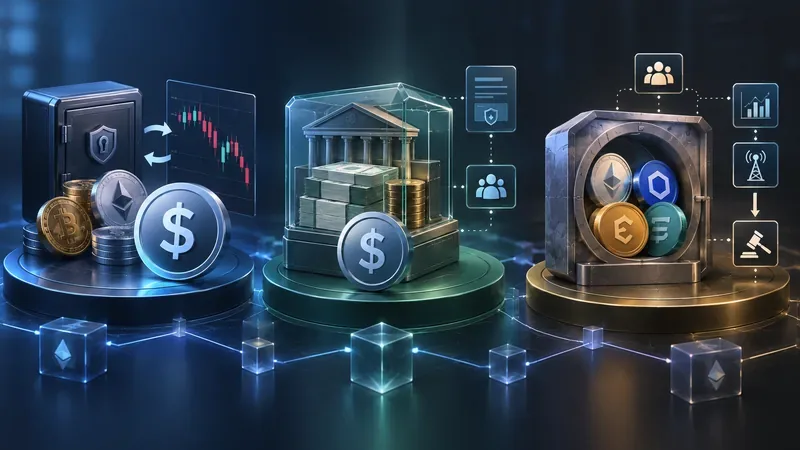
この比較は、2026年9月15日に確認された公式文書に基づいています。命名に関する問題がすぐに重要になります。Fraxの現在のドル建てステーブルコインはfrxUSDです。従来のFRAX文書では以前のFRAX V3モデルについて説明していますが、現在のFrax文書ではfrxUSDはトークン化された米国財務省資金などの許可された現金同等準備金によって完全に担保されていると説明しています。したがって、「FRAX」を古い設計が変更されていないかのように扱うと、リスクに関する認識が時代遅れになってしまいます。
| システム | 主要セキュリティモデル | PEG/溶剤抽出装置 | 重要な信頼関係 |
|---|---|---|---|
| USDe(エテナ) | 暗号資産による裏付けと相殺デリバティブ。流動性の高い安定資産も保有可能。 | デルタヘッジ、発行/償還裁定取引、取引所外決済、準備基金 | カストディアン/OESプロバイダー、デリバティブ取引所、ヘッジ執行、資産担保、スマートコントラクト |
| FRAX / 現在のfrxUSD | 現在のfrxUSDでは、トークン化された米国債を含む、1対1の現金同等準備金が認められています。従来のFRAX V3では、少なくとも100%の担保を目標とし、AMO(資産管理機構)を使用していました。 | 保管機関の造幣・焼却ルートと準備金の償還、Fraxエコシステムの契約とガバナンス | 準備資産、保管機関、Frax Inc.の委任業務、ガバナンス、スマートコントラクト |
| DAI(スカイプロトコル、旧称MakerDAO) | 多重担保債務制度 | 過剰担保型保管庫、リスクパラメータ、価格オラクル、自動清算、ガバナンスおよび緊急メカニズム | 担保ポートフォリオにおける担保の質、オラクル運用、清算市場、ガバナンス、スマートコントラクト、および実世界/カストディアルエクスポージャー |
EthenaはUSDeを、従来の法定通貨ステーブルコインではなく、合成ドルであると説明しています。その中核となるアイデアは、裏付け資産を保有しつつ、相殺するデリバティブのショートポジションを取ることです。プロトコルがプラスの価格変動リスクのある資産を保有し、同額のショートポジションを取る場合、一方の利益が他方の損失を相殺し、ほぼデルタニュートラルなポートフォリオが構築されます。Ethenaは、BTC、ETH、その他のガバナンス承認済み資産、流動性の高いステーブルコインを使用し、デリバティブには永久先物と現物引渡先物が含まれると述べています。
これにより脅威モデルが変わります。USDeは、借り手が個々のオンチェーン金庫に余剰担保を維持することに主に依存していません。スポットとデリバティブを組み合わせたポートフォリオが適切にヘッジされ、アクセス可能で、支払能力があることに依存しています。Ethenaのドキュメントには、その設計にはオンチェーンとオフチェーンの両方のコンポーネントが含まれていることが明記されています。このプロトコルは、オフエクスチェンジ決済プロバイダーを使用してバックを保管し、中央集権型取引所に資産を委任して証拠金を受け取りますが、保管をこれらの取引所に移管することはありません。EthenaのUSDeの概要、デルタニュートラル安定性の説明、および保管モデルをお読みください。
明らかなリスクは「仮想通貨価格の下落」だけにとどまりません。適切にマッチングされたヘッジは、こうした方向性リスクの大部分を相殺することを目的としています。より関連性の高い失敗経路としては、不完全なヘッジ、ベーシスのずれ、裏付け資産の乖離、デリバティブ取引所の問題、保管または決済の失敗、スマートコントラクトの悪用、および継続的な資金調達の不利な状況などが挙げられます。Ethenaは、資金調達がマイナスとなる期間に対する追加の安全マージンとして、またストレスのかかった市場におけるUSDeの潜在的な入札者として、準備基金を維持しています。これは緩衝材であり、あらゆる損失シナリオに対する保証ではありません。準備基金に関する公式ドキュメントを参照してください。
保有者にとって、もう一つの実務上の違いは償還へのアクセスです。Ethenaのドキュメントによると、外部AMMでUSDeを取得することは許可不要ですが、プロトコルによる直接発行と償還は、該当するオンボーディング要件を満たす承認済みの取引相手に限定されています。そのため、二次市場の利用者は、プロトコルの裏付け価値を取引価格に反映させるために、裁定取引業者と市場の流動性に部分的に依存しています。
FRAXの歴史は、進化し続けるアルゴリズム/担保モデルで有名です。FRAX V3のドキュメントによると、このプロトコルはアルゴリズム市場操作(AMO)を使用しながら、最低100%の担保比率を目指していました。AMOは、流動性の提供、FRAXの貸し出し、ポジションのリバランス、およびプログラムされた条件とガバナンスの下でのその他の金融操作を実行できる契約または制御メカニズムです。従来のアーキテクチャは、FraxのFRAX V3概要とAMOドキュメントに記載されています。
ただし、現在のセキュリティレビューにおいては、関連するドル建て商品はFrax USD(frxUSD)です。Fraxの最新ドキュメントでは、frxUSDは法定通貨で償還可能で、完全に担保されており、規制対象の保管機関に保管されているトークン化された米国財務省資金などの現金同等準備金が認められていると説明されています。また、Frax DAOがプロトコルの最終的な管理権を保持し、Frax Inc.は保管機関および準備金の管理、コンプライアンス、認証、法定通貨償還業務などの責任を委任されているとも記載されています。現在のデューデリジェンスを行うには、公式のfrxUSDドキュメントがより良い出発点となります。
frxUSDは、変動の激しい暗号資産担保や永久先物ヘッジへの依存度を低減する一方で、より機関投資家向けの準備資産チェーンを導入します。レビュー担当者は、準備資産の法的および運用上の構造、カストディアンの集中度、発行上限、償還経路、コンプライアンス上の依存関係、スマートコントラクト、ガバナンスの委任について検討する必要があります。「完全担保」は、準備資産が存在し、かつ換金可能である場合にのみ、資産量の問いに答えるものであり、カストディ、法的、流動性、トークン化、運用上のリスクを排除するものではありません。
Fraxのドキュメントには、重要な償還に関するニュアンスも記載されている。frxUSDは、そのカストディアン契約に含まれる資産と交換可能だが、特定の準備資産が常に利用可能であるとは限らない。セキュリティレビューでは、表面的な担保比率だけで終わらせるのではなく、まさにこうした実装の詳細を把握する必要がある。
DAIは、かつてMakerDAOと呼ばれていた、現在Sky Protocolと呼ばれるシステムから生まれたものです。その典型的なセキュリティモデルは、複数の担保を持つ債務システムです。承認された資産はVaultにロックされ、DAIは債務として生成され、ガバナンスによって各担保タイプのリスクパラメータが設定されます。Vaultの担保が清算基準額を下回った場合、プロトコルはVaultを清算し、担保を売却して債務を弁済することができます。
このアーキテクチャでは、担保の質と清算パフォーマンスが最重要事項となります。債務上限は、担保の種類ごとに生成できるDAIの量を制限し、清算比率はポジションが清算の対象となる時期を決定します。安定化手数料は借入の経済性に影響を与え、担保の評価には価格フィードが必要です。Skyの公式マルチ担保DAIシステムドキュメントでは、これらのメカニズムと緊急シャットダウンの設計について説明しています。
DAIのモデルを「ETH担保」と単純化すべきではありません。このプロトコルは長年にわたり、ガバナンスで承認された複数の担保タイプをサポートしてきたため、そのリスクプロファイルは、レビュー時点での実際の担保構成と関連する構造に依存します。これには、パーミッションレス暗号資産以外のリスクも含まれる可能性があります。したがって、堅牢な監査では、DAIの歴史的な起源に頼るのではなく、ポートフォリオ全体を評価する必要があります。
Skyは2024年にUSDSをローンチし、同時にDAIとUSDS間のコンバーターも提供開始しました。公式ドキュメントでは、USDSは同一の基盤となるマルチ担保システムにおける担保付き残高を表すと説明されていますが、トークンレベルの違いについても言及されています。2026年にDAIを評価する人にとって、Skyの移行とガバナンスの変更は重要です。なぜなら、プロトコルの進化によって、DAIが流通し続けていても、運用やガバナンスに関する前提が変わる可能性があるからです。
有用な一次元的な答えはありません。分散化には、担保、価格発見、保管、発行、ガバナンス、清算、償還、運用管理など、複数のレイヤーがあります。USDeは仮想通貨ネイティブの裏付けを使用できますが、オフチェーンのヘッジインフラストラクチャと中央集権的なデリバティブ流動性に依存しています。現在のfrxUSDは、オンチェーンのトークンとガバナンスコンポーネントを維持しながら、機関投資家の準備資産と保管者を使用しています。DAIの中核となるVaultと清算メカニズムはオンチェーンですが、システム全体のセキュリティは、承認された担保ポートフォリオ、ガバナンス、オラクル、およびそのポートフォリオに組み込まれた現実世界の構造に依然として依存しています。
より適切な問いは、「どの障害モードを監視する意思と能力があるのか?」ということである。透明性の高い仕組みが必ずしも低リスクな仕組みであるとは限らず、ある層における分散化と、別の層における信頼の集中は共存し得る。
USDe、frxUSD/FRAX、およびDAIは、ドルの安定性を構築する3つの全く異なる方法を示しています。USDeは主に、デリバティブの相殺と運用上のカストディインフラストラクチャを通じて、変動の激しい暗号資産へのエクスポージャーを合成ドルに変換します。現在のfrxUSDは、1対1の現金相当準備金による裏付けと機関投資家向け償還レールを重視していますが、その前身であるFRAXは、よりAMO中心のアーキテクチャを採用していました。DAIは、担保付き債務ポジション、リスクパラメータ、および清算の管理されたポートフォリオに依存しています。
これらの仕組みのいずれも、ステーブルコインをリスクフリーにするものではありません。セキュリティ面で重要なのは、プロジェクトが分散型であるかどうかではなく、その資産、ヘッジ、保管機関、清算、ガバナンス、償還チャネルが、同じストレスに同時に耐えられるかどうかです。資金管理や長期保有においては、この見直しを定期的に行う必要があります。6か月前に評価したシステムと、現在では担保構成、ガバナンス権限、取引相手、製品アーキテクチャが異なる可能性があるからです。
この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
RWAトークン化が米国債とブロックチェーン金融をどのように結びつけるのか、BlackRock BUIDLを用いて所有権、保管、アクセス、利回り、リスクについて解説します。
Chainlinkのデータフィードとデータストリームを、Python CoreおよびPython Proと比較します。比較項目には、プッシュ型更新とプル型更新、レイテンシー、セキュリティ、コスト、および2026年の統合変更が含まれます。
強気および弱気のRSIダイバージェンスを識別する方法、反転パターンを確認する方法、誤ったシグナルを回避する方法、RSI設定を選択する方法、および実践的なトレーディングチェックリストを使用する方法を学びましょう。
Off The Grid、NIGHT CROWS W、Yakkamonなど、2026年第4四半期にローンチされる最も有力なWeb3ゲームに関する事実確認済みレビューと、主要なエコシステムリスク。
Uniswap v4のフックが、動的な手数料からアクセス制御まで、流動性プールをどのようにカスタマイズするのかを学び、その実用的なメリット、リスク、ユースケースを比較検討しましょう。
AIはスマートコントラクトの開発を加速させる可能性を秘めているが、生成されたコードには依然として人間のレビュー、テスト、セキュアライブラリ、監査が必要である。真の機会とリスクを比較検討しよう。
CryptoPanic、Kaito、Messari、Glassnode、Nansen、Arkham、Coin Metricsなど、プロのトレーダー向けの主要な仮想通貨ニュースアグリゲーターと調査プラットフォームを比較しましょう。
ビットコインは供給量が固定されているが、だからといって完璧なインフレヘッジになるわけではない。ビットコインが役立つ場合、役に立たない場合、そしてその仮説を検証する方法を見ていこう。
2026年に過小評価される可能性のある5つのレイヤー2トークンについて、トークンの有用性、価値獲得、リスク解除、および現在進行中の触媒に焦点を当てた、調査に基づいた分析。








