第4四半期の暗号資産リバランスチェックリスト:リスク調整後リターン向上のためのポジション構築

この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
調査確認日:2026年9月15日。「実質利回り」はDeFiにおいて最も有用な概念の一つですが、同時に最も誤用されやすい用語の一つでもあります。利回りは真の経済活動から生じる場合があり、それでもリスクを伴う可能性があります。トークン発行利回りは一時的なものであっても合理的である可能性があります。そして、見出しAPYはこれら両方を同時に兼ね備えている可能性があります。実際的な問題は、プロトコルが「実質利回り」というフレーズを使用しているかどうかではなく、その収益を永続的な価値源に追跡し、誰がそれを支払っているのかを理解し、インセンティブや市場状況が変化したときに何が起こるかを予測できるかどうかです。
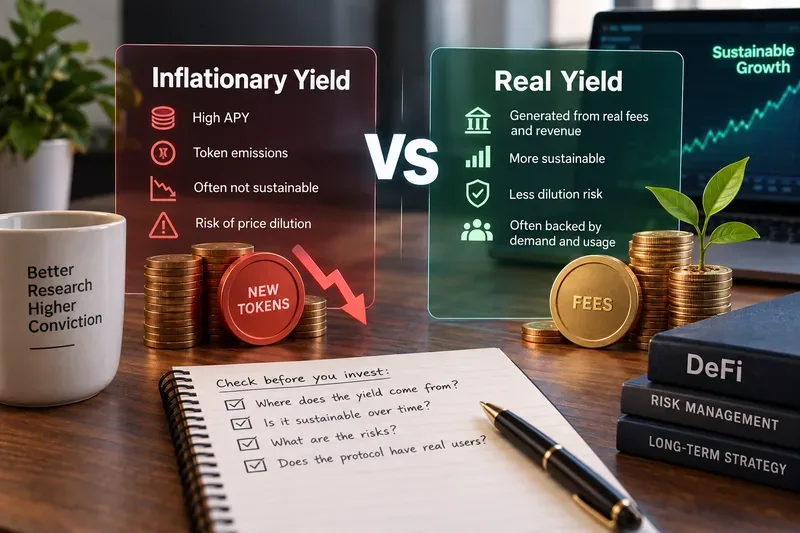
DeFiにおける一般的な用語では、実質利回りとは、主に経済活動によって賄われる収益、すなわち借入利息、取引手数料、ステーキング報酬、清算手数料、借入手数料、その他のキャッシュフローに類似した収入源を指します。インフレ利回りとは、主に新規発行または国庫資金で賄われるトークンをインセンティブとして配布することによって得られる収益を指します。
検証済み事項:主要プロトコルは、これらの異なるメカニズムを直接文書化しています。Aaveのサプライヤーは、借入利用率に応じて変動する利息を受け取ります。Lidoのステーキング収益は、プロトコル手数料を差し引いた、イーサリアムのコンセンサス層および実行層の報酬から得られます。GMXは、取引、清算、借入、スワップからのプロトコル手数料を文書化しています。CurveのDAOのドキュメントは、ゲージを通じて分配されるCRVインフレについて明確に説明しています。対策: APYを見る前に、各報酬コンポーネントの正確なコントラクトレベルまたはプロトコルレベルのソースを特定してください。
文脈によって意味合いが異なります。「実質」という言葉は会計基準ではなく、プロトコルによって収益、手数料、分配可能利益の計算方法が異なる場合もあります。収益は手数料で賄われ、一部は補助金で賄われる場合もあります。対策:「実質利回り」は検証すべき仮説として扱い、証明として扱わないでください。
これは誤りです。収益を裏付けとしたリターンであっても、スマートコントラクトの障害、オラクルエラー、ガバナンスの変更、流動性ショック、不良債権、ブリッジリスク、ステーブルコインのペッグ解除、スラッシング、マーケットメーカーの損失、トークン価格の変動といったリスクにさらされる可能性があります。
Aaveは、収益源と資本リスクを別々に分析する必要がある理由を明確に示す好例です。サプライヤーは借り手から利息を受け取り、その利率は利用状況に応じて変動します。これは経済的に妥当な仕組みですが、サプライヤーは依然として融資システムの担保、オラクル、清算、流動性メカニズムに依存しています。Aaveの公式ガイドでは、供給レートは固定ではなく利用状況に応じて変動すると説明されています。Aaveの供給に関するドキュメントを参照してください。
Lidoはもう一つの有用な事例です。LidoのステーキングAPRはイーサリアムのコンセンサス層と実行層の報酬に基づいており、Lidoは現在、ユーザーAPRはプロトコル手数料を差し引いた後のプロトコルAPRであると明記しています。また、ドキュメントには、APRはあくまで現時点での推定値であり、予測値ではないと記載されています。Lidoのステーキングに関するドキュメントを参照してください。対策:利回り源を確認した後、資本損失リスクのリストを別途作成してください。「実質利回り」をリスク分析の代わりとして使用しないでください。
それはあまりにも単純化しすぎです。トークンによるインセンティブは、流動性の向上、セキュリティリスクに対する参加者への補償、借り手や供給者の誘致、あるいはプロトコルが開発したい市場への流動性の誘導など、実際の目的を果たすことができます。
Aaveのアンブレラシステムはこの違いを明確に示しています。参加者は、スラッシングリスクを受け入れることで、通常のAave供給量に応じた報酬に加え、追加の安全インセンティブを獲得できます。Aaveは、報酬の発行量は目標流動性レベルに応じて調整可能であり、ガバナンスによってパラメータと報酬トークンが制御されると述べています。つまり、報酬自体はトークンインセンティブから支払われる場合でも、発行される報酬は実際のサービスに対する対価となり得るのです。詳細はAaveの安全インセンティブに関するドキュメントをご覧ください。
Curveは、インフレインセンティブのより明確な例を示しています。そのDAOドキュメントでは、ゲージ測定値に基づいてユーザーに分配されるCRVインフレについて説明しています。これはシステムを無意味にするものではなく、流動性プロバイダーのリターンの一部をプロトコルのキャッシュフローではなくトークン発行として評価する必要があることを意味します。CurveのDAO技術ドキュメントを参照してください。アクション:発行によってどのような経済行動が促進されるのか、予算はどのくらい継続できるのか、インセンティブトークンの価格が急落した場合のリターンはどうなるのかを問いかけてください。
| 収量源 | 実質的に誰が支払うのか? | 典型的なサステナビリティに関する質問 |
|---|---|---|
| 借主の利息 | 資本を利用する借り手 | 借入需要は自然な流れで増加するのか、また、利用率が低下するとどうなるのか? |
| 取引手数料またはプロトコル手数料 | トレーダーおよびその他のプロトコル利用者 | 手数料は定期的に発生しますか?また、実際にあなたのポジションに分配されますか? |
| ネイティブステーキング報酬 | ブロックチェーン発行と取引関連報酬 | バリデーター、スラッシング、プロトコルのコストを差し引いた後の純利益はいくらですか? |
| トークンによるインセンティブ | トークンの保管庫、準備金、または新規発行 | 残りのインセンティブ予算と希薄化の規模はどのくらいですか? |
1つのファームで複数のバケットを組み合わせることができます。たとえば、貸付ポジションでは、借り手からの利息に加えてガバナンストークンによるインセンティブが得られる場合があります。流動性プールでは、スワップ手数料に加えて発行手数料が得られる場合があります。対策:表示されているAPYを、複合的な数値を評価するのではなく、構成要素ごとに分割してください。
有用な出発点は次のとおりです。
経済的収益率 ≈ 手数料/利息/ステーキング収入 − プロトコル手数料 − 予想営業損失
次に、インセンティブを個別に評価します。
総広告利回り ≈ 経済的利回り + トークンインセンティブ + 一時的なボーナス
これは普遍的な会計方式ではありません。異なるプロトコルでは、異なるデータとリスクが明らかになります。重要なのは、1つのAPYを均質なリターンとして扱うのをやめることです。
あるプールが年利18%を表示しているとします。そのうち5%が取引手数料、13%が報酬トークンによるものだとすると、プールの持続可能性は、借り手や取引需要のみで18%の収益を上げている場合とは大きく異なります。報酬トークンの価値が70%も下落した場合、実現するインセンティブ収益はダッシュボードの推定値をはるかに下回る可能性があります。対策:実際に重視する資産の利回りを記録し、配布された報酬トークンの数だけを記録しないようにしましょう。
必ずしもそうとは限りません。プロトコルは、手数料を全額流動性プロバイダーやトークンステーキング参加者に支払うことなく、手数料を発生させることができます。手数料は、キーパー、オラクルプロバイダー、開発者、保険メカニズム、DAOの財務、流動性プロバイダー、またはトークンの買い戻しなどに支払われる場合があります。
GMXは、この区別がなぜ重要なのかを具体的に示しています。現在のドキュメントによると、GMXをステーキングするとプロトコル手数料の一部が獲得でき、レバレッジ取引、清算、借入、スワップによる特定の手数料の27%がGMXの買い戻しに使用されます。また、同じドキュメントには、買い戻されたGMXの配布は現在停止されており、規定の配布条件が満たされるまで報酬は財務部に蓄積されると記載されています。GMXの現在の報酬に関するドキュメントとGMXトークンに関するドキュメントを参照してください。
対策:ユーザーからの支払いからウォレットへの送金経路を追跡してください。分配メカニズムによって実際にあなたのポジションに割り当てられない限り、プロトコルの総収益をあなたの収益として計上しないでください。
APYはレートであり、品質スコアではありません。それ自体では、スマートコントラクトのリスク、流動性の深さ、トークンの希薄化、ロックアップ期間、レバレッジ、ドローダウン、あるいはそのレートが持続する可能性について何も示していません。
融資の場合、高金利は単に流動性の不足、あるいは異常に強い借入需要を示している可能性があります。Aaveはサプライヤーの金利を利用率に明確に連動させています。ステーキングの場合、収益はネットワークの状態によって変動する可能性があります。Lidoは、実行レイヤーの報酬には優先手数料とMEVが含まれており、これらはどちらもネットワークのアクティビティによって変動する可能性があると指摘しています。対策:利回りと、金利上昇のメカニズムを比較してください。金利の急上昇は、好機、ストレス、あるいはその両方を示している可能性があります。
公式文書やオンチェーンデータから最初の3つの質問に答えられない場合、APYはまだ十分に理解できるものではなく、持続可能とは言えません。対策:報酬の流れを分かりやすく説明できるようになるまで、資金配分を延期してください。
検証済み:サプライヤーの関心は、借入利用率とプロトコルパラメータによって左右されます。状況依存:市場によっては追加のインセンティブが提供される場合があり、これは基本金利とは区別する必要があります。APYだけでは不明:将来の借入需要が金利を現在の水準付近に維持するかどうか。対策:基本供給APRと追加報酬APRを比較し、利用率を監視してください。
検証済み:報酬は、コンセンサス報酬や優先手数料、MEVなどの実行レイヤーコンポーネントを含むイーサリアムバリデーターの活動から発生し、プロトコル手数料が適用されます。Lidoは現在、ステーキング報酬に対して10%のプロトコル手数料を規定していますが、これはDAOガバナンスによって変更される可能性があります。状況依存:実現APRはバリデーターとネットワークの状況によって変化します。対応:現在のAPRは推定値として使用し、保証された将来レートとして使用しないでください。
検証済み: GMXは、取引関連活動からの手数料発生とトークン買い戻し配分を文書化しています。状況依存:手数料収入は取引活動に応じて増減し、現在の分配メカニズムはガバナンスによって変更される可能性があります。対応策:過去のトークノミクスが依然として適用されると想定するのではなく、現在の報酬分配状況を確認してください。
検証済み: CRVインフレはこれまで、流動性プロバイダーへの指標を通じて行われてきました。状況依存: LPは取引手数料も得るため、総収益には手数料による要素とインフレによる要素の両方が含まれる可能性があります。対策:プールを比較する前に、プール手数料のAPRをCRVまたはその他のインセンティブAPRから分離してください。
これらはいずれも自動的に失格となる理由ではありません。より詳細な分析を促すためのものです。対策:補助金なしのAPY(年利回り)を推定し、その利回りでもポジションを保有し続けるかどうかを判断してください。
ダッシュボードでは、将来の取引量が高水準を維持するかどうか、ガバナンスによって手数料が変更されるかどうか、報酬トークンの価格が維持されるかどうか、スマートコントラクトが悪用されるかどうか、市場の混乱時に流動性が十分に確保されるかどうかといったことは分かりません。監査済みの契約であっても、これらの不確実性は解消されません。
対策:プロトコルのドキュメントと、現在のオンチェーン活動、トークン供給スケジュール、ガバナンス提案、コントラクトリスク、および出口流動性を総合的に検討してください。プロトコルがレートを明示的に固定し、その固定された約束がどのように資金調達されるかを理解していない限り、将来のAPYは不確実なものとして扱ってください。
実質利回りとインフレ利回りを比較する最も有効な方法は、どちらの呼び方が聞こえが良いかを問うことではありません。どのような経済活動がその収益を生み出しているのか、そしてその活動は継続的なインセンティブの発行なしに継続できるのかを問うことです。
借り手の利息、取引手数料、バリデーター報酬は、ユーザーやネットワーク活動から生じるため、より安定していると言えますが、それでも変動し、リスクを伴います。トークンの発行は、流動性、セキュリティ、成長の確保に役立つ場合もありますが、予算と希薄化コストを伴う補助金として分析する必要があります。多くのDeFi関連銘柄は、これら両方を兼ね備えています。
最も効果的な習慣はシンプルです。APYを分解し、支払者を特定し、一時的なインセンティブを取り除き、残りの基本利回りを推定し、そのリターンを、それを得るために必要なリスクと比較することです。持続可能なDeFiリターンは、画面上の最高値によって決まるのではなく、プロモーション報酬がなくなった後も、基礎となるキャッシュフローとリスク調整後の経済性が依然として理にかなっているかどうかによって決まります。
この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
RWAトークン化が米国債とブロックチェーン金融をどのように結びつけるのか、BlackRock BUIDLを用いて所有権、保管、アクセス、利回り、リスクについて解説します。
Chainlinkのデータフィードとデータストリームを、Python CoreおよびPython Proと比較します。比較項目には、プッシュ型更新とプル型更新、レイテンシー、セキュリティ、コスト、および2026年の統合変更が含まれます。
強気および弱気のRSIダイバージェンスを識別する方法、反転パターンを確認する方法、誤ったシグナルを回避する方法、RSI設定を選択する方法、および実践的なトレーディングチェックリストを使用する方法を学びましょう。
Off The Grid、NIGHT CROWS W、Yakkamonなど、2026年第4四半期にローンチされる最も有力なWeb3ゲームに関する事実確認済みレビューと、主要なエコシステムリスク。
Uniswap v4のフックが、動的な手数料からアクセス制御まで、流動性プールをどのようにカスタマイズするのかを学び、その実用的なメリット、リスク、ユースケースを比較検討しましょう。
AIはスマートコントラクトの開発を加速させる可能性を秘めているが、生成されたコードには依然として人間のレビュー、テスト、セキュアライブラリ、監査が必要である。真の機会とリスクを比較検討しよう。
CryptoPanic、Kaito、Messari、Glassnode、Nansen、Arkham、Coin Metricsなど、プロのトレーダー向けの主要な仮想通貨ニュースアグリゲーターと調査プラットフォームを比較しましょう。
ビットコインは供給量が固定されているが、だからといって完璧なインフレヘッジになるわけではない。ビットコインが役立つ場合、役に立たない場合、そしてその仮説を検証する方法を見ていこう。
2026年に過小評価される可能性のある5つのレイヤー2トークンについて、トークンの有用性、価値獲得、リスク解除、および現在進行中の触媒に焦点を当てた、調査に基づいた分析。








