第4四半期の暗号資産リバランスチェックリスト:リスク調整後リターン向上のためのポジション構築

この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
建玉(OI)は、市場でどれだけのポジションがまだ活発に動いているかを把握する上で最も有用なデリバティブ指標の一つですが、誤用されやすい指標でもあります。優れた建玉分析の目的は、すべての建玉増加を強気、すべての建玉減少を弱気と決めつけることではありません。レバレッジが高まっているかどうか、そのレバレッジが現在の価格変動を支えているかどうか、そして市場がより脆弱になっているかどうかを判断することです。
最も明確な定義は、規制された先物市場から得られます。米国商品先物取引委員会(CFTC)は、建玉を、市場において締結済みであるものの、相殺取引によって清算されていない、または現物決済が行われていない先物契約の総数と定義しています。CMEグループも同様に、未決済取引には買い手と売り手の両方が存在するものの、建玉の計算においては一方の側のみがカウントされると述べています。詳細は、CFTCの先物用語集およびCMEグループによる取引量と建玉の説明をご覧ください。
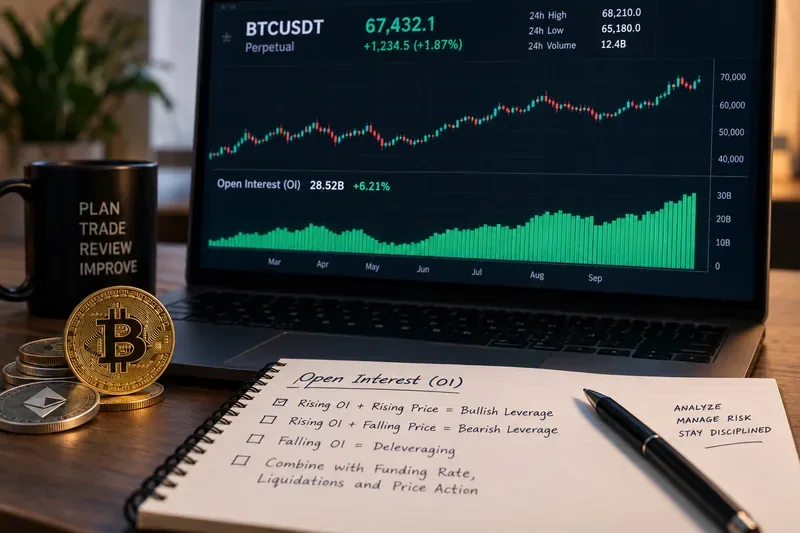
有益なOI(オープンインデックス)分析は、以下の3つの実用的な疑問に答えるものであるべきです。第一に、ポジションは拡大しているのか、縮小しているのか。第二に、価格変動は新たなリスクテイクを伴っているのか、それともポジションの解消を伴っているのか。第三に、レバレッジが一方的になりすぎて、トレンドの確認よりも清算リスクの方が重要になっているのか。
分析でこれらの疑問に答えられない場合、OI(建玉指数)だけでは十分な情報が得られません。OIは、市場に「買いポジションが売りポジションより多い」かどうかを示すものではありません。すべてのデリバティブ契約には買いポジションと売りポジションがあります。変化するのは、誰が取引を開始するか、ポジションの開設や決済の方法、レバレッジが集中している場所、そして一方の側がエクスポージャーを維持するためにどれだけ積極的に費用を支払っているかです。
出来高は一定期間に取引された契約数を表します。建玉残高は未決済の契約数を表します。ポジションが頻繁に移転または決済・再開設される場合、出来高は多くても建玉残高はほとんど変化しないことがあります。逆に、参加者が新規ポジションを追加し続ける場合、出来高が極端に急増しなくても建玉残高は着実に増加する可能性があります。
CMEグループはこれらの概念を明確に区別しています。出来高は取引された契約数を、建玉は未決済の契約数をそれぞれ示します。この区別が重要なのは、出来高の急増は一時的な活動の活発化である可能性がある一方、建玉の持続的な増加は、市場に未決済のエクスポージャーが依然として多く残っていることを示しているからです。
価格上昇と建玉増加が同時に起こる状況は、しばしば強気レバレッジと呼ばれます。その論理は単純明快です。価格が上昇する一方で、デリバティブの建玉残高も拡大しているからです。CMEグループは、建玉残高の増加は、価格が同じ方向に動き続ける中で新たなポジションが積み上がっていくため、トレンドの確認としてよく用いられると指摘しています。
それは有用な出発点ではあるが、完全な結論ではない。より質の高い強気な兆候には、通常、いくつかの確認的な特徴がある。
なぜこれらの詳細が重要なのでしょうか?それは、価格の上昇と建玉の増加は、市場が混雑している状況を示す場合もあるからです。新規の買い手はますます不利なエントリーレベルで価格を追い求めている一方で、洗練された参加者は反対方向のポジションを取っている可能性があります。建玉は新たなエクスポージャーが存在することを裏付けるものであり、そのエクスポージャーが利益を生むかどうかを示すものではありません。
価格が下落する一方で建玉が増加する場合、下落局面で新たなポジションが積み上げられていることを意味します。トレーダーはこれを弱気レバレッジと呼ぶことが多く、市場が下落するにつれて新たなデリバティブへのエクスポージャーが蓄積されていくためです。
下落が持続し、現物売りが目立ち、反発が弱く、ファンディングがプラスからマイナスに転じると、より強い弱気の解釈が現れることが多い。無期限先物では、ファンディングの支払いが契約価格を現物価格に合わせるのに役立つ。Binanceはファンディングをロングとショートの保有者間の定期的な支払いと説明しているが、Coinbaseは、ファンディングがプラスの場合は一般的にロングがショートに支払い、ファンディングがマイナスの場合は一般的にショートがロングに支払うことを意味すると指摘している。ただし、正確な計算式と間隔は取引所によって異なる。したがって、プラットフォーム間でファンディングの生の数値を比較する前に、現在の取引所のルールを確認する必要がある。Binanceのファンディングレートに関するドキュメントとCoinbase Institutionalの無期限先物入門を参照のこと。
重要な注意点が一つあります。価格が下落し、建玉が増加したからといって、ショートポジションが「勝ち」ているとは限りません。下落局面で新規のロングポジションが積み上がっている可能性もあります。これらの組み合わせは、レバレッジが弱気相場に拡大していることを示しています。方向性に対する確信度は、資金調達、価格構造、出来高、ベーシス、清算行動を比較検討した後に初めて高まります。
建玉残高の減少は、未決済ポジションが縮小していることを意味します。これは通常、自動的に強気または弱気を示すものではなく、レバレッジ解消と表現するのが適切です。
| 価格変動 | OIの行動 | 有用な最初の解釈 | 次に確認すべき事項 |
|---|---|---|---|
| 価格上昇 | OIが上昇 | 上昇トレンドに伴うレバレッジの拡大 | 資金調達、スポット確認、ブレイクアウト品質 |
| 価格が下落する | OIが上昇 | 下降トレンドへのレバレッジ拡大 | 資金調達、スポット販売、反発力 |
| 価格上昇 | OIが落ちる | 上昇局面でポジションを決済する。ショートカバーやより広範なデレバレッジの可能性あり。 | 取引量、清算データ、OIが安定するかどうか |
| 価格が下落する | OIが落ちる | 下落局面でポジションを決済する。長期ポジションの清算またはリスク軽減の可能性あり。 | 清算、スポット需要、売りが続くかどうか |
OI(建玉)が減少する2つのケースは、特に誤解を招きやすい。OIが減少する中で価格が上昇している場合は、ショートポジションが解消された後の健全なリセットである可能性もあるが、上昇トレンドに新たな参加者が不足していることを示している可能性もある。OIが減少する中で価格が下落している場合は、強制的なロングポジションの清算を反映している可能性があるが、レバレッジが解消されれば、市場は再び連鎖的な清算の影響を受けにくくなる。
ファンディングは、無期限先物市場のどちら側がエクスポージャーを維持するために費用を支払っているかを示す情報です。一般的に、プラスのファンディングはロングポジションがショートポジションに支払っていることを示し、マイナスのファンディングは一般的にその関係を逆転させます。しかし、ファンディングの仕組みは取引所によって異なり、間隔も変更される可能性があります。例えば、バイナンスは2026年3月にファンディングに関するドキュメントを更新し、2026年中に契約ごとの間隔調整も発表しています。そのため、決済間隔を確認せずに、単に「0.01%」というレートを複数の取引所で比較することは誤解を招く可能性があります。
資金の最適な活用方法は、絶対的なものではなく相対的なものです。現在の利用率を、同じ契約の最近の実績や、同等の時間正規化を用いて近隣の会場と比較してください。
清算主導の動きは、しばしば価格の急激な変動と建玉の急激な減少をもたらします。この組み合わせは、建玉の増加を伴う価格変動とは異なります。なぜなら、建玉が追加されるのではなく、消滅するからです。
仮にBTC価格が急落し、同時に建玉残高(OI)も急激に減少したとします。考えられる解釈の一つは、レバレッジをかけたロングポジションが自主的または強制的に決済されているというものです。建玉残高の減少幅が価格変動に比べて異常に大きい場合、市場はレバレッジのリセットを行っている可能性があります。次の問題は「これは自動的に底値なのか?」ではなく、レバレッジが解除された後も売りが続くかどうかです。
建玉減少に伴う価格の急上昇についても、同様の論理が逆方向に働く。これは、空売りポジションが解消されたり、清算されたりしている可能性がある。建玉が安定し、再構築が始まった後も価格が上昇し続ける場合、その動きは単なるショートスクイーズよりも、新たな参加者の参入を示すより強力な証拠となる。
手法を評価する基準は、すべての方向性予測が正しいかどうかではなく、分類精度が向上するかどうかであるべきです。有用なプロセスは、上昇トレンドにおけるレバレッジ構築、下降トレンドにおけるレバレッジ構築、ロングサイドのデレバレッジ、ショートサイドのデレバレッジという4つの環境を一貫して区別するのに役立つはずです。
読書の質は、以下のような目に見える兆候から評価できます。
もしメモが「OI上昇=強気」または「OI低下=弱気」という単純な表現に終始するようであれば、その枠組みを見直す必要がある。この簡略化された表現では、OIの本質的な特徴、つまりすべての未決済契約には買いと売りの両方が含まれているという事実が無視されているからだ。
OI(建玉)が異常に速く変動する場合、ファンディングが最近の状況と比較して極端な水準に達する場合、価格がスポット市場の動向から大きく乖離する場合、または主要取引所が異なるパターンを示す場合は、単純な価格+OIの解釈から、より広範なデリバティブの視点に切り替える。
市場が重大な出来事に反応している時も、自信を低下させるべきです。マクロ経済指標の発表、取引所の混乱、規制関連のニュース、トークンのロック解除、あるいは突然の流動性ショックなどが発生すると、建玉は通常の関係性を解釈できるよりも速く変化する可能性があります。このような状況では、明確な強気または弱気のラベルを無理に押し付けるよりも、ポジション管理と確認の方が重要になります。
建玉残高はポジションを示す指標であり、完全なセンチメント指標でも、単独の取引シグナルでもありません。個々の取引相手を特定したり、エントリー価格を示したり、レバレッジ比率を明らかにしたり、どちらの側が取引を開始したかを証明するものではありません。また、契約仕様、担保、報告方法、市場シェアが取引所によって異なるため、集計された建玉残高も取引所ごとに異なる場合があります。
OIは、証拠の一つとして扱う場合に最も有効です。価格構造、スポット取引量、資金調達、ベーシス、清算行動、および取引所固有の市場状況と組み合わせることで、次のローソク足の動きを予測するのではなく、市場レバレッジをより正確に把握できるようになります。
高品質なOI分析の実践的な基準は、レバレッジが参入しているのか撤退しているのかを把握し、それが価格を強めているのか矛盾しているのかを判断し、ポジションが混雑している時期を認識し、裏付けとなるデータが一致しなくなったときに信頼度を下げることである。
この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
RWAトークン化が米国債とブロックチェーン金融をどのように結びつけるのか、BlackRock BUIDLを用いて所有権、保管、アクセス、利回り、リスクについて解説します。
Chainlinkのデータフィードとデータストリームを、Python CoreおよびPython Proと比較します。比較項目には、プッシュ型更新とプル型更新、レイテンシー、セキュリティ、コスト、および2026年の統合変更が含まれます。
強気および弱気のRSIダイバージェンスを識別する方法、反転パターンを確認する方法、誤ったシグナルを回避する方法、RSI設定を選択する方法、および実践的なトレーディングチェックリストを使用する方法を学びましょう。
Off The Grid、NIGHT CROWS W、Yakkamonなど、2026年第4四半期にローンチされる最も有力なWeb3ゲームに関する事実確認済みレビューと、主要なエコシステムリスク。
Uniswap v4のフックが、動的な手数料からアクセス制御まで、流動性プールをどのようにカスタマイズするのかを学び、その実用的なメリット、リスク、ユースケースを比較検討しましょう。
AIはスマートコントラクトの開発を加速させる可能性を秘めているが、生成されたコードには依然として人間のレビュー、テスト、セキュアライブラリ、監査が必要である。真の機会とリスクを比較検討しよう。
CryptoPanic、Kaito、Messari、Glassnode、Nansen、Arkham、Coin Metricsなど、プロのトレーダー向けの主要な仮想通貨ニュースアグリゲーターと調査プラットフォームを比較しましょう。
ビットコインは供給量が固定されているが、だからといって完璧なインフレヘッジになるわけではない。ビットコインが役立つ場合、役に立たない場合、そしてその仮説を検証する方法を見ていこう。
2026年に過小評価される可能性のある5つのレイヤー2トークンについて、トークンの有用性、価値獲得、リスク解除、および現在進行中の触媒に焦点を当てた、調査に基づいた分析。








