第4四半期の暗号資産リバランスチェックリスト:リスク調整後リターン向上のためのポジション構築

この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
フラッシュローンは、DeFiの中でも特にユニークな構成要素の一つです。トレーダーは、担保を差し入れることなく、オンチェーン上の流動性を大量に借り入れ、その流動性を取引に利用し、取引完了前にローンを返済することができます。返済が完了できない場合は、取引全体が破棄されます。このようなアトミックな設計により、借り手が資金を持ち逃げする時間を与えずに、無担保ローンが可能になるのです。
裁定取引を行うトレーダーにとって、現実的な目標は「できるだけ多く借り入れること」ではありません。目標は、同一のアトミック取引において、あらゆるコストと実行リスクを回避できるだけの十分な価格差を見極めることです。フラッシュローン取引が高品質であると言えるのは、最終的なオンチェーン取引の結果が元本と必要なプレミアムを返済し、スワップ手数料とガス代をカバーし、予想されるスリッページを許容し、なおかつプラスの純利益を残す場合のみです。これらの条件が満たされない場合、借入資本を増やすことは、優位性を生み出すどころか、実行上の問題を増幅させるだけです。
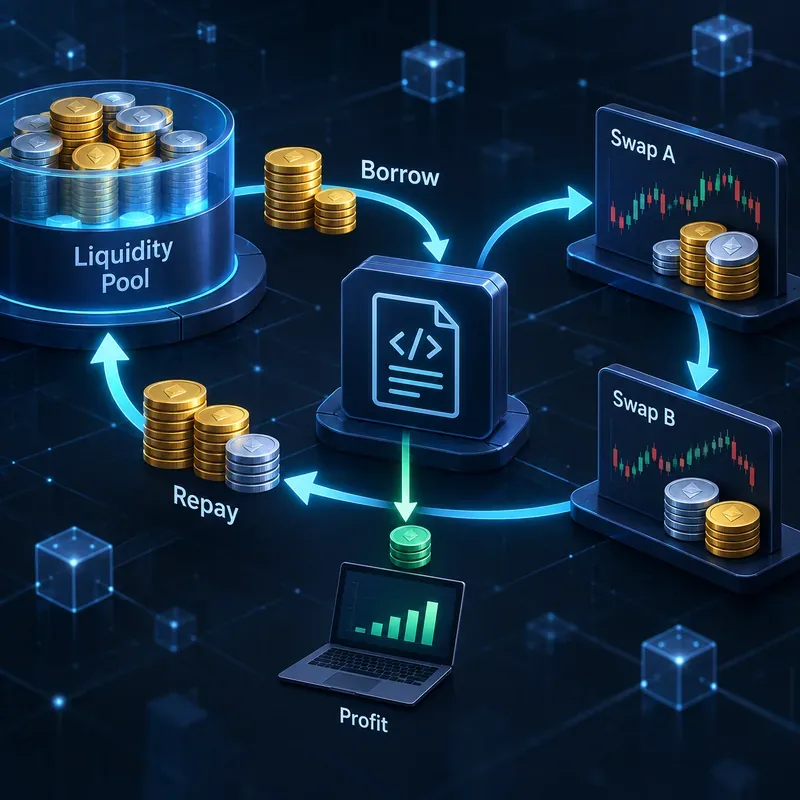
従来の融資は、返済が後日行われるため、担保、信用調査、または法的強制執行に依存するのが一般的です。フラッシュローンは、このタイミングを変えます。スマートコントラクトは資産を貸し出し、取引終了前に債務の返済を要求します。必要な残高が返済されない場合、ブロックチェーンは取引全体をロールバックします。
この同一トランザクション特性は、Uniswap V2のホワイトペーパーで説明されている「フラッシュスワップ」と密接に関連しています。フラッシュスワップでは、ユーザーは資産を受け取り、他の場所で使用した後、トランザクションが完了する前に支払いまたは返却することができます。Aaveは、プロトコルコントラクトを通じて専用のフラッシュローン機能も提供しています。正確な手数料と利用可能な資産は、デプロイメントとガバナンス構成によって異なるため、トレーダーは想定をハードコーディングするのではなく、実際の市場を確認する必要があります。
現在の参考情報として、Aaveの2026年イーサリアムV4アクティベーション提案書には、フラッシュローン構成は当時のイーサリアムV3の設定と一致し、手数料は合計5ベーシスポイント(0.05%)と記載されています。また、承認されたフラッシュローン利用者に対する手数料免除についても説明されています。ガバナンスによってパラメータが変更される可能性があり、展開方法も異なるため、この数値は普遍的なDeFi手数料ではなく、古い設定の参考値として扱うのが適切です。記載されているパラメータについては、AaveのイーサリアムV4アクティベーション提案書を参照してください。
最も単純なパターンは、市場間裁定取引です。トークンXをある分散型取引所で購入する価格が、別の分散型取引所で売却する価格よりも安いとします。トレーダーの契約では、ステーブルコインを借り入れ、より安い取引所でトークンXを購入し、より高い取引所でトークンXを売却し、借り入れた資金と手数料を返済して、残りを保持することができます。
簡略化された取引は次のようになります。
重要なのは「実行可能」という点です。提示された価格差は、実現可能な利益とは異なります。自動マーケットメーカーの価格は、取引によって流動性が消費されるにつれて変動します。1万ドルでは魅力的に見えるルートでも、価格変動の影響が名目上のスプレッドよりも速く拡大するため、100万ドルでは利益が出なくなる可能性があります。
優れたフラッシュローン裁定取引システムは、総スプレッドではなく、純利益を評価すべきである。最低限必要な計算式は以下のとおりである。
純利益 = 裁定取引収益 − 借入元本 − フラッシュローンプレミアム − DEX手数料 − ガス − その他の執行コスト。
実際には、トレーダーはシミュレーションと実際の取引価格の変動に対する安全マージンも考慮に入れるべきです。もしある取引ルートが直前の正確な価格設定でのみ利益を上げられるのであれば、その戦略は脆弱です。
| チェック | 健康の兆候 | 警告標識 |
|---|---|---|
| 純利益 | 全てのモデル化された手数料とガソリン代を差し引いた後、プラスとなる | 利益は取引コストが発生する前にのみ存在する。 |
| 価格への影響 | 取引規模はテスト済みの流動性範囲内に収まる | 借入額がスプレッドを縮小させる |
| シミュレーション | 最新のチェーン状態に対して完全なアトミックルートが成功 | 個々のスワップのみがテストされました |
| 滑り許容範囲 | 制限は、取引を著しく不利な約定から保護します。 | 無制限または過度に緩い最小出力設定 |
| 競争 | 現実的な包含仮定を置いた後も利益は残る | 別の検索者が先に操作すると、エッジは消滅します。 |
トレーダーが0.30%の価格差があるように見え、100万ドルのフラッシュローンを検討しているとします。理論上のスプレッドは3,000ドルです。コストが加算されるまでは魅力的に聞こえます。フラッシュローンのプレミアムが0.05%であれば、それだけで500ドルになります。2つのスワップ取引はそれぞれ取引手数料を請求する可能性があります。最初の取引は買い価格を押し上げる可能性があり、2番目の取引は売り価格を押し下げる可能性があります。ガス代やビルダー代、インクルージョン代金などの支払いもコストに加算されます。
価格変動とスワップ手数料で2,200ドル、ガス代とその他の執行コストでさらに400ドルかかる場合、一見3,000ドルの利益が見込めた取引機会も、500ドルのフラッシュローンプレミアムを差し引くと100ドルの損失になってしまいます。具体的な数値は、チェーン、プール、手数料区分、ルート、取引経路によって異なりますが、ここでの教訓は変わりません。総スプレッドはあくまでもスクリーニング指標の一つに過ぎないということです。
フラッシュローンを利用すれば、事前に想定元本全額を保有していないスマートコントラクトでも、資本集約型の裁定取引が可能になります。これにより、取引期間中のみ一時的な流動性を必要とする戦略において、資本効率を向上させることができます。
これらは、2つの取引所間の裁定取引以外にも役立つ可能性があります。開発者は、担保スワップ、債務借り換え、清算、または複数ステップのポジション管理にアトミック流動性を使用する場合があります。Aave の資料では、手数料を削減または免除できるホワイトリスト統合を含む、ポジション管理フローでのフラッシュ流動性の使用について説明しています。2026 年 5 月の Aave Labs 開発アップデートでは、CoW アダプタが Aave V3 マーケット全体でフラッシュ借入人としてホワイトリストに登録され、これらのアダプタ ルートが特定の Aave スワップで手数料無料のフラッシュ流動性を使用できるようになりました。Aave Labs 2026 年 5 月の開発アップデートを参照してください。
だからといって、フラッシュローンが必ずしも戦略を収益性の高いものにするわけではありません。フラッシュローンは、借り入れ元本の事前準備の必要性をなくすだけで、取引手数料、ガス代、競争、スマートコントラクトのバグ、あるいは不利な価格変動といった問題を解消するものではありません。
表示価格は魅力的でも、利用可能な資金量が少なすぎる場合があります。フラッシュローンの規模を決定する前に、想定される名目金額で取引経路をシミュレーションする必要があります。5万ドルの利益が出た取引が、500万ドルに直線的に拡大するとは限りません。
スワップを行うたびにプール準備金が変更され、流動性プロバイダー手数料が発生する場合があります。ルートには最低出力または同等の保護措置を講じるべきであり、予想よりも悪い約定が発生した場合は、利益が出ていた取引がひっそりと損失に転じるのではなく、元の状態に戻るようにする必要があります。
アトミック実行は必ずしも有利な順序を保証するものではありません。他の探索者が同じ機会を察知したり、競合するトランザクションを送信したり、取引が成立する前に状態を変更したりする可能性があります。ルートは、理想的な局所シミュレーションだけでなく、現実的なガスとインクルージョンの仮定の下で評価されるべきです。
トランザクションの安全性は、借入、交換、承認、コールバック、返済を統括するコードの安全性に依存します。トークンの承認、小数点以下の処理、コールバックの検証、ルーティングロジックにエラーがあると、ロールバックが発生したり、コントラクトが保有する資金が漏洩したりする可能性があります。成熟した実装では、一般的に、徹底的なテスト、トランザクションのシミュレーション、および限定された権限設定に依存しています。
「フラッシュローン攻撃」という用語は誤解を招く可能性があります。フラッシュローンは流動性確保のための基本的な手段です。これにより、攻撃を経済的に実行可能にする多額の一時的な資金が提供される場合がありますが、根本的な脆弱性は通常、別のところにあります。例えば、安全性の低いオラクル設計、欠陥のある会計処理、操作可能な価格設定ロジック、またはスマートコントラクトのバグなどが挙げられます。
この区別は、プロトコルのリスクを評価する際に重要となる。フラッシュローンを無効にしても、操作可能なスポット価格に依存するプロトコルが自動的に修正されるわけではない。逆に、適切に設計されたプロトコルであれば、その不変条件、オラクルモデル、および会計処理が、敵対的なトランザクションシーケンスの下でも安全であれば、フラッシュ流動性と安全に共存できる。
規律あるトレーダーは、経済性が非現実的な前提に基づいている場合、その取引ルートを放棄するか、再設計すべきである。一般的な理由としては、シミュレーション後に継続的にマイナスの利益が出ている場合、小さな価格変動に過度に敏感な場合、希望する取引規模での流動性が不十分な場合、あるいはより速い探索を行うトレーダーに常に負けてしまうような約定方法などが挙げられる。
選択肢はいくつかあります。トレーダーは、想定元本を縮小して価格への影響を軽減したり、より規模の大きいプールを経由したり、執行コストの低い別のチェーンを利用したり、スプレッドが拡大するまで待ったりすることができます。場合によっては、取引を行わないことが正しい判断となることもあります。フラッシュローンは、一時的な資金制約を解消する場合に最も有効ですが、実際の価格優位性の代替となるものではありません。
フラッシュローンを利用すれば、返済が単一のアトミックトランザクション内で行われるため、担保なしで多額のDeFi流動性を借り入れることが可能です。裁定取引においては、これにより大きな資金制約が解消されますが、それ自体で利益が生まれるわけではありません。真の優位性は、フラッシュローンのプレミアム、取引所手数料、スリッページ、ガス代、そして競争を差し引いた後もプラスとなる、実行可能な価格差から生まれます。
フラッシュローン戦略を評価する最も有効な方法は、最終的な取引結果を見ることです。つまり、取引ルート全体で債務を全て返済し、定められた実行制限内に収まり、現実的な条件下で意味のある純利益を確保できるかどうかです。そうでない場合は、借入流動性を増やすことで結果が改善すると考えるのではなく、取引規模を縮小したり、ルートを変更したり、取引を中止したりすることが適切な対応策となります。
この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
RWAトークン化が米国債とブロックチェーン金融をどのように結びつけるのか、BlackRock BUIDLを用いて所有権、保管、アクセス、利回り、リスクについて解説します。
Chainlinkのデータフィードとデータストリームを、Python CoreおよびPython Proと比較します。比較項目には、プッシュ型更新とプル型更新、レイテンシー、セキュリティ、コスト、および2026年の統合変更が含まれます。
強気および弱気のRSIダイバージェンスを識別する方法、反転パターンを確認する方法、誤ったシグナルを回避する方法、RSI設定を選択する方法、および実践的なトレーディングチェックリストを使用する方法を学びましょう。
Off The Grid、NIGHT CROWS W、Yakkamonなど、2026年第4四半期にローンチされる最も有力なWeb3ゲームに関する事実確認済みレビューと、主要なエコシステムリスク。
Uniswap v4のフックが、動的な手数料からアクセス制御まで、流動性プールをどのようにカスタマイズするのかを学び、その実用的なメリット、リスク、ユースケースを比較検討しましょう。
AIはスマートコントラクトの開発を加速させる可能性を秘めているが、生成されたコードには依然として人間のレビュー、テスト、セキュアライブラリ、監査が必要である。真の機会とリスクを比較検討しよう。
CryptoPanic、Kaito、Messari、Glassnode、Nansen、Arkham、Coin Metricsなど、プロのトレーダー向けの主要な仮想通貨ニュースアグリゲーターと調査プラットフォームを比較しましょう。
ビットコインは供給量が固定されているが、だからといって完璧なインフレヘッジになるわけではない。ビットコインが役立つ場合、役に立たない場合、そしてその仮説を検証する方法を見ていこう。
2026年に過小評価される可能性のある5つのレイヤー2トークンについて、トークンの有用性、価値獲得、リスク解除、および現在進行中の触媒に焦点を当てた、調査に基づいた分析。








