第4四半期の暗号資産リバランスチェックリスト:リスク調整後リターン向上のためのポジション構築

この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
The most important rule in yield farming is simple: optimize for net return after impermanent loss, fees, token-price changes, and transaction costs—not the highest displayed APY. A 40% advertised annual percentage yield can be worse than an 8% opportunity if the first strategy exposes you to a volatile token pair, falling incentive tokens, repeated rebalancing costs, or a large divergence from simply holding the assets.
That makes the best starting strategy for many cautious farmers a pool of strongly correlated assets, a broad liquidity range, or even lending rather than automated-market-maker liquidity when avoiding impermanent loss matters more than maximizing fee income. More aggressive concentrated-liquidity positions can earn more fees per dollar while they remain in range, but they require more monitoring and can amplify the economic cost of price divergence.
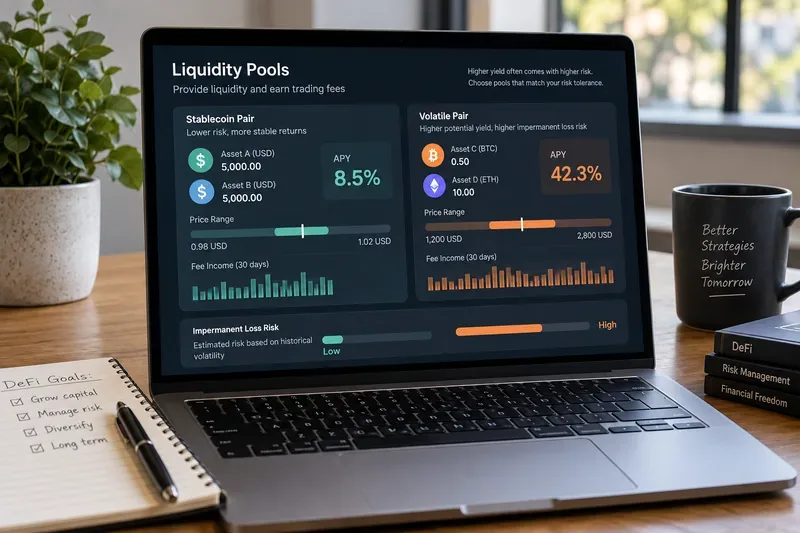
Yield farming generally means putting crypto assets to work in decentralized finance (DeFi) to earn trading fees, lending interest, token incentives, or a combination of those rewards. APY, or annual percentage yield, expresses an annualized return that assumes compounding. It is useful for comparing opportunities only when you understand what produces the yield and how stable that yield is likely to be.
For an automated market maker (AMM), liquidity providers deposit assets into a pool that traders use for swaps. On Uniswap, for example, active liquidity earns a proportional share of swap fees. Uniswap v3 and v4 use concentrated liquidity, meaning an LP chooses the price range in which capital is active. When market price leaves that range, the position stops earning fees until price returns. The protocol's current developer documentation explains this behavior in its concentrated liquidity guide.
A practical return estimate therefore looks more like this:
Net return = trading fees + lending interest + incentive value − impermanent loss − gas and management costs − other losses.
Do not treat that as a prediction formula. Future volume, volatility, incentive-token prices, and utilization are unknown. It is a checklist for identifying where a displayed APY can diverge from the return you actually keep.
非永続的損失(IL)とは、相対価格が変動した際に、元のトークンを保有し続ける場合と比較して、流動性を提供することによって生じる機会費用を指します。Uniswapの現在の用語集では、ILは基本的にこのような用語で説明されており、非永続的損失の説明では、 AMMのリバランスによってLPが保有するトークンの構成がどのように変化するかが示されています。
典型的な全範囲、50/50の定積プールの場合、便利な簡略化された式は次のとおりです。
IL = 2 × √r / (1 + r) − 1、ここでrは 2 つの資産間の相対的な価格変化です。
一方のトークンが他方のトークンに対して2倍になった場合、r = 2となります。この式では約-5.72%となります。つまり、取引手数料やインセンティブを加える前は、LPポジションの価値は、元の2トークンポートフォリオを保有するよりも約5.72%低くなります。相対価格が3倍になった場合、不足分は約13.4%になります。これらの例は、古典的なフルレンジ定積モデルに適用されます。集中流動性ポジションはペイオフの形状が異なり、アクティブレンジ全体でより大きな乖離が生じる可能性があります。
保有ベンチマークに対する資本保全が、最大手数料利回りの追求よりも重要であれば、互いに密接に連動すると予想される資産から始めるのが良いでしょう。例えば、信頼性の高いドルペッグ型ステーブルコイン2種類、あるいは同一の原資産を表す2種類のステーブルコインなどが挙げられます。相対的な価格変動が小さいほど、AMM(自動マーケットメーカー)によるポートフォリオのリバランスも少なくて済みます。
Curve社のStableSwapは、ほぼ同等の価値で取引されると予想される資産向けに特別に設計されています。StableSwapに関するオリジナルの論文では、均衡状態に近い状態ではスリッページを抑えつつ、プールが均衡状態から離れるにつれて異なる挙動を示すように設計された不変量について説明しています。
これは、相関プールがリスクフリーであることを意味するものではありません。ステーブルコインはペッグが解除される可能性があり、ラップドアセットは裏付けを失う可能性があり、ブリッジは機能不全に陥る可能性があり、スマートコントラクトは悪用される可能性があります。相関関係は、資産間の経済的関係が維持されている場合にのみ、ILの発生源の一つを低減します。
流動性を集中させることで、取引が発生すると予想される場所にのみ流動性を投入できるため、資本効率を大幅に向上させることができます。これにより、アクティブな流動性1ドルあたりの手数料収入を増やすことが可能です。ただし、その代償として、価格変動幅が狭くなるため、通常のボラティリティによって価格が変動する可能性が高くなります。
Uniswapのドキュメントによると、価格がv3またはv4ポジションの範囲から外れると、ポジションは非アクティブになり、手数料は発生しなくなります。価格が境界に近づくにつれて、ポジションは徐々に1つのトークンに変換されます。そのため、「狭い方が良い」というのは一般的なルールではありません。狭い範囲は、真に安定したペアにとっては魅力的ですが、変動の激しい週には、ETHとドル建てステーブルコインのペアにとっては脆弱になる可能性があります。
適切なレンジは、予想されるボラティリティと、リバランスを行う頻度を反映したものであるべきです。ポジションを定期的に監視できない場合は、レンジを広くすることで、手数料の集中リスクを多少犠牲にする代わりに、レンジ内での取引時間を長くすることができます。積極的に運用する場合は、ネットワーク手数料、スワップコスト、該当する場合は税金、そして不利な価格でリバランスを行う可能性を収益計算に含める必要があります。
取引量が重要なのは、スワップ手数料がLP(リミテッド・パートナー)がマーケットメイクに対して受け取る主な経済的報酬だからです。総ロック額(TVL)が高くても取引量が少ないプールは、規模は小さいものの活発に取引されているプールに比べて、1ドルあたりの手数料収入が少なくなる可能性があります。逆に、取引量が多く変動の激しい通貨ペアは、価格の乖離が大きい場合、ホールド戦略よりもパフォーマンスが劣る場合でも、多額の手数料収入を生み出す可能性があります。
エントリーする前に、損益分岐点となる質問を書き留めておきましょう。想定保有期間において、妥当なIL(インカム・ロス)を相殺するには、手数料とインセンティブ収入がいくら必要でしょうか?変動の激しい50/50のフルレンジペアの場合、上記の式を使って複数の相対価格シナリオを実行できます。流動性が集中している場合は、ポジション固有のシミュレーターを使用するか、フルレンジの式を適用するのではなく、実際のレンジからペイオフを計算してください。
オンチェーン利回りを得るために、両面AMM流動性を提供する必要はありません。レンディングプロトコルは、借り手によって生み出された利息を供給者に支払います。Aaveは、供給レートは利用状況に応じて変動すると説明しています。つまり、供給された流動性のうち借り入れられる割合が変化すると、供給レートも変化します。また、供給に関するドキュメントでは、レートは固定ではなく変動制であることが明確に示されています。
レンディングは、AMMの一時的な損失を生み出す特定の2資産リバランスメカニズムを排除しますが、スマートコントラクトの障害、担保の清算不足、ステーブルコインまたは資産価格リスク、利用可能な流動性が低い場合の一時的な引き出し制限など、別のリスクをもたらします。Aaveのリスク開示では、これらの可能性について明確に言及しています。
主な目的が1つの資産へのエクスポージャーを維持することであれば、AMMでその資産を別のトークンと組み合わせるよりも、貸付ポジションの方が論理的に考えやすいでしょう。貸付APRをLPの表向きのインセンティブAPYと比較するのではなく、IL後のLP手数料収入の控えめな推定値と貸付供給率を比較してください。
多くのファームは、ガバナンストークンや報酬トークンの発行を含む利回りを宣伝しています。これは、第二の市場リスクを生み出します。つまり、戦略の収益は、基礎となる資産と手数料収入だけでなく、報酬トークンの価格にも左右されるのです。発行による資金流入が取引活動の伸びを上回る場合、利回りは低下する可能性があります。報酬トークンが急落した場合、実現APYは投資時に表示されたレートをはるかに下回ることもあります。
有効な手法としては、手数料や借入金利といった自然発生的な収益源からの利回りと、トークンインセンティブからの利回りという2つの数値を算出することです。積極的なインセンティブを前提とした場合にのみ戦略が魅力的に見える場合は、リスクが高いと判断しましょう。
| アプローチ | 主なリターンソース | IL曝露 | 管理負担 | 最適なフィット感 |
|---|---|---|---|---|
| 単一資産融資 | 借主の利息 | AMMリバランスによるものはなし | 低~中程度 | 単一資産へのエクスポージャーを維持したい投資家 |
| 相関資産AMMプール | スワップ手数料+インセンティブの可能性 | 通常は低いが相関関係は成り立つ | 適度 | デペグと契約リスクを理解している慎重なLP(リミテッドパートナー) |
| 広範囲の揮発性ペア | スワップ手数料+インセンティブの可能性 | 意義深い | 適度 | 大規模な移動を通じて両方の資産を所有することをいとわないLP |
| 狭い集中範囲 | 範囲内での手数料密度が高い | 潜在的に高い | 高い | 明確なボラティリティ/レンジ戦略を持つアクティブなLP |
| 高排出農場 | 報酬トークンの発行 | 基礎となるポジションによって異なります | 高い | リスクを許容でき、報酬を評価し監視できるユーザー |
目標は、一時的な損失を完全に排除することではありません。目標は、意図的に負うリスクに対して補償を受けることです。優れた戦略は、保有する意思のある資産から始まり、それらの資産間の期待される関係性に合致したポートフォリオ設計を選択し、変動性と監視頻度に適した範囲を設定し、手数料とインセンティブを確実なものではなく不確実なものとして扱うことから始まります。
ダウンサイドコントロールを優先する初心者にとって、賢明な手順は通常、まず単一資産の貸付を理解し、次に相関資産プールを研究し、その後、狭い範囲の流動性集中戦略を試みる前に、小規模で広範囲のLPポジションを試してみることです。経験豊富でアクティブなLPにとっては、範囲を狭くすることで資本効率を向上させることができますが、それは、追加の手数料収入が、範囲外の乖離、ダウンタイム、およびアクティブ運用のコストを常に上回る場合に限ります。
結論として、最も優れたイールドファームとは、画面上で最も高いAPY(年利回り)を示すものではありません。非永続的な損失、金利変動、トークンインセンティブ、運営コストといった現実的な仮定を置いた上で、期待純収益が依然として魅力的なイールドファームこそが、最も優れたイールドファームなのです。
この第4四半期の暗号資産チェックリストを活用して、資産配分の見直し、集中投資の抑制、税金と保管状況の確認を行い、規律あるリスク計画に基づいて年末を迎えましょう。
RWAトークン化が米国債とブロックチェーン金融をどのように結びつけるのか、BlackRock BUIDLを用いて所有権、保管、アクセス、利回り、リスクについて解説します。
Chainlinkのデータフィードとデータストリームを、Python CoreおよびPython Proと比較します。比較項目には、プッシュ型更新とプル型更新、レイテンシー、セキュリティ、コスト、および2026年の統合変更が含まれます。
強気および弱気のRSIダイバージェンスを識別する方法、反転パターンを確認する方法、誤ったシグナルを回避する方法、RSI設定を選択する方法、および実践的なトレーディングチェックリストを使用する方法を学びましょう。
Off The Grid、NIGHT CROWS W、Yakkamonなど、2026年第4四半期にローンチされる最も有力なWeb3ゲームに関する事実確認済みレビューと、主要なエコシステムリスク。
Uniswap v4のフックが、動的な手数料からアクセス制御まで、流動性プールをどのようにカスタマイズするのかを学び、その実用的なメリット、リスク、ユースケースを比較検討しましょう。
AIはスマートコントラクトの開発を加速させる可能性を秘めているが、生成されたコードには依然として人間のレビュー、テスト、セキュアライブラリ、監査が必要である。真の機会とリスクを比較検討しよう。
CryptoPanic、Kaito、Messari、Glassnode、Nansen、Arkham、Coin Metricsなど、プロのトレーダー向けの主要な仮想通貨ニュースアグリゲーターと調査プラットフォームを比較しましょう。
ビットコインは供給量が固定されているが、だからといって完璧なインフレヘッジになるわけではない。ビットコインが役立つ場合、役に立たない場合、そしてその仮説を検証する方法を見ていこう。
2026年に過小評価される可能性のある5つのレイヤー2トークンについて、トークンの有用性、価値獲得、リスク解除、および現在進行中の触媒に焦点を当てた、調査に基づいた分析。








