Pożyczki DeFi elegancko rozwiązały jeden problem: pożyczkobiorca może uzyskać dostęp do płynności bez konieczności podejmowania decyzji przez bank w sprawie zatwierdzenia pożyczki. Jednak dominujący model stworzył kolejne ograniczenie. Większość pożyczek wymaga zabezpieczenia w kryptowalutach o wartości wyższej niż wartość długu. To rozwiązanie sprawdza się w przypadku dźwigni finansowej i zarządzania płynnością, ale nie jest odpowiednie dla firm, które potrzebują kapitału obrotowego właśnie dlatego, że nie dysponują nadwyżką płynnych aktywów.
Kredyt on-chain to próba przekroczenia tego ograniczenia. Zamiast polegać wyłącznie na automatycznie likwidowalnym zabezpieczeniu kryptograficznym, protokoły kredytowe mogą łączyć inteligentne kontrakty z tożsamością kredytobiorcy, oceną ryzyka kredytowego, umowami prawnymi, historią płatności, aktywami poza łańcuchem, przepływami pieniężnymi, kapitałem pierwszej straty lub innymi formami poprawy jakości kredytowej. Kluczowym rezultatem nie jest „zero zabezpieczeń za wszelką cenę”. Chodzi o to, czy system może udzielać użytecznych kredytów, jednocześnie ustalając cenę i absorbując ryzyko niewypłacalności w sposób wystarczająco transparentny, aby kredytodawcy mogli je ocenić.
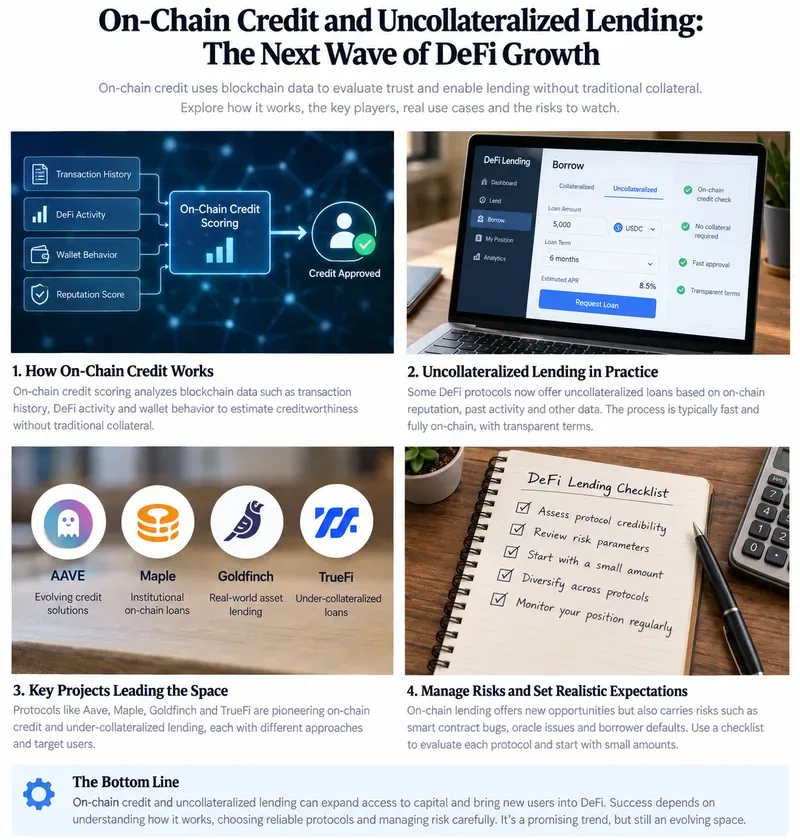
Podpis: Kredyty w łańcuchu bloków mogą łączyć zapisy blockchain z oceną zdolności kredytowej i pożyczkami strukturalnymi, ale ocena jakości pożyczkobiorcy, ochrony prawnej, płynności i ryzyka niewypłacalności pozostaje kluczowa.
Dlaczego DeFi potrzebuje kredytów zamiast kolejnych pożyczek zabezpieczonych nadmiernie?
Tradycyjne pożyczki DeFi chronią pożyczkodawców przede wszystkim poprzez zabezpieczenie i automatyczną likwidację. Model ten pozostaje użyteczny, ale ogranicza to, kto może pożyczać. Analiza pożyczek DeFi przeprowadzona przez Bank Rozrachunków Międzynarodowych w 2022 roku dowodzi, że powszechne nadzabezpieczenie odzwierciedla ograniczone informacje o pseudonimowych pożyczkobiorcach i ogranicza kredyt w gospodarce realnej. Późniejsze badanie BIS dotyczące dźwigni finansowej DeFi , opublikowane w marcu 2024 roku, również analizowało główne platformy pożyczkowe jako systemy zabezpieczone, w których limity wskaźnika LTV (Loader to Value) i ryzyko likwidacji silnie wpływają na zachowania pożyczkobiorców.
Możliwość uzyskania kredytu jest zatem prosta: jeśli protokół może uzyskać wiarygodne informacje o pożyczkobiorcy i wyegzekwować roszczenie o spłatę, kapitał nie musi już polegać wyłącznie na płynnym zabezpieczeniu kryptograficznym. Mogłoby to wesprzeć pożyczki instytucjonalne, pożyczkodawców z branży technologii finansowych, należności, kredyty prywatne, finansowanie handlu i inne produktywne zastosowania, które nie są jednoznacznie powiązane z kryptozabezpieczeniem.
Co właściwie oznacza „niezabezpieczone” w łańcuchu bloków?
Rzadko oznacza to anonimowe portfele otrzymujące duże pożyczki wyłącznie na podstawie oceny blockchain. W praktyce zorientowane na kredyty rozwiązania DeFi mogą obejmować identyfikowalnych pożyczkobiorców, zespoły underwritingowe, umowy prawne, pule autoryzowane, kapitał na pokrycie strat podrzędnych, gwarancje, zabezpieczenia poza łańcuchem (off-chain) lub roszczenia do aktywów i dochodów firmy.
To rozróżnienie ma znaczenie. Na przykład, aktualny przegląd Goldfinch V1 stwierdza, że pożyczki są w pełni zabezpieczone aktywami i dochodami spoza łańcucha. Dokumentacja opisuje pule pożyczkobiorców, uwzględniając takie warunki, jak stopa procentowa, limit, częstotliwość spłat i termin zapadalności, podczas gdy podmioty wspierające oceniają pożyczkobiorców i zapewniają kapitał podporządkowany. Zobacz przegląd protokołu Goldfinch i dokumentację pożyczkobiorcy .
Lepiej opisać to jako ocenę kredytową ze wsparciem poza łańcuchem niż jako czyste pożyczki niezabezpieczone. Inwestorzy powinni wyraźnie zaznaczyć to rozróżnienie, ponieważ proces odzyskiwania należności po niewykonaniu zobowiązania może opierać się na przepisach prawnych i egzekwowaniu ich w praktyce, a nie na automatycznej likwidacji za pomocą inteligentnych kontraktów.
Jakie cechy powinien mieć dobry system kredytowy w łańcuchu dostaw?
Użyteczny system powinien poprawić efektywność kapitałową, nie czyniąc ryzyka kredytowego nieprzejrzystym. Cztery rezultaty są szczególnie ważne:
- Pożyczkobiorcy otrzymują ekonomicznie korzystne finansowanie. Kwota pożyczki, okres kredytowania, waluta, harmonogram spłat i koszt powinny odpowiadać potrzebom pożyczkobiorcy w zakresie przepływów pieniężnych.
- Pożyczkodawcy rozumieją, co generuje zysk. Odsetki powinny być powiązane z identyfikowalną działalnością pożyczkową, a nie z niewyjaśnionymi zachętami w postaci tokenów.
- Alokacja strat jest definiowana przed wystąpieniem niewykonania zobowiązania. Należy udokumentować starszeństwo, ochronę przed pierwszą stratą, rezerwy, roszczenia zabezpieczające, gwarancje i procedury odzyskiwania należności.
- Można monitorować wyniki. Wypłaty, spłaty, opóźnienia, niespłacone zobowiązania, wykorzystanie puli i istotne zmiany w kondycji pożyczkobiorcy powinny być widoczne lub raportowane na bieżąco.
Jeśli protokół oferuje wysoką rentowność, ale utrudnia udzielenie odpowiedzi na te pytania, rezultatem niekoniecznie jest lepszy kredyt. Może to być po prostu trudniejsze do zmierzenia ryzyko.
Gdzie przydadzą się dane łańcuchowe?
Rekordy blockchain mogą poprawić transparentność zdarzeń, które faktycznie zachodzą w łańcuchu bloków. Inwestorzy mogą weryfikować salda portfeli, przelewy, wpłaty i wypłaty z puli, wypłaty, spłaty, tokenizowane roszczenia oraz stan inteligentnych kontraktów bez czekania na comiesięczny plik PDF.
To cenne, ale ma swoje granice. Historia portfela nie ujawnia automatycznie przychodów firmy, zobowiązań, struktury własności, koncentracji klientów, ryzyka oszustwa ani wykonalności umowy kredytowej. Powiązanie podmiotu prawnego z adresami i informacjami finansowymi spoza łańcucha bloków rodzi pytania dotyczące tożsamości, jakości danych, prywatności i zarządzania.
Problem kredytowy jest zatem częściowo problemem informacyjnym. Dokument roboczy BIS z 2025 roku dotyczący cyfrowych rejestrów i kredytów niezabezpieczonych podkreśla szerszy kompromis między informacjami potrzebnymi do egzekwowania prawa kredytowego, opłatami za platformę a prywatnością użytkowników. Konkretna architektura różni się od protokołów DeFi, ale leżące u jej podstaw napięcie jest istotne: lepsze decyzje kredytowe często wymagają większej ilości informacji o kredytobiorcy, podczas gdy użytkownicy mogą preferować mniej ujawnień.
Jak w praktyce zorganizowane są pule kredytowe?
Nie ma jednego modelu. Niektóre systemy wykorzystują pule specyficzne dla pożyczkobiorców; inne grupują wiele aktywów w zarządzanych pulach lub skarbcach. Podział na transze może w różny sposób alokować straty pomiędzy dostawców kapitału.
Goldfinch podaje konkretny przykład. W swojej dokumentacji firma stwierdza, że inwestorzy dostarczają kapitał podporządkowany z pierwszą stratą poszczególnym pulom pożyczkobiorców, podczas gdy pula seniorów może dostarczać kapitał senioralny. Spłaty są zaliczane na poczet kwot należnych transzy senioralnej przed transzą juniorską. Protokół ostrzega również, że inwestorzy mogą utracić dostarczony kapitał, jeśli pożyczkobiorca nie dokona spłaty. Zobacz dokumentację Goldfinch dotyczącą ryzyka puli pożyczkobiorców .
Centrifuge ilustruje szerszą architekturę tokenizowanego kredytu. Aktualna dokumentacja puli opisuje pulę jako reprezentację i ścieżkę zarządzania produktem finansowym w łańcuchu bloków, w tym produktami pochodzącymi spoza łańcucha, takimi jak fundusze czy strategie kredytowe. Pula utrzymuje bilans w łańcuchu bloków i definiuje klasy udziałów, dostęp inwestorów, ceny i zarządzanie płynnością.
Czy instytucjonalny DeFi automatycznie oznacza pożyczki niezabezpieczone?
Nie. Projekt produktu zmienia się z czasem, więc stare opisy mogą być mylące. Maple to dobry przykład, dlaczego czytelnicy powinni sprawdzać aktualną dokumentację, zamiast polegać na historycznych etykietach. Aktualna dokumentacja dotycząca kredytów instytucjonalnych opisuje zabezpieczone kredyty instytucjonalne, w tym pule zabezpieczone wybranymi aktywami cyfrowymi. Aktualna dokumentacja pożyczkodawcy Maple powinna być sprawdzona w celu zapoznania się z rzeczywistym zabezpieczeniem i strukturą underwritingu danej okazji.
To ważny test jakości każdego artykułu lub analizy inwestycyjnej: zweryfikuj aktualne warunki dotyczące puli, zamiast zakładać, że wcześniejszy model pożyczkowy protokołu nadal opisuje jego obecne produkty.
Które wskaźniki mówią, czy kredyt on-chain działa?
Sama całkowita wartość zablokowana jest niewystarczająca. Wzrost może wynikać z zachęt lub niewielkiej liczby skoncentrowanych pożyczkodawców. W przypadku kredytów ważniejsza jest jakość świadczonych usług niż same depozyty.
| Metryczny | Jak może wyglądać zdrowszy wynik | Znak ostrzegawczy |
|---|
| Wydajność spłaty | Zaplanowane raty kapitałowe i odsetki są spłacane regularnie | Powtarzające się przedłużenia, zaległości, restrukturyzacje lub niewyjaśnione opóźnienia |
| Domyślne i odzyskiwanie | Straty i odzyski są ujawniane przy użyciu jasnej metodologii | Domyślne wartości znikają z głównych wyliczeń rentowności lub stan odzyskiwania jest niejasny |
| Koncentracja pożyczkobiorców | Limity ekspozycji zapobiegają dominacji jednego kredytobiorcy w portfelu | Niewielka liczba pożyczkobiorców generuje większość zwrotów z puli |
| Płynność kredytodawcy | Mechanizmy wypłat odpowiadają terminom zapadalności pożyczek bazowych | Obietnice szybkiej płynności w zamian za długoterminowe, niepłynne pożyczki bez wiarygodnych buforów |
| Jakość plonu | Stopa zwrotu jest w głównej mierze oparta na odsetkach pożyczkobiorców i ujawnionych danych ekonomicznych | Zyski w dużym stopniu zależą od tymczasowych emisji tokenów |
| Raportowanie | Uzgadnianie aktywności w łańcuchu i informacji o pożyczkobiorcach poza łańcuchem | Nie można zweryfikować istotnych ekspozycji poza łańcuchem lub są one zgłaszane nieregularnie |
Kiedy protokół powinien zmienić swój model kredytowy?
Model kredytowy nie powinien być uznawany za skuteczny tylko dlatego, że wskaźnik niewypłacalności pozostaje niski w sprzyjających warunkach rynkowych. Modele kredytowe muszą być dostosowywane, gdy dowody wskazują na błędną wycenę ryzyka.
Zmiany mogą być uzasadnione, gdy wzrośnie liczba zaległości, windykacja trwa dłużej niż oczekiwano, kredytodawcy nie mogą wycofać się w oczekiwanym terminie, koncentracja kredytobiorców staje się nadmierna, założenia dotyczące oceny ryzyka kredytowego wielokrotnie zawodzą lub egzekwowanie prawa skutkuje istotnie niższymi odzyskiwalnymi kwotami niż zakładano w modelu. Reakcje mogą obejmować niższe limity kredytowe, silniejsze klauzule umowne, wyższą ochronę przed pierwszą stratą, częstsze raportowanie, krótsze terminy zapadalności, większą dywersyfikację lub powrót do częściowego zabezpieczenia.
Właściwą reakcją nie zawsze jest zaostrzenie wszystkich parametrów. Nadmiernie restrykcyjne warunki mogą zniweczyć korzyści w zakresie efektywności kapitałowej, które kredyt miał generować. Celem jest dostosowanie oczekiwanych strat, zapotrzebowania na płynność i wynagrodzenia kredytodawcy do obserwowanych wyników.
Jakie są największe ograniczenia kredytu łańcuchowego?
Domyślnie nie zawsze można zautomatyzować usunięcie ustawień
W przypadku nadzabezpieczonego DeFi, inteligentny kontrakt może zlikwidować kwalifikujące się zabezpieczenie po przekroczeniu określonego progu. W przypadku kredytów niezabezpieczonych lub zabezpieczonych poza łańcuchem, odzyskanie należności może wymagać negocjacji, restrukturyzacji, sądów, gwarancji, obsługi lub egzekucji aktywów. Inteligentne kontrakty mogą automatyzować kaskady płatności; nie gwarantują jednak, że pożyczkobiorca w trudnej sytuacji finansowej będzie miał środki na spłatę.
Przejrzystość jest niepełna, gdy aktywa i pożyczkobiorcy znajdują się poza łańcuchem
Umieszczenie tokena pożyczki lub rekordu płatności na blockchainie nie powoduje automatycznej korekty sprawozdań finansowych. Inwestorzy nadal polegają na podmiotach udzielających pożyczek, audytorach, administratorach, agentach wycen, doradcach prawnych i innych dostawcach informacji.
Płynność może być niedopasowana
Pożyczki prywatne mogą dojrzewać przez miesiące lub lata, podczas gdy posiadacze tokenów mogą oczekiwać szybszego wykupu. Jeśli obietnice płynności są silniejsze niż płynność aktywów bazowych, stres może ujawnić niedopasowanie. Ocena podatności na zagrożenia kredytów prywatnych przeprowadzona przez Radę ds. Stabilności Finansowej w maju 2026 r . wskazała na jakość kredytów dla pożyczkobiorców, nieprzejrzystość wyceny, dźwignię finansową, koncentrację i wzajemne powiązania jako obszary wymagające uwagi. Kwestie te nie są unikalne dla kredytów opartych na blockchainie.
Finansowanie stablecoinami dodaje kolejną warstwę ryzyka
Wiele rynków kredytowych on-chain finansuje pożyczki za pomocą stablecoinów. Inwestorzy muszą zatem ocenić zarówno pożyczkę, jak i aktywa użyte do jej sfinansowania lub rozliczenia. Instytut Stabilności Finansowej BIS zauważył w październiku 2025 r., że dochód ze stablecoinów może obejmować działalność związaną z ponownym udzielaniem pożyczek i pożyczkami DeFi, a także narażać użytkowników na ryzyko nieporównywalne z ryzykiem ubezpieczonych depozytów bankowych. Zobacz jego raport na temat dochodów ze stablecoinów .
Co sprawiłoby, że kredyt on-chain stałby się trwałym silnikiem wzrostu DeFi?
Najmocniejszym argumentem nie jest to, że każdy kredytobiorca powinien stać się wolny od zabezpieczeń. Chodzi o to, że infrastruktura blockchain może sprawić, że niektóre etapy udzielania kredytów, finansowania, obsługi, własności, raportowania i rozliczeń będą bardziej programowalne, przy jednoczesnym zachowaniu poważnego poziomu oceny ryzyka kredytowego tam, gdzie jest to ekonomicznie konieczne.
Trwały wzrost byłby widoczny nie tylko w rosnącym oprocentowaniu całkowitym (TVL). Należy zwrócić uwagę na powtarzających się pożyczkobiorców spłacających zobowiązania w pełnym cyklu, pożyczkodawców nadal dostarczających kapitał bez niezrównoważonych dotacji, przejrzyste historie niewypłacalności i odzyskiwania należności, zdywersyfikowaną bazę pożyczkobiorców, realistyczne warunki płynności oraz struktury prawne, które przetrwają rzeczywiste kryzysy.
Regulacje będą również kształtować rynek. Prace Rady Stabilności Finansowej (FCRA) nad kryptowalutami podkreślają rosnące powiązania między kryptowalutami, stablecoinami, DeFi i tradycyjnymi finansami. W raporcie rocznym Rady za 2025 rok, opublikowanym w marcu 2026 roku, nadal podkreślano znaczenie wdrażania globalnych ram dla kryptowalut i stablecoinów.
Jak należy oceniać możliwość uzyskania kredytu w ramach łańcucha dostaw?
Zacznij od źródła spłaty, a nie od reklamowanego RRSO. Zidentyfikuj prawnego pożyczkobiorcę, sposób, w jaki wykorzystuje on kapitał, oraz przewidywany przepływ środków pieniężnych na spłatę kapitału i odsetek. Następnie zaplanuj zabezpieczenie wokół tego przepływu środków pieniężnych.
- Sprawdź, czy pożyczka jest niezabezpieczona, niedostatecznie zabezpieczona lub oparta na aktywach poza łańcuchem.
- Określ, kto dokonuje oceny ryzyka i jakie informacje otrzymuje.
- Zapoznaj się z warunkami pożyczki, terminem zapadalności, postanowieniami umownymi, pierwszeństwem spłaty i postanowieniami dotyczącymi niewykonania zobowiązania.
- Określ, kto ponosi pierwszą stratę i jaki poziom ochrony znajduje się poniżej Twojej pozycji.
- Sprawdź koncentrację pożyczkobiorców i sektorów.
- Zapoznaj się z ograniczeniami dotyczącymi wypłat i sprawdź, czy pożyczki bazowe są wystarczająco płynne, aby je obsłużyć.
- Przy ocenie rentowności należy oddzielić odsetki pożyczkobiorcy od zachęt w postaci tokenów.
- Przejrzyj faktyczną historię spłat, opóźnień, niewykonania zobowiązań, restrukturyzacji i odzyskiwania należności.
- Sprawdź ryzyka związane ze stablecoinami, inteligentnymi kontraktami, wyroczniami, mostami, depozytami i zarządzaniem, które wiążą się z ekspozycją kredytową.
Skąd wiesz, że wynik jest wystarczająco dobry?
Wysokiej jakości system kredytowy on-chain powinien ułatwiać inwestorowi weryfikację decyzji, a nie tylko ich realizację. Powinieneś być w stanie wyjaśnić, skąd pochodzi zysk, kto jest winien pieniądze, co się stanie, jeśli nie zapłacą, w jaki sposób straty docierają do Twojej pozycji, kiedy możesz wypłacić środki oraz które informacje są niezależnie widoczne on-chain, a które dostarczane są przez podmiot spoza łańcucha.
Jeśli odpowiedzi na te pytania staną się mniej jasne wraz ze wzrostem rentowności, zmień swoje podejście: zmniejsz ekspozycję, żądaj więcej informacji, przenieś się na strukturę o wyższym statusie lub lepszym zabezpieczeniu albo zrezygnuj z tej okazji. Jeśli dane dotyczące spłat, odzysków, dywersyfikacji i raportowania poprawią się w kolejnych cyklach kredytowych, zaufanie może stopniowo rosnąć, a nie wynikać z samego wzrostu wartości protokołu.
Podsumowanie
Kredyt on-chain może rozwiązać jeden z fundamentalnych problemów DeFi: wymóg posiadania przez pożyczkobiorców płynnego zabezpieczenia w wysokości wyższej niż ta, którą chcą pożyczyć. To sprawia, że kredytowanie oparte na kredytach stanowi realną drogę do rozszerzenia DeFi na finansowanie instytucjonalne i realnej gospodarki.
Jednak usunięcie zabezpieczeń kryptowalutowych nie eliminuje ryzyka kredytowego. Zmienia sposób jego oceny, wyceny, monitorowania i odzyskiwania. Kolejna fala rozwoju DeFi będzie bardziej przekonująca, jeśli zapewni trwałą historię spłat, zrozumiałe kaskady strat, realistyczną płynność, wiarygodne oceny ryzyka i egzekwowalne roszczenia – a nie tylko większe wolumeny pożyczek lub wyższe zyski.
Uwaga dotycząca ryzyka: Niniejszy artykuł ma charakter edukacyjny i nie stanowi indywidualnej porady finansowej ani inwestycyjnej. Kredyty, stablecoiny, inteligentne kontrakty, umowy powiernicze i tokenizowane aktywa rzeczywiste mogą generować straty, a historyczna spłata nie gwarantuje przyszłych rezultatów.









