Strona główna
» Aktualności
»
Model Stock-to-Flow dla Bitcoina: Jak dokładny jest on na dzisiejszym rynku?
Model Stock-to-Flow dla Bitcoina: Jak dokładny jest on na dzisiejszym rynku?
Model Bitcoin Stock-to-Flow zyskał popularność, ponieważ oferował inwestorom coś, czego rzadko można oczekiwać od rynków kryptowalut: proste równanie powiązane z harmonogramem podaży znanym z wieloletnim wyprzedzeniem. Idea jest intuicyjna. Bitcoin ma ograniczoną podaż, nowa emisja spada mniej więcej co cztery lata, a rzadsze aktywa powinny, przy założeniu niezmienności innych czynników, osiągać wyższą wartość.
Trudność polega na sformułowaniu „wszystko inne bez zmian”. W 2026 roku Bitcoin jest przedmiotem obrotu na rynku kształtowanym nie tylko przez zaprogramowany niedobór, ale także przez produkty giełdowe, stopy procentowe, płynność, regulacje, bilanse przedsiębiorstw, instrumenty pochodne i zmieniający się popyt inwestorów. To sprawia, że model Stock-to-Flow jest użyteczny jako model niedoboru, ale znacznie trudniejszy do obrony jako samodzielna prognoza cen.
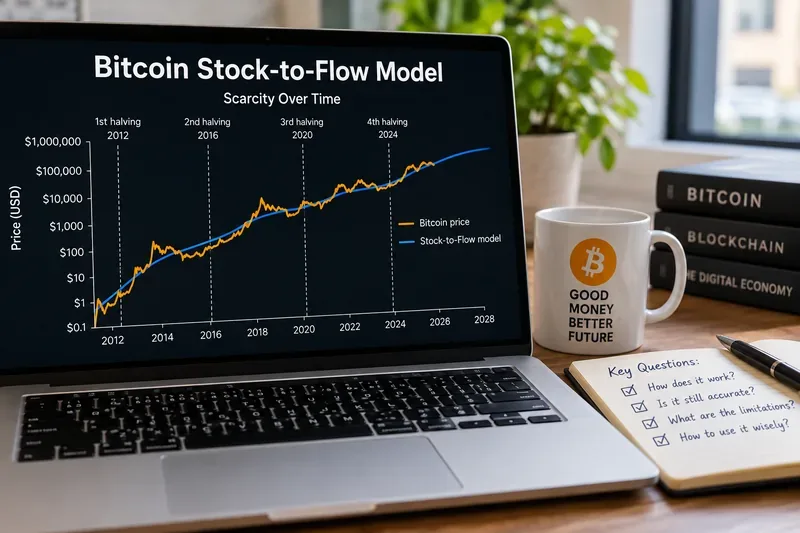
Ilustrujący wykres Stock-to-Flow podkreśla główną ideę modelu: emisja Bitcoina spada podczas halvingu, podczas gdy ceny rynkowe nadal zależą od wielu zmiennych wykraczających poza niedobór podaży.
Co właściwie mierzy model Bitcoin Stock-to-Flow?
Stock-to-Flow, zwykle w skrócie S2F, to po prostu ilość aktywów już istniejących podzielona przez ilość nowo wyprodukowaną w ciągu jednego roku:
Stock-to-Flow = istniejące zapasy / coroczna nowa podaż
Wysoki wskaźnik oznacza, że roczna produkcja jest niewielka w porównaniu z istniejącymi zasobami. Złoto jest często omawiane przez ten pryzmat, ponieważ produkcja z nowych kopalń jest skromna w porównaniu z zasobami naziemnymi. Bitcoin sprawia, że koncepcja ta jest szczególnie łatwa do modelowania, ponieważ emisja jest zakodowana w jego protokole, a nie ustalana przez firmy wydobywcze reagujące na ceny surowców.
Oryginalny artykuł PlanB z 2019 roku, „Modelowanie wartości Bitcoina za pomocą niedoboru” , przedstawiał logarytmiczną zależność między wartością rynkową Bitcoina a jego współczynnikiem S2F. W artykule odnotowano wysoki historyczny współczynnik R kwadrat i argumentowano, że niedobór był dominującym czynnikiem wpływającym na wartość. Prognozowano również cenę Bitcoina na poziomie około 55 000 dolarów po halvingu w 2020 roku.
Tego oryginalnego modelu nie należy mylić z późniejszym modelem Stock-to-Flow Cross Asset firmy PlanB, czyli S2FX . S2FX wykorzystał „przejścia fazowe” i porównania między aktywami, aby oszacować znacznie wyższą cenę bitcoina, około 288 000 dolarów, w późniejszej fazie rynku. Mieszanie tych dwóch wersji sprawia, że dyskusje na temat tego, czy „S2F zadziałało”, stają się niepotrzebnie mylące.
Co się zmieniło po halvingu w 2024 roku?
Czwarty halving Bitcoina miał miejsce 20 kwietnia 2024 roku przy bloku 840 000. Dotacja do bloku spadła z 6,25 BTC do 3,125 BTC. Oficjalne źródło informacji o halvingu Bitcoina podaje obecną dotację w wysokości 3,125 BTC i wskazuje, że nagroda ma spaść ponownie do 1,5625 BTC przy kolejnym halvingu.
Jeśli bloki pojawiają się mniej więcej co dziesięć minut, dotacja w wysokości 3,125 BTC oznacza około 164 250 nowo emitowanych BTC rocznie, nie uwzględniając wahań w rzeczywistym czasie emisji bloków. Przy obecnej podaży w obiegu wynoszącej około 20 milionów BTC, przybliżony współczynnik S2F wynosi zatem około 120. Rachunek jest prosty: Bitcoin jest obiektywnie znacznie rzadszy pod względem emisji niż przed halvingiem w 2024 roku.
To, co nie następuje automatycznie, to konkretna cena rynkowa. Halving zmienia stronę przepływową równania. Nie mówi nam, jak agresywnie instytucje będą kupować, czy inwestorzy korzystający z dźwigni finansowej będą ograniczać ryzyko, jak zmienią się realne rentowności, ani czy inwestorzy będą preferować Bitcoina w stosunku do akcji, obligacji, złota czy gotówki.
Czy wskaźnik Stock-to-Flow jest wystarczająco dokładny, aby można było na jego podstawie ustalać cele cenowe?
Odpowiedź zależy od tego, jaką normę zastosujesz.
Pytanie
Co sugerują dowody
Czy S2F opisuje niedobór Bitcoina?
Tak. Prawidłowo odzwierciedla to spadek tempa nowej emisji spowodowany harmonogramem halvingu.
Czy pierwotny model uwzględniał częściowo długoterminowy wzrost wartości Bitcoina?
Tak. Jego wczesne dopasowanie było silne, a poziom odniesienia wynoszący około 55 000 dolarów po 2020 roku został ostatecznie przekroczony.
Czy późniejsze prognozy cenowe oparte na modelu S2F pozostały dokładne?
Nie. Późniejsze prognozy, zwłaszcza dotyczące znacznie wyższej wyceny akcji S2FX, nie potwierdziły się w zrealizowanych cenach.
Czy S2F może wiarygodnie mierzyć czas wejść i wyjść?
Dowody są słabe. Testy akademickie wykazały istotne ograniczenia statystyczne i brak wyraźnej przewagi nad prostszymi podejściami.
Przydatne jest rozróżnienie między trafnością wyjaśniającą a precyzją prognozowania . Model S2F może pomóc wyjaśnić, dlaczego emisja bitcoina staje się z czasem mniej inflacyjna. Nie oznacza to jednak, że dopasowana regresja może wskazać inwestorowi, gdzie powinien handlować bitcoin w kolejnym kwartale, a nawet w kolejnym cyklu.
Co mówią badania naukowe na temat tego modelu?
Wyniki badań są bardziej złożone niż tylko te, które sugerują, że teoria S2F została udowodniona lub że S2F jest bezwartościowa. W artykule Thibauta Morillona i Ryana Chacona z 2022 roku, opublikowanym w czasopiśmie „ Studies in Economics and Finance ” , pt. „Dissecting the stock to flow model for Bitcoin” , przetestowano konstrukcję i solidność modelu. Autorzy stwierdzili, że wersja dynamiczna może z czasem poprawić dokładność prognoz, ale odkryli również, że strategia handlowa oparta na teorii S2F była znacznie mniej opłacalna niż podstawowa strategia „kup i trzymaj” w badanej próbie.
Późniejsze badanie z 2024 roku opublikowane w czasopiśmie „ Journal of Risk and Financial Management” pt. „ Bitcoin Return Prediction: Is It Possible via Stock-to-Flow, Metcalfe's Law, Technical Analysis, or Market Sentiment?” wzbudziło bardziej fundamentalną obawę. Stwierdzono w nim, że szacunki Stock-to-Flow były silnie skorelowane z czasem od momentu utworzenia bloku Bitcoina, a istotność statystyczna modelu zanikła po uwzględnieniu w tym badaniu efektów czasowo stałych.
Ma to znaczenie, ponieważ krzywa podaży bitcoina i jego wiek poruszają się w jednym kierunku. Gdy dwie zmienne trendowe zostaną ze sobą zestawione, wysokie dopasowanie historyczne może wydawać się silniejsze niż w rzeczywistości leżący u jego podstaw związek przyczynowo-skutkowy.
Dlaczego rok 2026 będzie trudniejszy dla modelu opartego wyłącznie na dostawach?
Rynek Bitcoina dojrzał. Jednym z najwyraźniejszych przykładów jest skala regulowanych produktów inwestycyjnych. W swoim zgłoszeniu do SEC z dnia 30 czerwca 2026 r., fundusz ETF iShares Bitcoin Trust poinformował o posiadaniu 734 261 BTC o wartości godziwej około 43,4 miliarda dolarów . To pojedyncze zgłoszenie ilustruje, dlaczego zmienne po stronie popytu mają znaczenie: podmioty instytucjonalne mogą absorbować lub uwalniać duże ilości Bitcoinów bez zmiany stopy emisji protokołu.
Aktualne dane rynkowe pokazują również, jak bardzo Bitcoin wykroczył poza ramy pierwotnego modelu. Strona Coinbase poświęcona rynkowi Bitcoina wskazywała na około 20 milionów BTC w obiegu i kapitalizację rynkową na poziomie około 1,5 biliona dolarów w połowie września 2026 roku. Krzywa podaży pozostaje przewidywalna; wycena tej podaży zmienia się nieustannie.
Dla inwestora oznacza to, że lepszym pytaniem nie jest „Jaką cenę przewiduje S2F?”, lecz „Jak dużą wagę wyjaśniającą należy przypisać niedoborowi w porównaniu z popytem, płynnością i warunkami makroekonomicznymi?”.
Czy nadal warto korzystać ze Stock-to-Flow w 2026 roku?
Tak, jeśli używasz go do właściwego zadania.
Użyj metody S2F, jeśli Twoje pytanie dotyczy niedoboru strukturalnego
Metoda S2F jest przydatna do porównywania zmian w emisji nowych bitcoinów w kolejnych erach halvingu. Pomaga ona odpowiedzieć na pytania takie jak: Jak szybko rośnie podaż? Ile nowych bitcoinów trafia na rynek w porównaniu z zapasami, które już są w obiegu? Jak drastycznie halving z 2024 roku zmniejszył nową podaż?
Nie używaj metody S2F wyłącznie do precyzyjnego określenia ceny docelowej
Model bez zmiennej popytu nie jest w stanie wyjaśnić, dlaczego dwa okresy o niemal identycznych warunkach emisji mogą generować bardzo różne ceny. Podejmując decyzje cenowe, inwestorzy powinni również przeanalizować popyt spot, aktywność w zakresie tworzenia i wykupu ETF-ów, warunki płynności, dźwignię finansową, zrealizowaną zmienność, politykę pieniężną oraz wskaźniki wyceny pochodzące z danych on-chain lub rynkowych.
Nie traktuj linii modelu jako sygnału handlowego
Bycie „poniżej modelu” nie dowodzi, że Bitcoin jest niedowartościowany, a bycie „powyżej modelu” nie dowodzi, że jest przewartościowany. Linia regresji dopasowana do danych historycznych nie jest gwarantowaną ceną równowagi.
Co powinieneś porównać z S2F przed podjęciem decyzji?
Praktycznym rozwiązaniem jest podzielenie analizy inwestycyjnej na cztery warstwy:
Podaż: harmonogram halvingu, bieżąca dotacja blokowa, podaż w obiegu i długoterminowa emisja.
Popyt: zasoby i przepływy ETF-ów, popyt na obligacje skarbowe przedsiębiorstw, aktywność giełdowa i szerokie uczestnictwo inwestorów.
Struktura rynku: płynność, pozycja instrumentów pochodnych, dźwignia finansowa, zmienność i koncentracja aktywów.
Makro i polityka: stopy procentowe, realne stopy zwrotu, warunki dolara, regulacje i apetyt na ryzyko.
S2F obejmuje głównie pierwszą warstwę. Nie stanowi to wady, jeśli traktuje się je jako narzędzie specjalistyczne. Problem pojawia się dopiero wtedy, gdy jedna metryka podaży zostanie przekształcona w kompletny model wyceny.
Czy zatem model Stock-to-Flow dla Bitcoina jest nadal aktualny?
Jest on istotny jako opis celowo zaprojektowanego niedoboru Bitcoina i jako historyczny model, który pomógł spopularyzować ekonomiczne znaczenie halvingów. Jest jednak znacznie mniej przekonujący jako samodzielny mechanizm prognozowania dla dzisiejszego rynku.
Najważniejszym powodem, dla którego warto korzystać z metody S2F w zestawie narzędzi analitycznych, nie jest możliwość precyzyjnego określenia przyszłej ceny. Chodzi o to, że harmonogram emisji Bitcoina jest niezwykle przejrzysty, a S2F podsumowuje tę cechę jedną liczbą. Najważniejszy powód, dla którego nie należy polegać wyłącznie na tej metodzie, jest równie prosty: cena ustala się w momencie, gdy podaż spotyka się z popytem, a S2F modeluje tylko jedną stronę tego równania.
W przypadku bieżących decyzji rynkowych należy traktować wskaźnik Stock-to-Flow jako wskaźnik niedoboru, a nie cenę docelową. Jeśli teza inwestycyjna nadal wydaje się atrakcyjna po uwzględnieniu popytu, płynności, warunków makroekonomicznych, wyceny i zarządzania ryzykiem, to S2F może dostarczyć użytecznego kontekstu. Jeśli teza sprawdza się tylko dlatego, że krzywa modelu wskazuje, że cena „powinna” być wyższa, analiza jest zbyt krucha.
Niniejszy artykuł ma charakter edukacyjny i nie stanowi porady inwestycyjnej. Ceny kryptowalut są zmienne, a dopasowanie modelu historycznego nie gwarantuje przyszłych wyników.