Strona główna
» Aktualności
»
Porównanie zdecentralizowanych stablecoinów: modele bezpieczeństwa USDe, FRAX i DAI
Porównanie zdecentralizowanych stablecoinów: modele bezpieczeństwa USDe, FRAX i DAI
„Zdecentralizowany stablecoin” to użyteczna nazwa kategorii, ale może ona kryć radykalnie odmienne założenia bezpieczeństwa. USDe, FRAX i DAI nie chronią wartości dolara w ten sam sposób. Praktyczna analiza ryzyka zaczyna się zatem od bardziej szczegółowego pytania: co musi działać, aby każdy token pozostał wypłacalny i bliski 1 dolara?
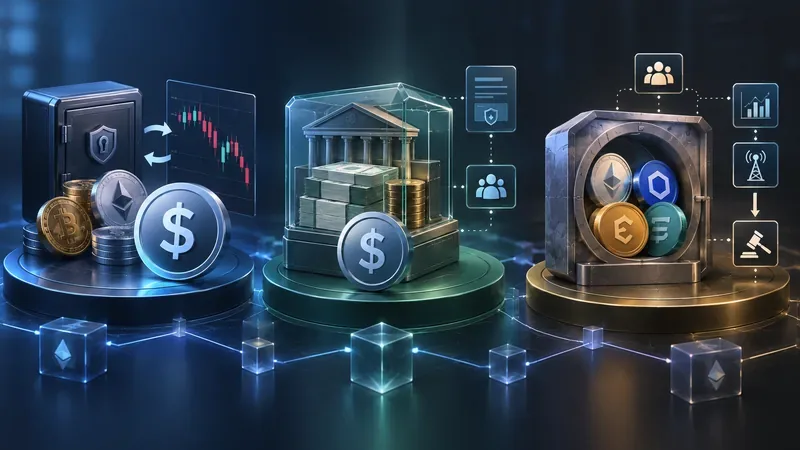
Trzy ogólne wzorce zabezpieczeń stablecoinów: zabezpieczenia neutralne rynkowo, emisja zabezpieczona rezerwami oraz dług zabezpieczony likwidacją.
To porównanie odzwierciedla oficjalną dokumentację sprawdzoną 15 września 2026 r. Kwestia nazewnictwa ma znaczenie: obecny stablecoin dolarowy Frax to frxUSD . Starsza dokumentacja FRAX opisuje wcześniejszy model FRAX V3, podczas gdy obecna dokumentacja Frax opisuje frxUSD jako w pełni zabezpieczony dozwolonymi rezerwami ekwiwalentnymi gotówki, takimi jak tokenizowane fundusze skarbowe USA. Traktowanie „FRAX” tak, jakby jego stara konstrukcja pozostała niezmieniona, dawałoby zatem przestarzały obraz ryzyka.
Szybkie porównanie: co tak naprawdę zabezpiecza dolara?
System
Podstawowy model bezpieczeństwa
Mechanizmy korygujące/wypłacalnościowe
Ważne zależności zaufania
USDe (Ethena)
Zabezpieczenie kryptowalutami plus kompensujące instrumenty pochodne; możliwe jest również posiadanie płynnych, stabilnych aktywów
Obecny kurs frxUSD: dozwolone rezerwy ekwiwalentu gotówki w stosunku 1:1, w tym tokenizowane fundusze skarbowe. Starsza wersja FRAX V3 zakładała co najmniej 100% zabezpieczenia i wykorzystywała AMO.
Trasy depozytowe i wykup rezerw; Kontrakty i zarządzanie ekosystemem Frax
Jakość zabezpieczeń, działanie wyroczni, rynki likwidacyjne, zarządzanie, inteligentne kontrakty i ekspozycje w świecie rzeczywistym/depozytariuszy w portfelu zabezpieczeń
USDe: zabezpieczenie poprzez zabezpieczony bilans
Ethena opisuje USDe jako syntetycznego dolara , a nie konwencjonalnego fiducjarnego stablecoina. Jego główną ideą jest utrzymywanie aktywów zabezpieczających przy jednoczesnym zajmowaniu pozycji krótkich na instrumentach pochodnych. Jeśli protokół posiada aktywa z dodatnią ekspozycją cenową i zajmuje pozycję krótką odpowiadającą tej ekspozycji, zyski z jednej strony powinny zrównoważyć straty z drugiej, tworząc portfel o z grubsza neutralnym współczynniku delta. Ethena twierdzi, że wykorzystuje BTC, ETH i inne aktywa zatwierdzone przez organy zarządzające, a także płynne stablecoiny, podczas gdy instrumenty pochodne obejmują kontrakty terminowe na czas nieokreślony i z dostawą.
To zmienia model zagrożenia. USDe nie polega przede wszystkim na utrzymywaniu przez kredytobiorców nadwyżki zabezpieczenia w indywidualnych skarbcach on-chain. Zależy mu na tym, aby połączony portfel spot i instrumentów pochodnych pozostał odpowiednio zabezpieczony, dostępny i wypłacalny. Własna dokumentacja Etheny wyraźnie stwierdza, że jej konstrukcja zawiera zarówno komponenty on-chain, jak i off-chain. Protokół wykorzystuje dostawców rozliczeń pozagiełdowych do obsługi depozytu zabezpieczającego, jednocześnie delegując aktywa do scentralizowanych giełd w celu uzyskania depozytu zabezpieczającego bez przenoszenia depozytu na te giełdy. Przeczytaj omówienie USDe firmy Ethena , wyjaśnienie stabilności neutralnej pod względem delty oraz model depozytu .
Co może zawieść?
Oczywiste ryzyko jest szersze niż „spadek cen kryptowalut”. Prawidłowo dobrany hedging ma na celu zneutralizowanie znacznej części tej ekspozycji kierunkowej. Bardziej istotne ścieżki niepowodzenia obejmują niedoskonałe hedgingi, dyslokacje bazowe, dywergencję aktywów zabezpieczających, problemy z instrumentami pochodnymi i giełdami, awarie depozytów lub rozliczeń, nadużycia inteligentnych kontraktów oraz utrzymujące się niekorzystne warunki finansowania. Ethena utrzymuje fundusz rezerwowy jako dodatkowy margines bezpieczeństwa na okresy ujemnego finansowania oraz jako potencjalnego oferenta USDe w okresach napięć na rynkach. To bufor, a nie gwarancja na wypadek każdej straty. Zobacz oficjalną dokumentację funduszu rezerwowego .
Dla posiadacza kolejną praktyczną różnicą jest dostęp do wykupu. Dokumentacja Etheny mówi, że pozyskiwanie USDe na zewnętrznych AMM-ach nie wymaga zezwolenia, podczas gdy bezpośrednie bicie i wykup protokołów są ograniczone do zatwierdzonych kontrahentów, którzy spełniają odpowiednie wymogi onboardingowe. Użytkownicy rynku wtórnego polegają zatem częściowo na arbitrażach i płynności rynku, aby przenieść wartość zabezpieczenia protokołu na cenę transakcyjną.
FRAX w 2026 r.: oddzielenie starszego modelu od frxUSD
Historyczny FRAX słynie z ewoluującego modelu algorytmicznego/zabezpieczającego, a dokumentacja FRAX V3 mówi, że protokół dążył do osiągnięcia minimalnego współczynnika zabezpieczenia na poziomie 100% przy wykorzystaniu algorytmicznych operacji rynkowych (AMO) . AMO to kontrakty lub kontrolowane mechanizmy, które mogą wykorzystywać płynność, udzielać pożyczek FRAX, rebalansować pozycje i przeprowadzać inne operacje pieniężne w ramach zaprogramowanych warunków i zasad zarządzania. Dotychczasowa architektura jest udokumentowana w przeglądzie FRAX V3 i dokumentacji AMO firmy Frax .
Jednak w przypadku bieżącego przeglądu bezpieczeństwa, właściwym produktem dolarowym jest Frax USD (frxUSD) . Aktualna dokumentacja Frax opisuje frxUSD jako walutę wymienialną na waluty fiducjarne i w pełni zabezpieczoną, z dozwolonymi rezerwami ekwiwalentnymi w gotówce, takimi jak tokenizowane fundusze skarbowe USA, przechowywane u regulowanych depozytariuszy. Stwierdza również, że Frax DAO zachowuje ostateczną kontrolę nad protokołem, podczas gdy Frax Inc. deleguje obowiązki, w tym zarządzanie depozytariuszem i rezerwami, zgodność, atestacje oraz operacje wykupu walut fiducjarnych. Oficjalna dokumentacja frxUSD stanowi lepszy punkt wyjścia do współczesnych badań due diligence.
Co to zmienia w kwestii ryzyka decentralizacji?
frxUSD zmniejsza zależność od zmiennych zabezpieczeń kryptowalutowych i hedgingu kontraktów futures, ale wprowadza bardziej instytucjonalny łańcuch rezerw. Recenzent powinien zbadać prawną i operacyjną strukturę aktywów rezerwowych, koncentrację depozytariuszy, limity emisji, ścieżki umorzenia, zależności od zgodności, inteligentne kontrakty i delegację zarządzania. „W pełni zabezpieczone” odpowiada na pytanie o ilość aktywów tylko wtedy, gdy rezerwy istnieją i pozostają możliwe do zrealizowania; nie eliminuje to ryzyka depozytowego, prawnego, płynnościowego, tokenizacji ani operacyjnego.
Dokumentacja Fraxa zwraca również uwagę na istotny niuans dotyczący wykupu: frxUSD można wymienić na aktywa dostępne w ramach zawartych umów depozytowych, ale nie ma gwarancji, że konkretny składnik aktywów rezerwowych będzie zawsze dostępny. Właśnie takie szczegóły implementacji powinien uwzględniać przegląd zabezpieczeń, zamiast zatrzymywać się na podstawowym współczynniku zabezpieczenia.
DAI: bezpieczeństwo poprzez zabezpieczenie, parametry ryzyka i likwidację
DAI wywodzi się z systemu znanego obecnie jako Sky Protocol, dawniej MakerDAO. Jego klasyczny model zabezpieczeń to system długu wielozabezpieczeniowego: zatwierdzone aktywa są blokowane w skarbcach, DAI jest generowany jako dług, a zarządzanie ustala parametry ryzyka dla każdego rodzaju zabezpieczenia. Jeśli skarbiec stanie się niewystarczająco zabezpieczony w stosunku do progu likwidacji, protokół może go zlikwidować i sprzedać zabezpieczenie w celu pokrycia zobowiązania.
Ta architektura stawia jakość zabezpieczenia i wydajność likwidacji na pierwszym miejscu. Limity zadłużenia ograniczają kwotę DAI możliwą do wygenerowania dla danego rodzaju zabezpieczenia; wskaźniki likwidacji określają, kiedy pozycje stają się podatne na likwidację; opłaty za stabilność wpływają na ekonomikę pożyczek; a do wyceny zabezpieczenia potrzebne są dane o cenach. Oficjalna dokumentacja systemu Multi-Collateral DAI firmy Sky wyjaśnia te mechanizmy oraz konstrukcję Emergency Shutdown.
Modelu DAI nie należy upraszczać do modelu „zabezpieczonego ETH”. Protokół od dawna obsługuje wiele zatwierdzonych przez organy nadzoru rodzajów zabezpieczeń, więc jego profil ryzyka zależy od faktycznego składu zabezpieczeń i powiązanych struktur w momencie przeglądu. Może to obejmować ekspozycje, których ryzyko wykracza poza kryptowaluty niewymagające zezwoleń. Dlatego solidny audyt ocenia portfel, a nie opiera się na historycznej historii pochodzenia DAI.
DAI i USDS to powiązane, ale nie identyczne tokeny
Sky uruchomił USDS w 2024 roku wraz z konwerterem między DAI a USDS. Oficjalna dokumentacja opisuje USDS jako zabezpieczenie salda w tym samym bazowym systemie wielozabezpieczeniowym, zwracając jednocześnie uwagę na różnice na poziomie tokenów. Dla osoby oceniającej DAI w 2026 roku, zmiany w migracji i zarządzaniu Sky są istotne, ponieważ ewolucja protokołu może zmienić założenia operacyjne i dotyczące zarządzania, nawet gdy DAI pozostaje w obiegu.
Który model jest „najbardziej zdecentralizowany”?
Nie ma jednowymiarowej, użytecznej odpowiedzi. Decentralizacja ma kilka warstw: zabezpieczenia, ustalanie cen, przechowywanie, emisja, zarządzanie, likwidacja, wykup i kontrola operacyjna. USDe może korzystać z natywnego zabezpieczenia kryptowalutowego, ale opiera się na infrastrukturze zabezpieczającej poza łańcuchem i scentralizowanej płynności instrumentów pochodnych. Obecny frxUSD wykorzystuje instytucjonalne aktywa rezerwowe i depozytariuszy, zachowując jednocześnie tokeny i komponenty zarządzania w łańcuchu bloków. Podstawowy mechanizm Vault i likwidacji DAI jest oparty na łańcuchu bloków, ale bezpieczeństwo całego systemu nadal zależy od zatwierdzonego portfela zabezpieczeń, zarządzania, wyroczni i wszelkich rzeczywistych struktur wbudowanych w ten portfel.
Lepszym pytaniem jest: jakie tryby awarii jesteś skłonny i w stanie monitorować? Przejrzysty mechanizm nie jest automatycznie mechanizmem niskiego ryzyka, a decentralizacja na jednej warstwie może współistnieć ze skoncentrowanym zaufaniem na innej.
Praktyczna lista kontrolna bezpieczeństwa stablecoinów
Zidentyfikuj dokładny token i jego wersję. Nie traktuj starszego FRAX i obecnego frxUSD jako tego samego projektu ani DAI i USDS jako wymiennych na poziomie tokena.
Powiąż aktywa z pasywami. Zapytaj, co ekonomicznie zabezpiecza podaż jednego dolara i czy to zabezpieczenie jest nadwyżkowo zabezpieczone, zabezpieczone, czy utrzymywane w stosunku 1:1.
Znajdź zabezpieczenie. Oddziel kontrakty on-chain od depozytariuszy, tokenizowanych funduszy, giełd i dostawców rozliczeń.
Przetestuj ścieżkę realizacji. Określ, kto może zrealizować bezpośrednio, co otrzyma, czy obowiązuje KYC i na jakich dodatkowych posiadaczach polegać w warunkach stresu.
Sprawdź założenia dotyczące płynności i likwidacji. W przypadku DAI skoncentruj się na wynikach wyroczni i likwidacji. W przypadku USDe skoncentruj się na płynności hedgingowej, marży i rozliczeniach. W przypadku frxUSD skoncentruj się na płynności rezerwowej i wykupach depozytariusza.
Przeanalizuj koncentrację. System może być w pełni zabezpieczony, ale jednocześnie podatny na zagrożenia, jeśli zabezpieczenie, depozyt, zabezpieczenie lub zarządzanie są skoncentrowane.
Oddziel zysk od bezpieczeństwa kapitału. Wersje stakowane lub oszczędnościowe, takie jak sUSDe, sfrxUSD lub produkty oszczędnościowe, wprowadzają dodatkowe mechanizmy; nie zakładaj, że profil ryzyka bazowego stablecoina jest identyczny.
Sprawdź uprawnienia zarządcze. Udokumentuj, kto może zmieniać zabezpieczenia, limity ryzyka, depozytariuszy, umowy lub ustawienia awaryjne oraz jakie opóźnienia lub mechanizmy kontroli ograniczają te zmiany.
Korzystaj z aktualnych źródeł pierwotnych. Architektura stablecoinów szybko ewoluuje; weryfikuj dokumentację na żywo, rezerwuj ujawnienia, działania zarządcze i adresy kontraktów przed zaangażowaniem kapitału.
Podsumowanie
USDe, frxUSD/FRAX i DAI ilustrują trzy bardzo różne sposoby budowania stabilności dolara. USDe przekształca zmienną ekspozycję na kryptowaluty w syntetycznego dolara poprzez kompensację instrumentów pochodnych i infrastrukturę depozytu operacyjnego. Obecny frxUSD kładzie nacisk na zabezpieczenie w postaci ekwiwalentu gotówki w stosunku 1:1 oraz instytucjonalne mechanizmy wykupu, podczas gdy jego poprzednik FRAX wykorzystywał architekturę bardziej zorientowaną na AMO. DAI opiera się na zarządzanym portfelu zabezpieczonych pozycji dłużnych, parametrach ryzyka i likwidacjach.
Żaden z tych mechanizmów nie czyni stablecoina wolnym od ryzyka. Użyteczne porównanie bezpieczeństwa nie polega na tym, czy projekt sam siebie określa jako zdecentralizowany, ale na tym, czy jego aktywa, zabezpieczenia, depozytariusze, likwidacje, zarządzanie i kanały umorzenia są w stanie przetrwać ten sam stres w tym samym czasie. W przypadku zarządzania zasobami finansowymi lub inwestycji długoterminowych, należy okresowo powtarzać tę analizę: system, który oceniałeś sześć miesięcy temu, może nie mieć dziś takiego samego składu zabezpieczeń, uprawnień zarządczych, kontrahentów lub architektury produktu.