Strona główna
» Aktualności
»
Strategie Yield Farming: maksymalizacja APY przy jednoczesnym ograniczeniu nietrwałych strat
Strategie Yield Farming: maksymalizacja APY przy jednoczesnym ograniczeniu nietrwałych strat
Najważniejsza zasada w yield farmingu jest prosta: optymalizuj zwrot netto po uwzględnieniu nietrwałych strat, opłat, zmian cen tokenów i kosztów transakcyjnych – a nie najwyższego wyświetlanego APY. 40% deklarowana roczna stopa zwrotu może być gorsza niż 8%, jeśli pierwsza strategia naraża Cię na zmienną parę tokenów, spadające tokeny motywacyjne, powtarzające się koszty rebalansowania lub dużą dywergencję w stosunku do samego posiadania aktywów.
To sprawia, że najlepszą strategią początkową dla wielu ostrożnych rolników jest pula silnie skorelowanych aktywów, szeroki zakres płynności, a nawet pożyczki, a nie płynność płynności automatycznego animatora rynku, gdy unikanie nietrwałych strat jest ważniejsze niż maksymalizacja dochodów z opłat. Bardziej agresywne pozycje o skoncentrowanej płynności mogą przynieść wyższe opłaty za dolara, dopóki pozostają w zakresie, ale wymagają dokładniejszego monitorowania i mogą zwiększać koszt ekonomiczny rozbieżności cen.
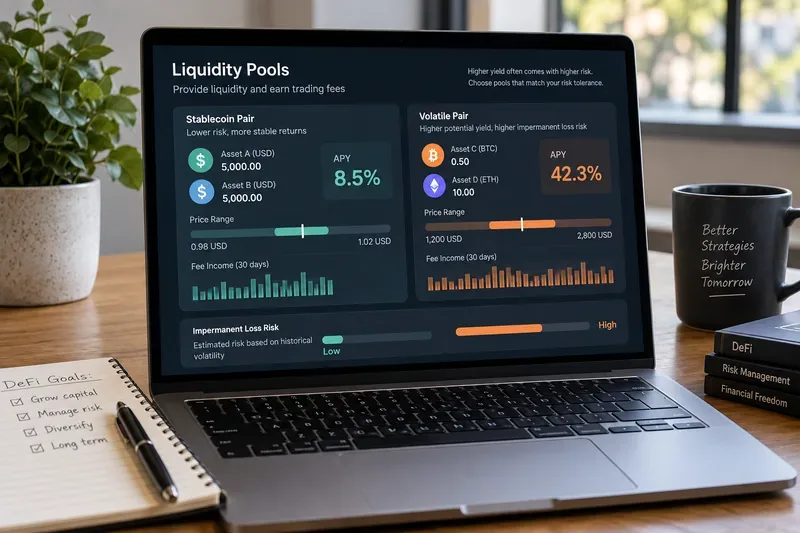
Porównanie puli płynności obrazuje kluczowy kompromis: wyższa deklarowana stopa zwrotu może wiązać się z większym przedziałem cenowym i ryzykiem strat nietrwałych.
Zacznij od dochodu netto, a nie od głównego APY
Yield farming zazwyczaj oznacza inwestowanie w kryptowaluty w zdecentralizowanych finansach (DeFi) w celu uzyskania opłat transakcyjnych, odsetek od pożyczek, zachęt do tokenów lub kombinacji tych korzyści. APY, czyli roczna stopa zwrotu, wyraża roczną stopę zwrotu z założeniem kapitalizacji. Jest ona przydatna do porównywania możliwości inwestycyjnych tylko wtedy, gdy rozumiesz, co generuje zysk i jak stabilny on jest.
W przypadku zautomatyzowanego animatora rynku (AMM) dostawcy płynności deponują aktywa w puli, z której traderzy korzystają w transakcjach swap. Na przykład w Uniswap aktywna płynność generuje proporcjonalny udział w opłatach za swap. Uniswap w wersji 3 i 4 wykorzystuje płynność skoncentrowaną, co oznacza, że LP wybiera przedział cenowy, w którym kapitał jest aktywny. Gdy cena rynkowa opuści ten przedział, pozycja przestaje generować opłaty do czasu powrotu ceny. Aktualna dokumentacja programistyczna protokołu wyjaśnia to zjawisko w przewodniku po płynności skoncentrowanej .
Praktyczna ocena zwrotu wygląda zatem mniej więcej tak:
Dochód netto = opłaty transakcyjne + odsetki od pożyczek + wartość zachęty − strata nietrwała − koszty gazu i zarządzania − inne straty.
Nie traktuj tego jako wzoru predykcyjnego. Przyszły wolumen, zmienność, ceny tokenów motywacyjnych i wykorzystanie są nieznane. To lista kontrolna, która pozwala określić, gdzie wyświetlany RRSO może odbiegać od faktycznie uzyskanego zwrotu.
Co tak naprawdę oznacza nietrwała strata
Nietrwała strata (IL) to koszt alternatywny zapewnienia płynności w porównaniu z samym utrzymaniem oryginalnych tokenów w przypadku zmiany ich względnej ceny. Aktualny słownik Uniswap opisuje IL zasadniczo w ten sposób, a jego wyjaśnienie dotyczące nietrwałej straty pokazuje, jak rebalansowanie AMM zmienia strukturę tokenów posiadanych przez LP.
W przypadku klasycznego, pełnozakresowego puli produktów o stałym stosunku 50/50, użyteczny, uproszczony wzór wygląda następująco:
IL = 2 × √r / (1 + r) − 1 , gdzie r jest względną zmianą ceny pomiędzy dwoma aktywami.
Jeśli wartość jednego tokena podwoi się w stosunku do drugiego, r = 2. Wzór daje około -5,72%. Innymi słowy, przed dodaniem opłat transakcyjnych lub zachęt, pozycja LP jest warta około 5,72% mniej niż samo posiadanie oryginalnego portfela dwóch tokenów. Jeśli cena względna się potroi, niedobór wyniesie około 13,4%. Te przykłady odnoszą się do klasycznego modelu pełnego zakresu stałego produktu; pozycje o skoncentrowanej płynności mają różne kształty wypłat i mogą wykazywać większą dywergencję w aktywnym zakresie.
Strategia 1: Preferuj pary skorelowane, gdy priorytetem jest ograniczenie IL
Jeśli zachowanie kapitału w stosunku do benchmarku „utrzymaj” jest ważniejsze niż dążenie do maksymalnej stopy zwrotu z opłat, zacznij od aktywów, które mają się ściśle do siebie naśladować. Przykładami mogą być dwa wiarygodne stablecoiny powiązane z dolarem lub dwie reprezentacje tego samego aktywa bazowego. Mniejsze względne wahania cen zazwyczaj oznaczają mniej rebalansowania AMM w stosunku do pierwotnego portfela.
Projekt StableSwap firmy Curve został opracowany specjalnie dla aktywów, których wartość oczekuje się w pobliżu tej samej wartości. Oryginalny artykuł na temat StableSwap opisuje inwariant zaprojektowany w celu zapewnienia niskiego poślizgu przy transakcjach w pobliżu równowagi, jednocześnie zmieniając zachowanie w miarę oddalania się puli od równowagi.
Nie oznacza to jednak , że skorelowane pule są wolne od ryzyka. Stablecoiny mogą stracić powiązanie, zabezpieczone aktywa mogą stracić zabezpieczenie, mosty mogą zawieść, a inteligentne kontrakty mogą zostać wykorzystane. Korelacja obniża jedno ze źródeł IL tylko wtedy, gdy relacja ekonomiczna między aktywami pozostaje zachowana.
Kiedy to pasuje
Chcesz zacząć od niższej zmienności.
Czułbyś się komfortowo, posiadając każdy z tych aktywów niezależnie.
Rozumiesz ryzyko emitenta, zabezpieczenia, wykupu lub pomostu, które wiąże się z obydwoma tokenami.
Oczekiwane przychody z tytułu opłat i zachęt mają znaczenie po uwzględnieniu kosztów sieciowych.
Strategia 2: Używaj szerszych zakresów, chyba że masz powód, aby zarządzać nimi aktywnie
Skoncentrowana płynność może znacznie zwiększyć efektywność kapitału, ponieważ lokuje się ją tylko tam, gdzie spodziewamy się transakcji. To może zwiększyć dochód z opłat za dolara aktywnej płynności. Wadą jest to, że węższy zakres jest bardziej podatny na przekroczenie przez normalną zmienność.
Dokumentacja Uniswap stwierdza, że gdy cena opuszcza zakres pozycji v3 lub v4, pozycja staje się nieaktywna i nie generuje już opłat; w miarę jak cena zbliża się do granicy, pozycja jest stopniowo konwertowana na jeden token. Dlatego zasada „im węższy, tym lepszy” nie jest ogólną zasadą. Wąski zakres może być atrakcyjny dla prawdziwie stabilnej pary, ale może być kruchy dla ETH w porównaniu ze stablecoinem denominowanym w dolarach w tygodniu o dużej zmienności.
Rozsądny zakres powinien odzwierciedlać oczekiwaną zmienność i częstotliwość rebalansowania. Jeśli nie możesz regularnie monitorować pozycji, szerszy zakres oznacza poświęcenie pewnej koncentracji opłat w zamian za dłuższy czas w zakresie. Jeśli zarządzasz aktywnie, uwzględnij w kalkulacji zwrotu opłaty sieciowe, koszty swapów, podatki (jeśli mają zastosowanie) oraz możliwość rebalansowania po niekorzystnych cenach.
Strategia 3: Porównaj stopę zwrotu z opłat z IL, za którego absorpcję otrzymujesz wynagrodzenie
Wolumen obrotu ma znaczenie, ponieważ opłaty swapowe stanowią główne wynagrodzenie ekonomiczne, jakie otrzymują dostawcy płynności (LP) za tworzenie rynków. Pula o wysokiej zablokowanej wartości całkowitej (TVL) z niewielką liczbą transakcji może generować niższy dochód z opłat w przeliczeniu na dolara niż mniejsza, ale aktywnie handlowana pula. Z kolei para o dużej zmienności i wolumenie obrotu może generować znaczne opłaty, a jednocześnie osiągać gorsze wyniki niż strategia trzymania pozycji, jeśli dywergencja cen jest duża.
Zanim wejdziesz, zapisz sobie pytanie o próg rentowności: Ile dochodów z opłat i zachęt potrzebowałbym, aby zrównoważyć prawdopodobną kwotę IL w planowanym okresie posiadania? Dla zmiennej pary 50/50 z pełnym zakresem, możesz przeprowadzić kilka scenariuszy cen względnych, korzystając z powyższego wzoru. Aby uzyskać skoncentrowaną płynność, użyj symulatora specyficznego dla danej pozycji lub oblicz wypłatę z rzeczywistego zakresu, zamiast stosować wzór z pełnym zakresem.
Strategia 4: Rozważ pożyczkę, jeśli chcesz uzyskać dochód bez nietrwałych strat AMM
Nie musisz zapewniać dwustronnej płynności AMM, aby generować dochód w łańcuchu bloków. Protokoły pożyczkowe wypłacają dostawcom odsetki generowane przez pożyczkobiorców. Aave wyjaśnia, że stawki podaży zmieniają się w zależności od wykorzystania: wraz ze zmianą proporcji pożyczanej płynności zmienia się również stawka podaży. Dokumentacja dotycząca podaży jasno wskazuje również, że stawki są zmienne, a nie stałe.
Udzielanie pożyczek eliminuje specyficzny mechanizm rebalansowania dwóch aktywów, który powoduje nietrwałą stratę AMM, ale wprowadza inne ryzyka: awarię inteligentnych kontraktów, niedobory w likwidacji zabezpieczeń, ryzyko stablecoinów lub cen aktywów oraz tymczasowe ograniczenia w wypłacie środków, gdy dostępna płynność jest niska. Ujawnienia ryzyka Aave wyraźnie wskazują na te możliwości.
Kiedy pożyczanie może być lepszym rozwiązaniem
Jeśli Twoim głównym celem jest utrzymanie ekspozycji na jeden składnik aktywów, łatwiej będzie rozważyć pozycję pożyczkową niż sparowanie tego składnika z innym tokenem w ramach AMM. Porównaj stopę podaży pożyczek z ostrożnym szacunkiem dochodu z opłat dla LP po IL, zamiast porównywać RRSO pożyczki z nominalną stopą zachęty LP.
Strategia 5: Traktuj zachęty w postaci tokenów jako bonus, a nie gwarantowany dochód
Wiele gospodarstw rolnych reklamuje zysk, który obejmuje emisję tokena zarządzania lub tokena nagrody. To tworzy drugi zakład rynkowy: zwrot ze strategii zależy nie tylko od aktywów bazowych i generowanych opłat, ale także od ceny tokena nagrody. Jeśli emisje przyciągają kapitał szybciej niż rośnie aktywność handlowa, zysk może spaść. Jeśli wartość tokena nagrody gwałtownie spadnie, zrealizowana stopa APY może być znacznie niższa niż stopa wyświetlana przy wejściu.
Przydatną metodą jest obliczenie dwóch wartości: dochodu ze źródeł organicznych, takich jak opłaty lub odsetki od pożyczkobiorców, oraz dochodu z zachęt w postaci tokenów. Jeśli strategia wydaje się atrakcyjna tylko przy agresywnych założeniach dotyczących zachęt, należy ją zaklasyfikować jako strategię o wyższym ryzyku.
Jak wybierać spośród popularnych podejść do rolnictwa wydajnościowego
Zbliżać się
Główne źródło zwrotu
Ekspozycja na IL
Obciążenie zarządzania
Najlepiej pasuje
Pożyczki pod zastaw jednego aktywa
Odsetki pożyczkobiorcy
Brak z rebalansowania AMM
Niski do umiarkowanego
Inwestorzy chcący zachować ekspozycję na jeden składnik aktywów
Pula AMM z powiązanymi aktywami
Opłaty za wymianę + możliwe zachęty
Zwykle niższy, dopóki korelacja jest zachowana
Umiarkowany
Ostrożni inwestorzy LP, którzy rozumieją ryzyko związane z de-peg i kontraktami
Para o szerokim zakresie zmiennych wartości
Opłaty za wymianę + możliwe zachęty
Znaczący
Umiarkowany
LP-y chcące posiadać oba aktywa poprzez duże ruchy
Wąski, skoncentrowany zakres
Wyższa gęstość opłat w zasięgu
Potencjalnie wysoki
Wysoki
Aktywni inwestorzy LP z wyraźną tezą dotyczącą zmienności/zakresu
Gospodarstwo o wysokiej emisji
Emisje tokenów nagród
Zależy od pozycji bazowej
Wysoki
Użytkownicy tolerujący ryzyko, którzy potrafią cenić i monitorować nagrody
Lista kontrolna przed wpłatą w celu maksymalizacji skorygowanego o ryzyko APY
Zrozum oba aktywa. Nie kupuj tokena, którego nie chcesz zatrzymać po dużym ruchu cenowym.
Oddziel plony organiczne od zachęt. Zastanów się, co pozostanie, jeśli emisja tokenów nagród znacząco spadnie.
Sprawdź logikę zakresu. W przypadku skoncentrowanej płynności oszacuj, jak często normalna zmienność może wypchnąć pozycję poza zakres.
Przeprowadź test warunków skrajnych cen względnych. Zamodeluj co najmniej scenariusz dywergencji łagodnej, umiarkowanej i poważnej.
Uwzględnij wszystkie koszty. Uwzględnij wpłaty, wypłaty, swapy, rebalansowanie, pomostowanie i zbiórkę.
Sprawdź głębokość i objętość basenu. Sam wskaźnik TVL nie powie Ci, ile dochodów z opłat wygeneruje Twój kapitał.
Przejrzyj ryzyka związane z protokołem i aktywami. Audyty zmniejszają niepewność, ale nie eliminują ryzyka związanego z inteligentnymi kontraktami, wyroczniami, zarządzaniem, mostami czy de-peg.
Wykorzystaj wielkość pozycji jako kontrolę ryzyka. Strategia może być technicznie solidna, ale nadal nieodpowiednia, jeśli pojedyncza awaria mogłaby znacząco zaszkodzić Twojemu portfelowi.
Jak wygląda dobra decyzja w zakresie rolnictwa wydajnościowego
Celem nie jest całkowita eliminacja nietrwałych strat. Celem jest rekompensata za świadomie podejmowane ryzyko. Skuteczna strategia zaczyna się od aktywów, które chcesz posiadać, wybiera strukturę puli odpowiadającą oczekiwanej relacji, ustala odpowiedni zakres zmienności i częstotliwości monitorowania oraz traktuje opłaty i zachęty jako niepewne, a nie gwarantowane.
Dla początkującego, który priorytetowo traktuje kontrolę strat, rozsądnym krokiem jest zazwyczaj: najpierw zrozumienie pożyczek opartych na pojedynczym aktywie, następnie analiza skorelowanych pul aktywów, a następnie eksperymentowanie z małymi, szerokimi pozycjami LP, zanim spróbuje strategii skoncentrowanej płynności. Dla doświadczonego, aktywnego LP, węższe zakresy mogą poprawić efektywność kapitałową – ale tylko wtedy, gdy dodatkowy dochód z opłat konsekwentnie przewyższa koszty dywergencji, przestojów poza zakresem i aktywnego zarządzania.
Podsumowując: najlepsza farma plonów to nie ta z najwyższą roczną stopą zwrotu (APY) na ekranie. To ta, której oczekiwana stopa zwrotu netto pozostaje atrakcyjna po uwzględnieniu realistycznych założeń dotyczących nietrwałych strat, zmiennych stóp procentowych, zachęt do tokenów i kosztów operacyjnych.