Strona główna
» Aktualności
»
Tokenizowane nieruchomości: jak inwestować w nieruchomości w łańcuchu bloków
Tokenizowane nieruchomości: jak inwestować w nieruchomości w łańcuchu bloków
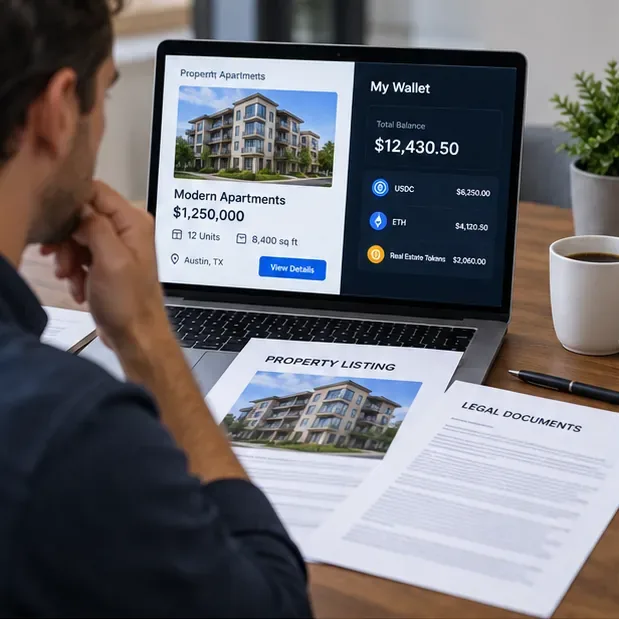
Tokenizowane nieruchomości mogą ułatwić podział, transfer i rozliczenie ekspozycji, ale jakość inwestycji nadal zależy od tych samych fundamentalnych czynników, które mają znaczenie poza łańcuchem: co prawnie posiadasz, ekonomiczność nieruchomości, kompetencje operatora, opłaty i możliwość wyjścia z inwestycji. Blockchain to warstwa ewidencyjna i transferowa; nie daje automatycznie aktu własności, gwarancji czynszu ani nie tworzy płynnego rynku.
Od września 2026 roku Amerykańska Komisja Papierów Wartościowych i Giełd (SEC) jednoznacznie definiuje tokenizowane papiery wartościowe jako papiery wartościowe reprezentowane przez aktywa kryptograficzne, których rejestry własności są przechowywane w całości lub w części w sieciach kryptowalut. SEC podkreśla również, że struktury tokenów są zróżnicowane, a prawa posiadaczy tokenów mogą się znacząco różnić. To właściwy punkt wyjścia do oceny tokenizowanych nieruchomości: najpierw należy zidentyfikować roszczenie prawne, następnie ocenić nieruchomość, a na końcu ocenić mechanizmy on-chain. Zobacz oświadczenie SEC z 28 stycznia 2026 roku w sprawie tokenizowanych papierów wartościowych oraz objaśnienie dotyczące cyfrowych papierów wartościowych .
Co powinien osiągnąć dobry proces inwestowania w tokenizowane nieruchomości
W momencie zaangażowania kapitału powinieneś być w stanie odpowiedzieć na pięć pytań bez uciekania się do języka marketingowego: Jaki interes prawny reprezentuje token? Jaka nieruchomość lub podmiot generuje przepływy pieniężne? Co może zmniejszyć lub zawiesić wypłaty? Jak można sprzedać lub wykupić token? Co się stanie, jeśli platforma, emitent, zarządca nieruchomości, depozytariusz lub infrastruktura blockchain ulegną awarii?
Brama jakości
Jak wygląda satysfakcjonująca odpowiedź
Powód zatrzymania lub zmiany podejścia
Prawa prawne
Dokumenty ofertowe jasno określają emitenta, prawa posiadacza tokena, ograniczenia transferu i podmiot będący właścicielem nieruchomości.
Dowiadujesz się, że token „jest własnością”, ale nie możesz znaleźć dokumentów łączących token z podmiotem będącym właścicielem nieruchomości.
Ekonomia nieruchomości
Można przeanalizować cenę zakupu, zadłużenie, założenia dotyczące czynszu, wydatki, rezerwy, koszty zarządzania i realistyczne wyliczenia przepływów pieniężnych netto.
Prezentacja koncentruje się na dochodach brutto lub wzroście wartości akcji, nie dostarczając wystarczających danych, aby odtworzyć założenia dotyczące zwrotu.
Zgodność
Oferta określa obowiązującą ścieżkę papierów wartościowych, zasady kwalifikowalności inwestorów oraz wszelkie wymagane kontrole pośredników lub transferów.
Sprzedawca traktuje tokenizację jako sposób na obejście wymogów dotyczących papierów wartościowych, nie mając przy tym jasnej podstawy prawnej.
Wyjście
Odsprzedaż, wykup, blokady, kwalifikujący się nabywcy, opłaty i dostępność rynkowa są odpisywane.
Obietnica „płynności 24/7” pojawia się bez dowodów na istnienie rzeczywistych nabywców, warunków wykupu lub funkcjonującego, zgodnego z przepisami rynku.
Operacje i nadzór
Wiesz, kto kontroluje klucze, inteligentne kontrakty, konta bankowe, pobieranie czynszu, zarządzanie nieruchomościami i procedury odzyskiwania należności.
Pojedynczy punkt awarii może zamrozić zarówno token, jak i oparty na nim przepływ środków pieniężnych, bez udokumentowanej ścieżki odzyskiwania.
Czteroetapowy proces inwestowania w nieruchomości w łańcuchu dostaw
Etap 1: Określ dokładnie, co reprezentuje token
Zacznij od prawnego opakowania, a nie od symbolu tokena. Tokenizowana oferta nieruchomości może reprezentować papier wartościowy wyemitowany przez podmiot będący właścicielem nieruchomości, umownego udziału ekonomicznego, udziału w funduszu lub innej struktury. Sam token nie stanowi dowodu na posiadanie bezpośredniego udziału w tytule własności gruntu. Wytyczne SEC z 2026 roku są przydatne, ponieważ oddzielają technologię od prawnych uprawnień: tokenizowane papiery wartościowe pozostają papierami wartościowymi, a różne modele tokenizacji mogą dawać posiadaczom różne prawa.
Przeczytaj memorandum ofertowe, umowę operacyjną lub równoważny dokument regulujący, umowę subskrypcyjną, warunki przeniesienia oraz wszelkie informacje opisujące spółkę celową będącą właścicielem nieruchomości. Potwierdź nazwę prawną emitenta oraz łańcuch własności od Twojego tokena do nieruchomości. Jeśli nie możesz prześledzić tego łańcucha w prosty sposób, nie rekompensuj niepewności mniejszym zakupem spekulacyjnym. Zmień podejście i poszukaj oferty o strukturze, którą możesz zweryfikować.
Zacznij od prawnego i ekonomicznego powiązania tokena z nieruchomością, a nie tylko od ceny tokena.
W przypadku ofert w USA należy również zidentyfikować ścieżkę określoną w prawie papierów wartościowych. Niektóre oferty finansowania prywatnego lub crowdfundingowego opierają się na wyłączeniach, a nie na pełnej rejestracji publicznej. Na przykład, regulacje dotyczące crowdfundingu wymagają, aby transakcje były zawierane za pośrednictwem pośrednika zarejestrowanego w SEC, brokera-dealera lub portalu finansowania, a papiery wartościowe nabyte w ramach transakcji crowdfundingowej zazwyczaj podlegają rocznemu ograniczeniu odsprzedaży, z zastrzeżeniem wyjątków. Aktualny przegląd SEC jest dostępny na stronie poświęconej regulacjom dotyczącym crowdfundingu .
Jeśli w transakcję zaangażowany jest broker, portal finansowy lub specjalista ds. inwestycji, zweryfikuj rejestrację, zamiast polegać na plakietce na stronie sprzedawcy. Investor.gov zaleca sprawdzenie rejestracji i informacji o przeszłości przed zakupem papierów wartościowych; strona Ask and Check zawiera linki do oficjalnych baz danych, w tym, w stosownych przypadkach, do serwisu BrokerCheck prowadzonego przez FINRA.
Etap 2: Ubezpiecz nieruchomość tak, jakby blockchain nie istniał
Gdy struktura własności stanie się zrozumiała, zignoruj na chwilę token i przeanalizuj nieruchomość. Aktywa nadal borykają się z problemami w zakresie pustostanów, napraw, kosztów ubezpieczenia, podatków, ryzyka najemców, ryzyka finansowego, lokalnej podaży i popytu oraz realizacji zarządzania nieruchomością. Tokenizacja może usprawnić prowadzenie dokumentacji i rozliczeń, ale nie sprawi, że słaba ekonomia nieruchomości stanie się silniejsza.
Stwórz prosty obraz dochodu netto. Zacznij od oczekiwanego dochodu z wynajmu, a następnie odejmij realistyczny wskaźnik pustostanów, opłaty za zarządzanie nieruchomością, naprawy i konserwację, ubezpieczenie, podatki od nieruchomości, koszty stowarzyszenia (jeśli dotyczy), obsługę zadłużenia (jeśli nieruchomość jest lewarowana), opłaty platformowe lub administracyjne oraz rezerwy. Porównaj uzyskany przepływ gotówki z ceną, jaką płacisz za swój udział ekonomiczny.
Nie opieraj się na jednym prognozowanym rocznym procencie. Przetestuj co najmniej trzy warunki: scenariusz bazowy, słabsze obłożenie lub niższy czynsz oraz szok finansowy. Jeśli niewielki wzrost kosztów ubezpieczenia, napraw lub pustostanów zniweluje prognozowany rozkład, inwestycja będzie krucha, nawet jeśli technologia tokenów działa idealnie.
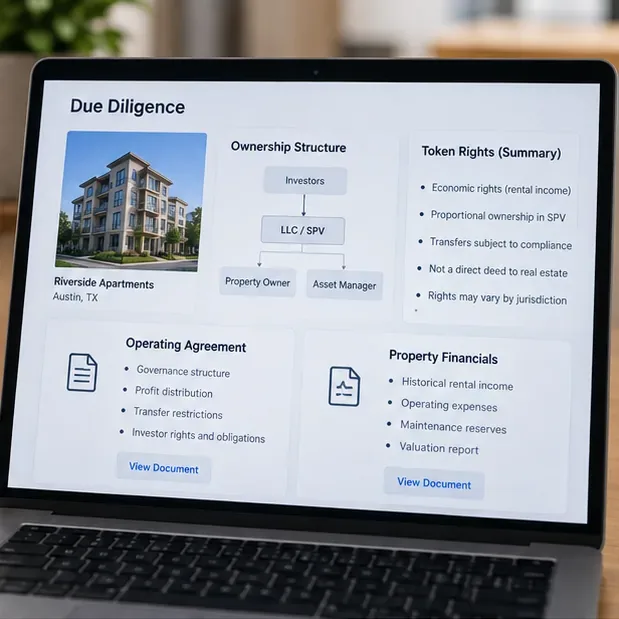
Dokładniejsza analiza łączy prawa do tokenów, podmiot będący właścicielem nieruchomości, warunki zarządzania i dane finansowe dotyczące nieruchomości w ramach jednego łańcucha należytej staranności.
Przydatne dowody obejmują sprawozdania finansowe na poziomie nieruchomości, w stosownych przypadkach listy czynszów, metodologię wyceny, warunki zadłużenia, szczegóły ubezpieczenia, polityki rezerw, historyczne obłożenie, umowy o zarządzanie oraz informacje o konflikcie interesów. Właściwy poziom szczegółowości zależy od oferty, ale podstawowy test jest spójny: czy można odtworzyć ważne założenia i zidentyfikować, kto korzysta z każdej opłaty?
Etap 3: Ocena ścieżki zakupu i przechowywania w łańcuchu
Dopiero po pozytywnym rozpatrzeniu roszczenia prawnego i analizy ekonomicznej majątku należy ocenić mechanizmy on-chain. Określ, czy skorzystasz z samoobsługi, wbudowanego portfela, czy też kwalifikowanego lub zorganizowanego przez platformę depozytariusza. Dowiedz się, z jakiego blockchaina korzysta token, jak ograniczone są transfery, czy adresy portfeli muszą być na liście dozwolonych, co się stanie w przypadku utraty danych dostępowych oraz czy wystawca może wymienić lub ponownie wydać tokeny, gdy wymagają tego zapisy dotyczące własności i zasady zgodności.
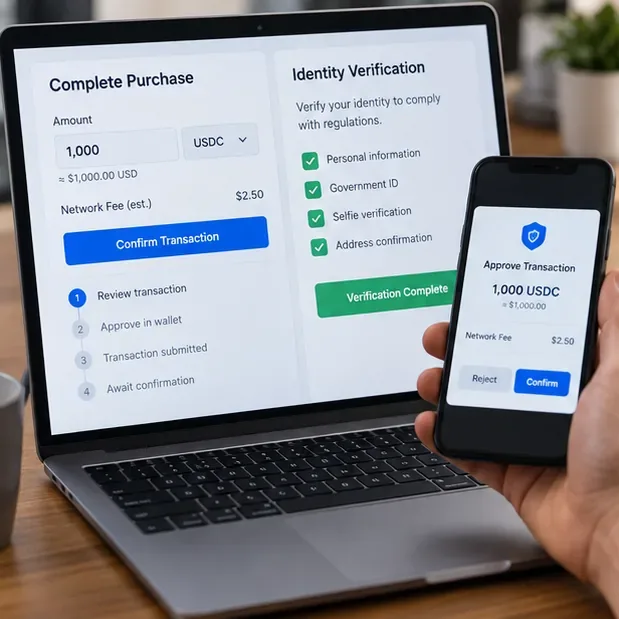
Weryfikacja tożsamości i kontrola transferów niekoniecznie są wadami. Token reprezentujący regulowany papier wartościowy może mieć ograniczenia, których nie ma swobodnie zbywalna kryptowaluta. Ważna jest transparentność: przed zakupem należy wiedzieć, które transfery są dozwolone i która strona może wstrzymać, zatwierdzić, cofnąć lub ponownie wyemitować token zgodnie z dokumentami regulującymi.
Jeśli płatność odbywa się za pomocą stablecoina lub innego aktywa cyfrowego, należy obliczyć całkowity koszt transakcji, w tym spread giełdowy, opłaty sieciowe, opłaty za wypłatę środków oraz wszelkie opłaty pobierane przez platformę. Nie przelewaj dużej kwoty na nieznany adres tylko dlatego, że interfejs użytkownika wyświetla nazwę nieruchomości. Sprawdź miejsce docelowe i szczegóły transakcji, korzystając z udokumentowanego procesu platformy, i rozważ przeprowadzenie małej transakcji testowej, jeśli proces na to pozwala.
Traktuj zatwierdzanie portfela, sprawdzanie tożsamości, opłaty sieciowe i potwierdzanie transakcji jako część procesu inwestycyjnego, a nie jako coś drugorzędnego.
Inteligentne kontrakty dodają kolejny poziom ryzyka. Audyt może zmniejszyć niepewność dotyczącą znanych defektów kodu, ale nie dowodzi istnienia aktywów ekonomicznych, nie gwarantuje, że wystawca będzie działał, ani nie eliminuje kluczy administracyjnych i ryzyka związanego z zarządzaniem. Sprawdź, kto może aktualizować kontrakty, zamrażać transfery, tworzyć lub spalać tokeny, zmieniać listy dozwolonych lub przenosić aktywa bazowe. Jeśli te uprawnienia są skoncentrowane, zrozum, dlaczego i jakie kontrole je otaczają.
Etap 4: Zaplanuj dystrybucję, podatki i wyjście przed zakupem
Tokenizowane nieruchomości są często sprzedawane w oparciu o dostęp cząstkowy i łatwiejsze transfery, ale wynik inwestora w dużej mierze zależy od tego, co stanie się po zakupie. Sprawdź, jak obliczane są wypłaty czynszu, w jakiej walucie są wypłacane, czy wypłaty kumulują się na platformie, czy trafiają do portfela, jakie opłaty obowiązują i w jaki sposób finansowane są rezerwy na poziomie nieruchomości.
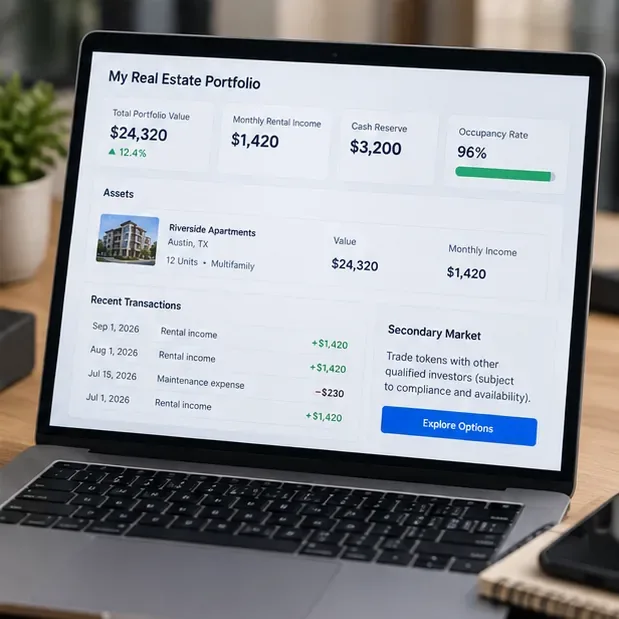
Następnie zbadaj mechanizm wyjścia. Rynek wtórny to nie to samo, co gwarantowana płynność. Zapytaj, ilu uprawnionych nabywców może uczestniczyć w programie, czy obowiązuje obowiązkowy okres utrzymywania, czy emitent oferuje wykup, jak kształtowane są ceny, czy istnieją okna transakcyjne i co się stanie, jeśli nie będzie ofert. Jeśli potrzebujesz gotówki w krótkim czasie, tokenizowane nieruchomości prywatne mogą być nieodpowiednim rozwiązaniem, nawet jeśli transfery są technicznie szybkie.
Monitoruj przepływ środków pieniężnych z nieruchomości i warunki wyjścia niezależnie od ceny tokena; panele portfela są przydatne tylko wtedy, gdy możliwe jest sprawdzenie podstawowych danych i zasad transferu.
W odniesieniu do federalnych przepisów podatkowych w USA, IRS (amerykański urząd skarbowy) stwierdza, że aktywa cyfrowe są traktowane jako majątek, a dochody z transakcji z aktywami cyfrowymi podlegają opodatkowaniu. Dokładne traktowanie podatkowe tokenizowanej inwestycji w nieruchomości może zależeć od struktury prawnej, charakteru dystrybucji oraz sposobu posiadania lub zbycia tokena. Aktualna strona IRS poświęcona aktywom cyfrowym oraz często zadawane pytania dotyczące transakcji z aktywami cyfrowymi wyjaśniają ramy federalne. Kwestie podatkowe na poziomie stanowym, lokalnym, na poziomie podmiotu i transgranicznym mogą zwiększać złożoność, dlatego przed zainwestowaniem znaczących kwot wskazane może być skorzystanie z pomocy doradcy podatkowego.
Jak ocenić, czy proces działa
Dobry proces nie oznacza, że każda inwestycja przynosi dobre wyniki. Oznacza to, że potrafisz bez zbędnych ceregieli wyjaśnić inwestycję i dysponujesz wystarczającymi dowodami, aby zrozumieć główne ryzyka. Przed zakupem powinieneś być w stanie napisać jednostronicowe podsumowanie zawierające informacje o emitencie, właścicielu nieruchomości, zabezpieczeniu lub prawie umownym, cenie nabycia, zadłużeniu, oczekiwanym przepływie pieniężnym netto, głównych opłatach, kluczowym operatorze, ograniczeniach transferu, modelu powierniczym i sposobie wyjścia.
Po zakupie monitoruj wskaźniki na poziomie nieruchomości, a nie tylko cenę tokena. Przydatne sygnały obejmują obłożenie, wpływy z czynszu, koszty operacyjne, saldo rezerw, pokrycie obsługi zadłużenia (w stosownych przypadkach), naprawy materiałowe, zmiany w ubezpieczeniach, rotację kadry zarządzającej, wypłaty w porównaniu z prognozami oraz zmiany warunków przeniesienia lub wykupu.
Zmień swoje podejście, gdy jakość dowodów spada. Przykładami mogą być opóźnienia w raportowaniu finansowym, niewyjaśnione zmiany wyceny, wypłaty finansowane z niejasnych źródeł, powtarzający się brak możliwości sprzedaży pomimo roszczeń dotyczących płynności, aktualizacje umów z niepełnym ujawnieniem, zmiany w zadłużeniu nieruchomości lub rosnąca różnica między aktywnością tokenów on-chain a raportowanymi wynikami aktywów bazowych.
Typowe błędne przekonania, których należy unikać
„Jeśli własność jest w łańcuchu bloków, weryfikacja tytułu własności jest automatyczna”. Niekoniecznie. Blockchain może rejestrować własność tokenów, ale prawnie istotny tytuł własności nieruchomości i podmiot będący jej właścicielem nadal podlegają obowiązującym przepisom prawa nieruchomości i prawa korporacyjnego. Twoje działanie: zweryfikuj dokumenty łączące token z podmiotem będącym właścicielem nieruchomości.
„Własność cząstkowa oznacza natychmiastową płynność”. Frakcjonalizacja może zmniejszyć wielkość każdej pozycji, ale płynność nadal wymaga chętnych i uprawnionych nabywców, legalnej ścieżki transferu oraz sprawnej infrastruktury rynkowej. Twoje działanie: sprawdź rzeczywiste warunki odsprzedaży lub wykupu przed zainwestowaniem.
„Audyt inteligentnych kontraktów dowodzi bezpieczeństwa inwestycji”. Audyt dotyczy zdefiniowanej bazy kodu w danym momencie. Nie może on weryfikować wyceny nieruchomości, najemców, jakości zarządzania, wykonalności prawnej ani przyszłych decyzji dotyczących zarządzania. Twoje działanie: oddziel due diligence inteligentnych kontraktów od due diligence prawnej i nieruchomości.
„Cena tokena to wartość nieruchomości”. Token może być notowany powyżej lub poniżej rozsądnego szacunku jego bazowego interesu ekonomicznego, zwłaszcza na wąskim rynku. Twoje działanie: prowadź własne ramy wyceny na poziomie nieruchomości i traktuj cenę z rynku wtórnego jako jeden z czynników, a nie jako całą tezę.
Kiedy tokenizowane nieruchomości mogą nie być odpowiednim narzędziem
To podejście jest mniej odpowiednie, gdy potrzebujesz natychmiastowej płynności, nie chcesz zarządzać ryzykiem portfela ani depozytu, nie możesz ocenić dokumentów oferty prywatnej lub czujesz się niekomfortowo z nieruchomościami, które mogą wymagać wieloletniego okresu posiadania. Tradycyjny, notowany na giełdzie REIT lub inny regulowany podmiot działający na rynku nieruchomości może być prostszy pod względem operacyjnym, chociaż charakteryzuje się innym profilem ryzyka i własności.
Rozsądnie jest również zrezygnować z konkretnej oferty tokenizowanej, nawet jeśli podoba Ci się ta klasa aktywów. Najlepszym wskaźnikiem jakości inwestycji nie jest stopień zaawansowania technologii blockchain, ale to, czy prawa, ekonomia nieruchomości, operacje i mechanizmy wyjścia pozostają zrozumiałe w obliczu analizy.
Podsumowanie
Inwestowanie w tokenizowane nieruchomości powinno być traktowane jako proces underwritingu nieruchomości, due diligence papierów wartościowych i operacji blockchain. Najsilniejsze możliwości to nie te, które opierają się na najbardziej ambitnym języku „on-chain”. To te, w których można samodzielnie zweryfikować posiadane aktywa, zrozumieć, w jaki sposób nieruchomość generuje gotówkę, zidentyfikować wszystkie istotne opłaty i punkty kontrolne oraz zaakceptować ograniczenia płynności i technologii przed zaangażowaniem kapitału.
Niniejszy artykuł ma charakter edukacyjny i nie stanowi indywidualnej porady inwestycyjnej, prawnej ani podatkowej. Zasady i struktury platform mogą ulec zmianie, a sposób traktowania konkretnego tokena zależy od jego stanu faktycznego, dokumentów i jurysdykcji.